
Si buscás dónde cambiar cupo de tarjeta por dinero, compará primero qué operación te ofrecen, cuánto efectivo recibirías y cuánto tendrías que devolver. La alternativa más conocida no siempre es la que mejor se ajusta a tu necesidad o a tu presupuesto.
Hay opciones distintas: un adelanto de efectivo gestionado con el emisor de tu tarjeta, un préstamo con tarjeta que usa parte del margen de compra disponible o un préstamo con recibo de sueldo. También pueden aparecer propuestas informales que simulan una compra, con cargos poco claros y otros riesgos. Antes de elegir, identificá quién otorga el dinero y cómo se formaliza la devolución.
En esta guía vas a encontrar las diferencias entre esas alternativas y qué revisar antes de aceptar: el costo total, las cuotas y sus fechas, el efecto sobre tu cupo y las condiciones de la operación. Comparar esos datos te ayuda a decidir con más claridad, sin dejarte llevar solo por la promesa de recibir efectivo.
Puntos Clave
- El cupo disponible es crédito para consumos, no dinero propio. Usarlo puede reducir tu capacidad de compra.
- Para decidir dónde cambiar cupo de tarjeta por dinero, compará cómo funciona cada alternativa y qué compromiso de pago implica.
- Revisá el total a devolver, las cuotas, las fechas y los cargos antes de aceptar. Una cuota baja no muestra por sí sola cuánto pagarás en total.
- Calculá qué cuota podrías sostener junto con tus gastos habituales y otros compromisos.
- Un préstamo con tarjeta puede convertir parte del margen de compra disponible en dinero. Antes de avanzar, entendé las condiciones de devolución.
¿Dónde cambiar el cupo de tu tarjeta por dinero en Argentina?
Si necesitás efectivo y tenés crédito disponible en la tarjeta, podés comparar dos vías generales: un adelanto ofrecido por el emisor o un préstamo con tarjeta. Ninguna implica usar dinero que ya tenías en una cuenta; en ambos casos asumís un compromiso de devolución. Cuando busques “donde cambiar cupo de tarjeta por dinero”, empezá por aclarar qué operación te ofrecen y cómo se paga.
El cupo, también llamado límite o margen de compra, es el crédito que podés usar para consumos con tu tarjeta de crédito. Para saber qué margen podrías utilizar, diferenciá el límite total que te asignaron del crédito que tenés disponible ahora. Las compras realizadas y otros consumos pendientes pueden reducir el margen, aunque el límite original sea mayor.
Ese crédito no es saldo propio. Cada operación genera una obligación que tenés que pagar según las condiciones acordadas. El cupo vigente y las formas de usarlo dependen del emisor y de la operación concreta. No des por sentado que todo el límite está habilitado para obtener efectivo ni que distintas modalidades se devuelven de la misma manera.
Qué significa convertir el cupo de compra en dinero
Convertir cupo significa usar parte del crédito disponible para acceder a dinero y asumir su devolución. Antes de avanzar, revisá cuánto margen tenés y pensá en las compras que podrías necesitar hacer después. Si ya tenés gastos previstos con la tarjeta, incluilos en el cálculo: comprometer parte del cupo puede dejarte menos crédito libre para esos consumos.
La búsqueda “donde cambiar cupo de tarjeta por dinero” puede mostrar propuestas con nombres parecidos, pero lo importante es entender el mecanismo. Averiguá si se trata de un adelanto del emisor o de un préstamo con tarjeta, quién otorga el dinero y qué información recibís sobre el pago. Así comparás operaciones que pueden parecer similares, pero tener condiciones distintas.
Por qué el adelanto y el préstamo con tarjeta no son lo mismo
El adelanto de efectivo es una operación que ofrece el emisor de la tarjeta. Sus límites, cargos y forma de devolución dependen de las condiciones de la tarjeta y del banco. Un préstamo con tarjeta, en cambio, es una financiación que utiliza margen de compra disponible para entregar dinero. Aunque ambas alternativas se relacionan con tu crédito, son operaciones diferentes y no necesariamente tienen las mismas condiciones.
En simple: el adelanto lo gestionás como una extracción con el emisor; el préstamo con tarjeta usa margen de compra para acceder a financiación. Para elegir dónde cambiar cupo de tarjeta por dinero, identificá cuál te ofrecen y compará cuánto devolverías, en cuántas cuotas y en qué fechas. No te guíes solo por el monto que recibirías o por la palabra “efectivo”. Entender el mecanismo te permite evaluar si el compromiso encaja con tus gastos y posibilidades de pago.
Alternativas para cambiar el cupo de la tarjeta por dinero
Si buscás dónde cambiar cupo de tarjeta por dinero, compará qué tipo de operación hay detrás de cada alternativa. Un adelanto del emisor, un préstamo con tarjeta y un préstamo que considera tu recibo de sueldo funcionan de manera distinta. Los pasos, límites, intereses y cuotas dependen de la entidad y de las condiciones de cada operación. Usá la tabla como guía para organizar la comparación, no como una oferta con condiciones universales.
| Alternativa | Cómo funciona | Qué revisar | Posible limitación |
|---|---|---|---|
| Adelanto del emisor | Solicitás efectivo por los canales habilitados para tu tarjeta. | Límites, intereses y modalidad de devolución informados por el emisor. | La opción y el monto dependen de las condiciones de la tarjeta. |
| Préstamo con tarjeta | Se usa margen de compra disponible para acceder a financiación. | Monto, cuotas, fechas y condiciones de la operación. | El margen libre puede limitar el monto posible. |
| Préstamo con recibo de sueldo | El ingreso salarial se considera como respaldo crediticio. | Condiciones de devolución y compromisos asociados. | Es otra vía de financiación, no utiliza el cupo de la tarjeta. |
Adelanto de efectivo solicitado al emisor
El adelanto se gestiona con el banco o emisor de la tarjeta por los canales que tenga habilitados. Según la entidad, puede incluir una extracción en cajero. Por ejemplo, BBVA menciona Banelco y Link para determinadas gestiones, pero esas redes no son una condición universal para todas las tarjetas. Revisá el límite disponible, los intereses y cómo se incorpora el adelanto a la devolución. Con esos datos, podés compararlo mejor con otras respuestas a la búsqueda “donde cambiar cupo de tarjeta por dinero”.
Préstamo que utiliza el margen de compra de la tarjeta
En esta alternativa, el margen de compra disponible sirve como base para acceder a financiación. Efectivo con Tarjeta ofrece préstamos con tarjeta: se usa parte del margen para acceder a dinero, no se gestiona una extracción en una red de cajeros ni se presenta como un adelanto del banco emisor. El monto y el plan dependen de las condiciones de cada operación. Para conocer mejor el mecanismo, consultá esta guía sobre préstamos con tarjeta de crédito.
También podés evaluar un préstamo con recibo de sueldo como alternativa separada. En ese caso, el respaldo se relaciona con tus ingresos y no con el margen de compra de la tarjeta. Compará qué compromiso de pago se ajusta mejor a tu presupuesto. Para consultar obligaciones financieras registradas a tu nombre, visitá la Central de Deudores del BCRA. Esa información no reemplaza la lectura de las condiciones particulares de un préstamo.
Al comparar dónde cambiar cupo de tarjeta por dinero, fijate en el mecanismo, la devolución y el efecto de cada opción en tu presupuesto. Si el préstamo con tarjeta se ajusta a lo que necesitás, podés conocer esta alternativa de préstamo con tarjeta y revisar sus condiciones antes de decidir.
Qué comparar antes de aceptar dinero por el cupo de tu tarjeta
Antes de aceptar, mirá más allá del dinero que recibirías. Para decidir dónde cambiar cupo de tarjeta por dinero, necesitás entender cuánto te comprometés a devolver, cuándo vencen los pagos y qué efecto tendrá la operación sobre tu crédito disponible. Si esos datos no están claros, no avances hasta comprender las condiciones.
Costo, cuotas y efecto sobre el límite disponible
Compará el monto que recibirías con el total que vas a devolver. Si la propuesta informa intereses, cargos, cantidad y valor de las cuotas, fechas de vencimiento y otros conceptos, leelos en conjunto. Una cuota que parece accesible no muestra por sí sola el costo completo: el plazo y los cargos también pueden cambiar el total que terminás pagando.
Tené en cuenta que el cupo utilizado puede reducir el margen que te queda para compras. Antes de comprometerlo, considerá los gastos habituales que todavía tengas que cubrir con la tarjeta. Las condiciones pueden variar según el emisor, el tipo de tarjeta y la operación, así que no tomes el ejemplo de otra persona como si aplicara a tu caso.
- Monto: verificá cuánto dinero recibirías y si coincide con lo conversado.
- Devolución: identificá el total a pagar, las cuotas y sus fechas.
- Cargos: revisá qué conceptos se suman y cómo se informan.
- Cupo: estimá cuánto margen de compra te quedaría después de la operación.
Señales de alerta al buscar efectivo con tarjeta
Prestá atención a quién otorga el dinero y a cómo queda formalizada la operación. La información debería permitirte reconocer a la otra parte, entender qué estás aceptando y conservar un comprobante o registro de las condiciones. Una explicación apurada por mensaje o de palabra no alcanza si después no podés verificar el compromiso asumido.
No compartas claves, PIN ni códigos de seguridad para que otra persona opere por vos. Tampoco entregues los datos de la tarjeta por un canal que no te permita saber quién los recibe o para qué se usarán. Si te presionan para decidir enseguida, ofrecen efectivo sin explicar cómo se devuelve o cambian las condiciones durante el proceso, detenete y revisá la información.
Una oferta clara debe permitir identificar el monto, las cuotas y la forma de devolución antes de aceptar. Comprobá que esos datos coincidan con lo conversado y con el registro disponible. Si falta información, no supongas cómo funciona: pedí una explicación completa y evaluá si podés sostener los pagos sin descuidar otros gastos. Ninguna señal por sí sola garantiza que una operación sea segura; entender el compromiso y revisar sus condiciones te ayuda a decidir con más criterio.
Cómo elegir dónde cambiar el cupo de tu tarjeta por dinero
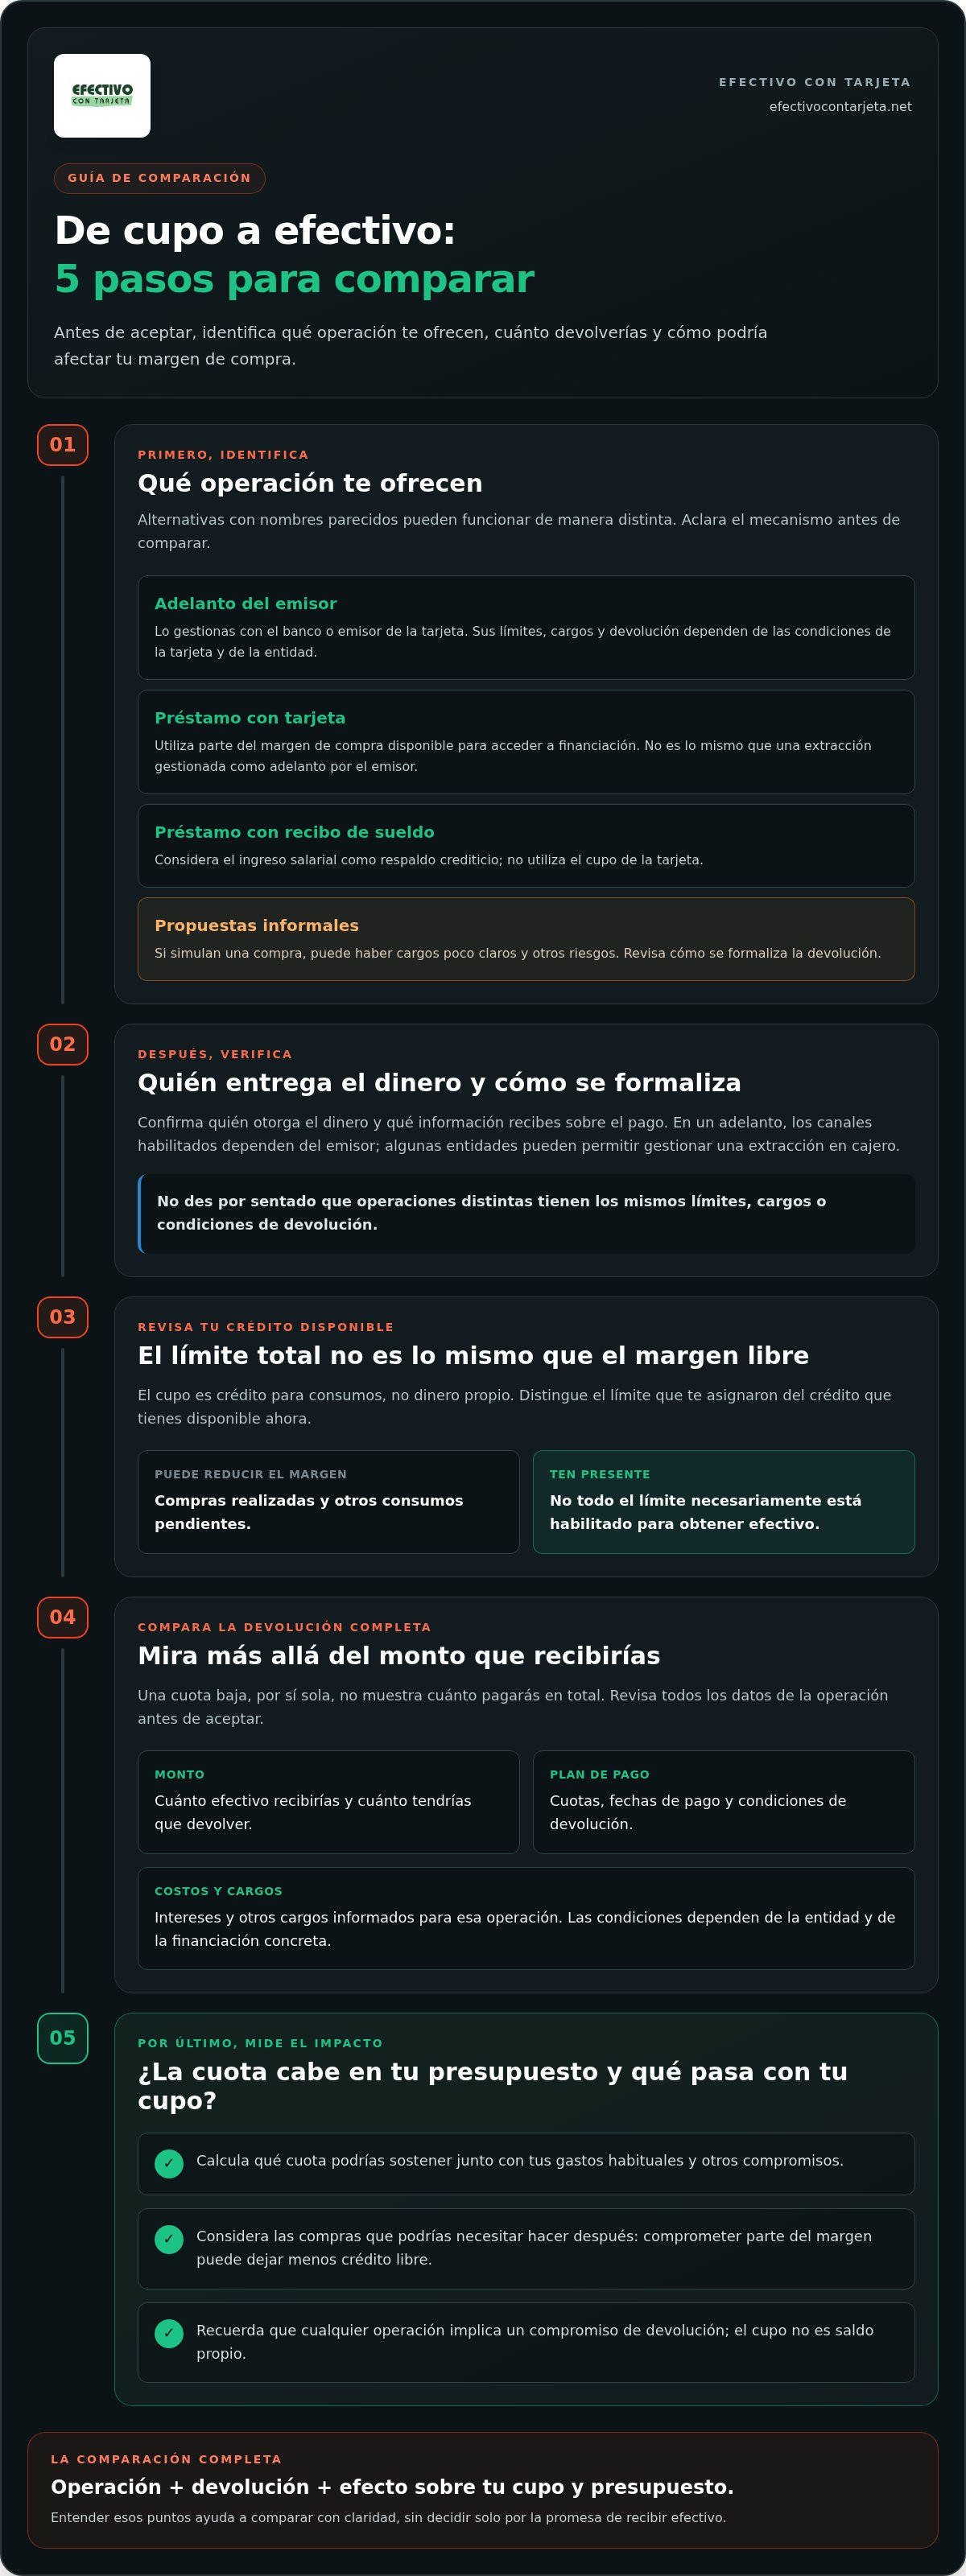
Para decidir dónde cambiar cupo de tarjeta por dinero, seguí un orden simple. Primero definí cuánto necesitás y para qué; después compará las opciones con los mismos criterios. No elijas solo por la facilidad para iniciar el trámite. La devolución también tiene que ser compatible con tus fechas de cobro y los gastos que ya tenés comprometidos.
Lista rápida antes de iniciar la solicitud
Antes de avanzar, anotá cuánto efectivo necesitás y consultá el margen disponible de tu tarjeta. Después compará el compromiso total de cada alternativa, no solo el valor de una cuota. Leé las condiciones completas y verificá cómo se registran los pagos antes de compartir datos o aceptar una operación.
- Definí tu necesidad. Establecé el monto que necesitás y evitá comprometer más crédito del necesario.
- Consultá tu cupo disponible. Revisá el margen actual y las condiciones de uso informadas por el emisor.
- Compará las alternativas. Contrastá el adelanto del emisor con un préstamo que use margen de compra e identificá cómo funciona cada opción.
- Revisá la devolución. Anotá las cuotas, sus fechas, los cargos informados y el total a devolver.
- Decidí según tu presupuesto. Estimá qué cuota podrías sostener sin descuidar gastos habituales ni otros pagos.
Para ampliar la comparación, esta guía sobre dinero en efectivo con cupo de tarjeta repasa opciones y puntos para tener en cuenta. Tomala como complemento y basá tu decisión en las condiciones concretas de la operación que estás evaluando.
Elegí según tu necesidad y capacidad de devolución
Si preferís un adelanto, sus condiciones dependen de tu tarjeta y de la entidad emisora. Revisá qué modalidad de devolución aplica y cómo se relaciona con tus próximos vencimientos. Si considerás un préstamo con tarjeta, mirá el plan completo antes de avanzar: cuánto recibirías, cuántas cuotas pagarías y en qué fechas. La cuota tiene que ser compatible con tu presupuesto real, no solo parecer cómoda en el momento.
Hacé una prueba sencilla: sumá la cuota a tus gastos mensuales y calculá cuánto te quedaría para cubrir lo demás. Si el resultado te deja sin margen para gastos esenciales o imprevistos, reconsiderá el monto o la operación. Elegir con calma también ayuda a cuidar tu capacidad de pago.
Si el préstamo con tarjeta se ajusta a lo que necesitás, podés conocer la alternativa de préstamo con tarjeta y revisar sus condiciones antes de tomar una decisión.
Préstamo con tarjeta de Efectivo con Tarjeta: una alternativa para obtener liquidez
Si necesitás dinero y tenés margen de compra disponible, un préstamo con tarjeta puede ser una alternativa para evaluar. Efectivo con Tarjeta ofrece préstamos que utilizan ese margen para acceder a financiación. No es lo mismo que retirar efectivo en un cajero: es otra modalidad, con sus propias condiciones y compromisos de devolución.
Qué aporta un préstamo con tarjeta
Esta opción puede servirte si buscás liquidez mediante el crédito disponible en tu tarjeta. Antes de avanzar, compará el monto que recibirías con el plan de pago asociado. Usar el margen disponible implica asumir una obligación, por eso calculá si las cuotas se acomodan a tus ingresos y gastos habituales. Considerá no solo cuánto necesitás hoy, sino también cómo vas a sostener la devolución.
Efectivo con Tarjeta ofrece préstamos que convierten parte del margen de compra en dinero. También permite renovar préstamos para clientes que hayan cumplido puntualmente con sus cuotas. La renovación está sujeta al comportamiento de pago y no es automática.
Cómo avanzar con información clara
Antes de confirmar, leé las condiciones de la operación y asegurate de comprender el compromiso completo. Prestá atención al monto, las cuotas, las fechas de pago y los cargos informados. Revisá también cómo impactará el uso del margen disponible en tu tarjeta. Avanzá cuando tengas claro cada punto y sepas que podés asumir los pagos.
- Revisá el plan: identificá cuánto deberás devolver y en qué fechas.
- Medí tu capacidad: compará la cuota con tus ingresos y gastos fijos.
- Decidí sin apuro: avanzá cuando entiendas las condiciones y puedas asumir los pagos.
Elegir dónde cambiar cupo de tarjeta por dinero no se trata solo de encontrar una forma de recibir efectivo. También importa entender qué compromiso asumís y si la devolución es compatible con tu presupuesto. Leé los detalles antes de aceptar: una decisión informada empieza por saber qué estás acordando.
Si querés evaluar una opción basada en el margen disponible de tu tarjeta, conocé el préstamo con tarjeta de Efectivo con Tarjeta y revisá las condiciones de tu operación antes de decidir.
Elegí una opción que puedas sostener
La pregunta “donde cambiar cupo de tarjeta por dinero” importa, pero también necesitás decidir cuánto pedir sin comprometer de más tu presupuesto. Antes de aceptar, pensá cómo convivirá la devolución con tus gastos del mes y con cualquier imprevisto. Si los números no cierran, reconsiderá el monto o la alternativa.
Una decisión clara te permite atender una necesidad puntual sin perder de vista lo que viene después. No avances por presión ni por una promesa de facilidad: entendé las condiciones y evaluá el compromiso con calma.
Para evaluar una opción basada en el margen disponible de tu tarjeta, conocé el préstamo con tarjeta de Efectivo con Tarjeta y revisá sus condiciones antes de decidir.
Preguntas frecuentes sobre el cupo de la tarjeta y el efectivo
¿Puedo cambiar el cupo de cualquier tarjeta de crédito por dinero?
No necesariamente. La posibilidad depende del margen disponible, de las condiciones del emisor y de la modalidad que quieras usar. Antes de empezar, revisá si la tarjeta puede utilizarse para esa operación y qué parte del crédito quedaría comprometida. También compará cómo se registra el pago. Si alguien te pide claves o códigos para operar por vos, no los compartas.
¿Es lo mismo un adelanto en efectivo que un préstamo con tarjeta?
No, son operaciones diferentes. El adelanto se tramita mediante una opción habilitada por el emisor, mientras que el préstamo con tarjeta utiliza margen de compra disponible para acceder a financiación. Revisá cómo se registra el importe y qué condiciones de devolución se aplican. Los canales, cargos y condiciones pueden cambiar, así que compará los detalles antes de elegir.
¿Cuánto puedo obtener al cambiar el cupo de mi tarjeta por dinero?
No hay un monto único para todas las tarjetas. Lo que podrías obtener depende del crédito libre al momento de consultar, de los límites aplicables y de las condiciones de la operación. Si buscás dónde cambiar cupo de tarjeta por dinero, calculá primero cuánto necesitás y compará esa cifra con el monto ofrecido y el total que tendrías que devolver. El límite total no equivale necesariamente a efectivo disponible.
¿Qué pasa con mi límite de compra si saco dinero de la tarjeta?
El crédito utilizado puede reducir el margen que te queda para compras. El efecto concreto y el momento en que vuelve a estar disponible dependen de cómo se procese la operación y de las condiciones de tu tarjeta. Si tenés una compra importante prevista, incluila en el cálculo antes de comprometer cupo. Después, revisá los movimientos y el resumen para ver cómo quedó registrada la operación.
¿Puedo cambiar el cupo de una tarjeta sin tener saldo disponible?
Si no te queda margen de compra disponible, puede que no puedas usar esa tarjeta para una operación basada en el cupo, o que el monto posible sea menor. Por ejemplo, una tarjeta activa puede tener casi todo su límite ocupado por compras anteriores. Consultá el crédito libre actualizado y no confundas el límite total asignado con el margen que te queda para utilizar.
¿Qué pasa si no puedo pagar las cuotas del dinero que recibí?
Si se te dificulta pagar, pueden aplicarse las consecuencias previstas en las condiciones de esa financiación y quedar pagos pendientes. Antes de aceptar, probá incluir la cuota en tu presupuesto junto con el alquiler, los servicios, la comida y otros compromisos. Si ya tenés problemas para cumplir, revisá el estado de la operación y buscá orientación financiera confiable antes de asumir otra obligación. No cuentes con ingresos que todavía no tenés confirmados.
¿Es seguro compartir los datos de mi tarjeta para recibir dinero?
No compartas tu PIN, tus claves ni códigos de seguridad de un solo uso para que otra persona opere en tu nombre. Antes de brindar cualquier dato, verificá quién ofrece la financiación y qué información necesita para la operación. Leé las condiciones y conservá los comprobantes. Si te apuran, no identificás quién recibirá tus datos o no entendés cómo tendrás que pagar, frená antes de aceptar.


