
¿Tener recibo de sueldo alcanza para que te aprueben un préstamo? No necesariamente. En los prestamos para empleados en relacion de dependencia, el recibo respalda tus ingresos, pero no garantiza la aprobación ni determina por sí solo si la cuota te conviene.
Es lógico que quieras resolver una necesidad de plata sin comprometer de más tu sueldo ni aceptar condiciones poco claras. Antes de decidir, revisá el costo total, el importe de cada cuota y el impacto en tus gastos habituales. Una cuota puede parecer manejable al principio, pero tiene que seguir entrando en tu presupuesto mes a mes.
En esta guía para 2026 vas a ver qué implica pedir un préstamo con recibo de haberes, qué aspectos suelen evaluarse y qué conviene revisar antes de aceptar. También encontrarás criterios para comparar alternativas y evaluar si un préstamo con sueldo, como el que ofrece Efectivo con Tarjeta, se ajusta a tu situación. El recibo ayuda a acreditar cuánto ganás; una cuota sostenible te permite pagar sin desordenar tus finanzas.
Puntos Clave
- Los prestamos para empleados en relacion de dependencia toman los ingresos laborales como referencia, pero el recibo de sueldo no asegura una respuesta favorable.
- Antes de avanzar, averiguá cómo se evalúa la capacidad de pago y qué información puede formar parte de la solicitud.
- Estimá qué cuota podrías sostener con una cuenta simple que incluya ingresos disponibles, gastos esenciales, obligaciones vigentes e imprevistos.
- Tené a mano tus datos personales y laborales para presentar la información que soliciten.
- Conocé el préstamo con sueldo de Efectivo con Tarjeta, una alternativa personal que toma el recibo de haberes como respaldo.
¿Qué son los préstamos para empleados en relación de dependencia?
¿Tenés un empleo formal y te preguntás si eso alcanza para pedir un préstamo? Puede ayudar a acreditar de dónde vienen tus ingresos, pero no asegura que la solicitud sea aprobada. Los prestamos para empleados en relacion de dependencia son una opción de financiamiento personal que considera ingresos laborales acreditables junto con otros aspectos de la operación.
En la práctica, trabajar en relación de dependencia significa que recibís ingresos por un empleo y contás con un recibo de haberes que los documenta. En el trabajo independiente, los ingresos pueden acreditarse de otras maneras. Esta diferencia ayuda a entender qué información se presenta, pero no determina por sí sola si una persona puede acceder a un crédito.
Un préstamo con recibo de sueldo es financiamiento personal que considera los ingresos laborales acreditables como respaldo, pero el recibo no implica aprobación automática. El monto, las condiciones y la evaluación pueden variar según cada operación. Por eso, además de acreditar tus ingresos, calculá cuánto podrías pagar sin descuidar tus gastos habituales.
¿Qué papel cumple el recibo de sueldo?
El recibo permite mostrar información sobre tus ingresos laborales y sirve como referencia para analizar tu situación. Es un documento de respaldo, no una garantía de aceptación ni una promesa de acreditación inmediata. Tenerlo a mano puede ayudarte a presentar la información con claridad, pero la decisión no depende solo de ese papel.
También pueden considerarse otros criterios y tu capacidad de pago. Si una parte importante de tus ingresos ya se destina a gastos fijos u otras cuotas, por ejemplo, puede quedar menos margen en tu presupuesto. No supongas que dos personas con recibos parecidos recibirán las mismas condiciones: cada solicitud se analiza según su propia situación.
¿Quién suele buscar este tipo de préstamo?
Puede interesarle a un empleado que necesita cubrir un gasto puntual, ordenar una deuda o resolver una necesidad de liquidez. Cada situación es diferente. Tener empleo formal no significa que todas las personas cuenten con los mismos ingresos disponibles, gastos, obligaciones o posibilidades de asumir una cuota.
Separá la urgencia de la decisión. Primero, definí para qué necesitás el dinero y si el gasto puede esperar o resolverse de otra manera. Después, calculá qué cuota podrías sostener junto con tus compromisos actuales. Efectivo con Tarjeta ofrece préstamos personales para empleados en relación de dependencia tomando el recibo de haberes como respaldo, sin garantías prendarias ni avales adicionales. Revisá las condiciones de la operación y el impacto en tu presupuesto antes de comprometerte.
Cómo se evalúa un préstamo con recibo de haberes
La evaluación no se reduce a presentar un recibo. En general, el proceso consiste en compartir información, conocer las condiciones de la propuesta y analizar si la cuota se ajusta a tus ingresos y compromisos. Los detalles pueden cambiar según quien otorga el préstamo y el producto solicitado, así que no hay una lista única de documentos ni una fórmula que se aplique a todos los casos.
Acreditar ingresos permite describir una parte de tu situación; la aprobación depende de la evaluación completa de la solicitud. Tené presente esa diferencia cuando compares opciones de prestamos para empleados en relacion de dependencia. Un documento legible ayuda a comunicar tus datos, pero no anticipa por sí solo el resultado.
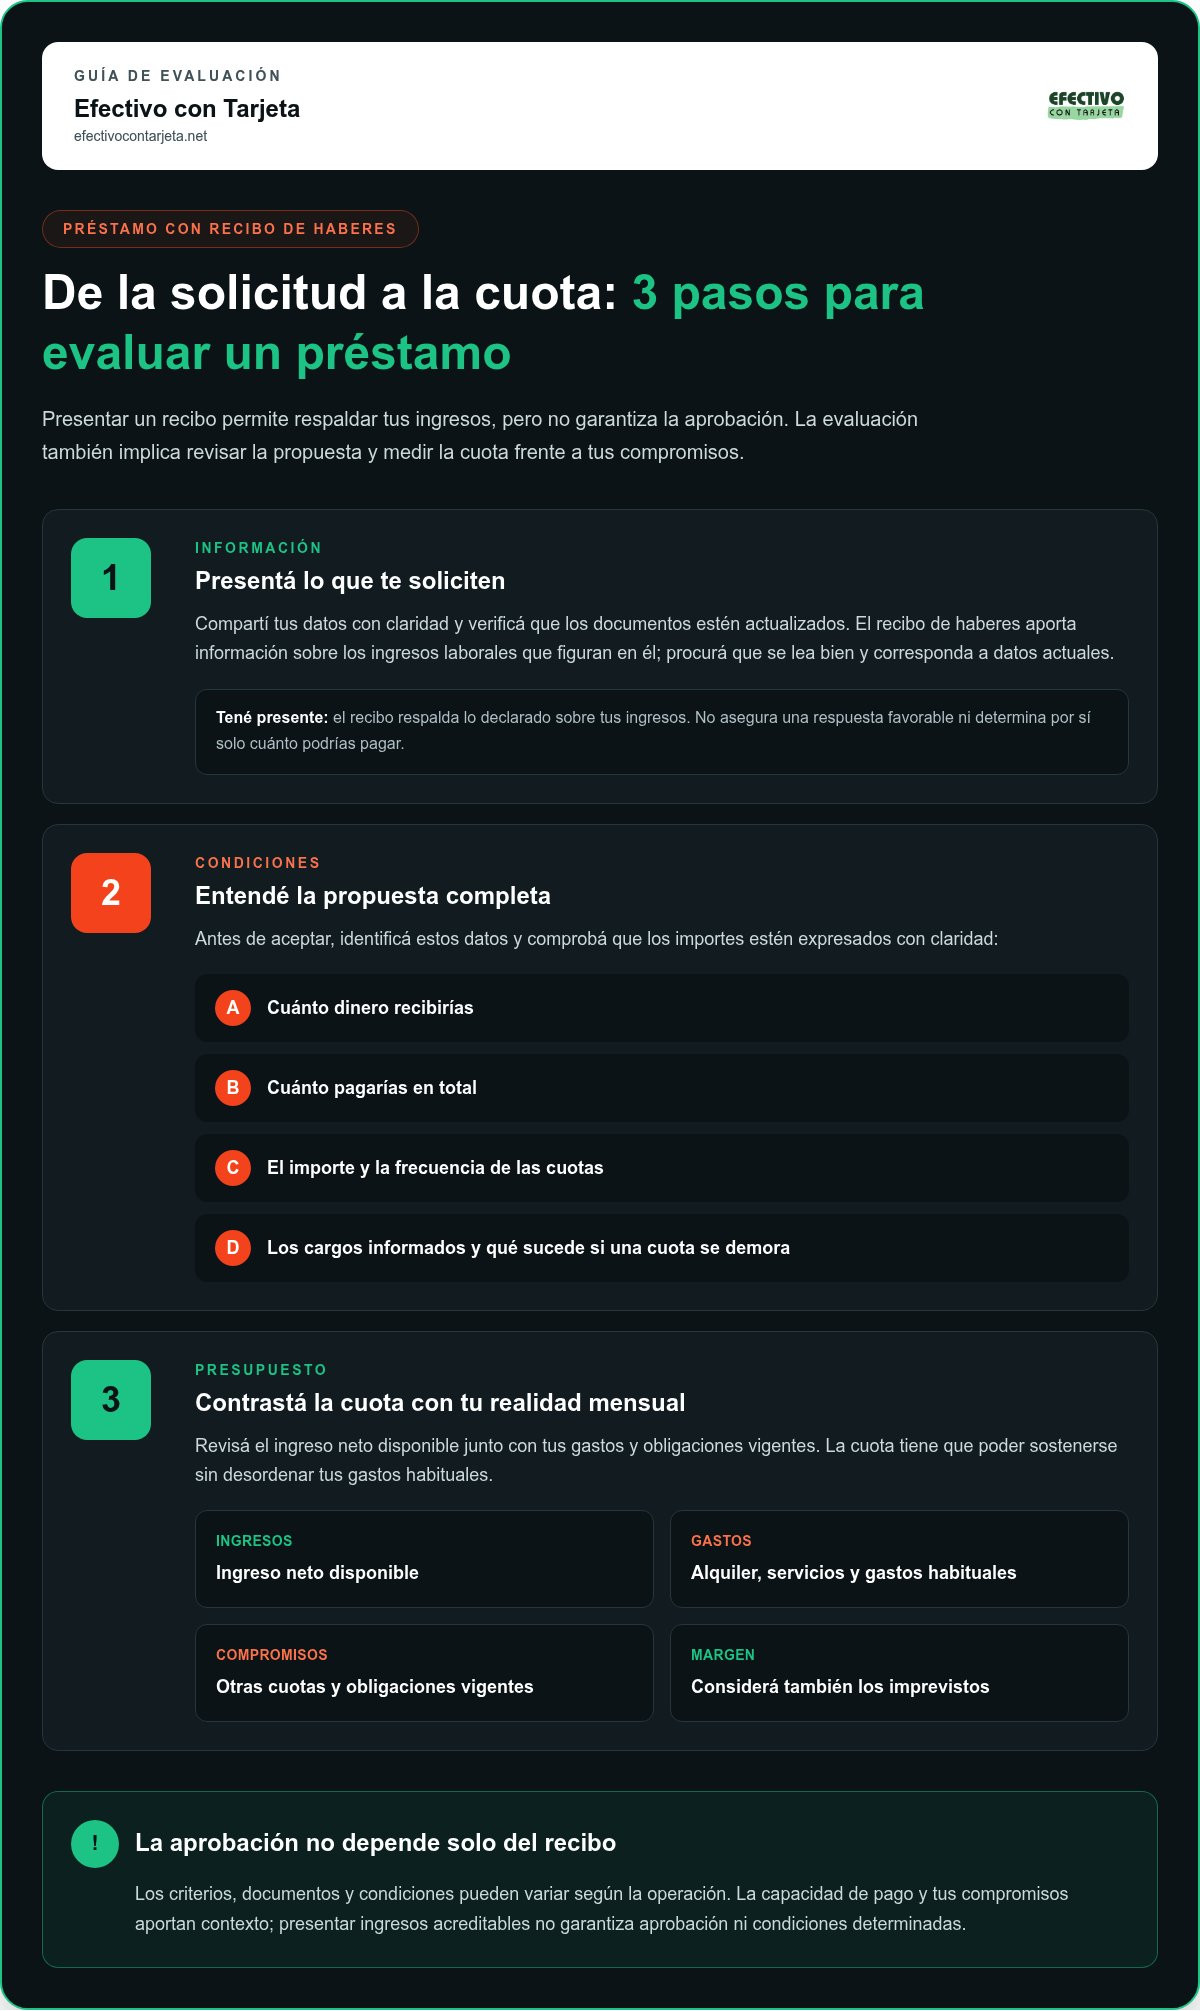
- Presentá la información solicitada. Compartí los datos con claridad y verificá que los documentos estén actualizados.
- Revisá la propuesta. Antes de aceptar, identificá cuánto recibirías, cuánto pagarías en total, el importe y la frecuencia de las cuotas, y los cargos informados.
- Contrastá la cuota con tu presupuesto. Considerá el ingreso neto disponible, tus gastos y las obligaciones mensuales vigentes.
¿Qué información aporta el recibo de haberes?
El recibo muestra la información sobre los ingresos laborales que figuran en ese documento. Revisá que se lea bien y que corresponda a datos actuales. No agregues ni supongas información que el recibo no presenta. Su función es respaldar lo declarado sobre tus ingresos, no certificar que podés afrontar cualquier cuota ni que el préstamo será aprobado.
¿Qué otros factores pueden influir en la evaluación?
La capacidad de pago importa porque una cuota se suma a tus gastos y compromisos existentes. Anotá alquiler, servicios, otras cuotas y gastos habituales; después, compará ese total con el ingreso neto que te queda disponible. La estabilidad de los ingresos también puede aportar contexto, pero no la tomes como un requisito universal ni como garantía de aceptación. Los criterios concretos varían según cada operación.
También pueden variar los documentos solicitados y las condiciones. Leé la propuesta completa y entendé el costo total, el calendario de pagos y qué se indica si una cuota se demora. No te quedes solo con el importe que recibirías: comprendé el compromiso de principio a fin. Al comparar, fijate además en la moneda de la operación y en que los importes estén expresados con claridad, sin confundir el dinero que recibís con el costo de devolverlo.
Podés conocer el préstamo con sueldo de Efectivo con Tarjeta y evaluar sus condiciones junto con tu presupuesto. Revisá qué información se solicita y cómo se organiza el pago. Tener claros esos puntos te permite comparar la propuesta con tus gastos sin asumir que presentar un recibo alcanza para obtener una respuesta favorable.
Cómo saber si la cuota de un préstamo entra en tu presupuesto
Antes de aceptar una cuota, mirá el mes completo, no solo el día en que cobrás. Separá lo que recibís, lo que necesitás para vivir y lo que ya tenés comprometido. Así podés estimar cuánto margen queda sin descuidar los gastos cotidianos ni los imprevistos. No hay un porcentaje universal que defina qué cuota es sostenible para todas las personas: depende de tus ingresos y de cómo se distribuyen.
Una cuota sostenible debe convivir con tus gastos habituales. Usá esta guía para ordenar tus números:
Ingreso disponible: lo que efectivamente tenés para organizar el mes.
Gastos esenciales: vivienda, servicios, alimentos, transporte y otros gastos necesarios.
Obligaciones vigentes: cuotas, pagos y compromisos que ya asumiste.
Margen: lo que queda después de restar esos gastos y obligaciones, teniendo en cuenta gastos variables e imprevistos.
Después, compará ese margen con la cuota que estás considerando. Si el presupuesto queda holgado, pensá cómo cambiaría ante un gasto inesperado. Si queda ajustado, revisá qué pagos tendrías que postergar o reducir. Si no queda margen, sumar una cuota puede dejarte sin espacio para cubrir necesidades del mes. El monto que te ofrecen no define si conviene aceptarlo; importa el esfuerzo que implica devolverlo.
Qué revisar antes de aceptar una cuota
Anotá los gastos fijos, los consumos cotidianos y los pagos de otras obligaciones. Luego revisá el importe de cada cuota, cuántas son y sus fechas de vencimiento. Sumá los gastos que pueden variar, como transporte o servicios, y pensá qué pasaría si tus ingresos bajaran o apareciera un gasto urgente. Si el pago solo cierra en un mes ideal, puede ser difícil sostenerlo en la práctica.
Cómo comparar condiciones sin perder de vista el costo total
Al comparar préstamos, poné lado a lado cuánto dinero recibirías y cuánto devolverías en total. Revisá los intereses, los cargos informados, el calendario de pagos y qué consecuencias se indican ante un atraso. No elijas mirando únicamente la primera cuota: una propuesta puede parecer liviana al comienzo y comprometerte durante más tiempo. En los prestamos para empleados en relacion de dependencia, como en cualquier financiamiento, entender el costo y el compromiso completo ayuda a decidir con más claridad.
Leé las condiciones antes de aceptar y guardá la información de pagos para consultarla después. Si estás evaluando una alternativa respaldada por recibo de haberes, podés conocer el préstamo con sueldo de Efectivo con Tarjeta y considerar cómo encajaría en tu presupuesto.
Qué preparar antes de solicitar un préstamo como empleado
Ordenar la información antes de empezar te ayuda a presentarla con claridad y a comparar propuestas sin apuro. No existe un checklist universal: los datos y documentos pueden variar según el prestamista y el producto. Tomá esta lista como una guía para prepararte, no como una lista de requisitos obligatorios.
Checklist práctico para ordenar la solicitud
Reuní la información que ya tenés y anotá lo que necesitás revisar. Así podés aclarar tus ingresos y las condiciones que querés entender antes de asumir un compromiso.
- Tené a mano tu recibo de haberes. Revisá que se lea bien y que la información esté actualizada.
- Calculá tu margen mensual. Considerá el ingreso disponible después de los gastos cotidianos y los pagos que ya tenés comprometidos.
- Anotá tus preguntas. Incluí el importe de las cuotas, el total a devolver, los cargos, las fechas de vencimiento y qué sucede ante un atraso.
- Organizá tus datos personales y laborales. Según la operación, pueden solicitarte información adicional. No des por sentado que todos los prestamistas piden lo mismo.
También puede servirte comparar qué implica un crédito personal con recibo de sueldo frente a otras alternativas. Enfocate en las condiciones concretas y en cómo encaja cada propuesta en tus finanzas, no solo en que use el recibo como respaldo.
Señales para leer una propuesta con atención
Antes de aceptar, identificá cuánto dinero recibirías y cuánto devolverías en total. Revisá cómo se informan los intereses y otros cargos, cuántas cuotas hay, cuándo vencen y qué consecuencias se detallan si pagás tarde. Si un dato no aparece claro, no lo completes con suposiciones: necesitás conocerlo antes de comprometerte.
Mirá más allá del dinero que tendrías disponible al inicio. Una cuota inicial baja, por sí sola, no muestra el costo completo ni el peso de los pagos siguientes. Contrastá el calendario entero con tus gastos habituales y con el margen que calculaste. Para ordenar las opciones, podés incluir en tu comparación el préstamo con sueldo de Efectivo con Tarjeta, que toma el recibo de haberes como respaldo.
Prestá atención a las promesas de aprobación segura o inmediata. Tener un recibo no equivale a una decisión favorable. Una propuesta responsable debe permitirte entender qué se evalúa y cuáles son sus condiciones. Desconfiá también de los cargos poco claros o de las explicaciones que cambian cuando preguntás por el total a devolver. Si algo no cierra, frená y revisalo antes de aceptar.
Cuando tengas la información ordenada, volvé a tus números: ¿podés pagar cada cuota en la fecha prevista sin dejar de cubrir lo esencial? Si la respuesta depende de que no surja ningún gasto inesperado, la propuesta puede no darte suficiente margen. Prepararte no te obliga a solicitar un préstamo; te ayuda a decidir si los préstamos para empleados en relación de dependencia se ajustan a tu situación.
Préstamo con sueldo de Efectivo con Tarjeta: una opción para evaluar
Si trabajás en relación de dependencia y necesitás liquidez, un préstamo personal con recibo de haberes puede ser una alternativa para considerar. Efectivo con Tarjeta ofrece préstamos con sueldo y toma el recibo como respaldo. La aprobación no está garantizada: cada operación requiere una evaluación y conviene analizar sus condiciones junto con tu presupuesto.
Qué ofrece Efectivo con Tarjeta a empleados formales
El préstamo con sueldo de Efectivo con Tarjeta está dirigido a empleados en relación de dependencia y se respalda con el recibo de haberes. Se ofrece sin garantías prendarias ni avales adicionales. El recibo respalda los ingresos laborales, pero no reemplaza la evaluación individual ni implica que todas las solicitudes tengan el mismo resultado.
Es distinto del préstamo con tarjeta de crédito. Aunque ambos son opciones de financiamiento, no son el mismo producto ni tienen el mismo respaldo: en este caso, se toma como referencia el recibo de haberes. Tener clara esa diferencia te ayuda a comparar alternativas según tu situación, sin confundir el respaldo del préstamo con la forma en que pensás cubrir un gasto.
Para evaluar los préstamos para empleados en relación de dependencia, compará qué información se considera y cómo se presentan las condiciones. Más allá del nombre, revisá el importe total a devolver, las cuotas y sus vencimientos. Así entendés el compromiso completo antes de avanzar, en lugar de decidir solo por la posibilidad de obtener dinero.
Cómo seguir si estás considerando solicitarlo
Primero, definí cuánto margen real tenés después de cubrir tus gastos y compromisos habituales. Después, leé las condiciones de la operación y fijate si entendés el costo total, el calendario de pagos y cualquier cargo informado. Si un punto no está claro, no lo des por supuesto: necesitás conocerlo para evaluar la propuesta con criterio.
La evaluación individual no equivale a una aprobación asegurada, y tener recibo tampoco alcanza por sí solo. Usá la información disponible para valorar si esta alternativa responde a tu necesidad y si sus pagos podrían convivir con tus gastos mensuales. Si querés profundizar, buscá información sobre préstamos con recibo de sueldo urgente y aplicá los mismos criterios al comparar condiciones.
Si te interesa esta opción, revisá sus condiciones con calma y comparalas con tu presupuesto antes de decidir. Conocé el préstamo con recibo de sueldo de Efectivo con Tarjeta y evaluá si se ajusta a lo que necesitás.
Elegí el próximo paso con tus números claros
Antes de avanzar, definí qué necesidad querés resolver y qué monto realmente necesitás. Tener ese límite te ayuda a no tomar más de lo necesario y a comparar propuestas con una referencia concreta. Después, pensá cuál es el máximo que podrías destinar a una cuota sin depender de que cada mes salga perfecto.
Si estás evaluando prestamos para empleados en relacion de dependencia, usá esa cuenta como punto de partida. Leé las condiciones completas, revisá el total a devolver y decidí con tiempo. Pedir un préstamo puede ser una herramienta, pero no tenés que aceptar una propuesta si hay algo que no entendés o no te cierra.
Conocé la alternativa de Efectivo con Tarjeta y evaluá si se ajusta a tu situación: Conocé el préstamo con recibo de sueldo de Efectivo con Tarjeta. Un paso informado te permite avanzar con más confianza y cuidar tu tranquilidad financiera.
Preguntas frecuentes sobre préstamos para empleados
¿Tener recibo de sueldo garantiza que me aprueben un préstamo?
No. El recibo sirve para mostrar ingresos, pero no obliga a quien presta a aprobar la solicitud. En los prestamos para empleados en relacion de dependencia, la respuesta puede depender de la evaluación de cada operación. Por ejemplo, si tus ingresos varían o ya destinás una parte a otros pagos, esos datos pueden ser relevantes. Presentá información precisa y no des por segura una aprobación antes de conocer las condiciones.
¿Puedo pedir un préstamo si ya tengo otras cuotas?
Podés iniciar una consulta, pero tener otras cuotas puede influir en la evaluación y en el margen que te queda para sumar un pago. Antes, anotá cuánto debés, cuánto pagás por mes y cuándo terminan esos compromisos. Una cuota que está por finalizar puede afectar tu presupuesto de manera distinta a otra que recién empieza. Informá tus obligaciones vigentes si te las preguntan.
¿Qué diferencia hay entre un préstamo con recibo de sueldo y un adelanto de sueldo?
Un préstamo con recibo de sueldo es un financiamiento personal que considera tus ingresos laborales como respaldo. Un adelanto de sueldo suele referirse a recibir antes una parte de un ingreso que esperás cobrar, aunque la modalidad depende de quien lo ofrece y de sus condiciones. No asumas que tienen el mismo costo o forma de devolución. Compará cuánto recibís, cuánto devolvés y en qué fechas se hacen los pagos.
¿Qué pasa si cambio de trabajo mientras estoy pagando un préstamo?
Cambiar de trabajo no elimina las cuotas pendientes. Revisá el acuerdo que aceptaste para conocer las fechas y los medios de pago previstos, y conservá los comprobantes. Si cambia la forma en que cobrás o necesitás actualizar información, usá los canales oficiales del prestamista para consultar cómo proceder. Organizá el cambio antes del vencimiento de una cuota para evitar confusiones.
¿Puedo solicitar un préstamo si estoy en período de prueba?
Depende de la evaluación y de las condiciones de cada prestamista; no hay una respuesta que se aplique automáticamente a todas las solicitudes. Antes de iniciar, calculá tu presupuesto con prudencia y considerá que tu situación laboral todavía puede cambiar. Si presentás información de ingresos, asegurate de que refleje tu situación actual. Leé las condiciones del producto y no tomes el período de prueba como aprobación ni como rechazo automático.
¿Qué debería revisar antes de compartir mis datos para solicitar un préstamo?
Verificá que estés usando un canal oficial y que entiendas para qué te piden cada dato. Antes de enviar un recibo o información personal, revisá que el destinatario y el trámite sean los correctos. No compartas contraseñas, claves de acceso ni códigos de seguridad: no son necesarios para explicar tus ingresos. Leé también el aviso de privacidad y evitá enviar documentos por enlaces o mensajes inesperados que no puedas verificar.


