
¿El adelanto más rápido es siempre el que más te conviene? No necesariamente. Un adelanto financiero con tarjeta puede ser un retiro de efectivo desde la tarjeta o un préstamo que utiliza el margen de compra disponible. Aunque ambas opciones se relacionan con el crédito de la tarjeta, funcionan de manera distinta y pueden tener costos y formas de pago diferentes.
Antes de aceptar, mirá más allá del monto que recibirías: revisá las cuotas, los cargos, el Costo Financiero Total (CFT) y cuánto vas a devolver en total. También compará esas condiciones con otras alternativas, como pagar directamente con la tarjeta o solicitar un préstamo con recibo de sueldo.
En esta guía vas a conocer las diferencias entre un adelanto en efectivo y un préstamo con tarjeta, qué datos comparar y qué revisar antes de elegir. También vas a ver cómo el préstamo con tarjeta de Efectivo con Tarjeta convierte el margen disponible en dinero en efectivo, sin confundirlo con un retiro hecho desde la tarjeta.
Puntos Clave
- Identificá qué operación te ofrecen: retirar efectivo desde la tarjeta y pedir un préstamo con el margen disponible no son lo mismo.
- Tomá el cupo disponible como referencia, no como aprobación automática del préstamo.
- Compará el mecanismo, el uso del cupo y la forma de pago del adelanto de cajero, el préstamo con tarjeta y el préstamo personal con recibo de sueldo.
- Antes de decidir, calculá el total a devolver y revisá por separado la tasa, los cargos, las cuotas, los vencimientos y qué ocurre si te atrasás.
- Si evaluás un préstamo con tarjeta, entendé cómo convierte el margen de compra disponible en efectivo y qué condiciones tiene el plan de pago.
Qué es un adelanto financiero con tarjeta y qué necesidad resuelve
Si tenés que cubrir un gasto y necesitás liquidez, una tarjeta puede ser parte de la solución. Sin embargo, hay más de una manera de obtener efectivo a partir de ella. Identificar la operación te ayuda a saber qué cupo se utiliza y cómo se devuelve el dinero.
Un adelanto financiero con tarjeta es una operación que permite obtener efectivo usando el crédito disponible de una tarjeta, ya sea mediante un retiro o un préstamo asociado a su margen de compra. Aunque ambas alternativas pueden darte dinero, no son idénticas: cambian el canal, las condiciones y la forma de devolución. Para una explicación general del concepto, podés consultar Qué es un adelanto financiero con tarjeta.
Qué significa financiarse con el cupo de una tarjeta
En un préstamo con tarjeta, el dinero se obtiene utilizando el margen de compra disponible. Ese margen funciona como referencia para una operación que convierte crédito en efectivo. Puede limitar el monto posible, pero tener cupo no significa que el préstamo esté aprobado automáticamente.
Las cuotas y las demás condiciones dependen de la propuesta que aceptes. Antes de avanzar, fijate cuánto recibirías y cómo se organizaría la devolución. Así podés distinguir un préstamo que usa el margen de compra de una compra común que pagás con la tarjeta.
Por qué no todos los adelantos son iguales
Un adelanto retirado por cajero se solicita desde la tarjeta y se entrega por ese canal, sujeto a los límites y condiciones correspondientes. En cambio, un préstamo con tarjeta utiliza el margen de compra disponible para acceder al dinero y puede tener un plan de pago propio. No des por sentado que ambas operaciones se liquidan de la misma manera.
La diferencia práctica está en cómo se inicia la operación y cómo se organiza la devolución. En un retiro, el importe se registra como adelanto de efectivo en la tarjeta. En un préstamo, aceptás una propuesta con sus propias cuotas y condiciones. Por eso, compará los términos de cada alternativa, no solo la facilidad para obtener el dinero.
Por ejemplo, si necesitás cubrir un arreglo y tenés margen en la tarjeta, podrías considerar un adelanto de efectivo o un préstamo que convierta el margen disponible en dinero. El nombre puede sonar parecido, pero el mecanismo y el compromiso de pago pueden ser distintos.
En síntesis, identificá de dónde sale el dinero y qué operación estás aceptando. Esa diferencia te da una base más clara para comparar alternativas y entender cuál se ajusta mejor a tu necesidad. Después, revisá el monto, las cuotas y el costo total.
Cómo funciona un adelanto financiero con tarjeta desde la solicitud hasta el pago
El proceso empieza antes de recibir el dinero: primero revisás cuánto margen tenés y qué compromiso asumirías. Seguir estos pasos te permite ordenar la decisión y evitar confundir el cupo disponible con una aprobación o una oferta definida.
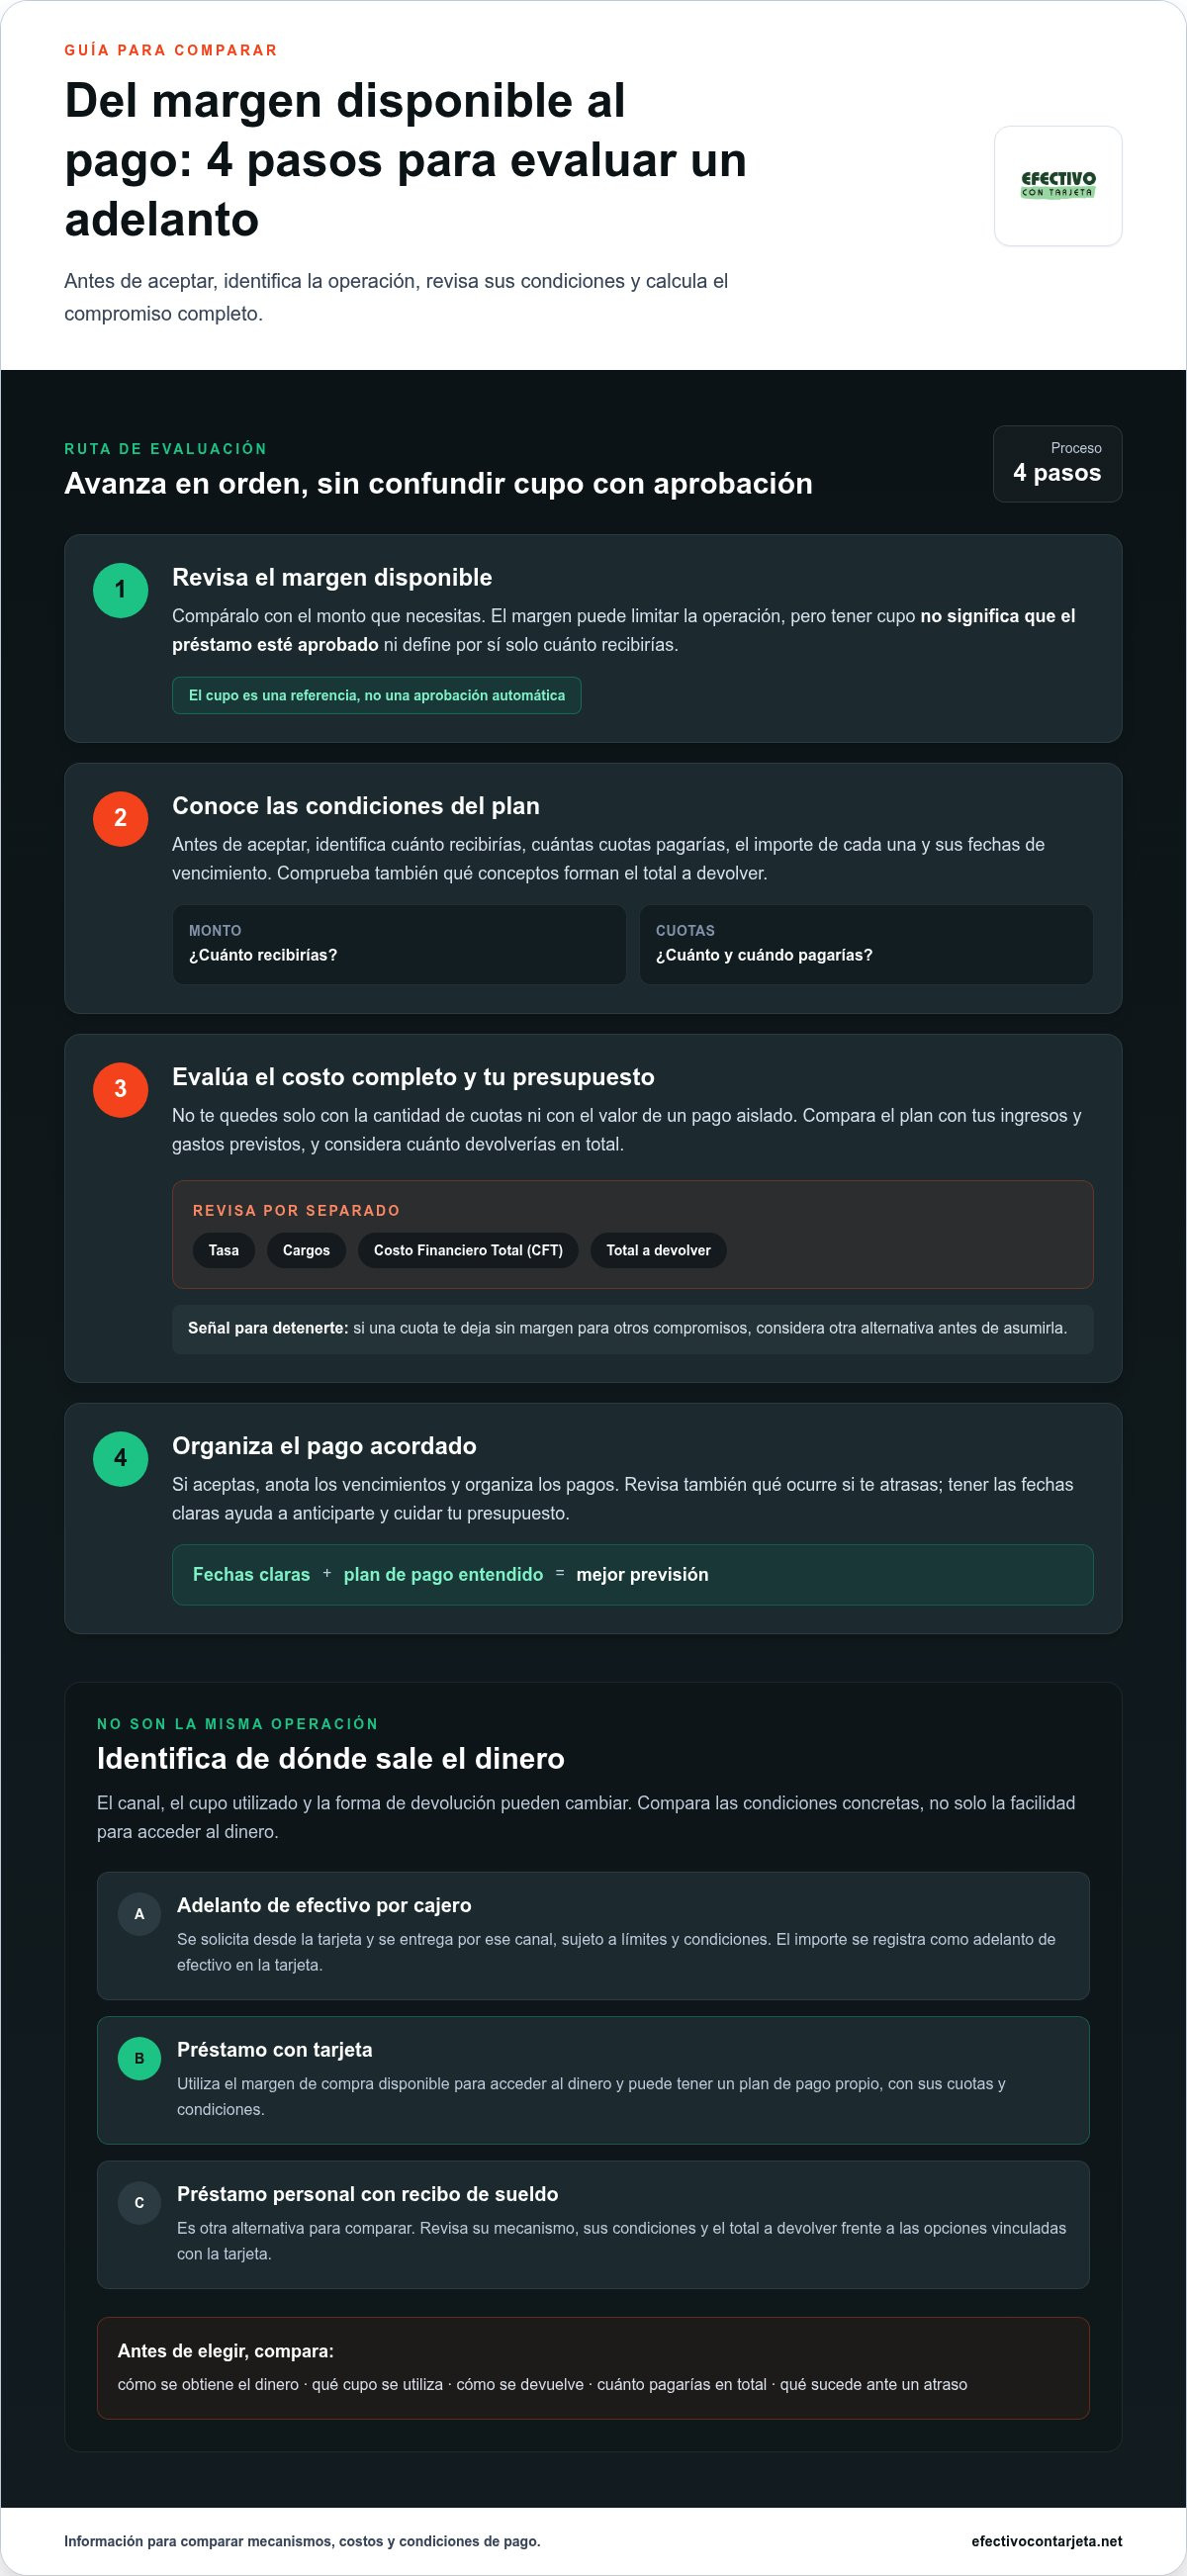
- Revisá el margen disponible. Consultá el cupo de compra de tu tarjeta y comparalo con el monto que necesitás. Ese margen puede establecer un límite para la operación, pero no garantiza que la solicitud se apruebe ni determina por sí solo cuánto podrías recibir.
- Conocé las condiciones. Antes de aceptar, identificá cuánto recibirías, cuántas cuotas pagarías, cuál sería el importe de cada una y cuándo vencerían. Revisá también qué conceptos se incluyen en el total a devolver.
- Evaluá la propuesta completa. Compará el plan con tus ingresos y gastos previstos. Si una cuota te deja sin margen para otros compromisos, frená y considerá otra alternativa antes de asumirla.
- Cumplí el plan acordado. Si aceptás la operación, anotá los vencimientos y organizá los pagos. Tener las fechas claras desde el principio ayuda a anticiparte y a evitar que un olvido complique tu presupuesto.
Qué revisar antes de iniciar la solicitud
Tené a mano información correcta sobre la tarjeta y tus datos personales. Después, comprobá si el margen disponible alcanza para la necesidad concreta y evitá comprometer todo el cupo sin considerar tus otros gastos. El cupo sirve como referencia para iniciar la consulta, no confirma la aprobación: la operación depende de la evaluación y de la propuesta correspondiente.
Para ampliar el tema, la guía «Préstamos con tarjeta de crédito: cómo funcionan y qué revisar en 2026» puede ayudarte a identificar qué aspectos mirar. Avanzá cuando entiendas el mecanismo y las condiciones que te presentan.
Qué ocurre al elegir un plan de pago
No te quedes solo con la cantidad de cuotas. Revisá cuánto representa cada pago, en qué fechas vence y qué conceptos componen el total a devolver. Una cuota que parece manejable por separado puede pesar de otra manera al sumarse a tus gastos habituales. Anotá los datos y comparalos antes de aceptar.
También podés consultar la guía «Adelantos en efectivo: opciones, diferencias y qué revisar en 2026» para profundizar en las modalidades de retiro y sus condiciones. Si evaluás un préstamo que utiliza el margen de compra, conocé cómo funciona el préstamo con tarjeta de Efectivo con Tarjeta y revisá el plan de pago antes de comprometerte.
Préstamo con tarjeta, adelanto de cajero o préstamo personal: qué comparar
Si necesitás efectivo, compará cómo se obtiene y cómo se devuelve cada alternativa. Un adelanto financiero con tarjeta puede referirse a operaciones distintas, así que no alcanza con mirar cuál permite acceder al dinero. Revisá qué cupo compromete, qué condiciones aplican y cuánto terminarías pagando.
| Alternativa | Mecanismo y uso del cupo | Forma de pago | Qué revisar |
|---|---|---|---|
| Adelanto desde cajero | Retirás efectivo mediante la tarjeta. La operación queda sujeta a sus límites y condiciones. | Se devuelve según las condiciones aplicables al adelanto en esa tarjeta. | Límite para retirar, cargos, intereses, vencimientos y total a pagar. |
| Préstamo con tarjeta | El préstamo convierte el margen de compra disponible en dinero en efectivo. | Se establece un plan de pago con cuotas y condiciones propias de la propuesta. | Monto que recibís, cuotas, fechas, cargos y total a devolver. |
| Préstamo personal con recibo de sueldo | Se solicita como préstamo y toma el recibo de sueldo como respaldo de la modalidad. | La devolución se organiza según las condiciones de la propuesta aceptada. | Importe, cuotas, vencimientos, conceptos incluidos y total a pagar. |
La tabla ordena la comparación, pero no significa que una opción siempre cueste menos o convenga más. Los costos y las condiciones pueden variar según el producto y la evaluación de cada solicitud. Revisá la propuesta concreta antes de decidir.
Adelanto desde cajero frente a préstamo con tarjeta
El retiro desde un cajero está sujeto a las condiciones de la tarjeta. Consultá qué límite se aplica y cómo se incorpora el importe a tus pagos. El préstamo con tarjeta, en cambio, usa el margen de compra disponible para acceder a efectivo y puede tener un plan de cuotas propio. Aunque ambas opciones parten de una tarjeta, el mecanismo y la devolución no son necesariamente iguales.
Compará el costo total y la forma de pago, no solo cuál alternativa te permite acceder al dinero. Para ampliar la comparación, podés consultar la guía «Dinero en efectivo con cupo de tarjeta: opciones y claves en 2026».
Préstamo con tarjeta frente a préstamo con recibo de sueldo
Estas modalidades se apoyan en elementos diferentes: una considera el margen de compra disponible de la tarjeta y la otra se vincula con el recibo de sueldo. Eso no permite anticipar por sí solo qué monto ofrecerán ni qué condiciones tendrá cada propuesta. En ambos casos, compará los datos concretos y evaluá cómo encajan las cuotas en tu presupuesto.
Si considerás la alternativa asociada a tus ingresos, la guía «Préstamos con recibo de sueldo urgente: guía para elegir en 2026» puede ayudarte a decidir qué aspectos comparar.
Cómo evaluar el costo y las condiciones antes de aceptar un adelanto
Antes de aceptar un adelanto financiero con tarjeta, compará cuánto dinero vas a recibir con cuánto tendrás que devolver. Una cuota baja puede parecer más llevadera, pero no muestra por sí sola el costo completo ni cuánto tiempo estarás pagando. Revisá la propuesta entera y cada concepto informado.
Para conocer el costo total, considerá todos los cargos informados. No tomes la tasa, el monto recibido o el valor de una cuota como única medida. Si la propuesta informa el Costo Financiero Total (CFT), usalo para entender mejor el costo del financiamiento junto con el detalle de cargos, cuotas y fechas.
Qué datos poner lado a lado
Anotá en un mismo lugar el monto neto que recibirías y el total que devolverías. Después, verificá si las cuotas, sus vencimientos y los cargos detallados coinciden con lo que te explicaron. Así podés detectar la diferencia entre el dinero que necesitás hoy y el compromiso que asumirías durante el plazo de pago.
- Monto neto: cuánto recibirías efectivamente.
- Total a devolver: cuánto sumarían todos los pagos.
- Cuotas y vencimientos: cuánto pagarías y en qué fechas.
- Cargos y tasa: qué conceptos aparecen en la propuesta y cómo inciden en el costo.
- CFT: revisalo cuando esté informado y comparalo para evaluar el costo financiero en conjunto.
Si dos propuestas tienen cuotas distintas, no elijas automáticamente la más baja. Una cuota menor puede corresponder a más pagos. Compará el total y el calendario completo para entender qué alternativa se ajusta mejor a tus ingresos.
Cómo cuidar tu presupuesto y tus datos
Sumá las cuotas a tus gastos habituales y fijate si podrías pagarlas en un mes con otros compromisos. Leé las condiciones completas antes de aceptar y guardá la información de la operación, incluida la propuesta y las fechas de vencimiento. Así podés revisar lo acordado cuando lo necesites.
Protegé tus datos durante el proceso. No compartas claves ni códigos de seguridad por mensajes o llamadas. Si te piden un pago previo para liberar fondos, frená y verificá cuidadosamente la operación por un canal oficial antes de transferir dinero. No te apures ante la presión de resolver el gasto: primero entendé qué te están cobrando y por qué.
Antes de comprometerte, asegurate de identificar el monto que recibirías, el total a devolver y cada vencimiento. Si evaluás un préstamo que usa el margen de compra de tu tarjeta, conocé las opciones de préstamo con tarjeta y revisá la propuesta para decidir con claridad.
Cómo solicitar un préstamo con tarjeta con Efectivo con Tarjeta
Si después de comparar alternativas querés usar el margen de compra de tu tarjeta para obtener efectivo, podés solicitar un préstamo con tarjeta de Efectivo con Tarjeta. A diferencia de un retiro por cajero, esta modalidad convierte el margen disponible en dinero y organiza la devolución mediante un plan de pago.
Es una forma de adelanto financiero con tarjeta, pero el cupo disponible no garantiza la aprobación ni define por sí solo el monto. La propuesta depende de la evaluación y de las condiciones aplicables. Antes de aceptar, entendé cuánto recibirías y qué compromiso asumirías.
Qué ofrece el préstamo con tarjeta
El préstamo con tarjeta de Efectivo con Tarjeta utiliza el margen de compra disponible de una tarjeta de crédito para acceder a efectivo. Los planes de pago se adaptan al límite de la tarjeta, por eso conviene revisar la propuesta concreta y no asumir que todo el cupo podrá convertirse en dinero. El margen disponible sirve como referencia, no confirma automáticamente la aprobación ni un monto determinado.
Efectivo con Tarjeta también ofrece préstamos con recibo de sueldo. Es una modalidad distinta, basada en otro respaldo. Compará sus condiciones con las del préstamo con tarjeta según tu situación y capacidad de pago.
Cómo avanzar con una decisión informada
Antes de aceptar una propuesta, leé el monto ofrecido, la cantidad y el importe de las cuotas, sus vencimientos y el total a devolver. Revisá que esos pagos puedan convivir con tus gastos habituales. Si no podés anticipar cómo vas a cubrir las cuotas, tomarte un momento para comparar puede ayudarte a evitar un compromiso difícil de sostener.
Para ordenar la decisión, repasá estos puntos con la propuesta a la vista:
- Confirmá cuánto dinero recibirías y qué margen de tu tarjeta se utilizaría.
- Revisá el plan de cuotas, las fechas de vencimiento y el total que devolverías.
- Evaluá si los pagos encajan en tu presupuesto sin descuidar otros gastos.
- Aceptá solo cuando entiendas las condiciones y puedas cumplir con el plan.
No elijas solo por la rapidez con la que esperás resolver un gasto. También importan la claridad sobre el monto, las cuotas y el compromiso total. Una decisión informada empieza por entender cómo funciona la operación y qué impacto tendrá en tus próximos pagos.
Conocé el préstamo con tarjeta de Efectivo con Tarjeta y revisá la propuesta para evaluar si se ajusta a tu presupuesto.
Elegí un compromiso que puedas sostener
Antes de dar el próximo paso, pensá qué lugar tendría una nueva cuota en tu presupuesto durante los meses siguientes. No se trata solo de resolver un gasto de hoy, sino de elegir una alternativa que puedas afrontar sin desordenar tus otros compromisos. Si los números te cierran y entendés la propuesta, vas a poder decidir con más tranquilidad.
Efectivo con Tarjeta ofrece préstamos que convierten el margen disponible de la tarjeta en efectivo. También ofrece la renovación del préstamo a clientes que hayan cumplido puntualmente con sus cuotas, sujeta a evaluación. Si analizás un adelanto financiero con tarjeta, revisá la propuesta concreta y elegí con claridad, sin apurarte por la necesidad del momento.
Conocé el préstamo con tarjeta de Efectivo con Tarjeta y evaluá si esta alternativa encaja con tu situación. Revisá las condiciones y elegí un plan de pago que puedas sostener.
Preguntas frecuentes sobre adelantos con tarjeta
¿Necesito tener cupo disponible para pedir un adelanto financiero con tarjeta?
Para un préstamo que utiliza el margen de compra, necesitás disponibilidad en la tarjeta, aunque eso no asegura que la solicitud se apruebe ni define el monto ofrecido. Si tenés otros consumos pendientes o compras en cuotas, el margen disponible puede cambiar. Revisá el disponible actualizado antes de iniciar la consulta y no cuentes con dinero que todavía no fue aprobado.
¿Puedo pedir un adelanto con tarjeta si ya tengo compras en cuotas?
Podés iniciar una consulta, pero las cuotas vigentes pueden reducir el margen de compra disponible. Por ejemplo, si una compra todavía ocupa parte del límite, quizás tengas menos margen para una nueva operación. Revisá el disponible actualizado en los canales de tu tarjeta y considerá cuánto destinás cada mes a esas cuotas antes de sumar otro compromiso.
¿El préstamo con tarjeta aparece en el resumen de la tarjeta?
No necesariamente como una compra o un adelanto hecho directamente con la tarjeta. La forma de registrar y devolver un préstamo depende de cómo se instrumenta la operación y de las condiciones aceptadas. Leé la documentación para identificar quién recibe los pagos, por qué canal y en qué fechas. Después, compará esa información con el resumen para reconocer los consumos propios de la tarjeta.
¿Qué hago si me piden transferir dinero para liberar un adelanto?
No transfieras bajo presión. Un pedido de pago previo para liberar fondos requiere una verificación cuidadosa, especialmente si llega por un mensaje o una llamada inesperada. Revisá la propuesta y los datos por un canal oficial que hayas buscado por tu cuenta, no mediante enlaces o teléfonos incluidos en el pedido. No compartas claves ni códigos de seguridad y guardá los mensajes y comprobantes.
¿Qué pasa si me atraso en una cuota del préstamo con tarjeta?
Un atraso puede generar consecuencias previstas en las condiciones del préstamo, como cargos adicionales o gestiones de cobro. El efecto concreto depende de lo que aceptaste. Revisá el contrato para entender qué se aplica y cómo regularizar el pago. Si advertís que no vas a llegar al vencimiento, consultá cuanto antes los canales oficiales indicados en la documentación y conservá registro de cualquier acuerdo.
¿Puedo usar una tarjeta de débito para pedir un préstamo con tarjeta?
No para la modalidad que utiliza el margen de compra de una tarjeta de crédito: una tarjeta de débito no tiene ese cupo de financiación. No confundas el saldo disponible en una cuenta con el límite de compra de una tarjeta de crédito. Si buscás una alternativa sin ese margen, el préstamo con recibo de sueldo es una modalidad distinta, sujeta a sus propias condiciones y evaluación.


