
¿Necesitás efectivo y pensás que alcanza con retirarlo de un cajero? Si buscás obtener efectivo con tarjeta de credito, distinguí primero dos opciones que suelen confundirse: el adelanto que ofrece el emisor de tu tarjeta y un préstamo que toma como referencia el margen disponible para compras. No los gestiona necesariamente la misma entidad y sus condiciones de devolución pueden ser distintas.
Antes de aceptar una operación, anotá cuánto dinero recibirías, cuánto devolverías en total, cuántas cuotas pagarías y cuándo vence cada una. Revisá también los intereses y cargos informados. Si algún dato no está claro, pedí una explicación en palabras simples antes de seguir.
En esta guía vas a conocer las alternativas, identificar cuál se ajusta a lo que buscás y comparar las condiciones de pago. También vas a encontrar una lista de datos para preparar antes de solicitar. Así podés evaluar un préstamo con tarjeta sin confundirlo con un retiro gestionado por el emisor y decidir con los números a la vista.
Puntos Clave
- Al buscar obtener efectivo con tarjeta de credito, identificá quién gestiona la operación: el emisor de la tarjeta o una entidad que ofrece un préstamo basado en el margen de compra.
- Tomá el cupo disponible como un dato para evaluar la opción, no como garantía de aprobación.
- Compará el efectivo que recibís con el total que devolverás y revisá el plan de pago antes de aceptar.
- Prepará la información de tu tarjeta y usá una lista de verificación para avanzar con más claridad.
- El préstamo con tarjeta de Efectivo con Tarjeta transforma margen disponible en efectivo y ofrece un plan de pago adaptado al límite de la tarjeta.
Obtener efectivo con tarjeta de crédito: conoce las opciones
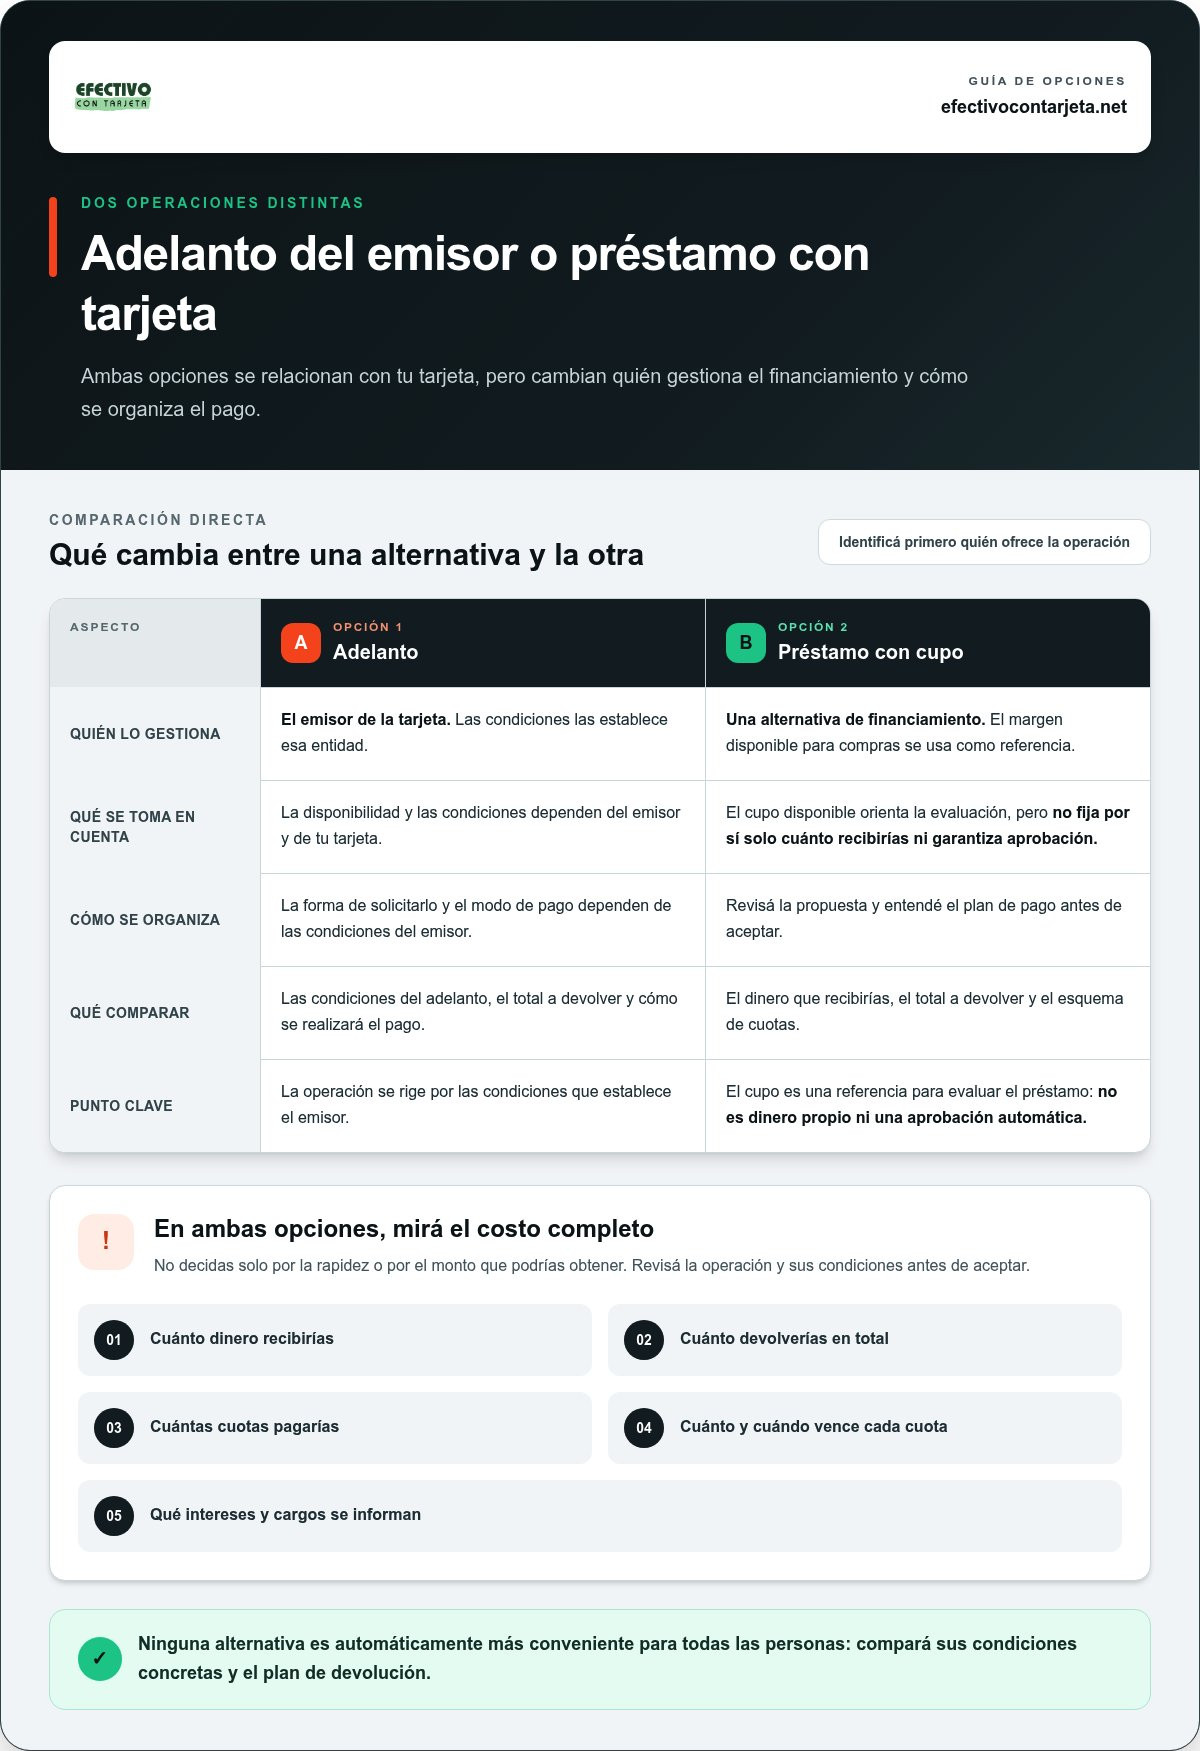
La frase obtener efectivo con tarjeta de credito puede referirse a operaciones distintas. Una es el adelanto que solicitás al emisor de la tarjeta. Otra es un préstamo que usa como referencia el margen disponible para compras. Aunque ambas se relacionan con tu tarjeta, cambia quién gestiona el financiamiento y cómo se organiza el pago.
La disponibilidad y las condiciones dependen de la modalidad que elijas y de la tarjeta. No te guíes solo por la posibilidad de retirar o recibir dinero: identificá la operación y leé cómo se devuelve. Para entender el concepto de adelanto, podés consultar esta explicación sobre el préstamo en efectivo con tarjeta de crédito. Después, compará esa modalidad con un préstamo basado en el cupo.
¿Qué significa obtener efectivo usando el límite de una tarjeta?
El cupo es el margen disponible para hacer compras. En un préstamo con tarjeta, ese margen se usa como referencia para evaluar el financiamiento. No es dinero propio ni una extensión sin costo: si aceptás, asumís la obligación de devolver el préstamo según las condiciones acordadas. Para conocer otras posibilidades y claves, revisá esta guía sobre dinero en efectivo con cupo de tarjeta.
Convertir cupo disponible en efectivo significa usar el margen de compra de tu tarjeta como referencia para un préstamo que recibís en dinero y luego tenés que pagar. El cupo influye en la evaluación, pero no determina por sí solo cuánto te prestarán ni garantiza una aprobación. Antes de avanzar, revisá el plan de pago completo.
Adelanto del emisor o préstamo con tarjeta: no son lo mismo
El adelanto se gestiona bajo las condiciones que establece el emisor de tu tarjeta. La disponibilidad, la forma de solicitarlo y el modo de pago dependen de esa entidad y de tu tarjeta. En cambio, un préstamo con tarjeta es una alternativa de financiamiento que usa el margen disponible para compras como referencia. Son operaciones distintas y ninguna resulta automáticamente más conveniente para todas las personas.
Para distinguirlas, fijate en quién te entrega el dinero y qué detalle de pago te presentan. Si la operación la ofrece el emisor, revisá sus condiciones. Si es un préstamo basado en el cupo, compará cuánto recibís, cuánto devolvés y cómo se organiza el pago. No decidas solo por la rapidez o por el monto que podrías obtener.
- Adelanto: depende de las condiciones del emisor de la tarjeta.
- Préstamo con cupo: el margen disponible para compras sirve de referencia para el financiamiento.
- En ambos casos: revisá el total a devolver y las condiciones antes de aceptar.
Identificar la modalidad evita confundir el cupo disponible con efectivo propio. La diferencia importa porque cada opción tiene su propio esquema de solicitud y devolución. Con esa base clara, el próximo paso es entender cómo funciona el préstamo que convierte el cupo en efectivo.
Cómo funciona un préstamo que convierte el cupo en efectivo
El proceso empieza por revisar cuánto margen de compra tenés y entender las condiciones del financiamiento. Luego podés iniciar la solicitud y evaluar el plan de pago antes de aceptar. El cupo sirve como referencia para analizar el préstamo, pero no fija por sí solo cuánto podrías recibir ni asegura que la solicitud sea aprobada.
Qué papel cumple el margen de compra disponible
El margen disponible es la parte del límite de compra de tu tarjeta que todavía podés utilizar. Las compras recientes y las obligaciones vigentes pueden modificarlo. Consultá el dato actualizado en los canales de tu emisor antes de iniciar una solicitud, en vez de calcularlo de memoria. La disponibilidad es una referencia para la evaluación, no una suma aprobada ni una garantía de resultado.
El cupo disponible orienta cuánto financiamiento se puede evaluar, pero el dinero recibido genera una obligación de pago según el plan que aceptes. Tenelo presente desde el principio. Así evitás calcular tus gastos como si el margen fuera efectivo propio o como si no afectara tus compromisos.
Qué ocurre desde la solicitud hasta el plan de cuotas
En un préstamo con tarjeta, el margen disponible se toma como referencia para evaluar una alternativa de financiamiento. Si recibís una propuesta, separá dos datos: cuánto dinero recibirías y cuál sería el total a devolver. También necesitás entender cuántas cuotas incluye, cuánto corresponde pagar en cada una y cuándo vence. Una cuota que parece manejable no alcanza para comparar si desconocés el costo total.
La gestión puede ser ágil, pero el tiempo de acreditación puede depender de cada caso. No tomes una fecha como universal ni te comprometas con un gasto contando con dinero que todavía no recibiste. La página de la FDIC ofrece una referencia sobre préstamo con tarjeta de crédito; tomá ese material como información complementaria y priorizá las condiciones concretas de la operación que estés evaluando.
Para revisar la alternativa sin saltear pasos:
- Consultá el margen de compra actualizado de tu tarjeta.
- Leé las condiciones de la solicitud y entendé cómo se determina la propuesta.
- Antes de aceptar, compará el dinero que recibirías con el total a devolver y el esquema de cuotas.
Si algo no cierra, pedí una explicación clara antes de seguir. En Efectivo con Tarjeta, los planes de pago se adaptan al límite de la tarjeta. Podés conocer más sobre los préstamos con tarjeta de crédito y revisar la alternativa de préstamo con tarjeta de Efectivo con Tarjeta con estos puntos en mente. Así, si buscás obtener efectivo con tarjeta de credito, sabés qué comparar antes de decidir.
Qué revisar para comparar el efectivo disponible con el pago total
Recibir dinero no significa que la operación sea gratuita. Para comparar opciones, separá dos cifras: cuánto efectivo te entregan y cuánto vas a devolver en total. La diferencia entre ambas te ayuda a dimensionar el compromiso. No te quedes solo con el dinero que necesitás hoy ni con una cuota que, aislada, parece fácil de pagar.
Las tasas, los cargos y las demás condiciones dependen de la propuesta concreta. Leé el detalle aplicable antes de aceptar y asegurate de entender qué conceptos están incluidos. Si comparás un adelanto con un préstamo basado en el cupo, poné la información en el mismo orden: dinero recibido, forma de devolución, cuotas y fechas.
Cómo leer cuotas, cargos y fechas de vencimiento
Revisá cada cuota y su fecha de vencimiento antes de comprometerte. Identificá si las condiciones informan intereses u otros cargos y cómo se reflejan en el total a devolver. Si algún concepto no está claro, pedí una explicación antes de avanzar. Compará el monto total informado, no solo el valor de una cuota: una cuota más baja no necesariamente significa que devolverás menos.
Usá esta tabla para ordenar la información de cada alternativa. Los términos concretos pueden variar según el emisor o la propuesta, así que completá los datos con las condiciones que te presenten.
| Qué comparar | Adelanto del emisor | Préstamo con cupo |
|---|---|---|
| Quién gestiona la operación | El emisor de la tarjeta | La entidad que ofrece el préstamo |
| Cómo se toma como referencia | Las condiciones y límites definidos por el emisor | El margen disponible para compras |
| Qué revisar antes de aceptar | Importe, cargos, forma de pago y vencimientos | Dinero que recibís, total a devolver y cuotas |
Qué diferencia hay entre recibir efectivo y retirar dinero en un cajero
Retirar efectivo en un cajero es una extracción sujeta a las condiciones y los límites que establezca el emisor. No todas las tarjetas tienen esa opción habilitada. Un préstamo con cupo funciona de otra manera: utiliza el margen de compra disponible como referencia para evaluar un financiamiento. Aunque ambas alternativas pueden dar acceso a efectivo, no son la misma operación.
Como contexto general, Finance Buddy explica las diferencias entre adelanto en efectivo y préstamo de día de pago. Esa comparación trata productos de otro mercado y no reemplaza las condiciones de una operación en Argentina. Tomala como recordatorio de que el nombre y la modalidad importan; para decidir, enfocáte en los términos concretos que te presentan.
Antes de elegir, anotá el efectivo disponible, el total a devolver, cada cuota y sus vencimientos. Esa comparación permite ver el costo completo y evaluar si los pagos encajan en tu presupuesto.
Pasos para obtener efectivo con tarjeta y decidir con claridad
Antes de iniciar una solicitud, ordená la información y definí qué necesitás resolver. Si querés obtener efectivo con tarjeta de credito, una lista de verificación te ayuda a avanzar sin apurarte y a detectar si te falta algún dato. Prepararte no garantiza que aprueben la solicitud, pero sí te permite evaluar la propuesta con más claridad y considerar el plan completo antes de decidir.
Antes de solicitar: prepara la información necesaria
Empezá por consultar el límite disponible y revisar los compromisos vigentes en el resumen de tu tarjeta. Así contás con una referencia actualizada. Definí cuánto efectivo necesitás y qué pago podrías incorporar a tu presupuesto sin descuidar otros gastos. Solicitá en función de una necesidad concreta, no del máximo que indique el cupo.
Tené a mano la tarjeta y los datos que te soliciten durante la gestión. Ingresalos solo en los canales correspondientes y no compartas claves de seguridad, códigos de verificación ni contraseñas. Si una instrucción no te resulta clara, detenete y resolvé la duda antes de continuar. Preparar estos puntos de antemano hace que la solicitud sea más ordenada.
- Revisá el límite disponible y las obligaciones vigentes en el resumen.
- Definí el monto que necesitás y qué cuota podrías sostener.
- Prepará los datos solicitados, pero mantené protegidas tus claves y códigos.
Antes de aceptar: confirma las condiciones del préstamo
Cuando tengas una propuesta, verificá que la tarjeta y el titular correspondan a la solicitud. Después, leé el detalle completo: cuánto recibirías neto, cuántas cuotas pagarías, qué cargos se informan y cuáles son las fechas de pago. No confirmes basándote en una cifra aislada. Entendé cada condición y evaluá cómo encaja el compromiso en tu presupuesto.
Seguí este orden antes de dar el sí:
- Confirmá el dinero neto que recibirías y comparalo con lo que necesitás.
- Revisá el total a devolver, las cuotas y cada vencimiento.
- Identificá los cargos informados y pedí una explicación clara si algo te genera dudas.
- Aceptá solo cuando entiendas el compromiso completo y puedas organizar los pagos.
Si la cuota no entra en tus cuentas o algún dato sigue sin estar claro, frená y volvé a revisar. No tenés que aceptar en el momento. En Efectivo con Tarjeta, el préstamo transforma margen de compra disponible en efectivo y el plan de pago se adapta al límite de la tarjeta. Para conocer esta alternativa, Conoce las opciones de financiamiento con tarjeta.
Préstamo con tarjeta de Efectivo con Tarjeta: conoce los próximos pasos
Ya conocés la diferencia entre un adelanto del emisor y un préstamo basado en el cupo. En Efectivo con Tarjeta, el préstamo usa el margen disponible para compras como referencia y lo convierte en efectivo. El plan de pago se adapta al límite de la tarjeta. Es una alternativa para evaluar, no una aprobación automática: revisá las condiciones antes de avanzar.
Cómo se integra el servicio con lo que buscas
Si buscás obtener efectivo con tarjeta de credito, esta opción vincula el cupo disponible con un préstamo. La gestión es ágil y la acreditación es simple, aunque eso no significa que la aprobación o la acreditación sean inmediatas o estén garantizadas. Antes de solicitar, revisá la información del servicio y prepará los datos de tu tarjeta. Después, leé con atención la propuesta para tu caso.
Efectivo con Tarjeta opera desde 2012 y ofrece planes de pago que se adaptan al límite de la tarjeta. No supongas montos, tasas, cargos ni plazos por anticipado: evaluá las condiciones concretas de la propuesta. Para comparar con criterio, mirá cuánto recibirías y cómo se organiza la devolución. Resolvé cualquier duda antes de aceptar, no después.
Qué hacer si quieres avanzar o comparar otra alternativa
Tomate un momento para ordenar la decisión. Confirmá el cupo actualizado, definí cuánto efectivo necesitás y evaluá qué pago podrías sostener. Luego, compará esa necesidad con la información de la propuesta. No hace falta solicitar el máximo disponible: partí de lo que necesitás y de lo que podés devolver, con las fechas y el total a la vista.
- Revisá la información del préstamo con tarjeta y las condiciones aplicables.
- Compará el dinero que recibirías con el total que deberías devolver.
- Confirmá que entendés las cuotas, los cargos informados y las fechas de pago.
- Avanzá solo si la propuesta tiene sentido para tu situación.
Si buscás una vía distinta, Efectivo con Tarjeta también ofrece préstamos con recibo de sueldo. Es otra alternativa de financiamiento, diferente del préstamo que toma como referencia el cupo de una tarjeta. En cualquiera de los casos, entendé las condiciones y calculá cómo se integra el pago a tus cuentas.
¿Querés revisar la opción vinculada al cupo de tu tarjeta? Conocé las opciones de financiamiento con tarjeta y leé las condiciones antes de avanzar. Tener claro el monto que necesitás y el plan de pago te permite decidir con más orden, sin dar por hecho que la solicitud será aprobada o que el dinero se acreditará de inmediato.
Elegí tu próximo paso con las condiciones claras
Si estás pensando en obtener efectivo con tarjeta de credito, convertí la urgencia en una decisión concreta: definí qué necesitás resolver y qué compromiso de pago podés asumir. La decisión no depende solo de recibir dinero. También importa que el pago encaje con tus cuentas y prioridades de los próximos meses.
Efectivo con Tarjeta ofrece préstamos con tarjeta y renovación para clientes que cumplieron puntualmente sus cuotas. Si ya tenés una propuesta, revisá sus condiciones con calma. Si todavía estás comparando, usá el mismo criterio para evaluar cada alternativa y avanzá solo cuando entiendas el acuerdo.
El próximo paso puede ser conocer mejor el préstamo que usa el margen disponible de tu tarjeta. Leé la información del servicio y evaluá si se ajusta a lo que buscás, sin dar por hecho que la solicitud será aprobada. Conocé las opciones de financiamiento con tarjeta.
Preguntas frecuentes
¿Se puede obtener efectivo con tarjeta de crédito si no tengo cupo disponible?
Si no tenés cupo disponible, un préstamo que toma ese margen como referencia puede no ajustarse a tu situación. Para obtener efectivo con tarjeta de credito, revisá el disponible actualizado y los consumos que todavía no aparecen reflejados en el resumen. No cuentes con que el emisor aumentará el límite ni con que una solicitud será aprobada: ambas cosas dependen de las condiciones aplicables. Si necesitás dinero, compará las opciones sin asumir que son equivalentes.
¿El adelanto en efectivo de la tarjeta es igual a un préstamo con tarjeta?
No, son operaciones distintas. El adelanto se solicita bajo las condiciones del emisor; un préstamo con tarjeta puede tomar el margen de compra disponible como referencia para ofrecer financiamiento. Antes de elegir, anotá quién gestiona cada opción, qué cargos informa y cómo se paga. Si tenés ambas alternativas a mano, compará sus detalles por separado y no decidas solo porque una parezca más directa.
¿Qué pasa si no puedo pagar una cuota del préstamo con tarjeta?
Un atraso puede traer consecuencias según las condiciones que aceptaste. Si anticipás que no vas a llegar al vencimiento, revisá el acuerdo y buscá cuanto antes información sobre las vías de atención disponibles para conocer qué alternativas existen. No ignores la cuota ni tomes automáticamente otro crédito para cubrirla: primero calculá cómo afectaría ese nuevo compromiso a tus próximos pagos. Guardá la propuesta y el calendario de vencimientos para consultar los datos exactos.
¿Puedo retirar efectivo en un cajero con cualquier tarjeta de crédito?
No necesariamente. La extracción depende de que el emisor habilite esa función para tu tarjeta y de los límites y condiciones que establezca. Revisá el resumen o los canales oficiales del emisor antes de ir al cajero, así evitás contar con una opción que quizá no esté disponible. Si buscás un préstamo que use el cupo de compra, tené presente que no es lo mismo que retirar efectivo desde un cajero.
¿Es seguro compartir los datos de mi tarjeta para solicitar efectivo?
Compartí solo la información necesaria por un canal que puedas identificar como oficial y nunca entregues contraseñas, claves de acceso ni códigos de verificación. Antes de enviar datos, fijate quién los solicita y leé las condiciones de la operación. Si recibís un mensaje que te apura o promete aprobación garantizada, no respondas ni abras enlaces de inmediato. Verificá su autenticidad por una vía confiable y protegé también los avisos y comprobantes de la solicitud.
¿Puedo obtener efectivo con una tarjeta de crédito de otra persona?
No uses una tarjeta ajena ni sus datos sin autorización expresa de su titular. La solicitud debe ajustarse a las condiciones de la tarjeta y brindar información correcta sobre quién participa. Aunque alguien te permita usarla, no compartan claves ni códigos de seguridad: la autorización para usar una tarjeta no equivale a entregar credenciales personales. Si la tarjeta no está a tu nombre, evitá iniciar una solicitud hasta entender qué permite la entidad y quién asumiría la obligación de pago.
¿Necesito tener recibo de sueldo para pedir un préstamo con tarjeta?
El recibo de sueldo corresponde a otra alternativa de financiamiento; el préstamo con tarjeta se vincula con el margen disponible de la tarjeta. No des por hecho que presentar un recibo reemplaza el cupo ni que asegura una aprobación. Revisá las condiciones del producto que querés solicitar y prepará la información que te pidan para esa opción. Si estás comparando ambas vías, fijate en sus condiciones de pago y elegí según tu situación.


