
¿Necesitás efectivo y pensás que retirar del cajero con la tarjeta es lo mismo que pedir un préstamo asociado a su cupo? No necesariamente. Si buscás “prestamos con tarjeta de credito”, esa diferencia importa: el mecanismo, los intereses y los cargos pueden cambiar cuánto terminás pagando.
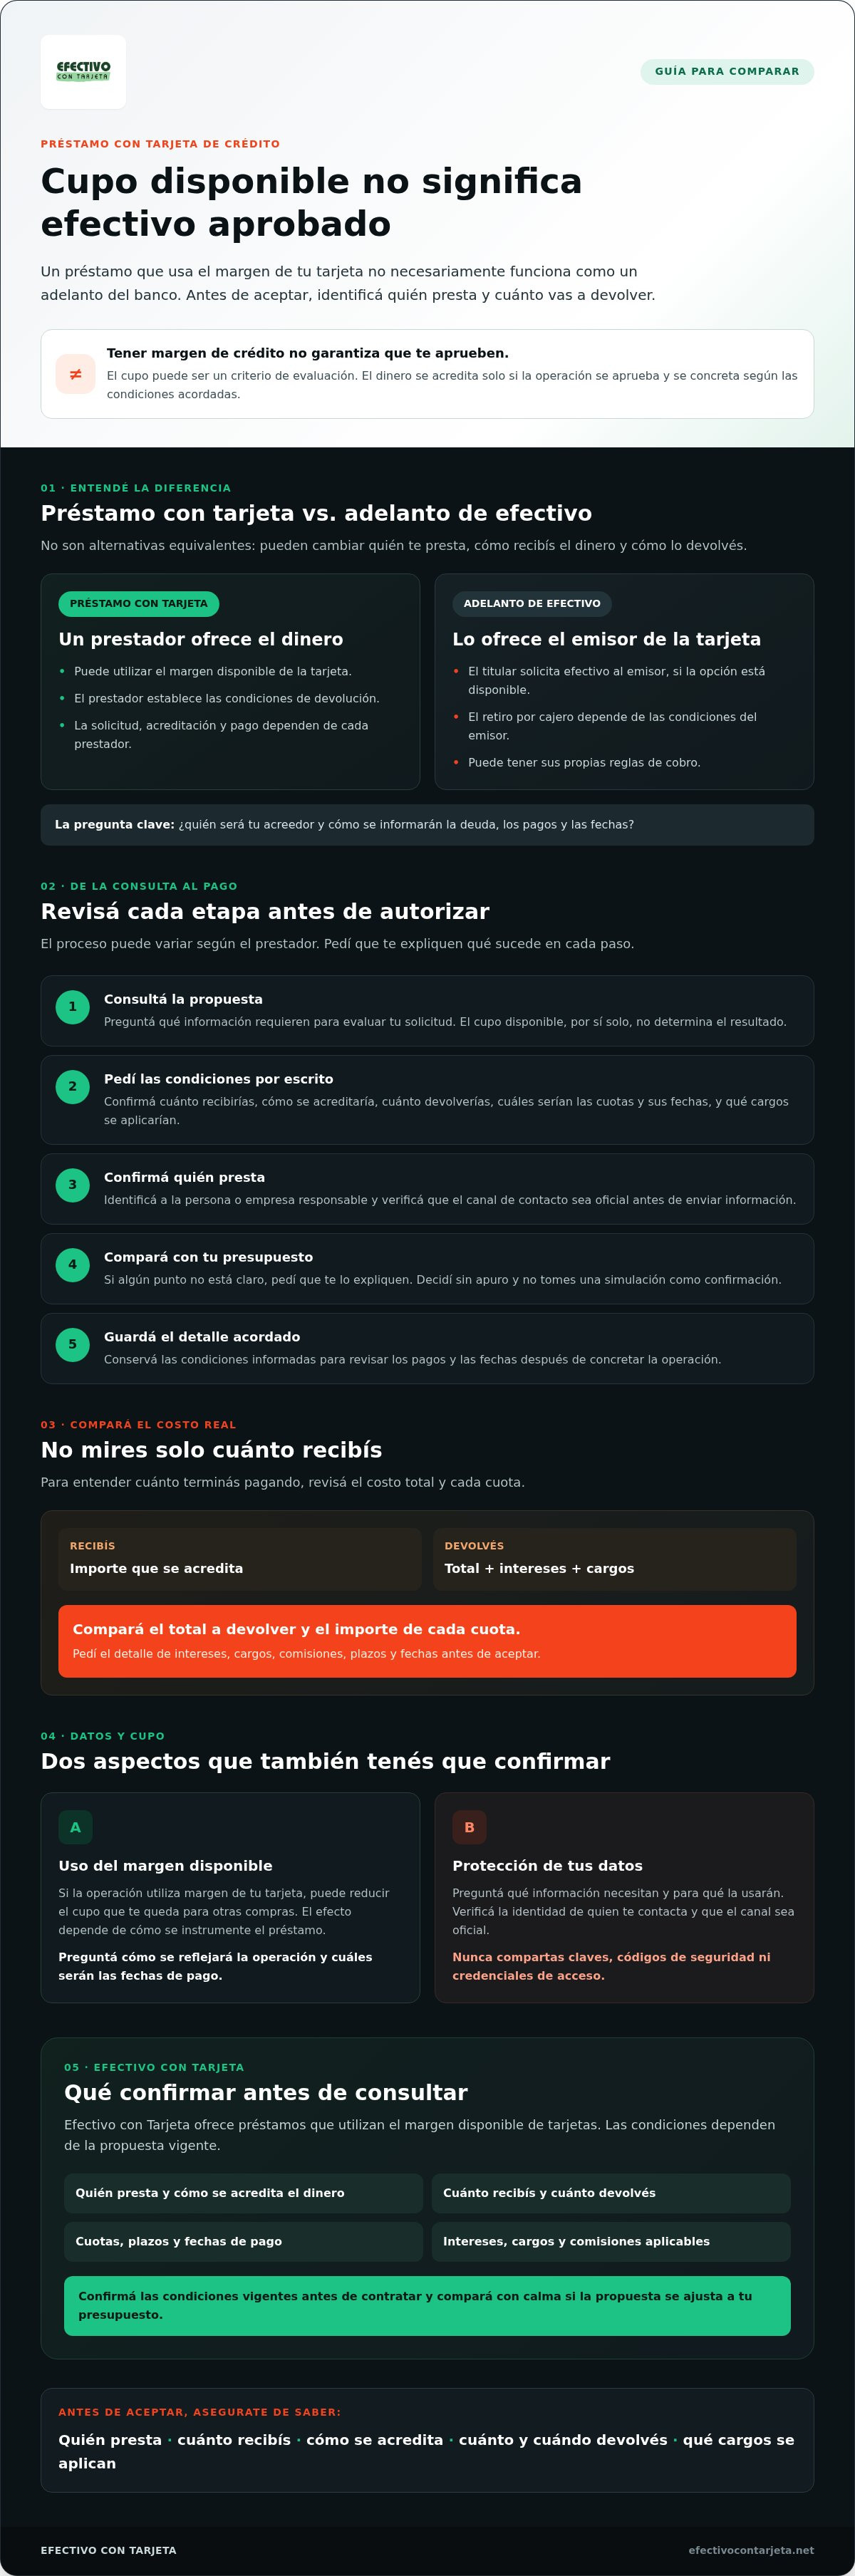
Antes de aceptar una propuesta, identificá quién presta, cómo se usa el margen disponible y cuándo y cómo vas a devolver el dinero. Revisá el costo total y el importe de cada cuota, no solo cuánto recibís.
En esta guía vas a conocer cómo funciona esta forma de financiación, en qué se diferencia de un adelanto de efectivo del banco y qué preguntar sobre tasas, cargos, plazos, acreditación y uso de tus datos. También vas a encontrar información sobre el préstamo con tarjeta de Efectivo con Tarjeta. Confirmá las condiciones vigentes antes de contratar para comparar con calma y decidir si la propuesta se ajusta a tu presupuesto.
Puntos clave
- Los prestamos con tarjeta de credito permiten obtener dinero usando el margen disponible, pero no necesariamente funcionan como un adelanto de efectivo del banco.
- El proceso depende de quién presta. Tener cupo disponible puede ser un criterio de evaluación, pero no garantiza la aprobación.
- Antes de aceptar, compará el total a devolver y pedí el detalle de intereses, cargos, comisiones y cuotas.
- Antes de compartir datos, confirmá por escrito quién presta, cómo se acredita el dinero y cuánto y cuándo tenés que pagar.
- Efectivo con Tarjeta ofrece préstamos que utilizan el margen disponible de tarjetas. Consultá las condiciones vigentes antes de avanzar.
¿Qué son los prestamos con tarjeta de credito y cómo se diferencian de un adelanto?
Un préstamo con tarjeta de crédito usa parte del margen disponible de una tarjeta para que obtengas dinero. No es simplemente pagar una compra con la tarjeta: interviene un prestador y la operación genera una obligación de pago. La forma de solicitar el préstamo, recibir el dinero y devolverlo depende de las condiciones de cada prestador.
¿Qué significa convertir el cupo de la tarjeta en dinero?
El cupo disponible es el margen de compra que todavía no utilizaste. En un préstamo de este tipo, ese margen puede servir para evaluar la solicitud, pero no significa que todo el cupo vaya a convertirse en efectivo ni que la aprobación esté asegurada. El monto, los requisitos y la operatoria pueden variar. Confirmalos antes de avanzar.
Al aceptar un préstamo, asumís el compromiso de devolver el dinero según las condiciones informadas. La relación entre el cupo y la obligación de pago depende de cómo se instrumente la operación. Para entender el concepto de crédito rotativo, podés consultar esta explicación. De todos modos, no supongas que un préstamo ofrecido por un tercero funciona igual que la financiación directa de la tarjeta.
En pocas palabras: el cupo disponible indica que todavía tenés margen de crédito, no que ya recibiste dinero. El efectivo se acredita solo si la operación se aprueba y se concreta bajo las condiciones acordadas.
Préstamo con tarjeta y adelanto de efectivo: diferencias clave
La diferencia principal es quién ofrece la operación. En un préstamo con tarjeta, un prestador ofrece dinero y establece las condiciones de devolución, que tenés que revisar antes de aceptar. En un adelanto, el titular solicita efectivo al emisor de su tarjeta, si esa opción está disponible. El retiro por cajero depende de las condiciones del emisor y puede tener sus propias reglas de cobro.
No tomes las dos alternativas como equivalentes. Pueden variar la forma de recibir el dinero, la manera de devolverlo y los costos aplicables. Antes de elegir, preguntá quién será tu acreedor, cómo se informará la deuda y qué pagos y fechas vas a tener que cumplir. Que una oferta se describa como uno de los prestamos con tarjeta de credito no alcanza para conocer sus condiciones: pedí el detalle de la operación concreta.
¿Cómo funciona un préstamo con tarjeta de crédito, desde la consulta hasta el pago?
El proceso puede variar según el prestador. Antes de autorizar nada, avanzá paso a paso y pedí que te expliquen qué sucede en cada etapa.
- Consultá la propuesta. Explicá qué necesitás y preguntá qué información requieren para evaluar tu solicitud. No supongas que el cupo disponible determina por sí solo el resultado.
- Revisá las condiciones. Pedí por escrito cuánto recibirías, cómo se acreditaría el dinero, cuánto devolverías, cuáles serían las cuotas y sus fechas, y qué cargos se aplicarían.
- Confirmá quién presta. Identificá a la persona o empresa responsable de la operación. Antes de enviar información, verificá que el canal de contacto sea oficial.
- Decidí sin apuro. Compará la propuesta con tu presupuesto. Si algún punto no está claro, pedí que te lo expliquen antes de aceptar.
- Guardá el detalle acordado. Conservá las condiciones informadas para revisar los pagos y las fechas después de concretar la operación.
Qué datos pueden pedirte y cómo compartirlos con cuidado
Los datos requeridos dependen del servicio, así que no conviene adivinarlos. Antes de enviar documentación o información personal, preguntá qué necesitan y para qué la usarán. Verificá el canal y la identidad de quien te contacta. Nunca compartas claves, códigos de seguridad ni credenciales para ingresar a tu cuenta. Si te piden esos datos, frená y verificá la solicitud por una vía oficial.
Cómo se relacionan el cupo disponible y las cuotas
Si la operación utiliza margen de tu tarjeta, puede reducir el cupo que te queda para otras compras. El efecto concreto depende de cómo se instrumente el préstamo y de las condiciones acordadas. No tomes una simulación como confirmación: preguntá cómo se reflejará la operación, cuáles serán las fechas de pago y qué cargos se aplican. Asegurate de conocer las cuotas y los plazos antes de aceptar.
Antes de autorizar, confirmá por escrito quién presta, cuánto recibís, cómo se acredita, cuánto y cuándo devolvés, y qué cargos se aplican. Con esa información podés evaluar los prestamos con tarjeta de credito sin confundir una consulta con una aprobación. Si querés conocer la opción de Efectivo con Tarjeta, revisá la información sobre préstamos con tarjeta y consultá sus condiciones vigentes antes de avanzar.
Costos de un préstamo con tarjeta: qué comparar antes de aceptar
Una cuota baja puede parecer conveniente, pero no muestra cuánto vas a pagar en total. Para comparar prestamos con tarjeta de credito, pedí el detalle completo y sumá todos los pagos previstos. No te quedes solo con el importe de cada cuota.
Solicitá que separen los intereses, los cargos de financiación y las comisiones administrativas. Si te informan un costo financiero total, preguntá qué conceptos incluye y cuáles quedan afuera. La propuesta debería explicar cómo se calcula el total a devolver, sin cargos indefinidos ni respuestas ambiguas.
| Concepto | Qué preguntar | Qué respuesta buscar |
|---|---|---|
| Intereses | ¿Cómo se calculan y durante qué período se cobran? | Una explicación clara del interés y de cómo se refleja en los pagos. |
| Cargos de financiación | ¿Qué cargos se suman al préstamo? | El detalle de cada cargo y si está incluido en el total informado. |
| Comisiones administrativas | ¿Hay comisiones? ¿Cuándo se cobran? | El nombre, el motivo y el momento de cobro de cada comisión, o la confirmación de que no hay. |
| Total y cuotas | ¿Cuánto voy a devolver en total y en qué fechas? | El total, la cantidad y el importe de las cuotas, junto con sus vencimientos. |
| Atraso | ¿Qué pasa si pago después del vencimiento? | Las consecuencias y los cargos aplicables, explicados según las condiciones del contrato. |
Qué revisar en el costo financiero total
En términos simples, el costo total reúne el dinero que recibís y los cargos asociados a financiarlo. Revisá que la propuesta aclare qué incluye y qué no. Si la respuesta es “después se calcula” o “está todo contemplado”, pedí el desglose antes de aceptar. Para que la comparación sea útil, cotejá propuestas que detallen los mismos conceptos.
Cómo evaluar si las cuotas entran en tu presupuesto
Compará cada cuota con tus ingresos y gastos ya comprometidos. Tené en cuenta la fecha de vencimiento y cuánto margen te queda para otros pagos. Si atrasarte puede generar cargos u otras consecuencias, averiguá cuáles son antes de firmar o autorizar la operación.
Si necesitás pedir un préstamo para cubrir otra deuda, frená un momento. Revisá alternativas y calculá si la nueva obligación realmente mejora tu situación, considerando el total y las fechas de pago. Aceptá solo si podés explicar con claridad cuánto vas a devolver y cuándo.
Cómo evaluar una oferta de préstamo con tarjeta y evitar señales de alerta
Una propuesta clara te permite saber quién te presta, cuánto vas a pagar y cuándo. Antes de compartir datos o aceptar, hacé estas comprobaciones. Si falta información o algo no cierra, frená y pedí una explicación por escrito.
Preguntas que conviene hacer antes de avanzar
- ¿Quién otorga el préstamo? Pedí el nombre de la persona o empresa responsable y su canal oficial de atención. Verificá que el contacto que te escribió coincida con la información oficial.
- ¿Cuánto vas a devolver? Solicitá el total y el detalle de los intereses, cargos y comisiones incluidos. Confirmá también el importe y las fechas de las cuotas.
- ¿Qué pasa si te atrasás o querés cancelar antes? Preguntá qué condiciones se aplican en cada caso y pedí que te las informen antes de aceptar.
Leé el contrato o la propuesta completa. Asegurate de que coincidan con lo que te explicaron y guardá una copia. En Argentina, podés consultar la información del Banco Central de la República Argentina (BCRA) para verificar entidades financieras sujetas a su supervisión. Que una empresa no aparezca en un registro del BCRA no demuestra por sí solo que sea fraudulenta: confirmá primero qué tipo de proveedor es y qué organismo tiene competencia sobre él. Para orientación sobre derechos de consumidores, también podés recurrir a los canales oficiales de Defensa del Consumidor.
Señales para detenerte y verificar la propuesta
No aceptes bajo presión. Si te apuran para firmar o pagar sin dejarte leer, tomá distancia. No compartas claves, códigos de validación ni acceso a tu banca en línea. Ninguna explicación sobre el préstamo justifica entregar esas credenciales.
Si te piden una transferencia anticipada, no pagues sin saber por escrito quién la cobra, por qué concepto y bajo qué condición. Antes de transferir dinero o firmar, verificá esos datos por un canal oficial independiente. Una solicitud de pago por adelantado merece revisión, aunque por sí sola no alcanza para determinar quién está detrás de una oferta.
Con los prestamos con tarjeta de credito, la seguridad también depende de entender cada paso. Si una respuesta es confusa, no avances hasta aclararla. Para revisar la opción de préstamo con tarjeta de Efectivo con Tarjeta, podés consultar la información del servicio y confirmar sus condiciones vigentes antes de decidir.
Préstamos con tarjeta de Efectivo con Tarjeta: qué confirmar antes de consultar
Efectivo con Tarjeta ofrece préstamos que utilizan el margen disponible de tarjetas de crédito para obtener dinero. Podés consultar esta opción, pero una consulta no significa que el préstamo esté aprobado ni que la acreditación esté garantizada. Confirmá los requisitos y las condiciones concretas antes de contratar.
Antes de avanzar, pedí respuestas claras sobre estos puntos:
- Costo: ¿Cuál es el total a devolver? ¿Qué intereses, cargos y comisiones se aplican?
- Pagos: ¿Qué cuotas tendrías, cuánto sería cada una y en qué fechas vencerían?
- Evaluación: ¿Qué datos y documentación necesitás presentar para que evalúen la solicitud?
- Acreditación: ¿Cómo se entregaría el dinero y qué medios se aceptan?
- Tarjeta: ¿Qué tarjetas pueden considerarse y qué condiciones debe cumplir el margen disponible?
- Seguimiento: ¿Cuál es el canal oficial para consultar el estado de la solicitud y aclarar dudas?
Qué información confirmar con el prestador
Pedí que te expliquen por escrito los importes, las fechas y todos los cargos aplicables. Confirmá también qué datos te van a solicitar y para qué los necesitan. No compartas claves, códigos de seguridad ni credenciales de acceso. Si no entendés una condición, preguntá antes de enviar información o aceptar.
La propuesta tiene que permitirte distinguir cuánto recibirías, cuánto devolverías y cuándo se realizarían los pagos. Si no están claras la forma de acreditación o las tarjetas admitidas, verificá esos detalles directamente por un canal oficial. No des por sentado que el cupo disponible alcanza para acceder: la evaluación y sus criterios dependen de las condiciones del servicio.
Cuándo evaluar otra alternativa de financiamiento
Si también contás con recibo de sueldo, podés comparar con un préstamo con sueldo, siempre que cumplas sus condiciones. No mezcles sus requisitos con los del préstamo con tarjeta. En cualquiera de las alternativas, revisá el costo total y evaluá si las cuotas entran en tu presupuesto. La rapidez por sí sola no alcanza para decidir.
Antes de avanzar, revisá las condiciones vigentes y resolvé cualquier duda. Si querés consultar esta opción, conocé Efectivo con Tarjeta y consultá las condiciones vigentes de sus prestamos con tarjeta de credito.
Elegí con claridad antes de usar el cupo de tu tarjeta
Un préstamo con tarjeta no necesariamente funciona como un adelanto de efectivo del emisor. Antes de aceptar, confirmá quién presta, cómo se acredita el dinero y cuáles son las condiciones de devolución. Para comparar los prestamos con tarjeta de credito, revisá el total a pagar, los cargos y las fechas de cada cuota, no solo el importe mensual.
Cuidá también tus datos: verificá el canal de contacto y no compartas claves ni códigos de seguridad. Si la propuesta no está clara o te apuran para avanzar, frená y pedí los detalles por escrito. Tener margen disponible puede ser un criterio de evaluación, pero no garantiza la aprobación.
Efectivo con Tarjeta ofrece préstamos que usan el margen disponible de tarjetas y renovaciones para clientes existentes, sujetos a las condiciones del servicio. Antes de decidir, confirmá los requisitos, costos, medios de acreditación y demás condiciones vigentes. Consultá las condiciones de los préstamos con tarjeta de Efectivo con Tarjeta y avanzá solo si entendés la propuesta y se ajusta a tu presupuesto.
Preguntas frecuentes sobre los préstamos con tarjeta
¿Qué es un préstamo con tarjeta de crédito?
Es una forma de obtener dinero usando como referencia el margen disponible de una tarjeta. La modalidad y la manera de devolverlo dependen del prestador y de las condiciones acordadas. Si buscás prestamos con tarjeta de credito, confirmá quién otorga el dinero, cómo se acredita y cuál será el total a devolver. Tener cupo disponible puede ser un criterio de evaluación, pero no garantiza que aprueben la solicitud.
¿Es lo mismo un préstamo con tarjeta que un adelanto de efectivo?
No necesariamente. En un préstamo, un prestador ofrece dinero y establece las condiciones de devolución. Un adelanto de efectivo, en cambio, lo solicita el titular al emisor de su tarjeta, si esa opción está disponible. Pueden variar la forma de recibir el dinero, los pagos y los cargos. Antes de elegir, preguntá quién te presta y pedí el detalle de las condiciones de cada operación.
¿Puedo pedir un préstamo si tengo poco cupo disponible?
Podés consultar, pero tener poco cupo no permite saber de antemano si aprobarán la solicitud ni qué propuesta podrían ofrecerte. La evaluación depende de los criterios y requisitos del prestador, que pueden variar. Preguntá si el margen disponible es un requisito y qué otras condiciones se consideran. No compartas información sensible hasta verificar quién la solicita y por qué la necesita.
¿Cuánto cuesta un préstamo con tarjeta de crédito?
El costo depende de las condiciones de cada propuesta, así que no hay un importe único para todos los préstamos. Pedí por escrito el total a devolver y el detalle de intereses, cargos de financiación y comisiones administrativas. Revisá también el importe y las fechas de las cuotas. Compará el costo completo, no solo el pago mensual, y no aceptes cargos que no puedas identificar.
¿Cómo se devuelve un préstamo asociado al cupo de la tarjeta?
La devolución sigue las condiciones informadas por el prestador. Antes de aceptar, confirmá cuántas cuotas pagarías, sus importes y vencimientos, cómo se realizan los pagos y qué consecuencias puede tener una demora. No supongas que el pago se debita automáticamente de la tarjeta ni que aparece en el resumen: preguntá cómo se instrumenta y pedí que el procedimiento quede explicado por escrito.
¿Qué datos nunca debería compartir para solicitar un préstamo?
No compartas claves, contraseñas, códigos de seguridad o validación ni credenciales para ingresar a tu banca en línea. Antes de proporcionar cualquier otro dato o documento, verificá la identidad de quien lo solicita, el canal de contacto y el motivo. Preguntá qué información necesitan para evaluar la solicitud y cómo la usarán. Si te presionan para entregar datos sensibles, detené el contacto y verificá por una vía oficial.
¿Cómo puedo verificar las condiciones de un préstamo antes de aceptarlo?
Pedí una propuesta escrita que identifique quién presta, cuánto recibirías, cuánto devolverías, qué cargos se aplican y cuáles son las fechas de pago. Consultá qué ocurre ante una demora o si querés cancelar antes. Verificá los datos del prestador mediante canales oficiales y leé el acuerdo completo, sin aceptar bajo presión. Si algo no se entiende o no coincide con lo conversado, pedí una aclaración antes de avanzar.
