
¿Tener cupo disponible significa que podés retirar ese mismo monto en efectivo? No necesariamente. El dinero en efectivo con cupo de tarjeta puede obtenerse mediante distintas alternativas, y un préstamo con tarjeta no funciona igual que un adelanto solicitado al emisor. Antes de avanzar, identificá qué opción estás evaluando y cuánto tendrías que devolver.
Cuando aparece un gasto urgente, es común no saber cuánto podrías recibir, qué cuotas asumirías o qué cargos podrían sumarse. El cupo disponible es un punto de partida, pero para decidir necesitás comparar el costo total y las condiciones de cada opción.
En esta guía vas a conocer las alternativas para acceder a efectivo con una tarjeta, qué puede influir en el monto y cómo comparar cuotas y costo total. También vas a ver qué confirmar antes de aceptar: requisitos vigentes, tarjetas admitidas, cargos, forma de pago y pasos de la solicitud. Así podés revisar cada propuesta con más claridad y evitar sorpresas.
Puntos Clave
- El cupo disponible no es dinero depositado. Confirmá cuánto podrías obtener y bajo qué condiciones.
- Para conseguir dinero en efectivo con cupo de tarjeta, compará el adelanto del emisor con un préstamo con tarjeta.
- Revisá el monto recibido, las cuotas, los cargos y el costo total; no te guíes solo por el valor de la cuota.
- Definí cuánto necesitás y cómo lo devolverías antes de iniciar una solicitud.
- Efectivo con Tarjeta ofrece préstamos con tarjeta y renovación para clientes que cumplen las condiciones correspondientes. Consultá los detalles vigentes antes de avanzar.
Dinero en efectivo con cupo de tarjeta: qué significa y cómo funciona
¿Tenés un gasto que no puede esperar y necesitás efectivo? Usar el cupo de una tarjeta para obtener dinero implica acceder a una alternativa de financiamiento vinculada al margen disponible de compra. No significa que ese cupo ya esté depositado en tu cuenta ni que puedas retirar automáticamente todo el saldo disponible. El monto, las condiciones y la forma de acreditación dependen de cada operación, así que confirmalos antes de aceptar.
También es importante distinguir quién ofrece el dinero. El emisor de la tarjeta ofrece el adelanto; un préstamo con tarjeta, en cambio, lo ofrece un proveedor. Aunque ambas alternativas se relacionan con la tarjeta, son operaciones diferentes y pueden tener reglas distintas. Para entender qué significa y cómo funciona un adelanto, podés consultar esta explicación sobre avances de efectivo con tarjeta.
¿Qué es el cupo disponible de una tarjeta de crédito?
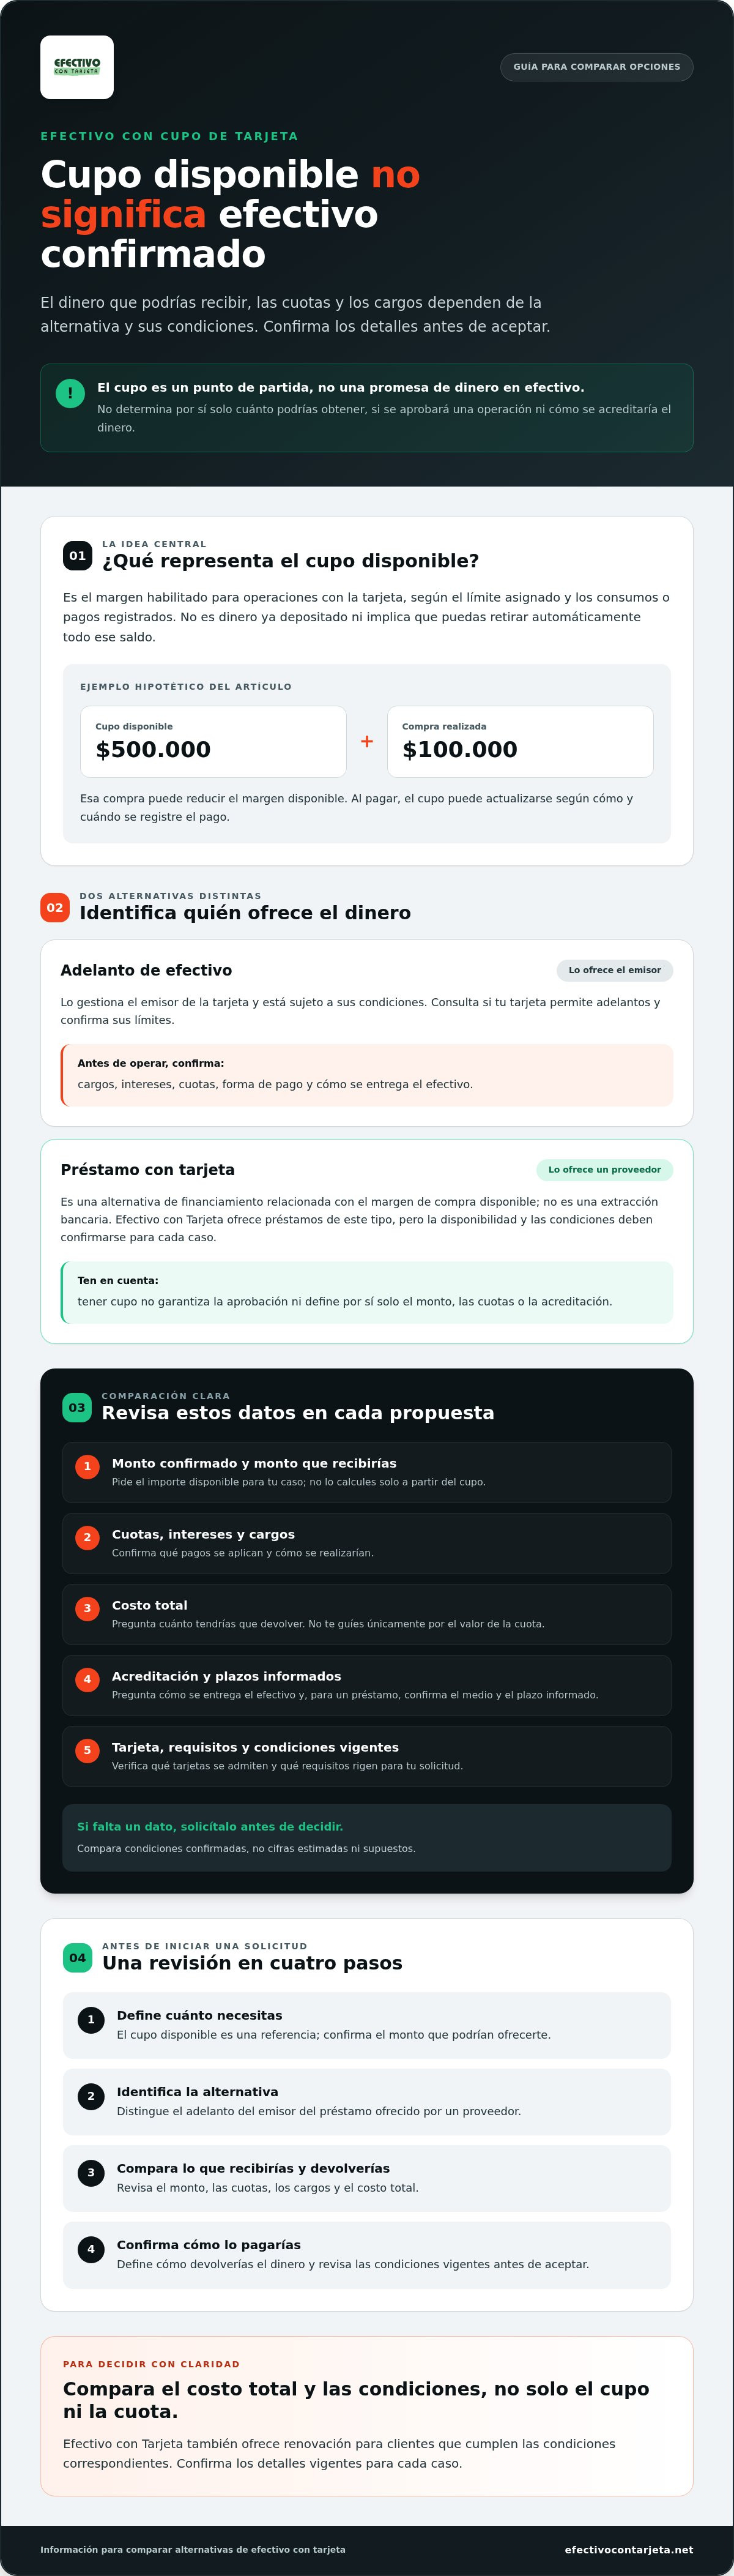
Es el margen habilitado para realizar operaciones con tu tarjeta, según el límite asignado y los consumos o pagos registrados. Por ejemplo, en una situación hipotética, si tenés un disponible de $500.000 y hacés una compra de $100.000, ese margen puede reducirse. Cuando pagás, el disponible puede actualizarse según cómo y cuándo se registre el pago.
Ese saldo es una referencia, pero no determina cuánto efectivo recibirías mediante un préstamo. El monto puede depender de otras condiciones de la operación y de la tarjeta aceptada. Consultá el importe confirmado en vez de calcularlo solo con el cupo que aparece en el resumen o la aplicación.
Préstamo con tarjeta y adelanto del emisor: no son lo mismo
El adelanto de efectivo lo gestiona el emisor y está sujeto a sus condiciones. Un préstamo con tarjeta lo ofrece un proveedor como una alternativa de financiamiento relacionada con el margen de compra disponible. Efectivo con Tarjeta ofrece préstamos de este tipo, pero la disponibilidad y las condiciones deben confirmarse para cada caso.
Antes de avanzar, preguntá cómo se determina el monto, cuántas cuotas pagarías, qué cargos podrían aplicarse y cuál sería el costo total. Confirmá también cómo se acredita el dinero y qué condiciones rigen para la tarjeta. No des por hecho que el adelanto y el préstamo se cobran o se devuelven de la misma manera. Compará los detalles de cada propuesta antes de elegir.
Qué opciones comparar para obtener efectivo usando el cupo
Si necesitás dinero en efectivo con cupo de tarjeta, compará primero dos alternativas: el adelanto que ofrece el emisor y un préstamo con tarjeta ofrecido por un proveedor. Ninguna opción conviene en todos los casos. Cambian quién otorga el dinero, cómo se define el monto y cuáles son las condiciones de devolución.
Para comparar, anotá los datos confirmados de cada propuesta. Si todavía no te informaron un punto, pedilo antes de decidir en vez de completar el dato con una estimación.
| Qué comparar | Adelanto del emisor | Préstamo con tarjeta |
|---|---|---|
| Proveedor | Emisor de la tarjeta | Proveedor del préstamo |
| Monto confirmado | Consultalo con el emisor | Solicitá el monto disponible para tu caso |
| Cuotas y cargos | Confirmá cuotas, intereses y cargos | Pedí el detalle de cuotas y cargos |
| Costo total | Solicitá cuánto vas a devolver | Solicitá cuánto vas a devolver |
| Acreditación | Preguntá cómo se entrega el efectivo | Confirmá el medio y el plazo informado |
Adelanto de efectivo del emisor
Consultá con el emisor si tu tarjeta permite adelantos y cuáles son sus límites. Antes de operar, pedí que te aclaren los cargos, los intereses, las cuotas y la forma de pago. Estas condiciones dependen de cada tarjeta, por eso no uses cifras generales como referencia para tu caso.
Préstamo que toma como referencia el cupo disponible
Efectivo con Tarjeta ofrece préstamos que permiten convertir el margen de compra disponible en efectivo. No es una extracción bancaria: es un préstamo de un proveedor y sus condiciones deben confirmarse por separado. Tener cupo no garantiza la aprobación ni define por sí solo el monto, las cuotas o la acreditación.
Para ampliar la comparación, revisá esta guía sobre préstamos con tarjeta de crédito y qué revisar. También podés consultar la explicación de la FDIC sobre costos y condiciones del dinero en efectivo como referencia general. Verificá siempre los términos que te ofrecen en Argentina.
Por último, distinguí rapidez de aprobación garantizada. Que una opción parezca inmediata no confirma que te aprueben ni cuándo se acreditaría el dinero. Consultá cómo funciona la opción de préstamo con tarjeta y compará las condiciones concretas antes de aceptar.
Costos y condiciones del dinero en efectivo con cupo de tarjeta
Antes de aceptar dinero en efectivo con cupo de tarjeta, confirmá cuánto vas a recibir y cuánto vas a devolver. No te quedes solo con el importe de la cuota: revisá el total de la operación y las fechas de pago. Una cuota puede parecer manejable, pero el compromiso completo se entiende al sumar todos los pagos y cargos aplicables.
Separá estos datos al leer la oferta:
- Monto recibido: cuánto dinero se acredita efectivamente.
- Cuotas: cuántas son, cuál es su importe, cada cuánto vencen y en qué fechas.
- Cargos e intereses: qué conceptos se suman y cuándo se aplican.
- Total a devolver: cuánto pagarías al completar el plan.
Si la propuesta informa el Costo Financiero Total (CFT), pedí que te expliquen qué conceptos incluye en esa operación. Si aparece la Tasa Nominal Anual (TNA), recordá que ese porcentaje no reemplaza el detalle de las cuotas ni el total a devolver. Compará propuestas por el mismo monto y con un plazo equivalente; de lo contrario, podrías estar contrastando condiciones distintas. No califiques una opción como barata o conveniente sin tener los datos completos.
Qué revisar antes de aceptar las cuotas
Pedí el cronograma de pagos por escrito. Confirmá la cantidad, la frecuencia, el importe y el vencimiento de cada cuota. Preguntá si se aplican cargos administrativos, intereses u otros conceptos, y cómo se informan. Consultá también qué podría pasar si te atrasás: si existen cargos por demora, cómo se actualiza el saldo y a quién tendrías que contactar. Si alguna respuesta no es clara, pedí que la expliquen antes de avanzar.
Cómo identificar condiciones poco claras
Es una señal de alerta que no puedan decirte cuánto vas a devolver, cuándo vencen los pagos o qué cargos podrían agregarse. No compartas claves, códigos de seguridad ni datos sensibles por canales que no hayas podido verificar. Tampoco pagues anticipos sin confirmar quién ofrece el préstamo, para qué serían y dónde están detalladas las condiciones. La urgencia no debería llevarte a aceptar algo que no entendés.
Guardá la propuesta y los mensajes relacionados con la operación. Si tenés dudas sobre información financiera o tus derechos como usuario, buscá orientación en fuentes oficiales argentinas, como el Banco Central de la República Argentina o los organismos públicos de defensa del consumidor. Entender el compromiso antes de aceptar te ayuda a decidir con más tranquilidad.
Cómo evaluar si el cupo de tu tarjeta alcanza para tu necesidad
Tener margen disponible no significa que debas usarlo todo. Para evaluar si el dinero en efectivo con cupo de tarjeta puede servirte, empezá por definir el gasto que necesitás cubrir. Después compará ese monto con la propuesta y con lo que podrías devolver. El disponible es solo una referencia: el monto posible y la evaluación dependen de las condiciones de cada operación.
Calculá cuánto necesitás y cuánto podés devolver
Separá la necesidad del máximo que podrías solicitar. Después, revisá tus ingresos, gastos habituales y compromisos con vencimiento. Sumá las cuotas propuestas a tus pagos actuales y evaluá si podrías cubrirlas sin dejar de lado gastos esenciales.
- Definí el monto que necesitás para resolver el gasto.
- Confirmá el disponible actual y preguntá qué monto podrían evaluar para la operación.
- Revisá el total a pagar, las cuotas y sus vencimientos junto con tus otros compromisos.
Si el pago te obliga a postergar comida, servicios, alquiler u otros gastos básicos, frená antes de aceptar. También evitá tomar deuda para cubrir otra deuda sin asesoramiento: podrías sumar compromisos sin resolver el problema de fondo.
Qué hacer si el disponible no alcanza
Si el cupo no cubre lo que necesitás, preguntá si existe otra alternativa y cuáles son sus condiciones. No des por hecho que te la van a aprobar ni que tendrá un costo menor. Compará el monto ofrecido, el total a devolver y el calendario de pagos. Si la propuesta no alcanza para tu necesidad o no entra en tu presupuesto, no te apures a aceptarla.
El préstamo con recibo de sueldo es otro servicio que ofrece Efectivo con Tarjeta. Está sujeto a evaluación, así que consultá los requisitos y las condiciones vigentes para tu caso. No lo tomes como una aprobación asegurada ni como una razón para pedir más de lo necesario.
Antes de elegir, fijate cómo quedaría tu presupuesto después de sumar una cuota. Podés revisar las opciones de financiamiento disponibles y consultar sus condiciones, sin asumir que vas a cumplir los requisitos o que aprobarán la solicitud.
Cómo consultar un préstamo con tarjeta y avanzar con claridad
Después de comparar alternativas y revisar si la cuota podría entrar en tu presupuesto, consultá las condiciones concretas. No des por hecho que el cupo disponible alcanza o que la solicitud será aprobada. Efectivo con Tarjeta ofrece préstamos con tarjeta y renovación de préstamos para clientes que cumplen sus condiciones. La disponibilidad, los requisitos y el proceso vigente deben confirmarse antes de avanzar.
Datos y condiciones que conviene tener a mano
Tené presente el disponible aproximado de tu tarjeta y el monto que necesitás. No compartas claves, códigos de seguridad ni contraseñas para consultar una propuesta. Antes de enviar documentación, preguntá qué información requieren, para qué la solicitan y por qué canal seguro debés compartirla.
Pedí que te detallen por escrito los puntos principales de la oferta:
- El importe que recibirías y cómo se acredita.
- La cantidad, el valor y los vencimientos de las cuotas.
- Los cargos aplicables y el costo total a devolver.
- Los requisitos, las tarjetas aceptadas y los pasos de evaluación.
Si la respuesta no aclara alguno de estos puntos, pedí una explicación antes de aceptar. Con el detalle por escrito podés comparar la propuesta con tus gastos y compromisos actuales, en vez de decidir solo por el monto que podrías recibir.
Cuándo consultar y qué confirmar antes de aceptar
Usá un canal oficial y verificá que estás hablando con quien ofrece el préstamo. Confirmá cómo se acredita el dinero, qué pasos siguen a la consulta y cuándo empieza el compromiso de pago. No supongas que habrá aprobación inmediata ni acreditación en el acto: esos tiempos dependen del proceso vigente y deben confirmarse para tu caso.
Revisá toda la información con calma. Si te ofrecen una renovación, consultá qué condiciones aplican y si corresponde a tu situación. Efectivo con Tarjeta informa que la renovación está dirigida a clientes que cumplieron puntualmente con sus cuotas. Confirmá directamente con la empresa tu elegibilidad y los términos actuales.
¿Querés averiguar si esta alternativa puede ajustarse a tu necesidad? Consultá las opciones de préstamo con tarjeta y despejá tus dudas antes de decidir. Avanzá solo cuando tengas claros el monto, el costo total, las fechas de pago y las condiciones de la operación.
Elegí tu próximo paso con toda la información
El dinero en efectivo con cupo de tarjeta puede ayudarte a resolver un gasto, pero el cupo disponible no determina por sí solo cuánto podrías recibir ni qué condiciones tendrá la operación. Compará el adelanto del emisor con un préstamo con tarjeta y confirmá el monto, las cuotas, los cargos y el costo total antes de avanzar.
También revisá si el plan de devolución entra en tu presupuesto sin comprometer gastos esenciales. Si algún dato no está claro, pedí que te lo expliquen antes de aceptar. Decidir con calma es más importante que dejarse llevar por la urgencia.
Efectivo con Tarjeta opera desde 2012 y ofrece préstamos con tarjeta, además de renovación para clientes que cumplen puntualmente con sus cuotas. Consultá las condiciones vigentes para tu caso y consultá las opciones de préstamo con tarjeta.
Con la información completa, podés elegir la alternativa que mejor se ajuste a tu necesidad y a tu capacidad de pago.
Preguntas frecuentes sobre efectivo con tarjeta
¿Se puede obtener dinero en efectivo con el cupo de una tarjeta de crédito?
Sí, puede haber distintas modalidades para obtener dinero en efectivo con cupo de tarjeta, como un adelanto ofrecido por el emisor o un préstamo de un proveedor que toma el cupo como referencia. No son necesariamente la misma operación. Consultá si tu tarjeta y tu situación califican, qué monto podrían ofrecerte y cómo se acredita. Antes de aceptar, pedí el detalle de las cuotas, los cargos y el costo total.
¿El préstamo con tarjeta es lo mismo que un adelanto en efectivo?
No necesariamente. El emisor puede ofrecer un adelanto directamente. Un préstamo con tarjeta, en cambio, puede ser un financiamiento de un proveedor. Cambian quién entrega el dinero y pueden variar los requisitos, los cargos, las cuotas y la forma de acreditación. Verificá quién otorga el préstamo y pedí las condiciones completas por escrito antes de decidir.
¿Puedo recibir más dinero que el cupo disponible de mi tarjeta?
No podés determinarlo solo mirando el cupo que aparece en el resumen o la aplicación. Ese disponible puede servir como referencia, pero no equivale automáticamente al monto de efectivo que recibirías. El importe posible y la aprobación dependen de las condiciones y la evaluación de cada operación. Consultá cuánto te ofrecerían efectivamente y no asumas que el límite de compra define el préstamo.
¿Qué tengo que revisar antes de aceptar un préstamo con tarjeta?
Confirmá cuánto vas a recibir y cuánto devolverías en total. Revisá la cantidad y el valor de las cuotas, sus vencimientos y todos los cargos aplicables. Preguntá también qué podría ocurrir si te atrasás. Pedí las condiciones por escrito y verificá quién ofrece el préstamo antes de compartir información. Nunca entregues claves ni códigos de seguridad, y no envíes datos que no sean necesarios para la consulta.
¿El dinero se acredita de inmediato al usar el cupo de la tarjeta?
No necesariamente. El plazo depende de la modalidad, el proveedor y las condiciones de la operación. Una consulta tampoco significa que el préstamo esté aprobado. Antes de avanzar, preguntá qué etapas tiene el proceso, cuándo te confirmarían una decisión y por qué medio recibirías el dinero. No tomes una fecha como segura hasta que te la confirmen para tu caso, junto con las condiciones de la operación.
¿Qué pasa si no puedo pagar una cuota del préstamo con tarjeta?
Depende de las condiciones que aceptaste. Antes de confirmar la operación, preguntá qué cargos podrían aplicarse ante un atraso, cómo se informa y qué opciones existen si cambia tu capacidad de pago. Revisá tus gastos y compromisos para evaluar si la cuota es sostenible. Si no entendés qué sucede ante un incumplimiento, pedí que te lo expliquen por escrito antes de aceptar el préstamo.
¿Conviene usar todo el cupo disponible para obtener efectivo?
No necesariamente. Tener cupo disponible no significa que te convenga usarlo completo ni que puedas afrontar las cuotas. Definí cuánto necesitás, revisá tus ingresos y gastos, y compará el total a devolver con tus compromisos actuales. Si el pago puede afectar gastos esenciales, frená antes de aceptar y evaluá otras alternativas. Evitá sumar una deuda sin tener claro cómo vas a pagarla.


