
¿Tenés un gasto puntual y margen disponible en tu tarjeta, pero no sabés si alcanza para pedir efectivo? Si buscás opciones para obtener liquidez, empezá por distinguir el margen de compra disponible del dinero que podrías recibir. El cupo no se convierte automáticamente en efectivo ni la consulta implica que la solicitud esté aprobada.
Antes de asumir una cuota, revisá cuánto del margen se usaría, qué cargos se informan, cuál es el costo total y si el pago entra en tu presupuesto junto con tus otros gastos. Mirar solo el monto de efectivo o el valor de una cuota puede dejar afuera datos importantes.
En esta guía vas a ver cómo se relaciona el cupo con un préstamo, qué condiciones conviene comparar y cómo solicitar un préstamo con tarjeta de Efectivo con Tarjeta. La propuesta te permite convertir el margen disponible de tu tarjeta de crédito en efectivo, sujeto a las condiciones de financiación. Revisalas antes de decidir si avanzás.
Puntos Clave
- El margen disponible sirve como referencia para evaluar una solicitud, pero no confirma cuánto podrías recibir ni garantiza la aprobación.
- Antes de aceptar, revisá el monto, las cuotas, los cargos informados y el costo total de la financiación.
- Compará el plan de pago con tus ingresos, gastos habituales y otros compromisos, no solo con el valor de cada cuota.
- Definí cuánto efectivo necesitás y guardá la información de las condiciones que aceptes.
- Si buscás prestamos con tarjeta quilmes, conocé cómo Efectivo con Tarjeta convierte el margen disponible de tu tarjeta en efectivo.
¿Qué es un préstamo con tarjeta de crédito y cómo se relaciona con tu cupo?
Un préstamo con tarjeta de crédito permite obtener efectivo usando como referencia el margen de compra disponible. En Efectivo con Tarjeta, el servicio transforma ese margen en dinero que después devolvés según las condiciones acordadas. El cupo no se convierte automáticamente en efectivo: el monto posible depende de la financiación ofrecida y de la evaluación de la solicitud.
Para entender qué representa el cupo, separá tres datos: el límite total de la tarjeta, el margen que te queda disponible y el monto que podrías solicitar. Las compras y cuotas que todavía ocupan parte del límite reducen el margen libre. Aunque tengas saldo disponible, eso no significa que te aprueben ese mismo monto ni que el préstamo sea sin costo.
En pocas palabras: el préstamo vincula el margen disponible de tu tarjeta con una solicitud de efectivo que se devuelve bajo condiciones de financiación. Antes de avanzar, compará el dinero que recibirías con el compromiso de pago.
¿Qué significa tener margen de compra disponible?
El límite total es el máximo de compra asignado a la tarjeta. El margen disponible es la parte que todavía no está comprometida. Por ejemplo, las compras que hiciste con la tarjeta ocupan una porción del límite, y las cuotas pendientes también pueden afectar el margen. El saldo que ves como disponible depende de cómo se registren tus consumos y pagos.
Tomá ese dato como referencia, no como una forma de calcular por tu cuenta cuánto te aprobarán. El monto posible también depende de las condiciones de financiación aplicables. Si estás buscando prestamos con tarjeta quilmes, el margen te ayuda a entender la opción, pero no es una promesa del efectivo que recibirías.
Préstamo con tarjeta y adelanto por cajero: no son lo mismo
Un adelanto por cajero se solicita mediante las opciones habilitadas por el emisor de la tarjeta. Un préstamo con tarjeta, en cambio, puede gestionarse como una solicitud de financiación que convierte margen de compra en efectivo. La operatoria, los cargos y la forma de devolución pueden variar, así que compará las condiciones específicas de cada alternativa.
También se diferencia de un préstamo personal tradicional, que se solicita como una financiación independiente de las compras de la tarjeta. Para identificar qué opción estás evaluando, revisá cómo recibís el dinero, cómo se pagan las cuotas y qué costos se informan. La tarjeta de crédito permite financiar compras bajo distintas modalidades, pero el acceso a efectivo depende de las condiciones particulares de la operación.
Antes de elegir, compará el monto que recibirías, los cargos informados y el costo total. No te guíes únicamente por la facilidad de acceso o por una cuota aislada. Si no entendés un concepto de la propuesta, leé las condiciones antes de aceptar.
Cómo funciona un préstamo con tarjeta desde la solicitud hasta las cuotas
Conviene separar la consulta de la decisión de aceptar. El margen disponible de tu tarjeta forma parte de la evaluación, pero no determina por sí solo cuánto podrían ofrecerte ni garantiza la aprobación. Antes de comprometerte, necesitás entender cómo se devuelve el dinero y cuánto pagarías en total.
Usá estos pasos para revisar la propuesta con calma:
- Iniciá la consulta. Definí cuánto efectivo necesitás y para qué gasto. Revisá también el margen disponible y las condiciones de tu tarjeta. Estos datos te ayudan a explicar lo que buscás, aunque no determinan el resultado de la evaluación.
- Leé las condiciones de financiación. Si recibís una propuesta, identificá el monto que se financiaría, la cantidad y el importe de las cuotas, los cargos informados y el costo total. No supongas que las condiciones son iguales a las de una compra con tarjeta.
- Decidí si avanzar. Contrastá el pago previsto con tus ingresos y gastos habituales. Si entendés el costo y la cuota entra en tu presupuesto, decidí si aceptás. Si alguna condición no te queda clara, no confirmes hasta comprenderla.
Qué información tener a mano antes de iniciar
Antes de empezar, ordená tres datos: cuánto necesitás para cubrir el gasto, qué margen aparece disponible en tu tarjeta y qué capacidad tenés para sumar una cuota a tu presupuesto. Revisá el límite total y el margen libre por separado. La información requerida puede depender de las condiciones de la solicitud, así que basate en lo que se indique durante el proceso y no des por sentada una documentación específica.
Qué revisar antes de aceptar el plan de pago
Leé la propuesta completa. Identificá el monto financiado, el importe y la cantidad de cuotas, los cargos informados y el costo total. Una cuota más baja puede parecer más manejable, pero no necesariamente implica que pagarás menos en total. Revisá el conjunto y guardá la información de las condiciones acordadas para consultarla durante el repago.
Si estás evaluando alternativas, compará los datos de cada una: cuánto efectivo recibirías, cómo se devuelve el dinero y qué cargos se detallan. No asumas que dos modalidades funcionan igual porque ambas permiten acceder a efectivo. Aclarar cada concepto antes de aceptar ayuda a evitar confusiones sobre el compromiso que asumís.
Si buscás prestamos con tarjeta quilmes, llegá a la solicitud con una idea clara del monto que necesitás y de la cuota que podrías sostener. Podés conocer el préstamo con tarjeta de Efectivo con Tarjeta y revisar sus condiciones antes de decidir si avanzás.
Cómo comparar cuotas, cargos y capacidad de pago sin sorpresas
Dos propuestas pueden tener cuotas parecidas y costos totales distintos. Por eso, no compares solo cuánto pagarías en cada vencimiento. Revisá cuánto efectivo recibirías, qué cargos se informan y cuánto devolverías en total. Para decidir, mirá el costo total y si podés sostener la cuota.
Usá esta plantilla para ordenar las condiciones de cada opción. Completala con los datos de la propuesta concreta, no con estimaciones:
- Monto recibido: el efectivo que te entregarían.
- Cuotas: cantidad, importe y frecuencia de pago informados.
- Cargos: intereses, cargos de financiación y comisiones administrativas, si corresponden y están detallados.
- Costo total: el importe total que devolverías según las condiciones ofrecidas.
Si comparás varias opciones, anotá los datos por separado y verificá que correspondan al mismo monto recibido. Usá las cifras de las condiciones efectivamente ofrecidas. No completes la comparación con tasas o cargos de otra propuesta ni supongas que todos los préstamos aplican los mismos conceptos.
Qué componentes del costo conviene mirar
El capital es el monto que recibís y debés devolver. Según las condiciones aplicables, pueden sumarse intereses por la financiación y otros cargos o comisiones administrativas. Revisá cómo aparece cada concepto y cuál es el total informado. Si no entendés un rubro, no aceptes hasta tener claro cómo se refleja en el costo. Compará el detalle completo, no una cifra aislada.
Comprobá también que el costo total corresponda al plan de cuotas que estás evaluando. La cantidad de cuotas puede cambiar el importe de cada pago y el total a devolver. Una cuota menor no significa necesariamente que la opción sea más barata.
Cómo evaluar si una cuota entra en tu presupuesto
Antes de sumar un compromiso, hacé una cuenta con tus ingresos y gastos habituales. Anotá los gastos fijos y las cuotas u otras deudas que ya pagás. Después, mirá cuánto queda disponible y contemplá que pueden aparecer otros gastos. Esa comparación te ayuda a evaluar si podrías afrontar el nuevo pago sin depender de que el mes transcurra exactamente como esperás.
- Necesidad: definí cuánto efectivo requiere el gasto puntual.
- Compromisos: incluí cuentas, compras financiadas y pagos ya asumidos.
- Margen: contemplá gastos que pueden aparecer y reducir lo disponible.
- Cuota: compará el importe ofrecido con el dinero que realmente te queda.
No solicites más efectivo del que necesitás solo porque la propuesta permita considerar otro monto. Si buscás prestamos con tarjeta quilmes, usá esta comparación para decidir con información completa: el costo total muestra el compromiso global y tu presupuesto ayuda a evaluar si podés sostener cada cuota.
Qué revisar para solicitar un préstamo con tarjeta con más claridad
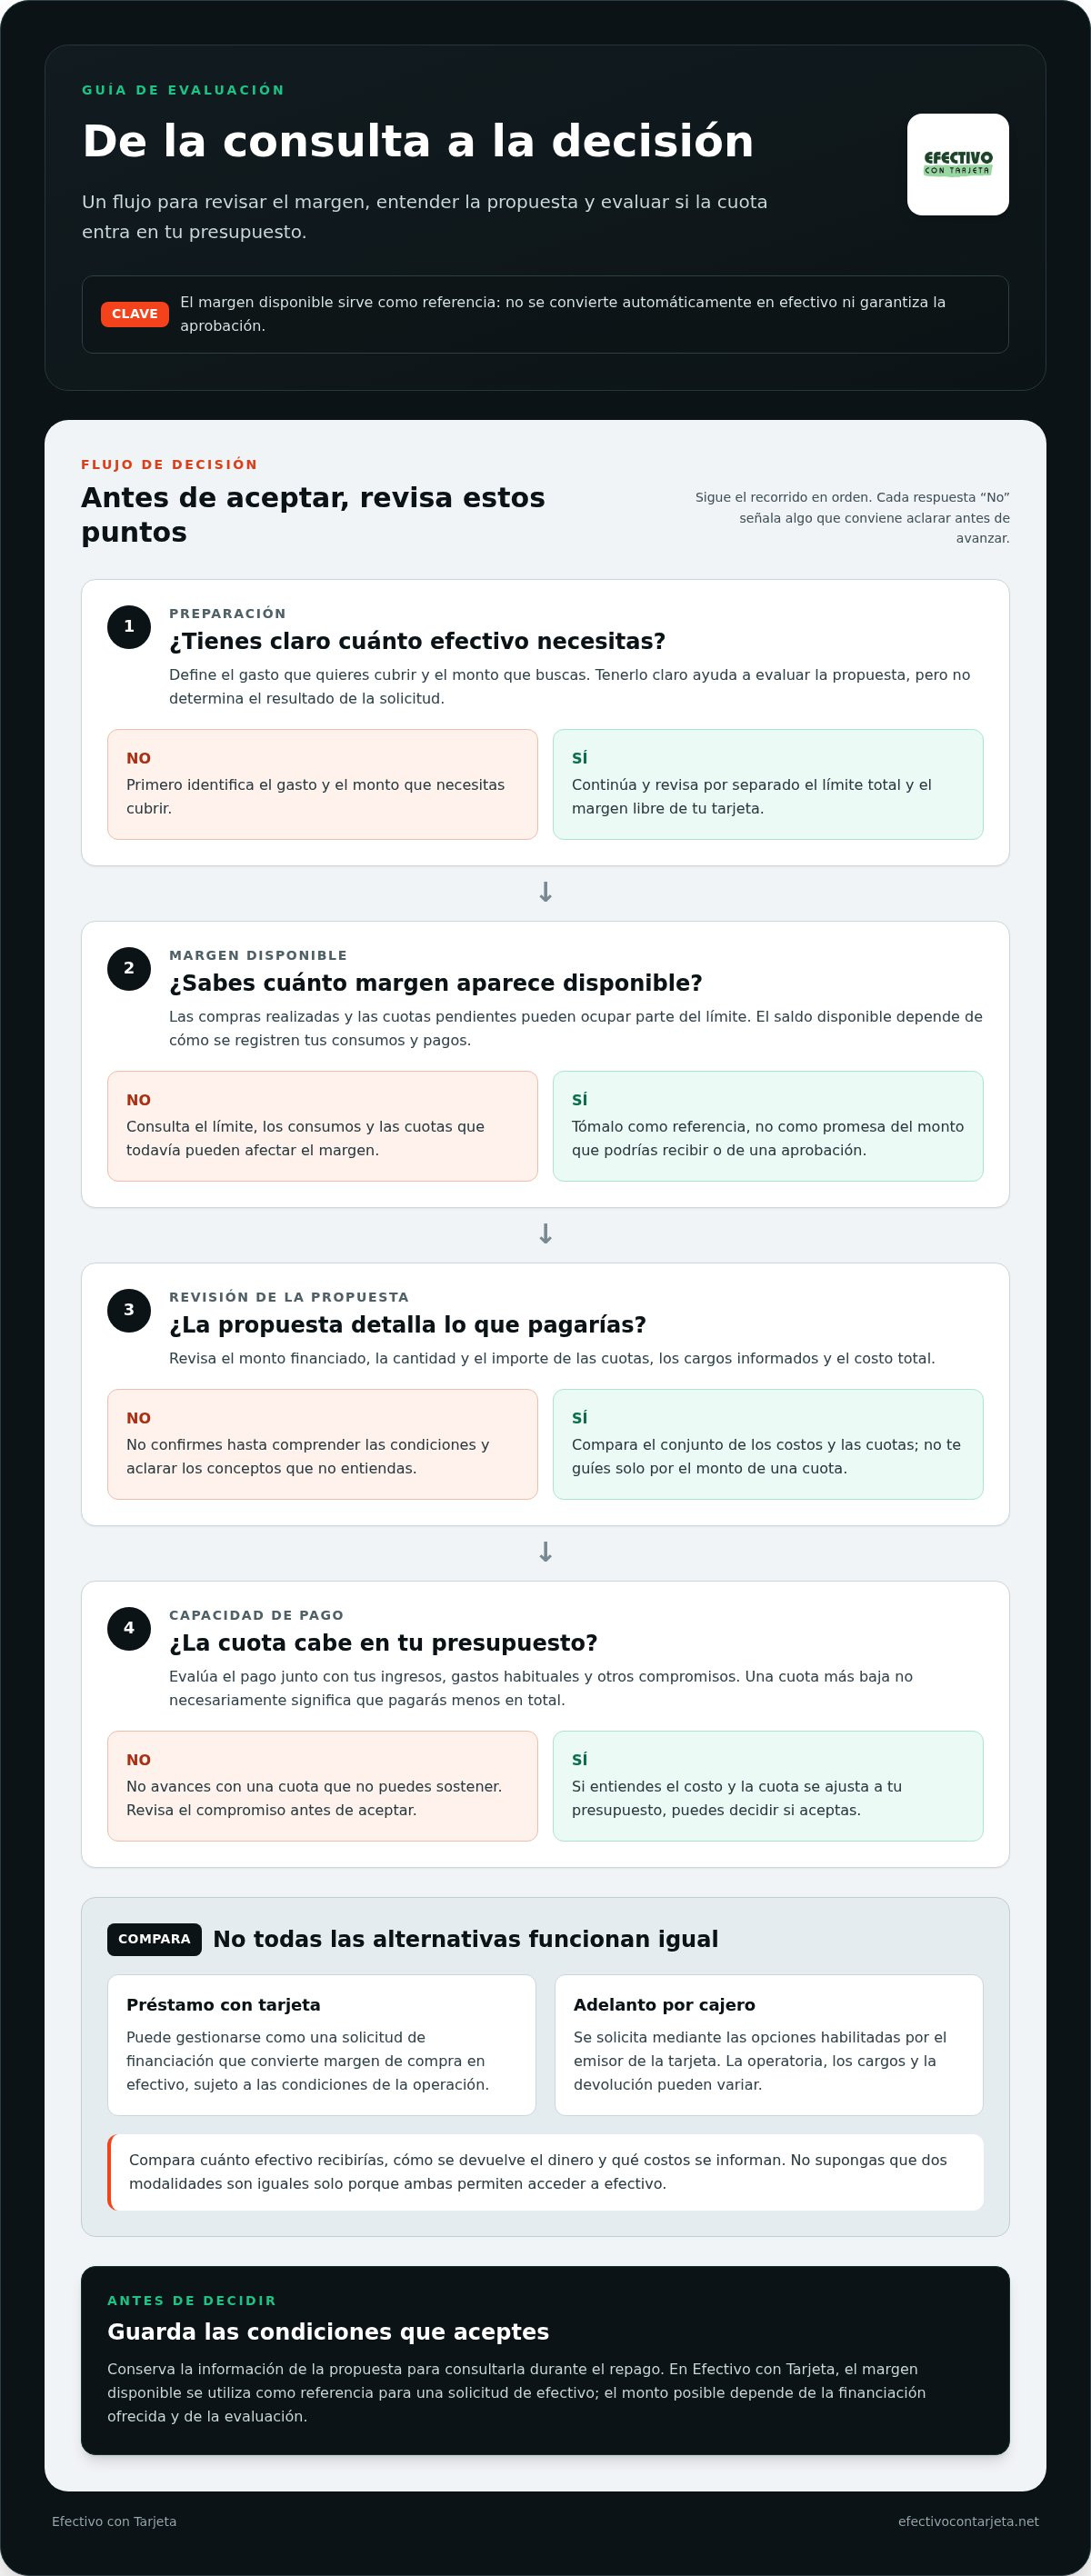
Antes de avanzar, ordená la información para no aceptar condiciones que no entendés o una cuota que después te cueste sostener. Esta lista te ayuda a revisar lo importante y a identificar dudas antes de decidir.
Lista rápida antes de tomar una decisión
- Definí cuánto efectivo necesitás. Relacioná el monto con el gasto que querés resolver. Evitá solicitar de más si no tenés un destino concreto para ese dinero.
- Revisá el margen disponible. Consultá el dato actualizado de tu tarjeta y recordá que sirve como referencia para la evaluación, no como confirmación del monto que recibirías.
- Leé el plan de financiación. Identificá el monto ofrecido, las cuotas, los cargos informados y el costo total. Asegurate de entender cómo se devuelve el préstamo.
- Contrastá la cuota con tu presupuesto. Considerá tus gastos habituales y otros compromisos. Si el pago te deja sin margen para imprevistos, reconsiderá la decisión.
- Guardá las condiciones aceptadas. Conservá la información de financiación para consultar el plan acordado y tener presentes sus términos durante el repago.
Las dudas concretas son más fáciles de resolver. Si no sabés si un cargo está incluido en el costo total, identificá ese rubro en el detalle de la propuesta. Si no entendés cuándo o cómo se paga una cuota, buscá esa condición antes de confirmar. No avances basándote en una suposición. La guía sobre préstamos con tarjeta de crédito también puede ayudarte a repasar qué mirar en la financiación.
Si estás comparando alternativas de liquidez
No des por hecho que un adelanto de efectivo de una tarjeta y un préstamo con tarjeta tienen la misma operatoria, los mismos cargos o la misma forma de pago. Revisá las condiciones particulares de cada alternativa y compará el costo total junto con el compromiso de pago. La guía sobre dinero en efectivo con cupo de tarjeta puede servirte para ordenar esa comparación sin mezclar modalidades.
Si buscás prestamos con tarjeta quilmes, revisá las condiciones junto con el gasto concreto y tu presupuesto. Así podés identificar qué necesitás saber antes de aceptar y qué compromiso estás dispuesto a asumir. Para conocer la opción de préstamo con tarjeta de Efectivo con Tarjeta, iniciá la solicitud y evaluá la financiación con la información disponible.
Cómo avanzar con un préstamo con tarjeta de Efectivo con Tarjeta
Si necesitás efectivo para un gasto puntual, Efectivo con Tarjeta ofrece un préstamo que transforma el margen disponible de tu tarjeta de crédito en dinero en efectivo, sujeto a las condiciones de financiación de la propuesta. Podés evaluar esta alternativa teniendo en cuenta que el cupo no es dinero propio y que disponer de margen no garantiza una aprobación.
Efectivo con Tarjeta trabaja en financiamiento personal desde 2012. Ese dato aporta contexto sobre la empresa, pero no garantiza la aprobación de una solicitud ni determina las condiciones que recibirías. Para decidir, revisá la propuesta concreta y comprobá si responde a tu necesidad y a tu presupuesto.
Qué ofrece Efectivo con Tarjeta
Además del préstamo con tarjeta, Efectivo con Tarjeta ofrece préstamos con recibo de sueldo y la posibilidad de renovar préstamos para clientes que hayan pagado puntualmente sus cuotas. Son alternativas distintas. En esta guía, el foco está en el préstamo que convierte el margen disponible de una tarjeta de crédito en efectivo.
Antes de avanzar, revisá las condiciones específicas de la propuesta: el monto, las cuotas, los cargos informados y el costo total. No tomes una decisión a partir de una cifra aislada ni supongas que las condiciones de una modalidad se aplican a otra. El detalle de la propuesta te permite entender qué compromiso asumirías.
El próximo paso: revisar la propuesta y decidir
Avanzá paso a paso. Primero, definí cuánto necesitás para el gasto que querés resolver. Después, iniciá la solicitud y revisá las condiciones de financiación. Por último, compará la cuota con tus ingresos, gastos habituales y otros pagos pendientes. Si entendés cada punto y el plan entra en tu presupuesto, decidí si querés continuar.
Si algo no queda claro, identificá la duda antes de aceptar. Puede ser cómo se compone el costo total, qué cargos están incluidos o cuánto pagarías en cada cuota. Leé las condiciones completas y guardá la información de la financiación que aceptes. Tener esos datos a mano te ayuda a recordar el compromiso y organizar los pagos.
Para quienes buscan prestamos con tarjeta quilmes, el siguiente paso es conocer esta alternativa de Efectivo con Tarjeta. Revisá la propuesta y avanzá solo si comprendés sus condiciones. Conocé el préstamo con tarjeta y empezá tu solicitud.
Elegí tu próximo paso con tranquilidad
Un gasto puntual puede apurarte, pero la decisión merece una revisión. Antes de avanzar, definí qué querés resolver con el efectivo y qué lugar tendría una cuota en tu presupuesto. Considerá también cómo cambiaría tu margen si aparecen otros gastos, para no asumir un compromiso que después te resulte difícil sostener.
Si estás buscando prestamos con tarjeta quilmes, usá esa búsqueda como punto de partida para conocer la opción, no como motivo para aceptar sin leer. Avanzá cuando tengas clara la propuesta y se ajuste a tu situación. Revisá la información, hacé tus cuentas y decidí con criterio.
Conocé el préstamo con tarjeta de Efectivo con Tarjeta e iniciá tu solicitud.
Preguntas frecuentes sobre préstamos con tarjeta
¿Puedo pedir un préstamo con tarjeta si tengo poco margen disponible?
Podés iniciar una consulta, pero tener poco margen no permite anticipar cuánto podrían ofrecerte ni si aprobarán la solicitud. Si el gasto que querés cubrir supera ampliamente el margen disponible, no supongas que la diferencia se financiará automáticamente. Revisá el cupo actual y compará la propuesta concreta con tu presupuesto. Si las cuotas o los cargos no te cierran, no te comprometas.
¿El préstamo con tarjeta es lo mismo que retirar efectivo por cajero?
No necesariamente. El adelanto por cajero se tramita desde las opciones de la tarjeta, mientras que un préstamo con tarjeta implica una financiación vinculada con su margen de compra disponible. Pueden variar la forma de solicitarlo, los cargos y cómo se devuelve el dinero. Compará las condiciones completas, incluido el total a pagar, no solo cuánto efectivo recibirías.
¿Cuánto puedo solicitar con el margen de mi tarjeta?
No hay un monto único que se pueda calcular mirando solo el límite de la tarjeta. El monto posible depende del margen disponible y de las condiciones de financiación aplicables. Distinguí el límite total del saldo que todavía tenés libre. Después, compará la propuesta concreta con el gasto que querés resolver y las cuotas que podrías asumir.
¿Puedo pedir un préstamo con una tarjeta de débito?
El préstamo con tarjeta que se explica en esta guía está vinculado con tarjetas de crédito y su margen de compra disponible. Una tarjeta de débito funciona de otra manera: permite usar fondos disponibles en una cuenta y no tiene ese mismo tipo de cupo de compra financiado. Revisá qué tarjeta tenés antes de iniciar la consulta y leé las condiciones de la modalidad que querés solicitar.
¿Qué pasa si no puedo pagar una cuota del préstamo?
Una demora puede tener consecuencias según las condiciones que aceptaste. Revisá la información de financiación para entender qué establece sobre pagos atrasados y cargos aplicables, sin asumir que será igual en todos los casos. Si creés que podrías tener dificultades, revisá las condiciones y actuá antes de asumir nuevos compromisos.
¿La solicitud de un préstamo con tarjeta garantiza que me lo aprueben?
No. Iniciar la solicitud no significa que esté aprobada ni asegura que el monto que pediste vaya a estar disponible. La evaluación considera el margen de compra y las condiciones de la operación. Si buscás prestamos con tarjeta quilmes, tomá la propuesta concreta como referencia y verificá que coincidan el efectivo solicitado, las cuotas y los cargos informados antes de aceptar.


