
¿Necesitás dinero y no tenés un vehículo para dejar en garantía? Un prestamo rapido sin garantia prendaria puede ser una alternativa, pero no significa que te presten sin evaluar tu situación. Aunque no pongas un auto como respaldo, la cuota y el costo total siguen siendo claves antes de aceptar.
Para resolver una urgencia sin sumar cargos inesperados, compará cuánto vas a pagar en total, qué cuota podés sostener y cuáles son las condiciones de cada opción. En esta guía vas a ver la diferencia entre un préstamo prendario y uno sin prenda, y qué revisar antes de elegir. También vas a conocer alternativas como el préstamo con tarjeta de crédito, que convierte el margen disponible de la tarjeta en dinero en efectivo, y el préstamo con sueldo, que toma el recibo de haberes como respaldo. Así podés evaluar opciones sin ofrecer tu vehículo y calcular cómo encajaría cada cuota en tu presupuesto.
Puntos Clave
- Un prestamo rapido sin garantia prendaria no pone un vehículo como respaldo, pero igual implica una evaluación y condiciones que conviene entender.
- Compará qué respaldo usa cada modalidad: un préstamo con tarjeta se basa en el margen disponible y uno con sueldo, en el recibo de haberes.
- Antes de aceptar, revisá el monto, la cantidad y el valor de las cuotas, el costo total, los cargos y las fechas de vencimiento.
- Definí cuánto necesitás y cuánto podés pagar por mes sin descuidar tus gastos esenciales.
- Compará las opciones de préstamo con tarjeta y préstamo con recibo de sueldo para evaluar cuál se ajusta mejor a tu situación.
Qué significa pedir un préstamo rápido sin garantía prendaria
Un prestamo rapido sin garantia prendaria es un crédito que no usa un vehículo como garantía prendaria. No tenés que ofrecer el auto para respaldar el préstamo. Sin embargo, la entidad puede evaluar tu situación y establecer condiciones de pago que varían según la modalidad y el perfil de quien solicita.
Conviene distinguir tres cuestiones que suelen confundirse: la garantía sobre un bien, la evaluación de tus ingresos y el respaldo asociado al producto. Que no haya una prenda no determina por sí solo cuánto te pueden prestar ni cuál será la cuota.
Qué es una garantía prendaria y qué bien puede comprometer
Una prenda es una garantía vinculada a un bien. En los préstamos prendarios, ese bien suele ser un vehículo. El contrato indica qué obligación respalda y qué condiciones se aplican a la garantía. Antes de firmar, leé qué bien queda comprometido y qué establece el documento. Si el préstamo no es prendario, ese vehículo no se usa como garantía del crédito.
Sin prenda, pueden intervenir otros elementos en la evaluación o como respaldo de la modalidad. Por ejemplo, un préstamo con sueldo puede usar el recibo de haberes para evaluar los ingresos. Eso no convierte el recibo en una garantía prendaria: no es un vehículo ni otro bien ofrecido en prenda. En un préstamo con tarjeta, se considera el margen disponible de la tarjeta, según las condiciones del producto.
Sin prenda no significa sin requisitos
La garantía prendaria y la evaluación crediticia son cuestiones distintas. Una entidad puede no pedir un vehículo y, aun así, evaluar ingresos, información crediticia u otros aspectos vinculados con el producto. Los requisitos y las condiciones de pago dependen de quién otorga el crédito y de la modalidad que elijas.
En simple: no dejar un vehículo en garantía no significa que no haya evaluación; significa que el préstamo no respalda la deuda con ese bien.
Antes de avanzar, identificá qué tipo de respaldo aparece en la propuesta y qué implica para vos. Revisá estos puntos:
- Garantía prendaria: verificá si el acuerdo vincula un vehículo u otro bien al crédito.
- Ingresos: distinguí si se usan para evaluar tu capacidad de pago o como respaldo de una modalidad.
- Margen disponible: si se trata de un préstamo con tarjeta, entendé cómo se utiliza el margen de la tarjeta.
- Condiciones: revisá cómo se paga, qué fechas rigen y qué cargos están informados.
Así evitás confundir “sin vehículo en garantía” con “sin condiciones”. Para comparar, mirá tanto el respaldo que interviene como el monto, las cuotas y el costo total informado. La rapidez puede ser útil si necesitás resolver algo puntual, pero no reemplaza la lectura del acuerdo ni el cálculo de una cuota que puedas sostener.
Préstamo prendario, personal o con tarjeta: en qué se diferencian
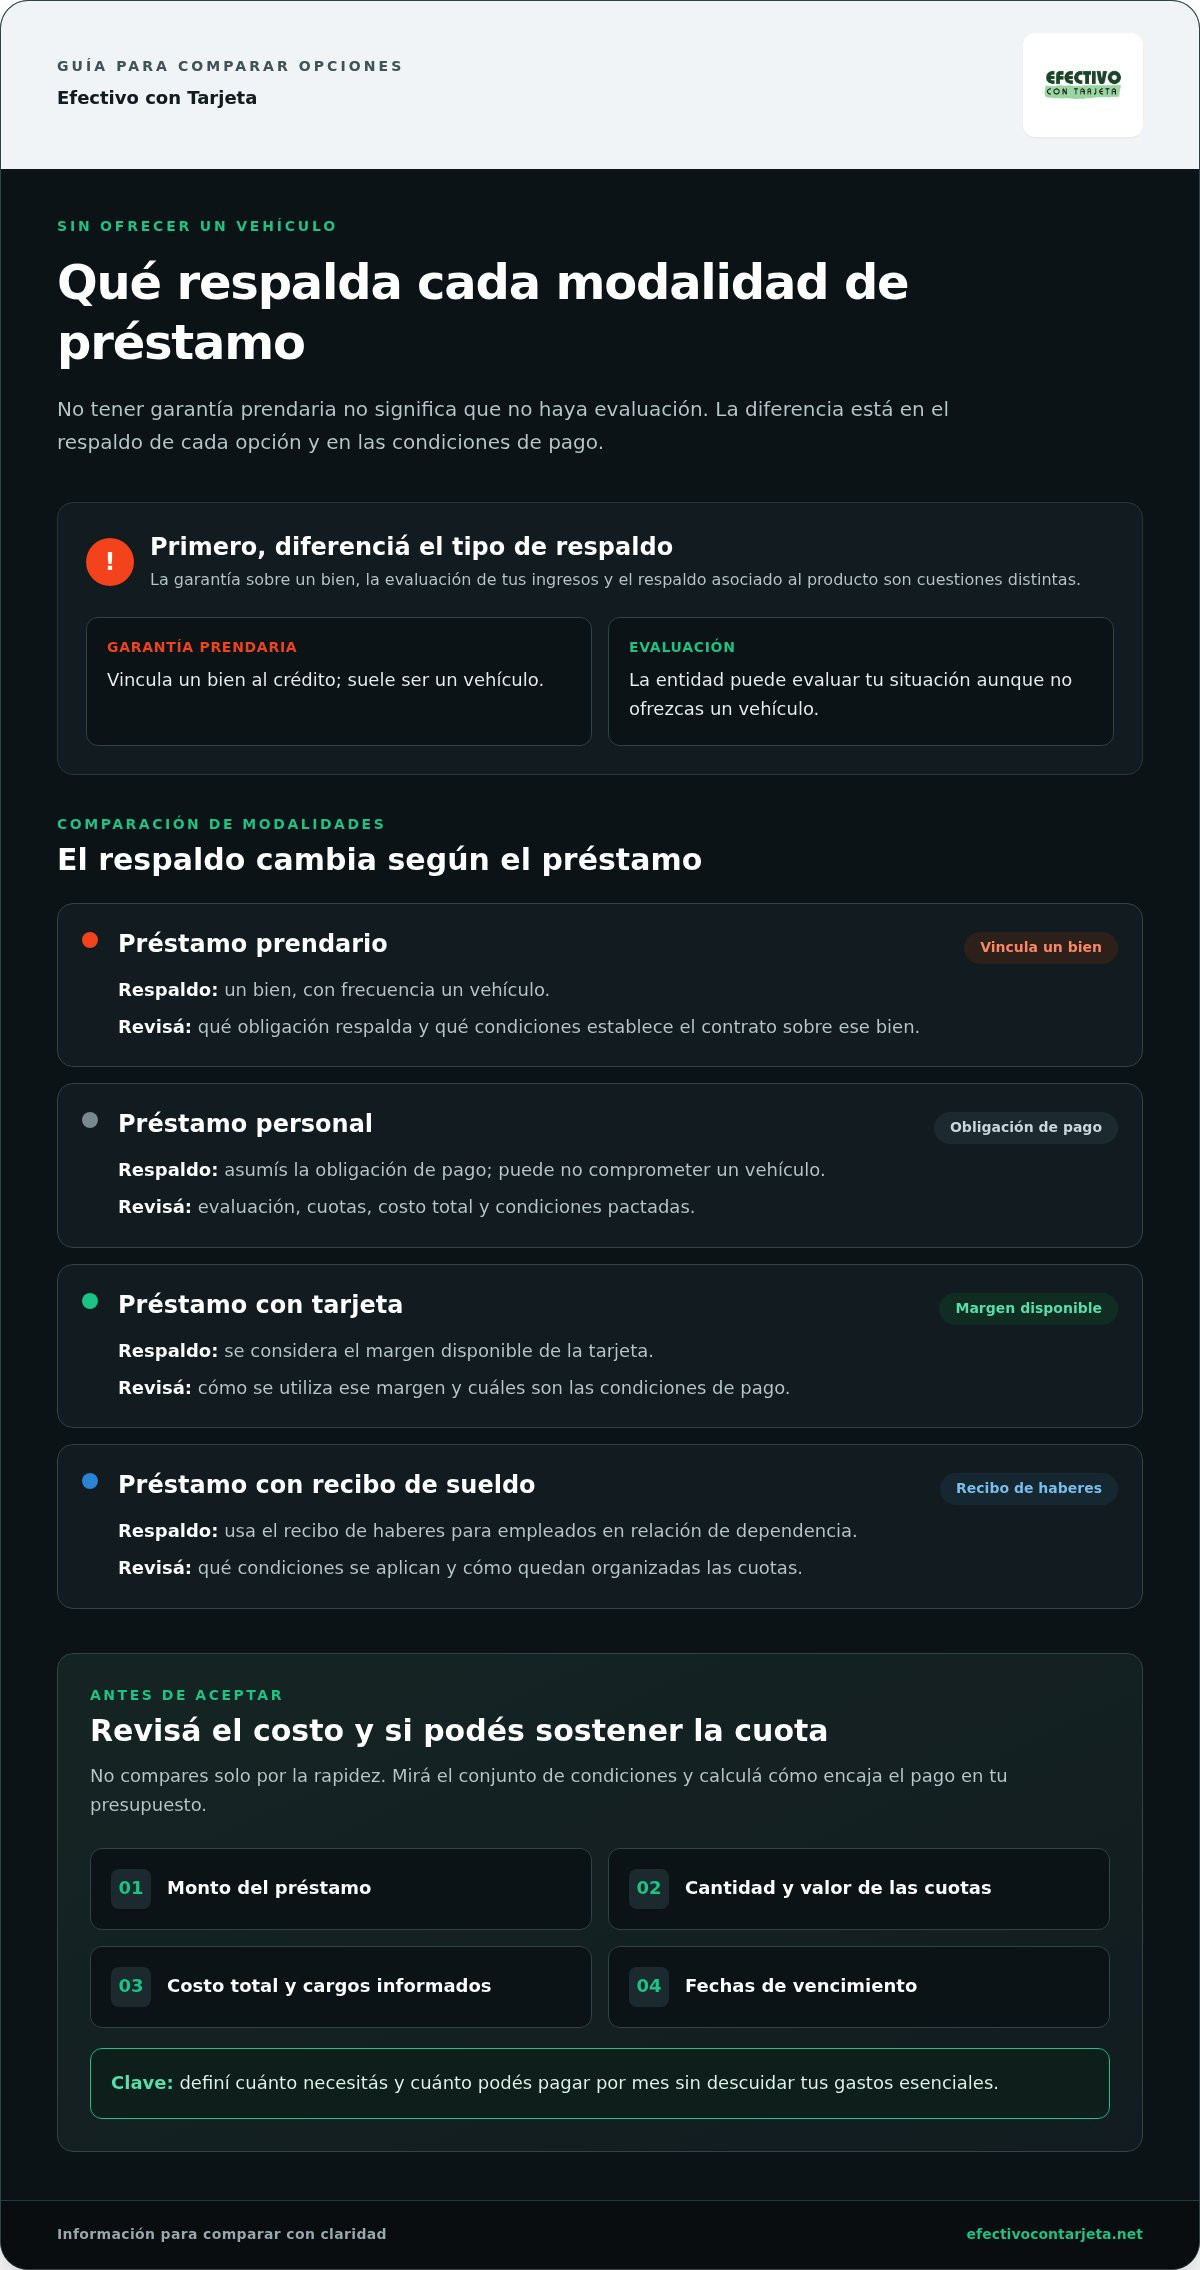
Para comparar opciones, fijate qué respalda cada modalidad y qué obligación asumís. Un préstamo prendario vincula un bien, generalmente un vehículo, con el crédito. Un préstamo personal puede no comprometer un vehículo, aunque también implica una evaluación y condiciones de pago. El préstamo con tarjeta se relaciona con el margen disponible de compra. Son modalidades distintas y ninguna sirve para todas las situaciones.
Préstamo prendario frente a préstamo personal
La diferencia central es el respaldo. En un préstamo prendario se identifica un bien como garantía; en uno personal, asumís la obligación de pago sin que eso implique necesariamente ofrecer un vehículo. Las condiciones y las consecuencias de incumplir dependen de los términos acordados. Antes de aceptar, revisá el monto, las cuotas, el costo total, los vencimientos y qué establece el contrato sobre el bien, si corresponde.
| Modalidad | Respaldo involucrado | Qué revisar |
|---|---|---|
| Préstamo prendario | Un bien, con frecuencia un vehículo | Qué obligación respalda y qué condiciones fija el contrato |
| Préstamo personal | La obligación personal de pago; puede no comprometer un vehículo | Evaluación, cuotas, costo total y condiciones pactadas |
| Préstamo con tarjeta | El margen disponible de la tarjeta | Cómo se usa ese margen y cuáles son las condiciones de pago |
| Préstamo con recibo de sueldo | El recibo de haberes como respaldo para empleados en relación de dependencia | Qué condiciones se aplican y cómo quedan organizadas las cuotas |
Préstamo con tarjeta o recibo de sueldo: otros respaldos
Un préstamo con tarjeta utiliza el margen disponible de compra. No es una prenda sobre un auto: interviene un respaldo distinto y conviene entender cómo afecta el uso de la tarjeta. Si querés profundizar en esa modalidad, consultá esta guía sobre préstamos con tarjeta de crédito.
El préstamo con recibo de sueldo está dirigido a empleados en relación de dependencia y usa el recibo de haberes como respaldo. Ese documento no convierte el crédito en un préstamo prendario, porque no ofrecés un vehículo como garantía. Compará cada opción según el respaldo que involucra y la cuota que podés sostener, no solo por la rapidez.
Si buscás un prestamo rapido sin garantia prendaria, esta diferencia te ayuda a descartar alternativas que comprometen un bien y a entender qué se considera en las demás. Para conocer las modalidades de préstamo con tarjeta y con recibo de sueldo, podés revisar las opciones de préstamo de Efectivo con Tarjeta.
Cómo comparar un préstamo sin garantía prendaria sin mirar solo la rapidez
Una respuesta rápida puede servir para resolver una necesidad puntual, pero no alcanza para saber si un crédito te conviene. Compará las opciones con los mismos datos: cuánto necesitás, cuántas cuotas pagarías, cuánto vale cada una y cuál es el costo total informado. Si las propuestas tienen montos o plazos distintos, revisá sus condiciones con cuidado. Una cuota más baja no siempre significa un costo menor.
Calculá también si la cuota entra en tu presupuesto después de cubrir los gastos esenciales. Una cuota que parece manejable puede complicarte si coincide con otros vencimientos o te deja poco margen para gastos cotidianos. La rapidez importa, pero también necesitás poder cumplir con los pagos durante todo el plazo.
- Monto: compará cuánto recibirías con lo que realmente necesitás. No tomes más solo porque figure como una opción.
- Cuotas: anotá la cantidad, el valor y las fechas de vencimiento de cada propuesta.
- Costo total: revisá cuánto terminarías pagando durante todo el crédito.
- Condiciones: identificá los cargos, las comisiones y los intereses informados, además de qué ocurre si te atrasás.
Usá una lista o una planilla sencilla. Anotá cada dato junto a la modalidad correspondiente y marcá las condiciones que no entiendas. Así comparás el compromiso completo, no solo la facilidad para iniciar la solicitud.
Costo total, cuota y condiciones de pago
La cuota muestra cuánto pagarías en cada vencimiento; el costo total reúne lo que terminarías abonando por el crédito. No son el mismo dato. Leé los intereses, cargos y comisiones informados, y verificá que estén claros el importe de cada cuota y las fechas de pago. Una cuota baja por sí sola no alcanza para comparar: también importa cuántas veces la pagás y cuánto suman todos los pagos.
Antes de aceptar, revisá qué consecuencias se describen para un atraso y cómo se gestionan los vencimientos. No supongas que todas las modalidades tienen las mismas reglas. Si una condición no queda clara en la información o el contrato, entendela antes de asumir el compromiso.
Señales de alerta antes de compartir tus datos
Verificá quién otorga el crédito y leé el contrato completo. Desconfiá si te piden un pago anticipado para liberar el préstamo, especialmente si no entendés el motivo y las condiciones de ese cobro. No compartas claves bancarias ni códigos de seguridad: no necesitás entregarlos para comparar una cuota.
Al evaluar un prestamo rapido sin garantia prendaria, priorizá una propuesta que puedas entender y sostener, no solo la que parezca más veloz. Cuando tengas claro qué cuota encaja en tu presupuesto, podés conocer las alternativas de préstamo de Efectivo con Tarjeta y revisar sus condiciones antes de decidir.
Pasos para decidir si una opción sin prenda se ajusta a tu situación
Ordená la decisión: primero definí qué necesitás y después evaluá si la cuota y las condiciones encajan en tu día a día. Estos cuatro pasos te ayudan a revisar el compromiso antes de aceptar.
- Definí la necesidad. Precisá cuánto necesitás y para qué. Separá lo urgente de lo que puede esperar. Pedir solo lo necesario ayuda a evaluar una obligación más acotada.
- Revisá tus ingresos. Anotá cuánto recibís regularmente y qué otros pagos ya tenés comprometidos. Considerá los meses en que tus ingresos pueden variar.
- Compará las condiciones. Mirá el monto, la cantidad y el valor de las cuotas, el costo total informado, los vencimientos y los cargos. Tené presente qué respaldo usa cada modalidad.
- Decidí con el panorama completo. Si entendés las condiciones y la cuota entra en tu presupuesto sin desplazar gastos esenciales, podés valorar si avanzar. Si algo no está claro, no aceptes hasta entenderlo.
Calculá cuánto podés pagar sin desordenar tus gastos
Anotá tus ingresos regulares y los compromisos mensuales que ya asumiste. Después separá los gastos básicos, como vivienda, alimentos, servicios y transporte, de los que podrías ajustar. Lo que queda no es automáticamente una cuota disponible: reservá margen para variaciones y gastos inesperados. No hay un porcentaje universal que sirva para todos; la cuenta depende de tu situación y de tus obligaciones actuales.
Revisá documentos y condiciones antes de avanzar
La documentación y los criterios de evaluación dependen de la modalidad. Compará lo que te solicitan con el tipo de crédito que estás considerando y leé la información antes de compartir datos o aceptar. Confirmá que estén claros el monto, las cuotas, las fechas, los cargos y las reglas si pagás fuera de término. Si evaluás usar el cupo de tu tarjeta, esta guía sobre dinero en efectivo con cupo de tarjeta puede ayudarte a entender esa alternativa.
Elegí con tiempo, aunque necesites resolver pronto
Rapidez y conveniencia no son lo mismo. Una respuesta rápida no vuelve adecuada una cuota que no podés sostener ni un costo total que no entendés. Leé el acuerdo con atención y asegurate de saber quién otorga el crédito. Si te falta información, hacé una pausa antes de asumir el compromiso.
Con este marco, podés comparar las opciones según tus ingresos y el tipo de respaldo que te resulte pertinente. Conocé las alternativas de préstamo de Efectivo con Tarjeta y evaluá sus condiciones con tu presupuesto a mano.
Opciones de Efectivo con Tarjeta para obtener dinero sin prenda
Si buscás un prestamo rapido sin garantia prendaria, Efectivo con Tarjeta ofrece dos modalidades para comparar: el préstamo con tarjeta de crédito y el préstamo con recibo de sueldo. Ninguna utiliza un vehículo como garantía prendaria. Cada una se apoya en un respaldo distinto, así que elegí según tu situación y las condiciones de pago, no solo por la forma de acceso.
Efectivo con Tarjeta no otorga préstamos prendarios de vehículos, por lo que sus alternativas no requieren comprometer un auto como prenda. De todos modos, cada opción tiene criterios y condiciones que conviene entender antes de avanzar. Toda solicitud está sujeta a evaluación y no implica aprobación automática ni garantiza una fecha de acreditación.
Préstamo con tarjeta: usá el margen disponible como referencia
Esta modalidad convierte el margen disponible de tu tarjeta de crédito en dinero en efectivo. Ese margen sirve como referencia para evaluar la opción, pero no reemplaza la revisión de cuánto vas a pagar ni de cómo quedan organizadas las cuotas. Antes de decidir, compará esas condiciones con tu presupuesto y con los compromisos que ya tengas.
Si estás considerando esta alternativa, repasá también qué implica obtener dinero en efectivo con cupo de tarjeta. La idea es entender qué respaldo interviene y qué pagos asumís antes de decidir.
Préstamo con recibo de sueldo: alternativa para empleados
El préstamo con recibo de sueldo está dirigido a empleados en relación de dependencia y toma el recibo de haberes como respaldo. Ese respaldo no es una garantía prendaria: no ofrecés un vehículo como garantía adicional. Como con cualquier crédito, entendé primero el monto, las cuotas y las condiciones de pago informadas para la propuesta.
Para ampliar la comparación y saber qué revisar en esta modalidad, podés consultar la guía sobre préstamos con recibo de sueldo urgente. Relacioná la información solicitada con el tipo de préstamo y leé las condiciones antes de aceptar.
Conocé las alternativas y compará con calma
Para ordenar la decisión, fijate en qué usa como respaldo cada opción y anotá los datos que necesitás comparar: la cuota, las fechas de vencimiento, los cargos informados y el costo total. Después, contrastalos con el dinero que podés destinar al pago sin descuidar tus gastos esenciales. Si una condición no se entiende, no avances hasta aclararla.
La tarjeta y el recibo de sueldo responden a situaciones diferentes; ninguna modalidad es automáticamente la más conveniente para todos. Elegí según el respaldo que corresponde a tu situación y la posibilidad real de sostener los pagos. Así podés evaluar opciones de dinero sin prenda con más claridad y sin comprometer un vehículo.
Conocé las opciones de financiación de Efectivo con Tarjeta y revisá sus condiciones para decidir con calma.
Elegí una opción que puedas sostener en el tiempo
Un prestamo rapido sin garantia prendaria puede ayudarte a resolver una necesidad sin ofrecer un vehículo como respaldo. Antes de aceptar, pensá cómo convivirá esa cuota con tus próximos meses. Incorporá el vencimiento a tu calendario y considerá de qué ingreso saldrá el pago. Tenerlo previsto puede ayudarte a organizar una nueva obligación.
Guardá la información del crédito en un lugar accesible para consultar las condiciones acordadas y organizar tus pagos. La decisión no tiene que tomarse a las apuradas: entender el compromiso te permite elegir según tu situación, no solo por la urgencia del momento.
Efectivo con Tarjeta brinda atención a clientes en todo el país. Para dar el siguiente paso, revisá las alternativas y sus condiciones antes de decidir: Conocé las opciones de financiación de Efectivo con Tarjeta. Elegí con información clara y una cuota que puedas sostener.
Preguntas frecuentes
¿Un préstamo sin garantía prendaria significa que no revisan mis ingresos?
No. Que no se comprometa un vehículo no impide que quien otorga el crédito evalúe tus ingresos u otra información. En un prestamo rapido sin garantia prendaria, la documentación y los criterios dependen de la modalidad y de la entidad. Si tus ingresos cambian de un mes a otro, tenelo en cuenta al calcular si podrías sostener los pagos en distintos momentos, no solo ahora.
¿Cuál es la diferencia entre un préstamo prendario y uno personal?
El prendario vincula un bien, habitualmente un vehículo, con la obligación de pago. Un préstamo personal puede no comprometer ese tipo de bien, pero igualmente supone una deuda que debés pagar según lo acordado. Antes de firmar, ubicá en el contrato quién otorga el crédito, qué pagos asumís y qué condiciones se aplican si no cumplís una fecha. No supongas que dos préstamos tienen las mismas consecuencias.
¿Puedo pedir un préstamo sin dejar mi auto como garantía?
Sí, hay alternativas que no requieren ofrecer tu auto como garantía prendaria. Podés evaluar un préstamo con tarjeta de crédito o uno con recibo de sueldo, según tu situación. Eso no significa que la solicitud no tenga evaluación ni que las condiciones sean idénticas. Si necesitás el auto para trasladarte o trabajar, compará opciones que no lo comprometan y revisá bien las obligaciones de pago.
¿Un préstamo con tarjeta de crédito requiere una garantía prendaria?
No. En la modalidad de préstamo con tarjeta de Efectivo con Tarjeta, se utiliza el margen disponible de la tarjeta, no un vehículo ofrecido en prenda. Antes de elegirla, considerá cómo el uso de ese margen puede afectar tus compras futuras y anotá las cuotas junto con otros vencimientos de la tarjeta. Revisá también las condiciones de pago informadas para no mezclar compromisos diferentes.
¿Qué tengo que comparar antes de aceptar un préstamo rápido?
Compará cuánto necesitás, la cantidad y el valor de las cuotas, el total que pagarías y las fechas de vencimiento. Después, fijate si esos pagos entran en tu presupuesto junto con alquiler, servicios, alimentos y otras deudas. Por ejemplo, una cuota puede parecer posible hoy, pero coincidir con varios gastos al inicio del mes. Revisá el calendario completo antes de decidir, no solo el importe aislado.
¿Qué señales de alerta debo reconocer antes de solicitar un préstamo?
Prestá atención si te piden transferir dinero por adelantado para liberar el préstamo, si no queda claro quién lo otorga o si no podés leer las condiciones antes de aceptar. No compartas claves bancarias ni códigos de seguridad. Si recibís una propuesta por mensaje, evitá responder con información sensible de inmediato. Primero verificá la identidad de quien te contacta por un canal oficial y entendé qué estás aceptando.
¿Puedo pedir un préstamo con recibo de sueldo sin poner un vehículo en garantía?
Sí. Efectivo con Tarjeta ofrece préstamos con recibo de sueldo para empleados en relación de dependencia y toma el recibo de haberes como respaldo. No tenés que presentar un vehículo como garantía prendaria para esa modalidad. La solicitud está sujeta a evaluación. Antes de avanzar, compará el pago previsto con tus ingresos habituales y compromisos mensuales para decidir si podés asumirlo con tranquilidad.


