
¿Tenés disponible en la tarjeta y necesitás efectivo? Ese margen no es dinero propio ni siempre se puede retirar directamente. Para cambiar disponible de tarjeta por efectivo, primero distinguí entre un adelanto que pedís en un cajero y un préstamo con tarjeta: son operaciones distintas y pueden tener condiciones de devolución diferentes.
Es fácil confundir los términos. Antes de avanzar, identificá qué operación estás solicitando y cuánto vas a tener que devolver. En esta guía vas a conocer las alternativas, qué revisar sobre intereses, cargos y cuotas, y qué información conviene tener clara antes de aceptar una operación.
También vas a ver cómo funciona un préstamo con tarjeta, que toma como referencia el margen disponible para compras, y en qué se diferencia de un adelanto por cajero. Revisá el monto final, las condiciones de financiación y cómo se realizará la operación. Protegé los datos de tu tarjeta y no los compartas en procesos que no te resulten claros.
Puntos Clave
- El límite de compra es crédito disponible, no plata propia en una cuenta. Identificá qué operación vas a hacer antes de pedir efectivo.
- Para cambiar disponible de tarjeta por efectivo, distinguí entre un adelanto por cajero y un préstamo con tarjeta: el proceso y las condiciones pueden variar.
- Antes de aceptar, compará el total que vas a devolver, las cuotas y los cargos, no solo cuánto recibís en mano.
- Revisá cómo se realiza la operación y protegé los datos de tu tarjeta. No los compartas en procesos que no sean claros.
- Efectivo con Tarjeta ofrece préstamos que toman como referencia el margen disponible de compra para acceder a efectivo. Conocé cómo funciona esta alternativa frente a un adelanto por cajero.
Qué significa cambiar el disponible de tu tarjeta por efectivo
El disponible es la parte del límite de compra de tu tarjeta de crédito que todavía podés usar. No es plata guardada en una cuenta ni un saldo propio para retirar: es crédito que, cuando lo utilizás, genera un compromiso de pago.
Por eso, cambiar disponible de tarjeta por efectivo no siempre significa hacer un retiro simple. Según la operación, puede tratarse de un adelanto, de un préstamo que toma ese margen como referencia o de otra modalidad con condiciones propias. Antes de avanzar, identificá cuál es y cómo se devuelve.
Qué es el disponible de una tarjeta de crédito
El límite de compra establece hasta dónde podés usar la tarjeta para hacer consumos. El disponible es el margen que queda dentro de ese límite. Si tenés compras que todavía no pagaste, el espacio para nuevos consumos puede reducirse. A medida que pagás, parte del margen puede volver a liberarse, aunque el momento depende de cómo se registre el pago.
También pueden influir las operaciones pendientes. Una compra reciente quizá todavía no figure como consumo definitivo, pero puede afectar el margen que ves. Por eso, el número que aparece en la aplicación o el resumen puede cambiar con los consumos, los pagos y los movimientos en proceso.
No des por hecho que todo ese margen se puede retirar o convertir en efectivo. Cada modalidad tiene sus propias reglas y puede permitir un monto distinto al disponible para compras. Antes de aceptar, revisá qué operación te ofrecen y cuánto dinero recibirías.
Efectivo, adelanto y disponible: no son lo mismo
El efectivo en una cuenta de débito proviene del dinero que ya tenés depositado. En cambio, un adelanto en efectivo con tarjeta de crédito utiliza crédito: recibís dinero, pero luego tenés que devolverlo según las condiciones de la tarjeta. El adelanto de efectivo con tarjeta de crédito es una modalidad específica; los cargos y la forma de calcular los intereses dependen de las condiciones aplicables.
Un préstamo con tarjeta es otra alternativa de financiación. En este caso, el margen de compra disponible se usa como referencia para acceder a efectivo, pero no debe confundirse automáticamente con un adelanto por cajero. El proceso y la forma de devolución pueden ser diferentes. Leé las condiciones antes de aceptar, en especial el total a devolver y el esquema de cuotas.
También existe el retiro de efectivo en un comercio asociado a una compra con tarjeta de débito. En ese caso, se retira dinero de la cuenta vinculada a la tarjeta, no se convierte el límite de compra de una tarjeta de crédito. El nombre de cada operación puede variar según el emisor o el servicio, así que verificá qué movimiento estás autorizando.
En pocas palabras: el disponible es crédito para usar, el efectivo es dinero recibido y el débito descuenta fondos de tu cuenta.
Cómo funciona el proceso para obtener efectivo con el disponible
El primer paso es identificar qué operación tenés delante. Un adelanto por cajero se gestiona con las opciones de tu tarjeta y las instrucciones de la entidad emisora. Un préstamo con tarjeta, en cambio, es una financiación que usa el margen disponible como referencia. No sigas los mismos pasos ni supongas que comparten costos o forma de pago.
Pasos generales para iniciar una operación
- Consultá el disponible. Revisá la aplicación, el resumen, la banca en línea o el canal habitual de tu tarjeta. Tené presente que el saldo puede variar por compras recientes, pagos aún no registrados u operaciones pendientes. Tomalo como una referencia inicial, no como una promesa del efectivo que vas a recibir.
- Definí qué necesitás hacer. Si vas a usar un cajero, seguí las instrucciones del emisor para adelantos y verificá los requisitos. Si estás evaluando un préstamo con tarjeta, identificá quién gestiona la operación y cómo se relaciona el monto solicitado con el margen disponible.
- Leé las condiciones completas. Antes de cargar información o avanzar, revisá los requisitos, los costos, las cuotas y la forma de devolución. Si algo no se entiende, frená antes de aceptar. No compartas los datos de la tarjeta en enlaces o canales cuyo origen no puedas identificar.
- Compará el dinero recibido con el compromiso. Mirá cuánto te entregarían y cuánto tendrías que devolver en total. Confirmá cuándo vencen las cuotas y cómo se cobran. Recién después decidí si la operación se ajusta a tu necesidad y a tu presupuesto.
- Aceptá solo si la información está clara. Revisá el resumen final antes de confirmar. Guardá las condiciones y el comprobante para consultar después el monto, las cuotas y las fechas acordadas.
Qué revisar antes de aceptar el dinero
En un adelanto por cajero, las instrucciones, los límites y los cargos dependen de la tarjeta y de la entidad emisora. No des por sentado que el dinero se devuelve en cuotas iguales a las de una compra. En un préstamo con tarjeta, revisá la propuesta de financiación específica: el importe que recibís no alcanza para entender el costo total.
Prestá atención a los intereses, los cargos de financiación, las comisiones que correspondan y el método de pago. Si la propuesta detalla cuotas, fijate cuántas son, cuánto representa cada una y cuál es el total. Para profundizar en esta modalidad, consultá la guía sobre préstamos con tarjeta de crédito.
Este recorrido te ayuda a cambiar disponible de tarjeta por efectivo con una decisión más informada y sin confundir un retiro de cajero con una financiación. Si estás considerando esta última alternativa, podés conocer cómo funciona el préstamo con tarjeta de Efectivo con Tarjeta y revisar sus condiciones antes de avanzar.
Adelanto por cajero, retiro en comercio o préstamo: qué cambia
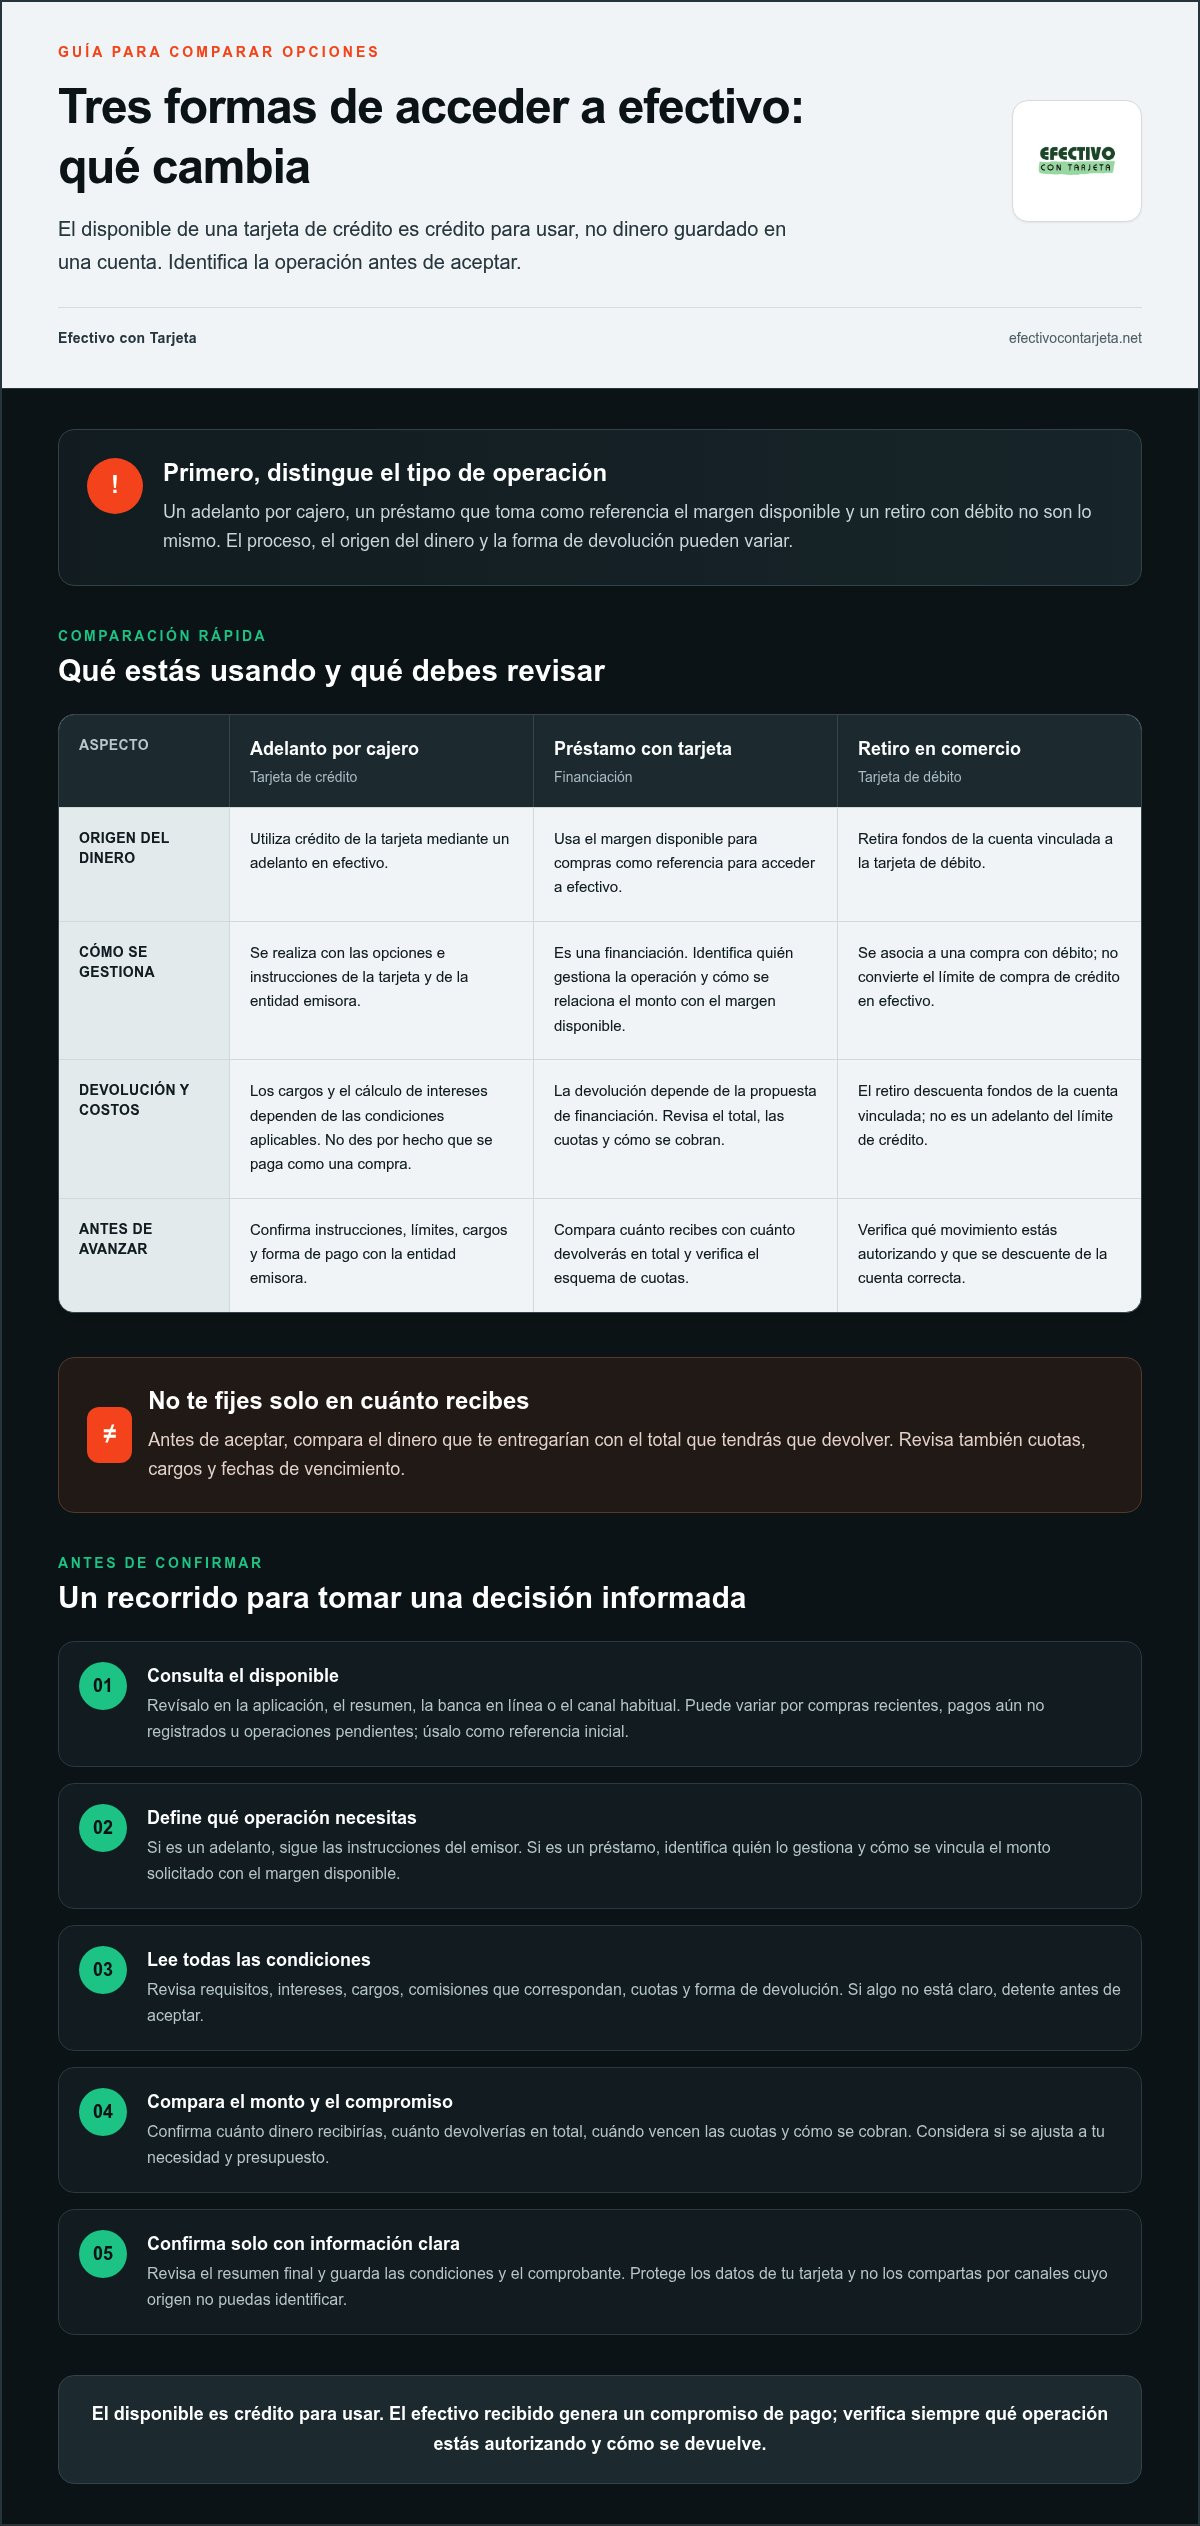
Las tres opciones pueden terminar en efectivo en tus manos, pero no funcionan igual. Cambian el origen del dinero, el canal para obtenerlo y la forma de devolverlo. Para elegir cómo cambiar disponible de tarjeta por efectivo, separá el adelanto con crédito, el retiro asociado a una compra con débito y el préstamo con tarjeta.
| Tipo | Mecanismo | Aspectos por revisar |
|---|---|---|
| Adelanto por cajero | Retirás efectivo usando la línea de crédito de la tarjeta, si el emisor habilita esa operación. | Revisá los requisitos vigentes, el monto permitido, los cargos y cómo se calculan y devuelven los intereses. |
| Retiro en comercio con débito | Se vincula con una compra y se descuenta de los fondos de la cuenta asociada a la tarjeta de débito. | Confirmá que el retiro se registre en la cuenta correcta y verificá el importe debitado y el comprobante. |
| Préstamo con tarjeta | El margen de compra disponible se toma como referencia para acceder a efectivo mediante una financiación. | Leé el total a devolver, las cuotas, los vencimientos y los cargos aplicables antes de aceptar. |
Adelanto por cajero y retiro en un comercio
Un adelanto por cajero usa crédito, no el saldo de una cuenta. Las condiciones dependen del emisor y pueden incluir cargos o intereses. No supongas que el disponible para compras coincide con el importe que se puede retirar. Revisá las instrucciones actuales de tu tarjeta antes de iniciar la operación, ya que los requisitos pueden variar.
El retiro en un comercio es distinto: esta modalidad se realiza con una tarjeta de débito junto con una compra. No convierte el límite de una tarjeta de crédito en efectivo ni es, por sí mismo, un préstamo. Mirá el comprobante y el movimiento de la cuenta para confirmar cuánto se debitó.
Préstamo con tarjeta para disponer de efectivo
En un préstamo con tarjeta, el margen de compra disponible sirve como referencia para acceder a dinero en efectivo a través de una financiación. No es lo mismo que ir a un cajero: cambian quién gestiona la operación, los pasos, el mecanismo de pago y las condiciones. Efectivo con Tarjeta ofrece préstamos de este tipo. Antes de avanzar, revisá la propuesta completa y no tomes el disponible como garantía de un monto determinado.
Compará cada alternativa por el canal, el dinero que recibís y el compromiso que asumís. En especial, cotejá el total a devolver, las cuotas y los cargos, no solo la facilidad para obtener efectivo. Para ampliar las opciones y los puntos de revisión, consultá la guía sobre dinero en efectivo con cupo de tarjeta. Si evaluás financiarte con el margen de compra, conocé el préstamo con tarjeta de Efectivo con Tarjeta y revisá sus condiciones antes de aceptar.
Qué hacer antes de cambiar el disponible de tu tarjeta por efectivo
Antes de cambiar disponible de tarjeta por efectivo, hacé una pausa y revisá la propuesta completa. La urgencia puede hacer que te fijes solo en cuánto dinero recibirías, pero ese dato no muestra cuánto vas a terminar pagando. Compará el total a devolver, las cuotas y los cargos. Si no podés identificar con claridad quién ofrece la operación o cómo se paga, no avances todavía.
Lista de verificación de las condiciones
Usá esta lista antes de aceptar. Anotá los datos y comparalos con la información de la propuesta. Así podés detectar diferencias entre el importe solicitado y el compromiso de pago.
- Monto: registrá cuánto pedís y cuánto efectivo recibirías. No supongas que todo el disponible de compra se transforma en dinero.
- Total a devolver: compará el monto recibido con la suma final que pagarías. No elijas mirando solo el valor de cada cuota.
- Cuotas y vencimientos: confirmá cuántas cuotas son, cuánto representa cada una y cuándo vence la primera. Revisá también cómo se realiza el pago.
- Costos separados: identificá los intereses, los cargos de financiación y cualquier comisión administrativa que se aplique. Asegurate de entender si ya están incluidos en el total informado.
- Disponible de la tarjeta: verificá qué efecto tiene la operación sobre el margen de compra y cómo se refleja. No confundas el crédito utilizado con un depósito de dinero propio.
- Registro de pagos: verificá cómo se informa cada pago y qué comprobante podés conservar. Guardá la propuesta, las condiciones aceptadas y los recibos.
Señales de alerta al buscar efectivo
La seguridad también forma parte de la decisión. Identificá quién gestiona la financiación y asegurate de que el canal corresponda a esa entidad. Si recibís una propuesta por mensaje o redes, no abras enlaces dudosos ni compartas información solo porque te prometen agilizar el trámite.
- No entregues claves de acceso a la cuenta, PIN ni códigos de seguridad para “liberar” dinero.
- No compartas datos sensibles de la tarjeta en formularios cuyo origen no puedas verificar.
- Desconfiá de explicaciones confusas, costos que aparecen recién al final o presión para aceptar sin leer.
- Conservá capturas o documentos de la propuesta y los comprobantes de la operación y de los pagos.
Antes de aceptar, verificá quién ofrece la financiación, entendé las condiciones y guardá los comprobantes. Si algún dato no coincide, frená y aclaralo por un canal identificable. La decisión tiene que basarse en información que puedas revisar, no en apurarte.
Si estás evaluando esta alternativa, podés conocer el préstamo con tarjeta de Efectivo con Tarjeta y revisar sus condiciones antes de avanzar.
Cómo obtener efectivo con tarjeta mediante Efectivo con Tarjeta
Si buscás una alternativa al adelanto por cajero, Efectivo con Tarjeta ofrece préstamos que toman como referencia el margen disponible de compra para acceder a dinero en efectivo. Es una financiación, no un retiro de dinero propio ni una operación que se procese igual que una extracción en un cajero. La empresa trabaja con esta modalidad desde 2012.
El margen de compra de la tarjeta se considera para organizar el préstamo y el efectivo que podés solicitar. Eso no significa que todo el disponible se convierta automáticamente en dinero ni que el importe final sea igual al límite que ves en la tarjeta. La propuesta y sus condiciones explican cómo se estructura la operación.
Qué ofrece el préstamo con tarjeta
El préstamo con tarjeta permite convertir el margen disponible en efectivo mediante una financiación vinculada al límite de la tarjeta. Por eso, no lo confundas con usar ese límite para pagar una compra ni con pedir un adelanto directamente en un cajero. Son vías distintas y pueden tener procesos, cargos y formas de devolución diferentes.
Antes de aceptar, revisá la información de la propuesta: cuánto recibirías, cuál sería el total a devolver, cómo se organizan las cuotas y qué condiciones de financiación se aplican. No alcanza con mirar el margen disponible o el dinero que necesitás hoy. También importa que entiendas los pagos que asumirías después.
Cómo avanzar con información clara
Empezá por identificar el margen de compra que tenés disponible y definí cuánto efectivo necesitás. Después, leé la propuesta del préstamo con atención y compará el monto que recibirías con el total a devolver. Revisá las cuotas y sus vencimientos. Si alguna condición no te queda clara, no aceptes hasta entenderla.
Al cambiar disponible de tarjeta por efectivo mediante un préstamo, recordá que el disponible funciona como referencia para la financiación, no como dinero propio. Confirmá también quién gestiona la operación y usá canales identificables. No compartas claves, PIN ni códigos de seguridad por mensajes o enlaces dudosos. Conservá la información de las condiciones y los comprobantes asociados.
Tomarte unos minutos para revisar la propuesta te ayuda a decidir con más claridad y a distinguir esta opción de un adelanto por cajero. Si la financiación se ajusta a lo que necesitás y comprendés cómo se devuelve, podés conocer la opción de efectivo con tarjeta de Efectivo con Tarjeta. Leé sus condiciones antes de avanzar; la evaluación y los términos aplicables determinan cada operación.
Elegí tu próximo paso con claridad
Antes de cambiar disponible de tarjeta por efectivo, definí cuánto necesitás y qué cuota podrías sostener sin desordenar tus gastos. No hace falta resolverlo a las apuradas. Tomate un momento para revisar la propuesta y decidir si el compromiso de pago tiene sentido para vos.
Si ya tenés un préstamo y cumpliste puntualmente con las cuotas, también podés considerar la opción de renovación. En cualquier caso, leé las condiciones antes de aceptar y avanzá solo cuando tengas claro cómo se organiza la devolución.
¿Querés evaluar una alternativa con tarjeta? Conocé la opción de préstamo con tarjeta de Efectivo con Tarjeta y revisá la información para dar el próximo paso con claridad.
Preguntas frecuentes
¿Puedo transferir el disponible de mi tarjeta directamente a una cuenta bancaria?
No necesariamente. El disponible de una tarjeta no funciona como saldo bancario que puedas mover libremente. Para cambiar disponible de tarjeta por efectivo, la transferencia podría formar parte de una operación de financiación, según quién la gestione y sus condiciones. Antes de avanzar, confirmá si el dinero se deposita en una cuenta o se entrega por otro medio, qué obligación queda a tu nombre y cuál es el total a pagar. Guardá la propuesta.
¿Se puede convertir en efectivo el saldo de una tarjeta prepaga?
Depende de las condiciones de la tarjeta prepaga. A diferencia de una tarjeta de crédito, usa fondos que cargaste previamente y no un límite de crédito que luego debés devolver. Por eso, retirar o transferir ese saldo no es lo mismo que pedir un préstamo respaldado por el margen de compra. Revisá las opciones de uso de tu prepaga y verificá cómo se debitaría el dinero antes de operar.
¿Qué pasa con mi disponible cuando hago un adelanto en efectivo?
El adelanto utiliza parte de la capacidad de crédito de la tarjeta, así que puede modificar el margen que te queda para otras operaciones. El impacto exacto y la forma en que aparece en el resumen dependen del emisor. Después de hacer un adelanto, revisá los movimientos y el crédito disponible actualizado. Tené presente que el dinero recibido genera una obligación de pago, aunque no hayas hecho una compra.
¿Necesito un PIN para retirar efectivo con tarjeta de crédito?
Para retirar en un cajero, el emisor puede requerir un PIN y definir cómo se gestiona. Revisá las instrucciones oficiales de tu tarjeta, porque el requisito puede variar. Si ingresás una clave, hacelo únicamente en el cajero y no se la dictes a otra persona. Nunca compartas por mensaje tu PIN, contraseña ni códigos de seguridad, aunque te digan que los necesitan para habilitar el efectivo.
¿Puedo cambiar todo el disponible de mi tarjeta por efectivo?
No necesariamente. El margen habilitado para compras no indica por sí solo cuánto podés obtener en efectivo. El importe puede depender de la operación, el canal y las condiciones aplicables. Por ejemplo, un adelanto por cajero y un préstamo con tarjeta pueden calcularse de manera distinta. Antes de aceptar, verificá cuánto recibirías, qué parte del margen se utilizaría y cuánto tendrías que devolver en total.
¿Cómo sé si una oferta para obtener efectivo con tarjeta es confiable?
Verificá quién gestiona la operación y leé las condiciones antes de compartir datos. Revisá el monto que recibirías, el total a devolver, las cuotas y los cargos. No entregues claves, PIN ni códigos de seguridad. Guardá la propuesta y los comprobantes. Si no podés identificar al responsable, la explicación cambia o te apuran para aceptar, frená y revisá todo antes de continuar.


