
¿Y si la opción más rápida para sacar efectivo no fuera la que más te conviene? Cuando buscás dinero rapido con tarjeta de credito, es fácil fijarse solo en cuánto tarda, pero también importa cómo se calcula la devolución. Un adelanto por cajero y un préstamo con tarjeta son alternativas distintas, con condiciones que conviene entender antes de avanzar.
Es lógico querer resolver un gasto sin vueltas y saber de antemano cuánto vas a tener que devolver. Para elegir con más claridad, revisá el margen de compra disponible, las cuotas, los cargos y el costo total del plan. No te quedes solo con el valor de la cuota: una cuota baja puede extender el pago y aumentar el total a devolver.
En esta guía vas a comparar el adelanto de efectivo con el préstamo que convierte parte del cupo de tu tarjeta en efectivo. También vas a ver qué mirar antes de aceptar y cuándo un préstamo con recibo de sueldo puede ser otra vía. Así podés identificar qué alternativa responde mejor a tu necesidad y decidir con información concreta, sin confundir rapidez con conveniencia.
Puntos Clave
- Reconocé la diferencia entre un adelanto por cajero, un préstamo con tarjeta y una extracción con débito antes de elegir cómo obtener efectivo.
- Para comparar opciones de dinero rapido con tarjeta de credito, mirá cuánto recibís, las cuotas, los cargos y el total a devolver.
- Entendé cómo el préstamo con tarjeta utiliza el margen de compra disponible y qué pasos generales implica solicitarlo.
- Protegé tus datos: no compartas claves, PIN ni códigos de seguridad para tramitar una solicitud.
- Conocé el préstamo con tarjeta de Efectivo con Tarjeta y la alternativa de un préstamo con recibo de sueldo.
Dinero rápido con tarjeta de crédito: qué opciones existen y en qué se diferencian
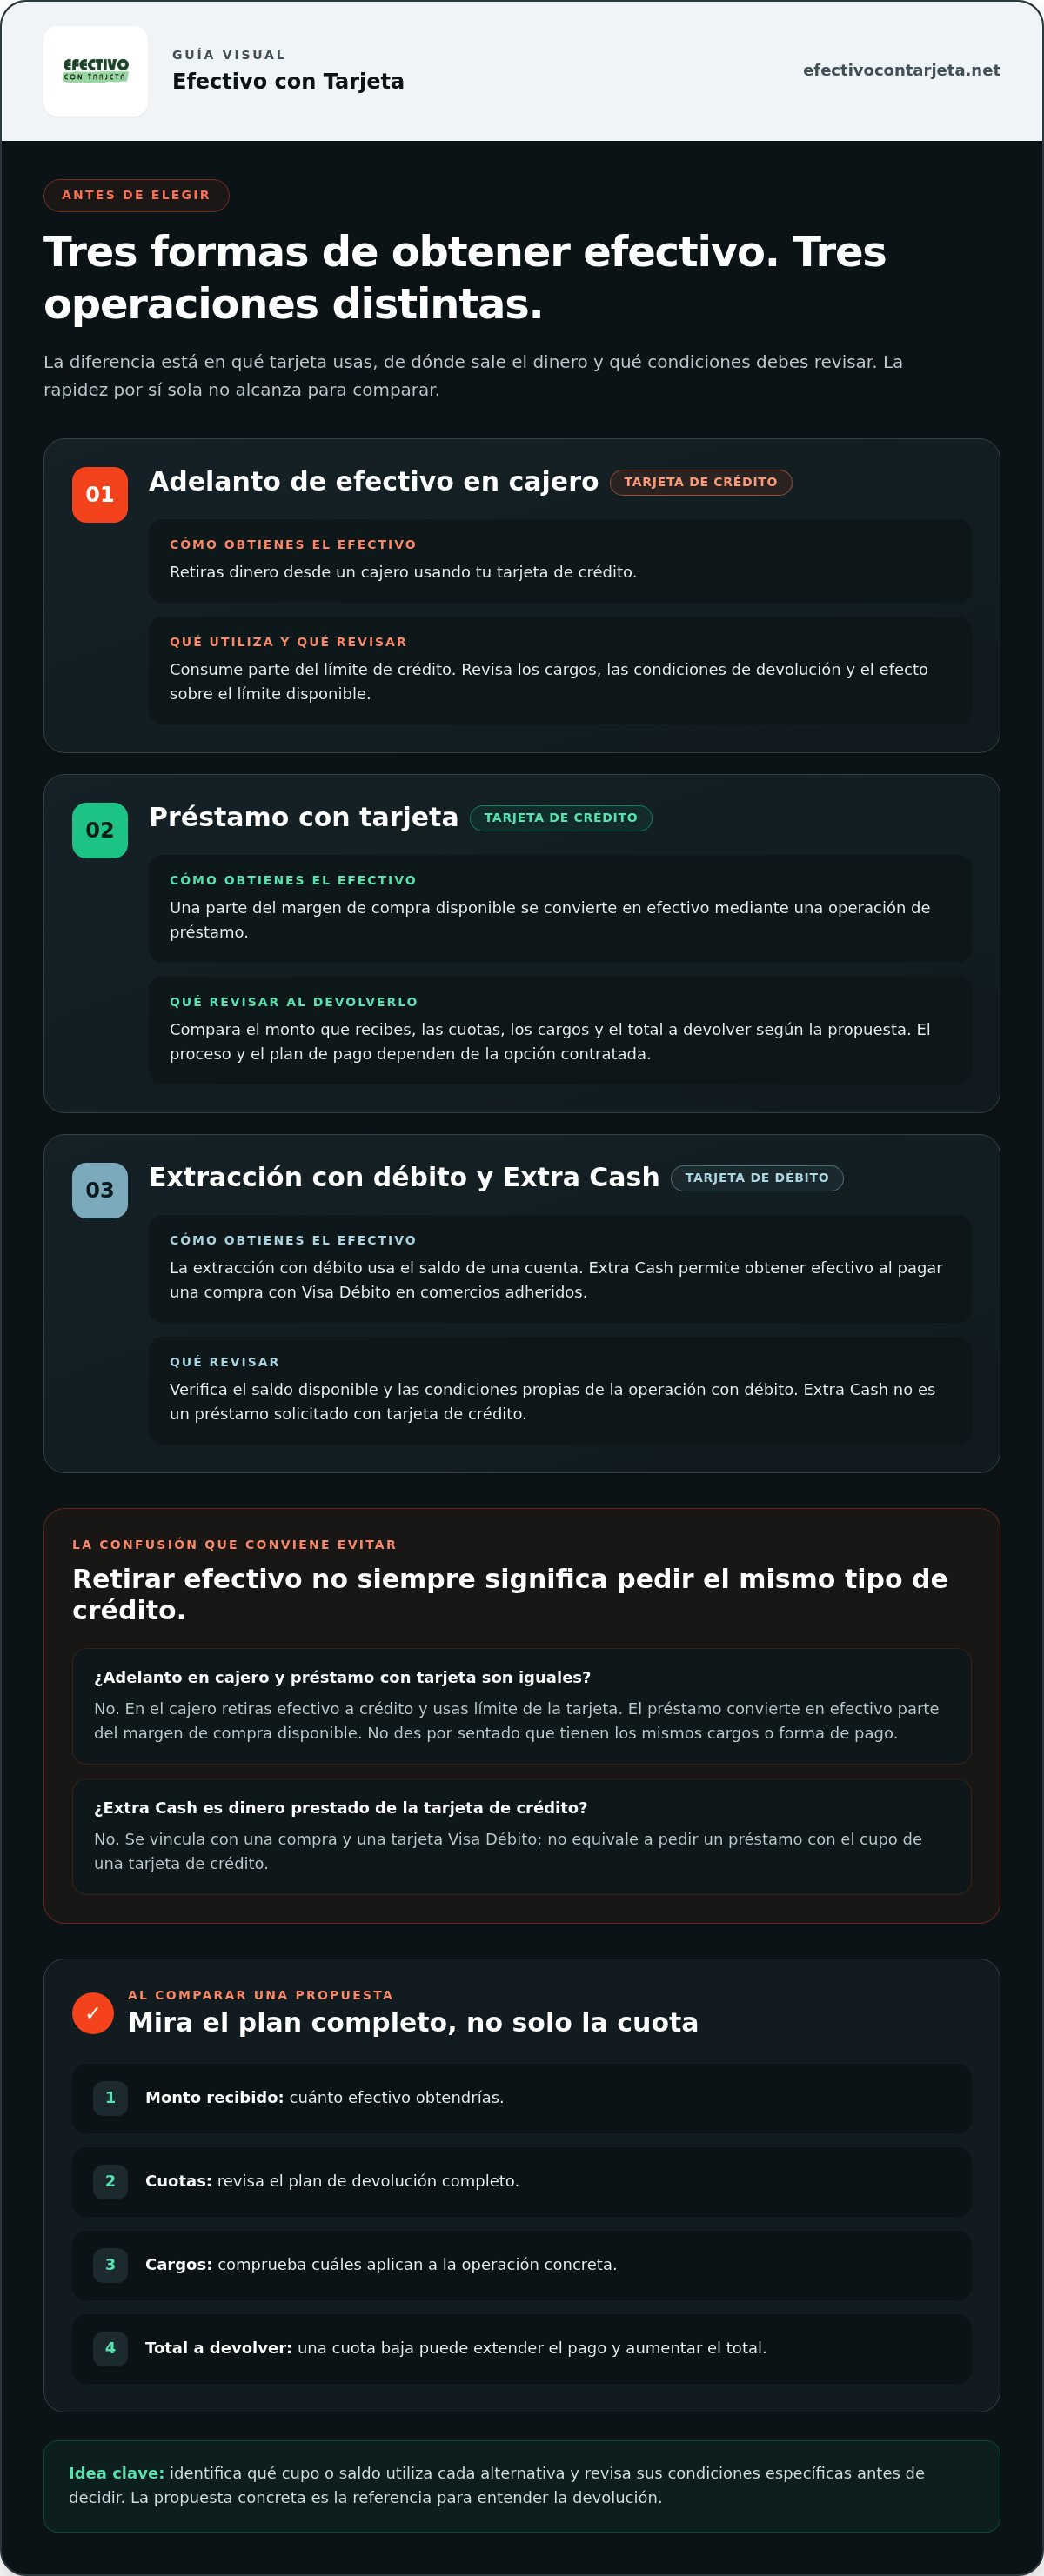
¿Tenés un gasto que no puede esperar? Antes de elegir cómo conseguir efectivo, diferenciá las operaciones: un adelanto por cajero, un préstamo con tarjeta y una extracción con débito no funcionan igual. Compararlas te ayuda a identificar qué cupo usan y qué condiciones revisar para devolver el dinero. La rapidez importa, pero no alcanza para decidir.
En un adelanto bancario, retirás efectivo desde un cajero usando la tarjeta de crédito. El importe consume parte del límite de crédito y la devolución se rige por las condiciones de esa tarjeta. Un préstamo con tarjeta, en cambio, convierte en efectivo una parte del margen de compra disponible mediante una operación de préstamo. El proceso, los cargos y el plan de devolución dependen de la opción contratada. Para repasar cómo funciona una tarjeta, podés consultar Tarjeta de crédito en Wikipedia.
La extracción con débito utiliza el saldo de una cuenta, no el crédito disponible de una tarjeta. Extra Cash, según la información de Visa, permite obtener efectivo al pagar una compra con una tarjeta Visa Débito en comercios adheridos. No es un préstamo solicitado con tarjeta de crédito, por lo que sus condiciones de uso no describen las de un préstamo.
Adelanto de efectivo en cajero y préstamo con tarjeta
La diferencia clave está en cómo se origina la operación. En el cajero, retirás efectivo a crédito y usás límite de la tarjeta. Con un préstamo con tarjeta, obtenés efectivo mediante la conversión de parte del margen de compra disponible. No des por sentado que ambas opciones tienen los mismos cargos o forma de pago: revisá la propuesta específica y cómo se calcula la devolución antes de aceptar.
¿Extra Cash sirve para obtener dinero con tarjeta de crédito?
No. Aunque permite retirar efectivo, Extra Cash se vincula con una compra y una tarjeta de débito Visa; no equivale a pedir un préstamo usando el cupo de una tarjeta de crédito. Identificar esa diferencia evita confundir las condiciones de una extracción con débito con las de un crédito.
Usá esta comparación para identificar cada alternativa antes de revisar sus detalles:
| Opción | Tarjeta que se usa | Cómo se obtiene el efectivo | Qué revisar al devolverlo |
|---|---|---|---|
| Adelanto por cajero | Crédito | Retirás efectivo desde un cajero y consumís límite de crédito. | Cargos, condiciones de devolución y efecto sobre el límite disponible. |
| Préstamo con tarjeta | Crédito | Se convierte en efectivo parte del margen de compra disponible. | Cuotas, cargos y monto total a devolver según la propuesta. |
| Extracción con débito o Extra Cash | Débito | Retirás saldo de tu cuenta; Extra Cash entrega efectivo al pagar una compra en un comercio adherido. | El saldo disponible y las condiciones propias de la operación con débito. |
Si buscás dinero rapido con tarjeta de credito, primero definí si necesitás usar crédito o retirar fondos de tu cuenta. Después compará el monto que recibís y las condiciones de devolución de la opción concreta. Elegí según tu necesidad y el costo total, no solo por el nombre o la aparente facilidad del trámite.
Cómo funciona un préstamo con tarjeta y qué pasos seguir para solicitarlo
Un préstamo con tarjeta transforma en efectivo una parte del margen de compra disponible de tu tarjeta de crédito. Ese margen es el cupo que todavía podés usar. El monto que podrías solicitar depende de cuánto tengas disponible y de las condiciones de la operación. No se trata de retirar efectivo desde un cajero: es otra modalidad, con su propio plan de devolución.
Si estás buscando dinero rapido con tarjeta de credito, seguí un orden simple: definí cuánto necesitás, revisá el cupo y leé la propuesta completa antes de aceptar. El límite de tu tarjeta no es una recomendación para endeudarte por ese total. Elegí un monto que responda al gasto puntual y considerá cuánto de tu capacidad de crédito quedaría comprometida.
Pasos para avanzar con una solicitud de dinero con tarjeta
Usá esta guía para revisar la operación sin asumir requisitos, documentos o tiempos que pueden variar según las condiciones aplicables:
- Definí el monto que necesitás. Pensá en el gasto concreto que querés cubrir. Así evitás solicitar más efectivo del necesario.
- Revisá el margen disponible. Consultá el cupo que todavía podés usar en tu tarjeta. Ese dato te permite entender qué margen tenés para evaluar la propuesta.
- Leé las condiciones de devolución. Revisá el monto que recibirías, las cuotas, los cargos y el total a devolver. Evaluá el plan completo, no solo el valor de cada cuota.
- Confirmá la operación antes de aceptar. Verificá que los datos y las condiciones coincidan con lo que entendiste. Si avanzás, guardá la información del plan y las cuotas para tenerla a mano.
Estos pasos te ayudan a ordenar la decisión, pero no garantizan que una solicitud sea aprobada ni fijan un plazo. La propuesta concreta es la referencia para entender qué implica el préstamo.
Qué significa usar el margen de compra disponible
El margen disponible es la parte del límite de compra que todavía no está ocupada por consumos u operaciones de tu tarjeta. Al convertir una parte en efectivo, comprometés capacidad de crédito y asumís una obligación de devolución. Antes de avanzar, evaluá si el plan encaja con tus gastos previstos y con otras compras que podrías necesitar hacer con esa tarjeta.
Por ejemplo, si tenés consumos pendientes, el cupo utilizable puede ser menor que el límite total que figura en tu tarjeta. Para evaluar una solicitud, importa el margen disponible, no el límite original. También importa el plan ofrecido: dos propuestas por montos parecidos pueden tener formas de devolución distintas.
Para profundizar en las condiciones y los puntos que conviene revisar, consultá esta guía sobre préstamos con tarjeta de crédito. Si esta alternativa se ajusta a lo que necesitás, podés conocer el préstamo con tarjeta de Efectivo con Tarjeta y evaluar la propuesta antes de avanzar.
Qué comparar antes de aceptar dinero rápido con tarjeta de crédito
Una propuesta no se evalúa solo por cuánto efectivo ofrece ni por el valor de la cuota. Para comparar opciones de dinero rapido con tarjeta de credito, revisá la operación completa: cuánto recibís, cuánto y cuándo devolvés, y qué cargos aparecen en las condiciones. Usá los datos de la propuesta concreta. No tomes como referencia las cifras de otra tarjeta, banco u operación.
También diferenciá un adelanto bancario de un préstamo con tarjeta. El adelanto usa el límite de crédito y se rige por las condiciones de la tarjeta. Un préstamo con tarjeta convierte parte del margen de compra disponible en efectivo y tiene las condiciones de su propia propuesta. No des por sentado que ambos comparten cargos, cálculos o forma de devolución.
Cómo calcular si las cuotas caben en tu presupuesto
Antes de decidir cuánto solicitar, anotá tus ingresos y gastos próximos. Incluí los gastos esenciales y los compromisos que ya tenés, como otras cuotas. Después sumá el pago propuesto: no alcanza con poder cubrir la primera cuota, también tenés que considerar si el plan completo deja margen para tus gastos habituales.
Si el nuevo compromiso reduce demasiado el dinero disponible para necesidades esenciales, frená y reconsiderá el monto o la decisión. No elijas automáticamente la cuota más baja: compará cuántas cuotas plantea la propuesta y cuál es el total a devolver. Así entendés el peso del compromiso más allá del alivio inmediato.
Cargos, devolución y condiciones que conviene entender
Leé el detalle y distinguí los cargos asociados a la operación de los costos vinculados con financiar la devolución. Revisá también las fechas y la forma de pago tal como aparecen en la propuesta. No supongas que el pago se debita en una fecha específica ni que funciona igual que el resumen de tu tarjeta: guiáte por las condiciones que aceptás.
Usá esta matriz para ordenar la comparación. Completala con los datos de cada propuesta, sin mezclar modalidades ni usar referencias de terceros:
| Criterio | Qué revisar | Qué te permite entender |
|---|---|---|
| Monto recibido | Cuánto efectivo vas a recibir. | Si cubre la necesidad concreta. |
| Cuotas | Cantidad, valor y fechas indicadas. | Cómo se distribuyen los pagos. |
| Cargos | Conceptos incluidos y cuándo se aplican. | Qué se suma a la operación o a la financiación. |
| Total a devolver | La suma total establecida en la propuesta. | El compromiso completo, más allá de cada cuota. |
| Modalidad | Adelanto bancario o préstamo con tarjeta. | Qué condiciones corresponden a esa operación. |
Antes de decidir, compará la necesidad que querés resolver con el costo total, el plan de pago y el margen que te queda para tus gastos. No hay una opción universalmente mejor. Aceptá solo cuando entiendas las condiciones y el compromiso encaje en tu presupuesto.
Cómo evitar errores y señales de alerta al buscar efectivo urgente
Cuando aparece un gasto imprevisto, es tentador avanzar con la primera opción que parece rápida. Pero la urgencia no reemplaza la lectura de las condiciones. Antes de aceptar dinero rápido con tarjeta, entendé cuánto vas a recibir, cómo se devuelve y qué compromiso asumís. Si algo no queda claro, detenete y pedí una explicación antes de seguir.
También cuidá tus datos. No compartas claves, PIN ni códigos de seguridad para tramitar una solicitud. Esos datos permiten acceder a tus cuentas o autorizar operaciones. Ingresalos únicamente en canales que puedas identificar y verificar. No los envíes por mensajes o enlaces inesperados ni los dictes a alguien que te contacte sin que lo hayas solicitado.
Señales de una oferta que merece una pausa
Desconfiá de las promesas de aprobación garantizada o de resultados que nadie puede asegurar. También detenete si no te explican con claridad cuánto dinero recibirías, cuánto tendrías que devolver o qué cargos se aplican. Un pedido de pago anticipado merece especial atención: no transfieras dinero sin entender por qué se solicita y qué concepto cubre. Si la explicación no es clara, no avances hasta entender la propuesta.
Antes de compartir información, verificá que el canal y quien te contacta correspondan a la entidad con la que querés operar. No alcanza con que un mensaje use un nombre conocido o tenga un tono convincente. Si recibís un enlace inesperado, no ingreses tus datos desde ahí. Buscá por tu cuenta el sitio o canal oficial y retomá el trámite desde ese punto.
Lista breve antes de comprometerte
Hacé esta revisión final con la propuesta a la vista. Te puede ayudar a detectar dudas antes de asumir una obligación.
- Confirmá cuánto necesitás. Definí el monto para el gasto puntual y cuánto de tu cupo disponible implicaría usarlo.
- Entendé el plan. Revisá el valor y la cantidad de cuotas, las fechas y la forma de pago que indica la propuesta.
- Mirá el compromiso completo. Compará el total a devolver con el monto que recibís. No te guíes solo por una cuota que parece manejable.
- Contrastalo con tu presupuesto. Considerá los gastos esenciales y los pagos que ya tenés. Evitá asumir una obligación que te deje sin margen para cubrirlos.
- Pedí claridad antes de aceptar. Si no entendés una condición, un cargo o un pedido de datos, no avances hasta tener una explicación comprensible.
La decisión depende de tu necesidad y de lo que podés devolver, no de una promesa de rapidez. Leé cada condición y guardá la información de la operación para consultarla después.
Si querés evaluar un préstamo con tarjeta con estos criterios, conocé la opción de Efectivo con Tarjeta y revisá la propuesta antes de decidir.
Préstamo con tarjeta de Efectivo con Tarjeta: próximos pasos para solicitarlo
Si necesitás efectivo y todavía tenés margen de compra disponible en tu tarjeta, el préstamo con tarjeta de Efectivo con Tarjeta puede ser una alternativa para evaluar. La operación convierte parte de ese margen en dinero en efectivo. No es lo mismo que retirar un adelanto desde un cajero, así que antes de avanzar revisá cuánto recibirías y cuál sería el plan de devolución.
La clave es mirar la propuesta completa, no decidir solo por la urgencia. Tené en cuenta el cupo disponible y compará las cuotas, las fechas, los cargos y el total a devolver con tu presupuesto. El dinero rapido con tarjeta de credito puede resolver un gasto puntual, pero el compromiso continúa después de recibir el efectivo. Solicitá solo lo que necesitás y podés devolver.
Cuándo puede tener sentido esta alternativa
Puede servirte si buscás efectivo para un gasto concreto y contás con margen de compra disponible en tu tarjeta. Antes de iniciar una solicitud, definí cuánto necesitás y revisá si el plan de devolución encaja con tus ingresos y gastos próximos. No tomes el límite total de la tarjeta como una indicación de cuánto conviene pedir.
Si preferís evaluar otra vía, Efectivo con Tarjeta también ofrece préstamos con recibo de sueldo. Es una alternativa de financiamiento distinta: evaluá sus condiciones por separado de las del préstamo con tarjeta. Podés conocer más sobre préstamos con recibo de sueldo urgente y comparar cuál se ajusta mejor a tu situación.
Cómo dar el siguiente paso con claridad
Antes de aceptar una propuesta, verificá el monto que recibirías, las cuotas y el total a devolver. Revisá también cómo se compromete el margen de tu tarjeta y si las fechas de pago son compatibles con tus obligaciones. Si hay un punto que no entendés, aclaralo antes de continuar. Así podés decidir con información, sin confundir una posible rapidez con una aprobación garantizada.
Efectivo con Tarjeta también permite renovar préstamos a clientes que cumplieron puntualmente con sus cuotas. La renovación depende de las condiciones aplicables y no implica que una nueva operación esté aprobada automáticamente. Si ya tenés un préstamo, considerá esa posibilidad junto con el monto pendiente y tu capacidad de pago. Evitá asumir un compromiso mayor al que tu presupuesto puede sostener.
Para avanzar, conocé la propuesta y leé sus condiciones antes de decidir. Conocé el préstamo con tarjeta de Efectivo con Tarjeta y evaluá si se ajusta a lo que necesitás. Pedí únicamente el monto necesario y aceptá solo si entendés cómo vas a devolverlo.
Elegí tu próximo paso con tranquilidad
Un gasto inesperado puede empujarte a resolver todo de inmediato. Antes de decidir, pensá qué necesitás cubrir y cuánto margen querés conservar para los días siguientes. Una elección que parece sencilla también tiene que encajar con tus próximos pagos. Definir ese límite te permite buscar dinero rapido con tarjeta de credito con más criterio y menos presión.
No hace falta comprometerte hasta entender la propuesta. Leela, pensá cómo se integra a tu presupuesto y decidí si querés avanzar. Si estás listo para evaluar esta alternativa, conocé el préstamo con tarjeta de Efectivo con Tarjeta. Revisá las condiciones y elegí el paso que mejor se ajusta a tu situación.
Preguntas frecuentes sobre dinero rápido con tarjeta
¿Se puede conseguir dinero rápido con una tarjeta de crédito?
Sí, hay opciones para obtener efectivo usando una tarjeta de crédito, como un adelanto por cajero o un préstamo con tarjeta. Son operaciones distintas y ninguna garantiza aprobación o un plazo determinado. Si buscás dinero rapido con tarjeta de credito, identificá primero cuál alternativa estás evaluando y leé sus condiciones. Así podés comparar cuánto recibirías y qué obligación asumirías antes de avanzar.
¿Qué diferencia hay entre un adelanto de efectivo y un préstamo con tarjeta?
El adelanto se realiza desde un cajero y utiliza el límite de crédito de la tarjeta según las condiciones de la entidad que la emitió. El préstamo con tarjeta es otra operación: transforma parte del margen disponible en efectivo y tiene una propuesta de devolución propia. Revisá qué operación estás contratando, porque sus cargos y forma de pago pueden diferir.
¿El préstamo con tarjeta usa mi límite de compra?
Sí. El préstamo utiliza parte del margen de compra disponible, es decir, el cupo que todavía podés usar. Por eso, además de considerar el efectivo que recibirías, pensá qué capacidad de compra te quedaría para otros gastos con esa tarjeta. Si tenés consumos pendientes o cuotas vigentes, verificá el margen actual, no solo el límite total que figura en la tarjeta.
¿Puedo solicitar dinero si ya tengo cuotas en mi tarjeta?
Podés revisar una propuesta, pero tener cuotas pendientes puede reducir el margen de compra disponible y afectar el monto que podrías evaluar. Eso no significa que haya aprobación automática ni que el cupo total esté libre. Antes de iniciar, revisá tus consumos y pagos pendientes, y compará el nuevo compromiso con las cuotas que ya forman parte de tu presupuesto.
¿Qué pasa si no puedo pagar una cuota del préstamo?
Las consecuencias dependen de las condiciones acordadas para ese préstamo, así que no supongas que se posterga o se resuelve de una manera determinada. Si anticipás una dificultad, revisá el acuerdo y comunicate con la entidad por un canal oficial cuanto antes. Tené a mano los datos de la operación y consultá qué opciones contempla la propuesta, sin asumir que se modificará automáticamente.
¿Es lo mismo retirar efectivo con Visa Débito que pedir un préstamo con tarjeta de crédito?
No. Una extracción con débito utiliza fondos disponibles en la cuenta vinculada a la tarjeta; no convierte el cupo de crédito en un préstamo. Extra Cash también corresponde a una operación con Visa Débito asociada a una compra en un comercio adherido. En cambio, un préstamo con tarjeta de crédito implica una obligación de devolución bajo las condiciones de esa propuesta.
¿Puedo renovar un préstamo con tarjeta?
Efectivo con Tarjeta permite renovar préstamos a clientes que hayan pagado sus cuotas puntualmente. Si estás considerando esa posibilidad, revisá el compromiso que ya tenés y las condiciones de la nueva operación antes de decidir. Haber cumplido con los pagos permite acceder a la opción de renovación, pero no significa que una nueva solicitud tenga aprobación garantizada.


