
¿La opción más rápida siempre es la que más te conviene? No necesariamente. Si buscás prestamos con recibo de sueldo urgente para cubrir un gasto próximo, es lógico que quieras saber cómo se evalúa la solicitud y qué condiciones tiene. Pero la urgencia no garantiza aprobación ni acreditación inmediata.
El recibo de sueldo respalda tus ingresos formales y forma parte de la evaluación. Antes de avanzar, mirá más allá de la cuota: compará el Costo Financiero Total (CFT), los cargos incluidos y cuánto vas a devolver en total. Así evitás decidir apurado sin entender el compromiso.
En esta guía vas a ver qué revisar antes de solicitar un préstamo con sueldo, cómo evaluar si las cuotas se ajustan a tus ingresos y qué pasos seguir para avanzar con claridad. También vas a entender por qué una respuesta rápida no equivale a una aprobación y qué datos conviene revisar antes de aceptar. Efectivo con Tarjeta ofrece préstamos con sueldo a empleados en relación de dependencia, con el recibo de haberes como respaldo. Aunque tengas poco tiempo, comparar el costo total y el impacto de la cuota en tu presupuesto te ayuda a tomar una decisión más informada.
Puntos Clave
- Los prestamos con recibo de sueldo urgente se evalúan con respaldo de ingresos formales, pero la urgencia no garantiza aprobación ni acreditación inmediata.
- Tené a mano tu recibo de haberes y tus datos personales para iniciar la solicitud con información ordenada.
- Compará el préstamo con sueldo y el préstamo con tarjeta según el respaldo, la forma de pago y las condiciones informadas.
- Antes de aceptar, revisá el total a devolver, las cuotas y los cargos. La TNA, la TEA y el CFT describen distintos aspectos del costo.
- Conocé el préstamo con sueldo de Efectivo con Tarjeta y evaluá si las cuotas se ajustan a tus ingresos.
Qué es un préstamo urgente con recibo de sueldo y qué esperar
Un préstamo con recibo de sueldo es un crédito personal que toma los ingresos formales de una persona empleada en relación de dependencia como respaldo para evaluar su solicitud. “Recibo de haberes” es otra forma de llamar al comprobante que muestra el sueldo; en este contexto, ambas expresiones suelen referirse al mismo documento.
Si buscás prestamos con recibo de sueldo urgente, probablemente necesitás resolver un gasto pronto. Sin embargo, “urgente” describe la necesidad, no promete aprobación ni acreditación instantánea. La solicitud debe evaluarse antes de confirmar si se otorga el préstamo y bajo qué condiciones.
En Efectivo con Tarjeta, el préstamo con sueldo está dirigido a empleados en relación de dependencia y usa el recibo de haberes como respaldo. Ese comprobante acredita ingresos, pero no es lo mismo que ofrecer un bien como garantía prendaria o hipotecaria.
¿Qué papel cumple el recibo de sueldo?
El recibo muestra información del empleo y de los ingresos declarados en ese período. Puede ayudar a evaluar si contás con ingresos formales para asumir una cuota, pero presentarlo no significa que el préstamo esté aprobado. El comprobante, por sí solo, no confirma el resultado de la evaluación.
Tené presente la diferencia: el recibo respalda tus ingresos. En un préstamo prendario o hipotecario, en cambio, se afecta un bien como garantía. No confundas la documentación que acredita tu sueldo con una aprobación automática ni con la obligación de ofrecer una propiedad o un vehículo.
¿Qué significa que el préstamo sea urgente?
Puede significar que querés iniciar el trámite sin demoras innecesarias. Pero iniciar una solicitud no es lo mismo que obtener una respuesta favorable, y la aprobación tampoco confirma cuándo se acreditarán los fondos. La evaluación y la acreditación dependen de las condiciones aplicables a cada caso.
La expresión crédito rápido se usa para describir opciones asociadas a una gestión ágil. Aun así, conviene revisar el costo y el compromiso de pago. La urgencia puede presionarte a decidir; leé las condiciones antes de aceptar.
Antes de avanzar, calculá si la cuota podrá convivir con tus gastos habituales durante todo el plazo. Por ejemplo, si necesitás cubrir una reparación o una cuenta próxima, estimá cuánto te quedará después de pagar la cuota y tus obligaciones corrientes. No alcanza con que el monto resuelva el problema de hoy: también tenés que poder devolverlo.
- Identificá cuánto necesitás realmente, sin pedir de más por impulso.
- Leé las condiciones de devolución antes de aceptar.
- Revisá qué información se evaluará y cuál será el importe total del compromiso.
Así evitás confundir velocidad con certeza. Entendé qué respalda el recibo, qué depende de la evaluación y si el pago futuro entra en tu presupuesto. Esa claridad es un primer paso para decidir con más tranquilidad.
Requisitos y preparación para solicitar un préstamo con recibo de sueldo
Antes de iniciar una solicitud, ordená la información que tenés. Los requisitos y las condiciones pueden variar, así que no supongas que presentar un recibo alcanza para obtener la aprobación. Prepararte te ayuda a responder con precisión y a evaluar si el compromiso encaja en tu presupuesto.
El recibo acredita ingresos, pero no asegura por sí solo la aprobación. Para evaluar una solicitud también pueden considerarse otros datos y condiciones. Reuní la documentación que tengas disponible y revisá tu capacidad de pago antes de completar el trámite.
Qué revisar en tu recibo de haberes
Buscá el período liquidado, la identificación del empleador y el importe neto que recibís. El sueldo bruto es el monto previo a los descuentos; el neto es lo que queda después y ofrece una referencia más realista de tu dinero disponible. Verificá que los datos se lean con claridad y que el comprobante corresponda a un período reciente. Si lo compartís, reconocé al destinatario y usá un canal confiable. No envíes documentación a contactos cuya identidad no puedas verificar.
Cómo ordenar tus datos antes de iniciar
Anotá tus gastos fijos, como alquiler, servicios y transporte, y sumá las cuotas u otros compromisos que ya pagás. Después, definí cuánto necesitás para resolver el gasto concreto. Pedir más de lo necesario puede aumentar el compromiso sin aportar una solución útil. Para ampliar conceptos generales, consultá esta guía práctica sobre crédito personal con recibo de sueldo.
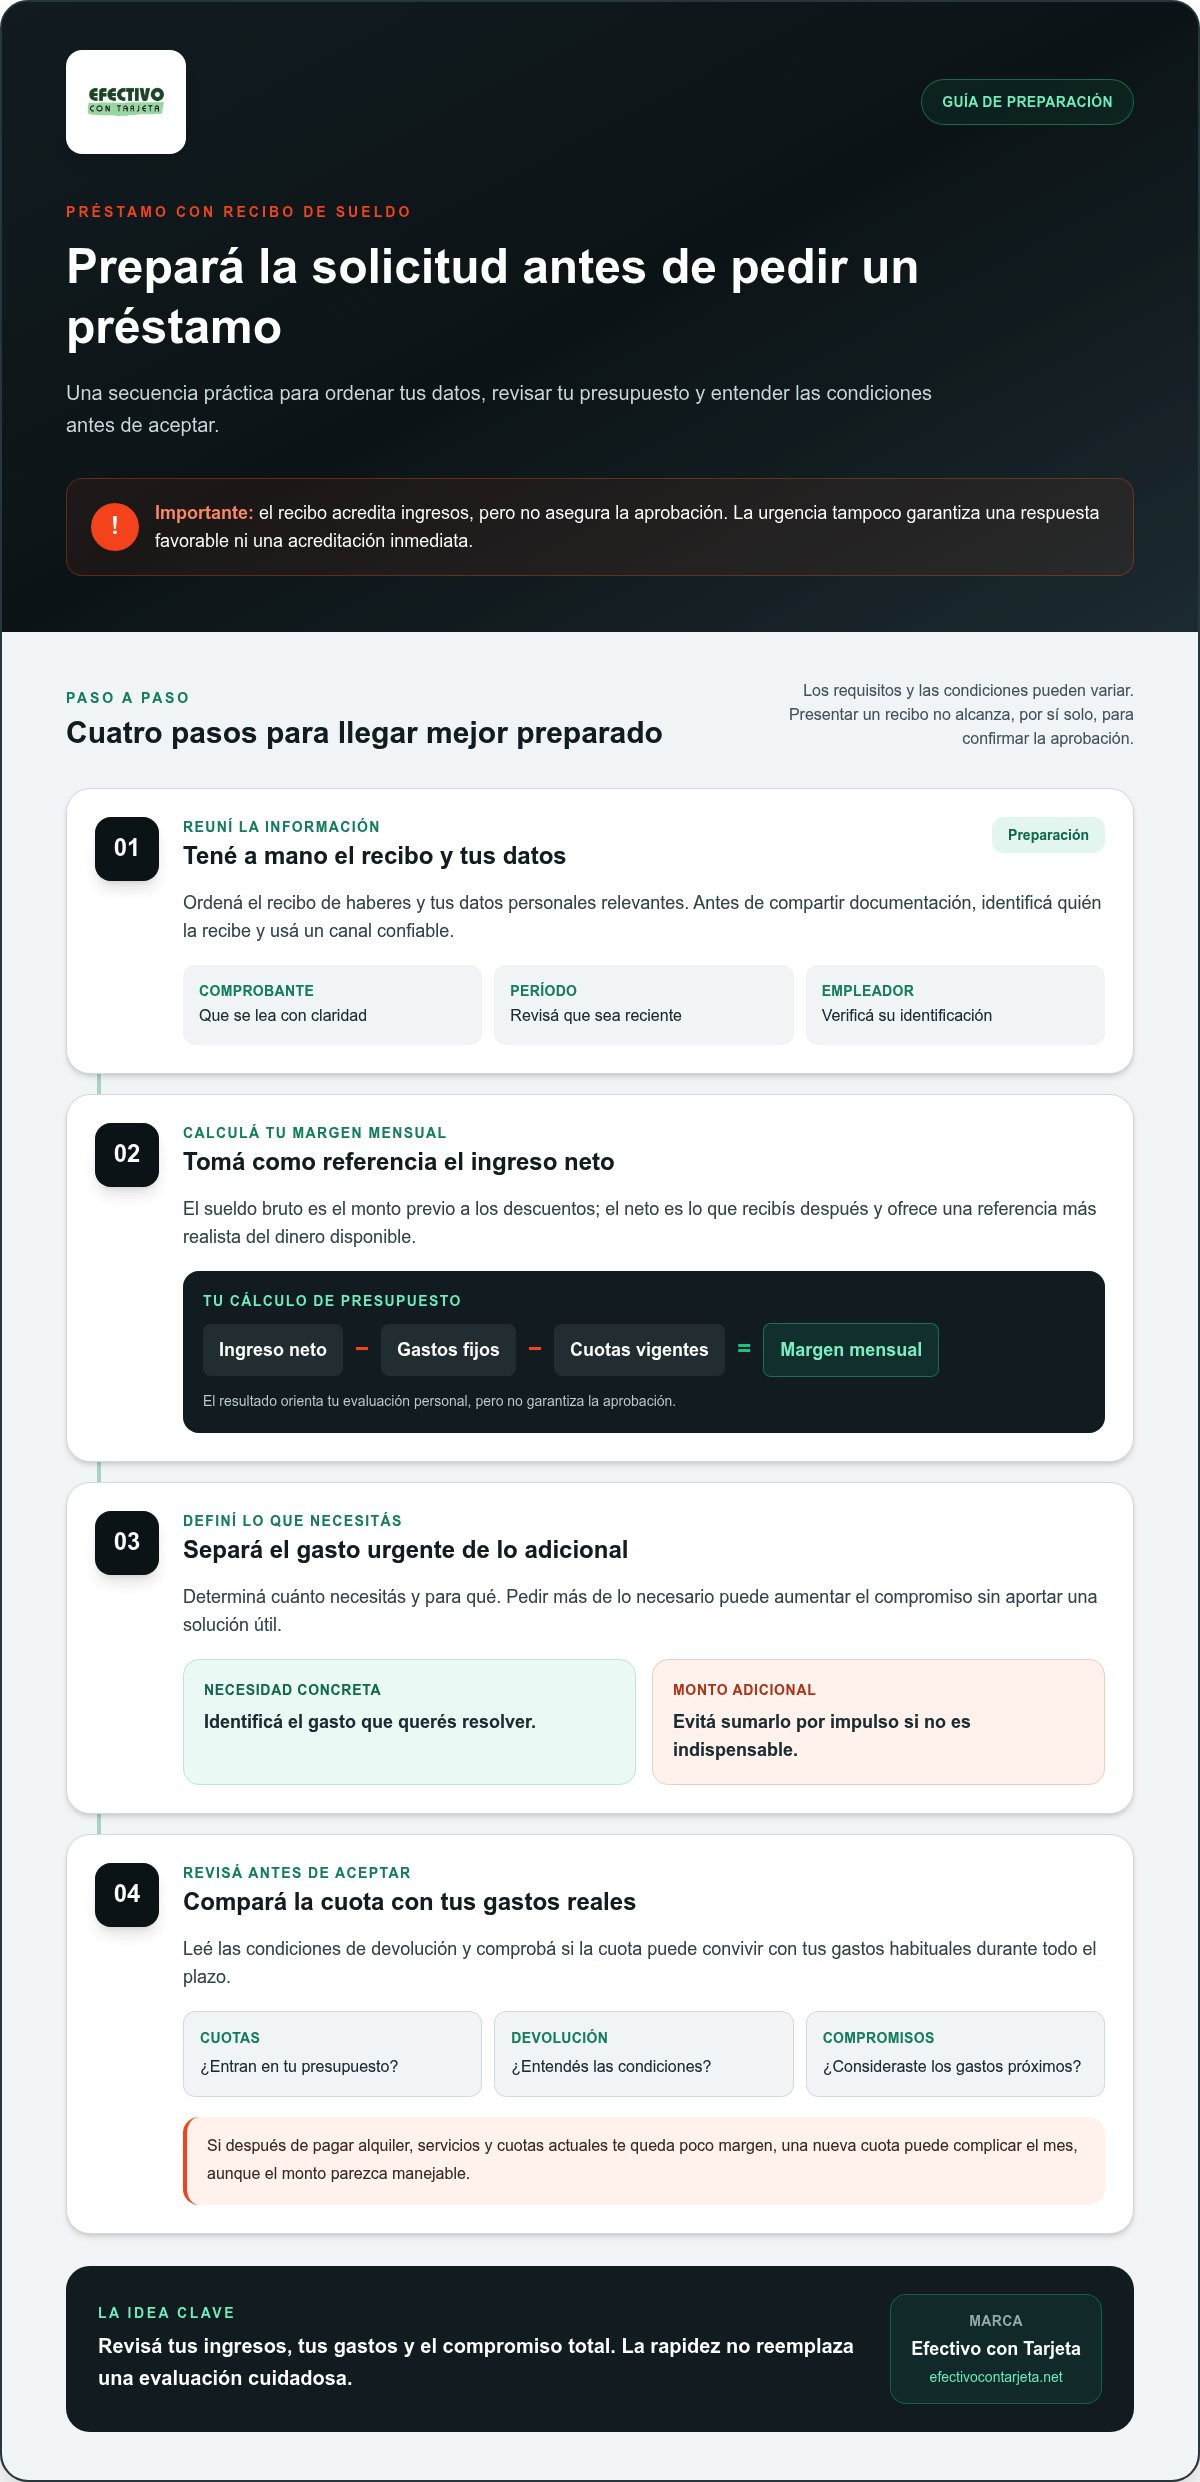
Seguí esta secuencia para llegar mejor preparado:
- Reuní el recibo de haberes y tus datos personales relevantes. Antes de compartirlos, identificá quién los recibe.
- Calculá tus ingresos netos y restá los gastos fijos y las cuotas vigentes. El resultado te orienta sobre tu margen mensual, pero no garantiza la aprobación.
- Definí cuánto necesitás y para qué. Separá el gasto urgente de cualquier monto adicional que no sea indispensable.
- Leé las condiciones de la propuesta y compará las cuotas con tu presupuesto antes de aceptar.
Por ejemplo, si después de pagar alquiler, servicios y cuotas actuales te queda poco margen, una nueva cuota puede complicar el mes aunque el monto solicitado parezca manejable. Hacé el cálculo con tus gastos reales, no con una estimación optimista. También contemplá gastos próximos o posibles cambios en tus ingresos.
Esta preparación es útil para cualquier solicitud de prestamos con recibo de sueldo urgente: te permite explicar tu situación con claridad y evaluar el compromiso antes de avanzar. Para conocer el préstamo con sueldo de Efectivo con Tarjeta, revisá sus condiciones y comparalas con tu presupuesto.
Préstamo con sueldo o adelanto con tarjeta: cómo comparar opciones
¿Tenés recibo de haberes y también una tarjeta de crédito? No elijas solo por el nombre o porque una opción parezca más rápida. El préstamo con sueldo toma tus ingresos formales como respaldo; el préstamo con tarjeta se relaciona con el margen disponible y las condiciones de esa tarjeta. Ninguna alternativa es automáticamente más conveniente: compará cómo se evalúa, cómo se devuelve y cuál es el costo total.
Usá esta tabla para ordenar la comparación. Las condiciones concretas pueden variar según la propuesta y la evaluación de cada solicitud.
| Qué comparar | Préstamo con sueldo | Préstamo con tarjeta |
|---|---|---|
| Respaldo | Recibo de haberes e ingresos formales. | Tarjeta de crédito y margen disponible, según las condiciones aplicables. |
| Evaluación | Se considera la situación de la persona empleada en relación de dependencia y la información de ingresos. | Se consideran la tarjeta y las condiciones de la operación solicitada. |
| Devolución | Revisá la cantidad, el importe y las fechas de las cuotas informadas. | Revisá cómo se organiza el pago y cómo impacta en el uso de la tarjeta. |
| Datos clave | Total a devolver, cargos informados y ajuste de la cuota a tus ingresos. | Total a devolver, cargos informados y efecto sobre el margen de la tarjeta. |
Cuándo evaluar un préstamo con sueldo
Esta opción puede ser pertinente si trabajás en relación de dependencia y tenés ingresos formales que permitan evaluar la solicitud. Antes de avanzar, compará la cuota propuesta con tus gastos mensuales y compromisos vigentes. No mires el sueldo de manera aislada: calculá cuánto margen te queda después de cubrir tus obligaciones. Cada solicitud se evalúa según las condiciones aplicables.
Cuándo comparar con un préstamo con tarjeta
Si tenés tarjeta, también podés evaluar una alternativa vinculada al margen disponible. Comparala con el préstamo respaldado por haberes usando el mismo criterio: cuánto recibís, cuánto devolvés, cómo se pagan las cuotas y qué cargos se informan. No supongas que una opción cuesta menos por estar asociada a una tarjeta. Para conocer mejor esta modalidad, consultá la guía sobre préstamos con tarjeta de crédito.
La alternativa adecuada depende de tu situación laboral, tus ingresos, el margen disponible de la tarjeta y tu capacidad real de pago. Si buscás prestamos con recibo de sueldo urgente, compará las opciones para el mismo monto y plazo de devolución. Así podés revisar condiciones equivalentes, en lugar de comparar la cuota de una opción con el costo total de otra.
- Confirmá el importe que recibirías y el total que devolverías.
- Revisá las cuotas, las fechas de pago y los cargos informados.
- Calculá cómo afecta cada alternativa a tu presupuesto mensual.
Efectivo con Tarjeta ofrece tanto préstamos con sueldo como préstamos con tarjeta. Conocé las opciones de préstamo y compará sus condiciones con lo que necesitás y podés pagar.
Cómo evaluar cuotas, costo total y señales de alerta
Una cuota baja puede parecer cómoda, pero no muestra por sí sola cuánto cuesta el préstamo. Para comparar opciones, anotá el importe que recibirías, el total a devolver, la cantidad y el valor de las cuotas, los intereses y los cargos informados. El total a devolver permite dimensionar el compromiso completo. Revisá todas esas cifras antes de aceptar.
También podés encontrar siglas como TNA, TEA y CFT. La TNA, o Tasa Nominal Anual, expresa una tasa de interés anual de referencia. La TEA, o Tasa Efectiva Anual, muestra el efecto de la capitalización de intereses durante un año. El CFT, o Costo Financiero Total, reúne el costo del crédito y los cargos asociados que correspondan, como comisiones, seguros o impuestos informados. Para comparar propuestas, prestá especial atención al CFT y a la suma total que vas a pagar, no solo a la TNA.
Qué mirar en las condiciones del préstamo
Antes de decidir, confirmá cuánto dinero recibirías efectivamente y cuánto devolverías en total. Revisá la cantidad de cuotas, el importe de cada una y sus fechas de pago. Identificá los cargos adicionales y, si está informado, cómo se calcula un pago anticipado. Si una cifra no queda clara, entendé qué representa y cómo afecta el total antes de aceptar.
Después, evaluá si el pago es sostenible en tu situación real. Partí de tus ingresos netos y descontá gastos esenciales, como vivienda, alimentos, servicios y transporte, además de las cuotas que ya pagás. El resultado orienta sobre tu margen disponible, pero no garantiza la aprobación. Contemplá también gastos próximos o ingresos que puedan variar. Si la nueva cuota te deja sin margen para cubrir necesidades básicas, revisá el monto o reconsiderá el compromiso.
Una comparación ordenada puede incluir estos datos:
- Importe neto que recibirías y total que devolverías.
- Cantidad, valor y fechas de las cuotas.
- TNA, TEA y CFT, junto con los cargos que explican el costo.
- Condiciones de pago anticipado, cuando estén detalladas.
Cómo reconocer presión o información poco clara
Tomate una pausa ante mensajes que prometan aprobación garantizada sin evaluación, te apuren a aceptar o no expliquen el costo completo. La urgencia no debería impedirte leer las condiciones. Evitá compartir datos sensibles o documentos si no reconocés al destinatario. Tampoco entregues dinero por adelantado sin entender el concepto del cobro, quién lo solicita y qué respaldo te brinda.
Si la información destaca una cuota, pero no detalla el total a devolver o los cargos, todavía no tenés una comparación completa. Entendé cada concepto antes de comprometerte. Para evaluar prestamos con recibo de sueldo urgente, conocer el costo y las fechas de pago es tan importante como saber cuánto podrías recibir.
Revisá las condiciones del préstamo con sueldo de Efectivo con Tarjeta y comparalas con tus ingresos y gastos antes de avanzar.
Cómo avanzar con un préstamo con recibo de sueldo en Efectivo con Tarjeta
Efectivo con Tarjeta ofrece préstamos personales a empleados en relación de dependencia, con el recibo de haberes como respaldo de sus ingresos. Para avanzar con claridad, prepará la información básica, definí cuánto necesitás y leé las condiciones antes de aceptar. El recibo respalda la solicitud, pero no implica aprobación automática: cada caso se evalúa según las condiciones aplicables.
Si buscás prestamos con recibo de sueldo urgente, recordá que la necesidad de resolver un gasto pronto no permite anticipar el resultado ni el tiempo de una solicitud. La aprobación y la acreditación no están garantizadas por la urgencia. Revisá cada paso y asegurate de entender el compromiso que asumirías.
Pasos para iniciar la solicitud con información clara
Ordená primero tus números. Después, reuní los datos necesarios para avanzar con la solicitud y revisá la propuesta con atención. Esta preparación te permite llegar con más claridad, sin suponer que todas las solicitudes siguen exactamente el mismo proceso.
- Definí el monto que necesitás. Enfocate en el gasto que querés resolver y evitá solicitar más de lo necesario.
- Calculá cuánto podrías destinar a una cuota. Considerá tus ingresos netos, gastos esenciales y compromisos de pago actuales. La cuota tiene que ser compatible con tu presupuesto.
- Tené a mano el recibo de haberes y tus datos personales pertinentes. Compartí información solo cuando reconozcas a quién se la enviás.
- Leé las condiciones antes de aceptar. Revisá cuánto recibirías, cuánto devolverías, las cuotas y los cargos informados. Aclarar cualquier duda antes de aceptar te permite entender el compromiso.
Prepararte no elimina la evaluación, pero te ayuda a entender la propuesta y decidir con más información. No te quedes solo con el importe de una cuota: mirá el compromiso completo y comprobá cómo encaja en tus gastos mensuales.
Qué ofrece Efectivo con Tarjeta
El préstamo con sueldo de Efectivo con Tarjeta está dirigido a empleados en relación de dependencia y toma el recibo de haberes como respaldo de ingresos. La empresa también ofrece renovaciones a clientes existentes que hayan cumplido puntualmente con sus cuotas. La renovación se rige por las condiciones aplicables y no es automática ni equivale a una aprobación asegurada.
Conocé la propuesta y revisá sus condiciones antes de decidir: Conocé el préstamo con recibo de sueldo.
Cuando tengas claros el monto, el pago y las condiciones, iniciá tu consulta sobre el préstamo con sueldo y evaluá la propuesta según tu situación actual.
Elegí el próximo paso con confianza
Antes de iniciar una solicitud, definí qué problema necesitás resolver y qué resultado esperás obtener. Tener claro el objetivo te ayuda a mantener el foco, evitar compromisos innecesarios y decidir con más tranquilidad, incluso cuando el gasto no puede esperar.
Si estás evaluando prestamos con recibo de sueldo urgente, avanzá cuando entiendas las condiciones y puedas prever cómo se integra el pago a tu vida cotidiana. Una decisión informada no elimina la urgencia, pero sí te permite actuar con más control.
Conocé la propuesta de Efectivo con Tarjeta y evaluá si se adapta a tu situación: Conocé el préstamo con recibo de sueldo.
Tomate el tiempo necesario para elegir una opción que tenga sentido para vos. Con la información clara, podés dar el siguiente paso con más seguridad.
Preguntas frecuentes sobre préstamos con recibo de sueldo
¿Puedo pedir un préstamo urgente solo con recibo de sueldo?
El recibo de haberes puede respaldar una solicitud, pero no permite asegurar que sea el único dato considerado ni que el préstamo se apruebe. En los prestamos con recibo de sueldo urgente, la evaluación depende de las condiciones aplicables a cada caso. Leé qué información y documentación se requiere y para qué se utilizará. No compartas comprobantes si no identificás quién los recibe.
¿Cuánto tarda en acreditarse un préstamo con recibo de sueldo?
La palabra “urgente” no establece un plazo universal. La revisión de la solicitud y la acreditación son etapas distintas, y ninguna implica necesariamente una respuesta o un depósito en el acto. El tiempo puede depender del proceso y de la información que haya que revisar. Antes de contar con esos fondos para cubrir un gasto, esperá una confirmación concreta sobre tu solicitud.
¿Qué pasa si mi sueldo no alcanza para pagar la cuota?
Si una cuota compite con gastos esenciales, puede dejarte con poco margen para el resto del mes. Antes de solicitar, calculá tus ingresos netos y restá los gastos fijos y las deudas vigentes. Si el pago no entra de manera razonable, reconsiderá el monto o no asumas esa obligación. No tomes otro crédito para cubrir una cuota pendiente: eso puede sumar compromisos en vez de resolver el desajuste.
¿Puedo solicitar un préstamo si ya tengo otras cuotas?
Tener cuotas vigentes no permite saber por sí solo si aprobarán una nueva solicitud. Sí te ayuda a evaluar si podrías sostener otro pago: anotá cuánto pagás cada mes y cuándo vencen las cuotas. Compará ese total con tu sueldo neto y tus gastos habituales. Después, revisá las condiciones del nuevo préstamo. No tomes un porcentaje de endeudamiento como una regla válida para todos los casos.
¿Qué diferencia hay entre un préstamo con sueldo y un adelanto con tarjeta?
Un préstamo con sueldo usa los haberes como respaldo de ingresos; una alternativa de préstamo con tarjeta se vincula con el margen disponible de crédito. No son necesariamente el mismo tipo de operación que un adelanto de sueldo, que puede tener condiciones propias. La evaluación y la forma de pago pueden cambiar. Para comparar, mirá cuánto recibirías, la cuota y el total a devolver, sin asumir que una opción siempre es más rápida o económica.
¿Qué debo revisar antes de aceptar un préstamo urgente?
Revisá cuánto recibirías, cuánto devolverías en total, el importe y la cantidad de cuotas, sus fechas y los cargos informados. Leé las condiciones completas y fijate qué indican sobre atrasos y sus posibles consecuencias. También comprobá que el pago sea compatible con tus ingresos y gastos. No aceptes bajo presión ni tomes una promesa de rapidez como motivo suficiente para comprometerte.
¿El recibo de sueldo garantiza que me aprueben el préstamo?
No. Presentar el recibo no equivale a recibir una respuesta favorable: el comprobante informa sobre tus ingresos formales, mientras que la aprobación depende de la evaluación y de las condiciones de la solicitud. Mantené separadas ambas etapas. Hasta tener confirmación de aprobación y acreditación, no cuentes con esos fondos para asumir un gasto o comprometerte con un pago que dependa de ellos.


