
¿Necesitás plata y pensás que renovar tu préstamo va a ser más simple que empezar un trámite desde cero? Para renovar credito personal en el acto, la rapidez importa, pero no alcanza: también necesitás saber qué pasa con el saldo pendiente, cuánto dinero recibirías y qué cuotas asumirías. La renovación puede permitirte acceder a nuevos fondos sin reiniciar todo el proceso administrativo, aunque no significa que la aprobación sea automática.
Antes de decidir, revisá cuánto debés, cómo venís pagando y cuáles son las condiciones de la nueva propuesta. Tu historial de pago forma parte de la evaluación; cumplir puntualmente es un aspecto importante para que se considere una renovación.
En esta guía vas a encontrar un checklist para comparar la renovación con la continuidad del préstamo actual, revisar las cuotas y el costo total, y preparar una consulta acorde a tu situación. Así podés decidir con más claridad y evitar comprometerte con pagos que no entran en tu presupuesto.
Puntos Clave
- Antes de renovar, separá el monto ofrecido, el saldo pendiente y el dinero neto que recibirías; no son necesariamente lo mismo.
- Para decidir si te conviene renovar credito personal en el acto, compará las nuevas cuotas y el total a devolver con lo que pagarías si mantuvieras el plan actual.
- Definí cuánto necesitás y para qué antes de iniciar la consulta. Tenerlo claro te ayuda a evaluar la propuesta con foco.
- La renovación puede darte acceso a nuevos fondos sin empezar todo el trámite desde cero, pero es importante revisar las nuevas condiciones antes de aceptar.
- Efectivo con Tarjeta ofrece renovaciones a clientes existentes que pagaron puntualmente sus cuotas. La propuesta se evalúa según el historial de pago y la situación del cliente.
Renovar un crédito personal en el acto: qué significa y qué cambia
Si necesitás liquidez y ya tenés un préstamo vigente, podés consultar una renovación en lugar de iniciar una solicitud nueva desde cero. La renovación parte de una relación crediticia existente, pero no significa que las condiciones actuales se mantengan. Puede abrir la posibilidad de recibir nuevos fondos, después de evaluar tu situación y definir una propuesta distinta.
En este contexto, “en el acto” expresa que buscás una gestión ágil. No equivale a una aprobación automática ni indica cuándo se acreditaría el dinero. Para evaluar la renovación se revisan el saldo, tu comportamiento de pago y las condiciones que se aplicarían. Antes de aceptar, mirá qué cambia y cómo quedaría el compromiso.
Una renovación es una nueva propuesta para un préstamo vigente que puede habilitar fondos adicionales, sujeta a evaluación y a condiciones que tenés que revisar antes de aceptarla. En términos generales, un crédito personal es dinero que una entidad presta a una persona y que luego debe devolverse según lo acordado.
Renovación, nuevo préstamo y continuidad: diferencias básicas
Si mantenés el plan actual, seguís pagando las cuotas acordadas hasta terminar el préstamo. El plan no cambia por el solo hecho de que necesites más dinero. En cambio, al consultar una renovación, se evalúa una propuesta para un cliente que ya tiene un crédito vigente. Esa evaluación puede considerar tu historial de pago y las condiciones de la operación.
No des por hecho que renovar cancela automáticamente el saldo anterior ni que el monto ofrecido será dinero libre para usar. Para entender cuánto recibirías, distinguí el saldo pendiente, el monto total de la propuesta y el importe neto disponible, si corresponde. Las condiciones concretas tienen que aclarar cómo se relacionan esas cifras.
Qué puede significar pedir una renovación rápida
Rapidez administrativa y aprobación son cosas distintas. Tener una relación previa puede evitar empezar todo el proceso administrativo desde cero, pero la solicitud igualmente se evalúa. En Efectivo con Tarjeta, la renovación está dirigida a clientes existentes que hayan pagado puntualmente sus cuotas. Ese cumplimiento forma parte de la evaluación, pero no garantiza que se apruebe una nueva propuesta.
Antes de avanzar, pensá cuánto necesitás y qué cuota podrías sostener. Después, revisá las condiciones que te presenten, incluido el saldo considerado y el total que asumirías. Para ordenar la decisión, consultá la guía para decidir sobre la renovación de préstamos personales. La clave es buscar agilidad sin confundirla con una respuesta garantizada: primero entendé la propuesta y después decidí si te sirve.
Checklist para evaluar saldo, cuotas y costo antes de renovar
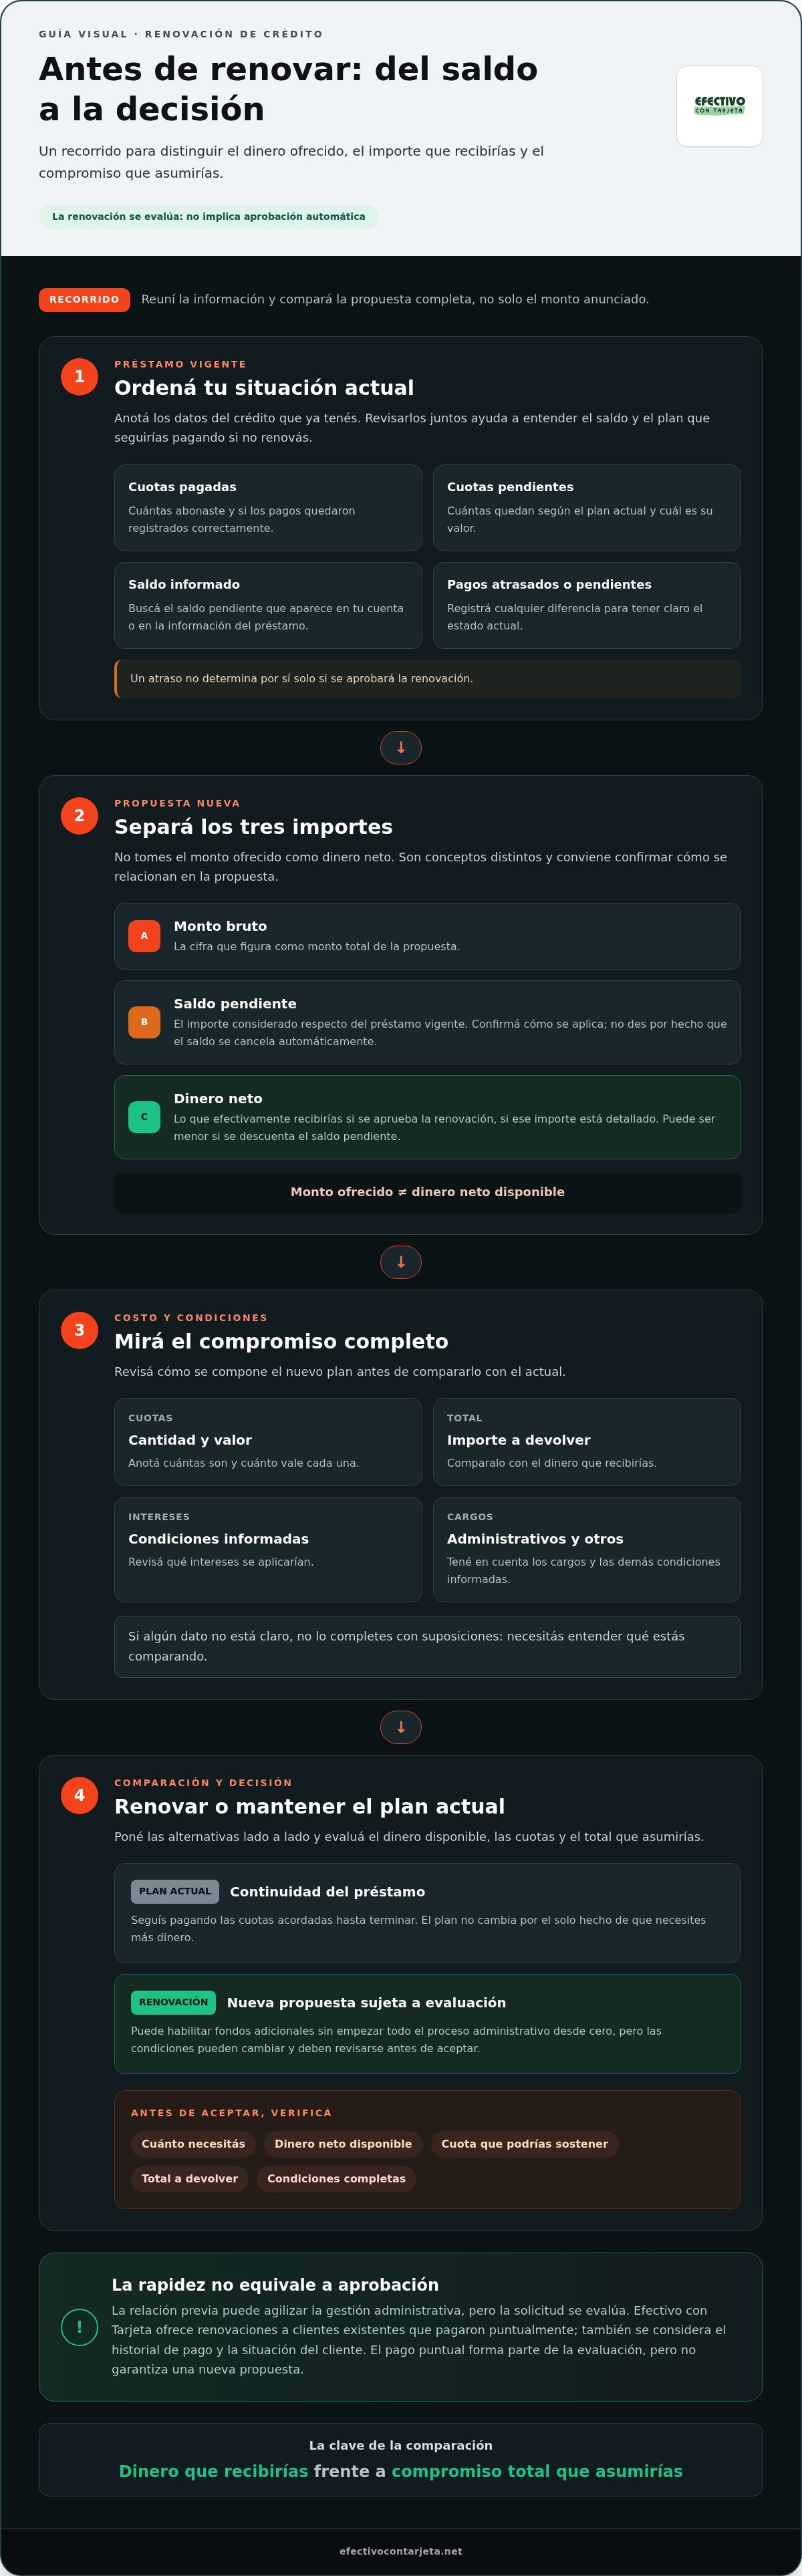
Antes de decidir, ordená los datos del préstamo vigente y de la propuesta nueva en un mismo lugar. Así podés distinguir qué parte del monto se destinaría a cubrir el saldo y qué importe quedaría disponible para vos, si corresponde. No tomes el monto anunciado como dinero neto: son conceptos distintos y conviene revisarlos por separado.
Usá esta lista como guía y completala con los datos de tu cuenta y las condiciones de la propuesta:
Datos del préstamo vigente que conviene tener a mano
- Cuotas pagadas: anotá cuántas abonaste y revisá si los pagos se registraron correctamente.
- Cuotas pendientes: identificá cuántas quedan según el plan actual y cuál es su valor.
- Saldo informado: buscá el saldo pendiente que aparece en la cuenta o en la información de tu préstamo.
- Pagos atrasados o pendientes: registrá cualquier diferencia para tener claro el estado actual. Esto no determina por sí solo si se aprobará la renovación.
- Propuesta nueva: anotá el monto bruto ofrecido y el dinero neto que recibirías, si esos importes están detallados.
Si querés ordenar el recorrido antes de consultar, la guía paso a paso para renovar un préstamo personal puede ayudarte a preparar la información y revisar cada etapa.
Cómo revisar una propuesta sin perder de vista el costo
Después, mirá cómo se compone el nuevo compromiso. Anotá la cantidad de cuotas, el valor de cada una y el total a devolver. Revisá también los intereses, los cargos administrativos y las demás condiciones informadas. Si algún dato no está claro, no lo completes con suposiciones: necesitás entender qué estás comparando.
Compará el dinero que recibís con el compromiso total que asumís. Esa diferencia te permite evaluar la propuesta completa, no solo el monto que te ofrecen. Si el saldo pendiente se descuenta del monto bruto, el importe disponible puede ser menor. Confirmá cómo se presenta cada cifra en la propuesta y no des por hecho que el monto ofrecido y el dinero que recibirías son equivalentes.
- Monto bruto: ¿qué cifra figura como monto total de la propuesta?
- Saldo pendiente: ¿qué importe se considera respecto del préstamo vigente?
- Dinero neto: ¿qué cantidad recibirías efectivamente si se aprueba la renovación?
- Cuotas y costo: ¿cuántas son, cuánto vale cada una y cuál es el total a devolver?
- Condiciones: ¿quedaron claros los intereses y los cargos informados?
Al renovar credito personal en el acto, tener estas respuestas a mano hace más ordenada la consulta, pero no reemplaza la evaluación ni garantiza una aprobación. Si ya sos cliente y pagaste puntualmente tus cuotas, podés conocer la opción de renovación de préstamos y revisar la propuesta según tu situación.
Renovar o mantener el crédito: cómo comparar las alternativas
La decisión no se reduce a conseguir dinero rápido. Compará la necesidad que querés cubrir con el compromiso que asumirías y con la opción de seguir pagando el préstamo vigente hasta terminarlo. Una renovación puede habilitar nuevos fondos, pero también puede cambiar las cuotas y el total a devolver. Si no necesitás dinero adicional, mantener el plan actual puede ser más sencillo de evaluar.
Usá esta comparación como punto de partida. La urgencia no define por sí sola qué opción conviene: también importa si las cuotas entran en tu presupuesto.
Mantener el plan vigente
- Necesidad de dinero: no agrega fondos para un gasto nuevo.
- Cuotas: seguís con el esquema actual.
- Total a devolver: considerás los pagos pendientes del préstamo vigente.
- Urgencia: puede servir si podés cubrir la necesidad por otra vía o esperar a terminar de pagar.
Consultar una renovación
- Necesidad de dinero: puede ser relevante si buscás fondos adicionales y ya sos cliente.
- Cuotas: revisás las condiciones de la nueva propuesta, sin asumir que serán iguales.
- Total a devolver: comparás el compromiso completo con el dinero neto que recibirías.
- Urgencia: puede agilizar el trámite administrativo, pero no garantiza aprobación ni acreditación inmediata.
Considerar un préstamo con tarjeta
- Necesidad de dinero: es una alternativa distinta, no una renovación del préstamo vigente.
- Cuotas y total a devolver: analizás las condiciones propias de esa propuesta por separado.
- Urgencia: no elijas solo por la rapidez que buscás; compará el compromiso con tu capacidad de pago.
Cuándo puede tener sentido considerar una renovación
Puede tener sentido consultar si tenés un gasto concreto, necesitás nuevos fondos y podés afrontar las cuotas que se propongan. Antes, definí cuánto necesitás y cuánto de tus ingresos queda disponible después de tus gastos habituales. Para clientes existentes, haber pagado puntualmente es parte de la evaluación, aunque no garantiza que la renovación se apruebe.
Si estás comparando la renovación con un préstamo con tarjeta, revisá cómo funciona esa alternativa y qué condiciones tener en cuenta en la guía sobre préstamos con tarjeta de crédito y qué revisar. Son opciones diferentes, así que analizalas por separado.
Señales para frenar y revisar mejor la propuesta
Hacé una pausa si las cuotas no encajan con tus ingresos disponibles, si no tenés claro cuánto dinero recibirías o si todavía no entendés el total a devolver. No tomes la decisión solo por la urgencia o por el monto anunciado. Leé las condiciones informadas y compará la propuesta con el plan vigente.
La opción conveniente depende de tu necesidad y de lo que realmente podés pagar. Si querés renovar credito personal en el acto, usá la búsqueda de agilidad para ordenar la consulta, no para saltear la comparación. Elegí con los números claros y sin comprometer gastos esenciales.
Antes de iniciar: checklist para pedir la renovación con menos vueltas
Una consulta ordenada empieza antes del trámite. Si ya tenés un préstamo vigente, reuní la información que te permita explicar qué necesitás y entender qué se evaluará. Enfocate en conocer tu situación y llegar con preguntas concretas.
Prepará la información para consultar tu situación
Tené a mano los datos del préstamo vigente y el estado de las cuotas. Definí también para qué necesitás el dinero, qué monto te serviría y qué cuota podrías afrontar sin descuidar tus gastos habituales. La renovación de Efectivo con Tarjeta está dirigida a clientes existentes que hayan pagado puntualmente. La situación del cliente y el cumplimiento de las cuotas forman parte de la evaluación, pero no aseguran una aprobación.
Seguí estos pasos para preparar la consulta:
- Precisá el motivo. Anotá qué gasto querés cubrir y por qué necesitás fondos ahora. Una necesidad concreta ayuda a distinguir lo necesario de un monto mayor que quizás no te haga falta.
- Definí una cifra objetivo. Pensá cuánto necesitás recibir, no solo qué monto te gustaría solicitar. El importe neto puede diferir del monto bruto de una propuesta.
- Revisá tu préstamo actual. Ubicá el saldo informado, las cuotas pagadas y las que siguen pendientes. Si detectás pagos atrasados o diferencias, anotálo para tener claro el estado de la cuenta.
- Estimá tu capacidad de pago. Mirá tus ingresos disponibles después de los gastos habituales. Elegí una cuota que puedas sostener en el tiempo, no solo durante el mes en que hacés la consulta.
- Protegé tus datos. No compartas claves, códigos de seguridad ni información sensible por canales que no puedas verificar. Para consultar, usá los canales oficiales de la empresa.
Revisá cada condición antes de aceptar
Si recibís una propuesta, no avances solo porque el trámite parezca ágil. Revisá el monto neto disponible, la cantidad y el valor de las cuotas, los cargos informados y el total a devolver. Leé todas las condiciones y confirmá qué sucede con el saldo del préstamo vigente. No supongas que se cancela o se descuenta de una manera específica si la propuesta no lo indica.
Usá la checklist anterior para comparar los datos y anotá lo que todavía no te quede claro. Resolvé tus dudas sobre los conceptos de la propuesta antes de asumir un nuevo compromiso. No hace falta apurarse para pedir una renovación rápida: “en el acto” describe una búsqueda de agilidad, no una aprobación ni una acreditación garantizadas.
Si ya sos cliente y querés iniciar la consulta con la información preparada, podés consultar la renovación de tu préstamo. Revisá la evaluación y las condiciones de la propuesta antes de decidir si se ajustan a tu presupuesto.
Cómo solicitar una renovación de crédito personal con Efectivo con Tarjeta
Si ya tenés un préstamo con Efectivo con Tarjeta y necesitás nuevos fondos, podés consultar por una renovación. Esta opción permite evaluar nuevos fondos sin reiniciar todo el proceso administrativo, pero no implica una aprobación automática. El recorrido consiste en hacer la consulta, evaluar tu situación y, si corresponde, revisar una propuesta antes de decidir.
Buscás renovar credito personal en el acto para ganar agilidad. Tené presente que “en el acto” describe esa intención, no asegura que la renovación se apruebe ni que el dinero se acredite de inmediato. El monto disponible y las condiciones dependen de la evaluación y de la propuesta correspondiente.
Quién puede consultar por una renovación
La renovación está dirigida a clientes actuales que hayan cumplido puntualmente con sus cuotas. Ese comportamiento de pago es relevante, aunque por sí solo no garantiza que la solicitud avance. También se considera la situación del préstamo vigente. Antes de consultar, ubicá la información de tu crédito y tené claro qué necesidad querés cubrir con los nuevos fondos.
Para empezar con una consulta ordenada:
- Identificá tu préstamo vigente y revisá el estado de las cuotas.
- Definí el monto que necesitás y qué cuota podrías sostener según tus ingresos y gastos.
- Explicá el motivo de la consulta para orientar la evaluación hacia tu situación.
Lo importante es contar con información clara sobre tu préstamo actual y responder con precisión durante la consulta. La evaluación determinará si hay una propuesta para vos; tener cuotas pagadas puntualmente no equivale a una aprobación asegurada.
Qué hacer después de recibir una propuesta
Si recibís una propuesta, leela completa antes de aceptar. Separá el dinero neto que recibirías del monto total planteado y revisá cuántas cuotas tendrías, cuánto vale cada una y cuál es el total a devolver. Mirá también los cargos y las demás condiciones informadas. No completes con suposiciones los datos que no estén detallados.
- Confirmá cuánto dinero quedaría disponible para vos.
- Revisá el valor y la cantidad de cuotas junto con el total a devolver.
- Entendé qué tratamiento recibe el saldo de tu préstamo vigente.
- Asegurate de comprender las condiciones antes de asumir el compromiso.
Si algo no te queda claro, resolvé las dudas sobre esa propuesta antes de aceptarla. Así podés comparar lo que recibirías con el compromiso de pago y decidir con más tranquilidad. Consultá por la renovación de tu crédito personal y evaluá la opción según tu situación, sin confundir una consulta ágil con una aprobación o acreditación inmediata garantizada.
Elegí el próximo paso con tus números claros
Antes de avanzar, preguntate qué problema concreto necesitás resolver. Tener una respuesta clara te ayuda a distinguir entre una urgencia real y una decisión que puede esperar. También te permite elegir un monto acorde a esa necesidad, en vez de comprometerte con más de lo que pensabas.
Si estás buscando renovar credito personal en el acto, usá la agilidad como punto de partida, no como motivo para decidir apurado. La opción adecuada es la que podés sostener sin dejar de cubrir tus gastos habituales. Si la propuesta no te cierra o todavía tenés dudas, revisala antes de aceptar.
Cuando tengas claro qué necesitás y qué cuota podrías afrontar, podés dar el siguiente paso y consultar tu situación. Consultá por la renovación de tu crédito personal y evaluá la propuesta con tranquilidad. Una decisión informada te ayuda a buscar el alivio que necesitás sin perder de vista tu presupuesto.
Preguntas frecuentes sobre la renovación de créditos personales
¿Puedo renovar un crédito personal si todavía estoy pagando cuotas?
Sí, tener un préstamo vigente es el punto de partida para consultar una renovación. Efectivo con Tarjeta ofrece esta posibilidad a clientes actuales que pagaron puntualmente sus cuotas, aunque eso no significa que se apruebe automáticamente. La evaluación considera tu situación y puede dar lugar a condiciones distintas. Antes de avanzar, mirá cómo se informa el saldo pendiente y qué compromiso de pago propone la nueva oferta.
¿La renovación de un préstamo personal se aprueba en el acto?
No necesariamente. Buscar renovar credito personal en el acto significa priorizar una gestión ágil, no contar con aprobación o acreditación inmediata garantizadas. El tiempo puede depender de la evaluación y de las condiciones operativas aplicables a tu caso. Evitá organizar un pago urgente suponiendo que vas a recibir el dinero en una fecha determinada, salvo que ese plazo esté expresamente informado. Revisá la propuesta completa antes de comprometerte.
¿Qué pasa si tuve una cuota atrasada y quiero renovar?
Podés consultar, pero un atraso no permite anticipar si habrá una propuesta: la evaluación concreta define si la renovación puede avanzar. Primero revisá el estado actualizado de tu préstamo y fijate si el pago pendiente ya figura registrado. Si abonaste la cuota hace poco, guardá el comprobante para tener a mano la información correcta durante la consulta. No des por sentado que el atraso implica aprobación o rechazo automático.
¿Al renovar recibo el monto completo del nuevo crédito?
No lo supongas. El monto anunciado, el saldo del préstamo actual y el dinero que te quedaría disponible pueden ser cifras diferentes. Por ejemplo, si la propuesta toma en cuenta una deuda vigente, el importe neto podría no coincidir con el monto bruto indicado. Revisá cómo se presenta cada concepto y compará el dinero que recibirías efectivamente con el compromiso total de cuotas antes de aceptar.
¿Qué información tengo que revisar antes de aceptar una renovación?
Además de las cuotas y el total a devolver, fijate en las fechas de pago y en cómo se describe el tratamiento del préstamo vigente. Comprobá que la propuesta corresponda a tu situación y que entendés qué conceptos componen cada importe. Si encontrás una diferencia entre lo conversado y lo escrito, frená antes de aceptar y pedí que te expliquen esa condición específica.
¿Renovar un crédito personal es lo mismo que pedir uno nuevo?
No son necesariamente lo mismo. La renovación se consulta teniendo un préstamo vigente y puede permitir acceder a nuevos fondos sin reiniciar todo el proceso administrativo. Una solicitud nueva parte de otra gestión y tiene condiciones propias. Para comparar, no te guíes solo por el nombre de cada opción: mirá cuánto dinero quedaría disponible, qué pagos asumirías y cómo se relacionan con tus gastos actuales.
¿Puedo renovar un préstamo si necesito menos dinero que el monto ofrecido?
Depende de las condiciones de la propuesta; no asumas que el importe se puede ajustar. Si el monto ofrecido supera lo que necesitás, compará si aceptar ese compromiso tendría sentido para tu presupuesto o si conviene no avanzar. Revisá cómo cambiarían las cuotas y el total a devolver ante cualquier variación del importe. Tomá como referencia el dinero que realmente necesitás, no solo la cifra presentada.


