
¿Y si renovar un préstamo no fuera simplemente volver a recibir dinero, sino tomar una nueva decisión de pago? Si te preguntás “como renovar un prestamo personal”, empezá por una clave: la renovación está dirigida a clientes existentes que hayan pagado sus cuotas puntualmente. La posibilidad de renovar mientras todavía tenés cuotas pendientes depende de las condiciones de la propuesta.
Es lógico que te preocupe si la nueva cuota va a entrar en tu presupuesto o qué información podrían pedirte. Antes de aceptar, revisá el saldo pendiente, el monto que recibirías, las cuotas y el total que terminarías pagando. Una cuota más baja puede parecer conveniente, pero también importa cuánto dura el compromiso.
En esta guía vas a conocer los pasos para evaluar una renovación y qué información conviene tener a mano. También vas a ver cómo comparar la cuota con tus ingresos y gastos para decidir con claridad si podés asumirla. La idea es simple: entender la propuesta completa y cuidar tu capacidad de pago.
Puntos Clave
- Renovar puede dar continuidad a una relación crediticia vigente. No es lo mismo que pedir un préstamo por primera vez ni que refinanciar una deuda.
- Para entender como renovar un prestamo personal, empezá por revisar si sos cliente y cómo venís cumpliendo con las cuotas.
- Separá los nuevos fondos que recibirías del total que deberás devolver para dimensionar el compromiso completo.
- El pago puntual es importante, pero no garantiza por sí solo que la renovación sea aprobada. Leé las condiciones de la propuesta antes de aceptarla.
- Efectivo con Tarjeta ofrece renovación a clientes existentes con cuotas pagadas puntualmente, para continuar accediendo a fondos sin reiniciar todo el proceso administrativo.
¿Qué significa renovar un préstamo personal y cuándo tiene sentido?
Renovar un préstamo personal implica solicitar continuidad o nuevos fondos mientras ya tenés una relación crediticia vigente. No significa que la operación se apruebe automáticamente ni que desaparezca lo que debés. La aprobación y las condiciones dependen de la entidad y de tu historial de pago.
En pocas palabras: renovar un préstamo es solicitar una nueva propuesta vinculada a un crédito vigente. La aprobación y las condiciones dependen de la entidad y de la evaluación de tu situación.
La renovación puede servir si necesitás seguir accediendo a fondos y venís cumpliendo con tus cuotas. Antes de decidir, identificá qué pasa con el saldo pendiente y con las cuotas actuales. La propuesta puede establecer una nueva obligación o modificar la anterior. Leé qué compromiso queda vigente después de aceptar, sin dar por sentado cómo se tratará el préstamo actual.
¿En qué se diferencia renovar de pedir otro préstamo?
Al renovar, partís de una relación crediticia que ya existe y podés continuar el proceso sin empezar toda la gestión administrativa desde cero. En cambio, pedir otro préstamo supone iniciar una solicitud nueva, con sus propias condiciones y evaluación. Refinanciar una deuda también es distinto: apunta a reorganizar cómo se devuelve una deuda existente y no necesariamente implica acceder a fondos nuevos.
En cualquiera de los casos, compará la propuesta completa. Fijate si el préstamo actual sigue vigente, si se reemplaza o si aparece una obligación adicional. Esa diferencia define qué cuotas vas a tener que pagar.
¿Cuándo conviene evaluar una renovación?
Considerala cuando tengas una necesidad concreta y hayas revisado tus ingresos, gastos y compromisos actuales. Por ejemplo, si necesitás fondos para un gasto definido, calculá si podrías afrontar la nueva cuota sin descuidar otros pagos. No tomes la renovación como una salida automática ante cualquier falta de dinero: sumar una obligación puede ajustar todavía más tu presupuesto.
El pago puntual puede ser un criterio relevante para la entidad, pero no asegura la aprobación. Si estás investigando como renovar un prestamo personal, empezá por ordenar la información de tu crédito y entender la propuesta. Así podés evaluar si la continuidad del financiamiento realmente te sirve y entra en tus posibilidades.
Qué revisar antes de renovar un préstamo personal
Antes de comparar una propuesta, ordená los números de tu préstamo actual. Anotá el saldo pendiente, cuántas cuotas pagaste y cuántos pagos te quedan. Después, separá esa información de la nueva operación para evitar confundir lo que todavía debés con los fondos que podrías recibir.
Renovar exige revisar tanto los fondos recibidos como la obligación total que asumís. El dinero que te queda disponible puede ser distinto del monto que se financia. Si la propuesta incluye cargos u otras condiciones, revisá cómo impactan en el total a devolver. No te guíes solo por el monto que recibirías o por el valor de una cuota.
Saldo pendiente, nuevo monto y cuotas
Armá un panorama claro antes de decidir. Revisá los pagos pendientes y comparalos con las condiciones nuevas. La propuesta debe detallar cuánto recibirías, cuál sería el total a devolver, cuántas cuotas pagarías, sus fechas de vencimiento y los cargos aplicables. Leé cada punto con atención: las condiciones pueden variar y no conviene suponer que el saldo anterior se cancela o se suma de una forma determinada.
Para entender como renovar un prestamo personal, mirá la operación completa, no solo el dinero nuevo disponible. Antes de avanzar, asegurate de entender qué obligación queda vigente y cuánto deberás pagar.
Cómo evaluar si la nueva cuota entra en tu presupuesto
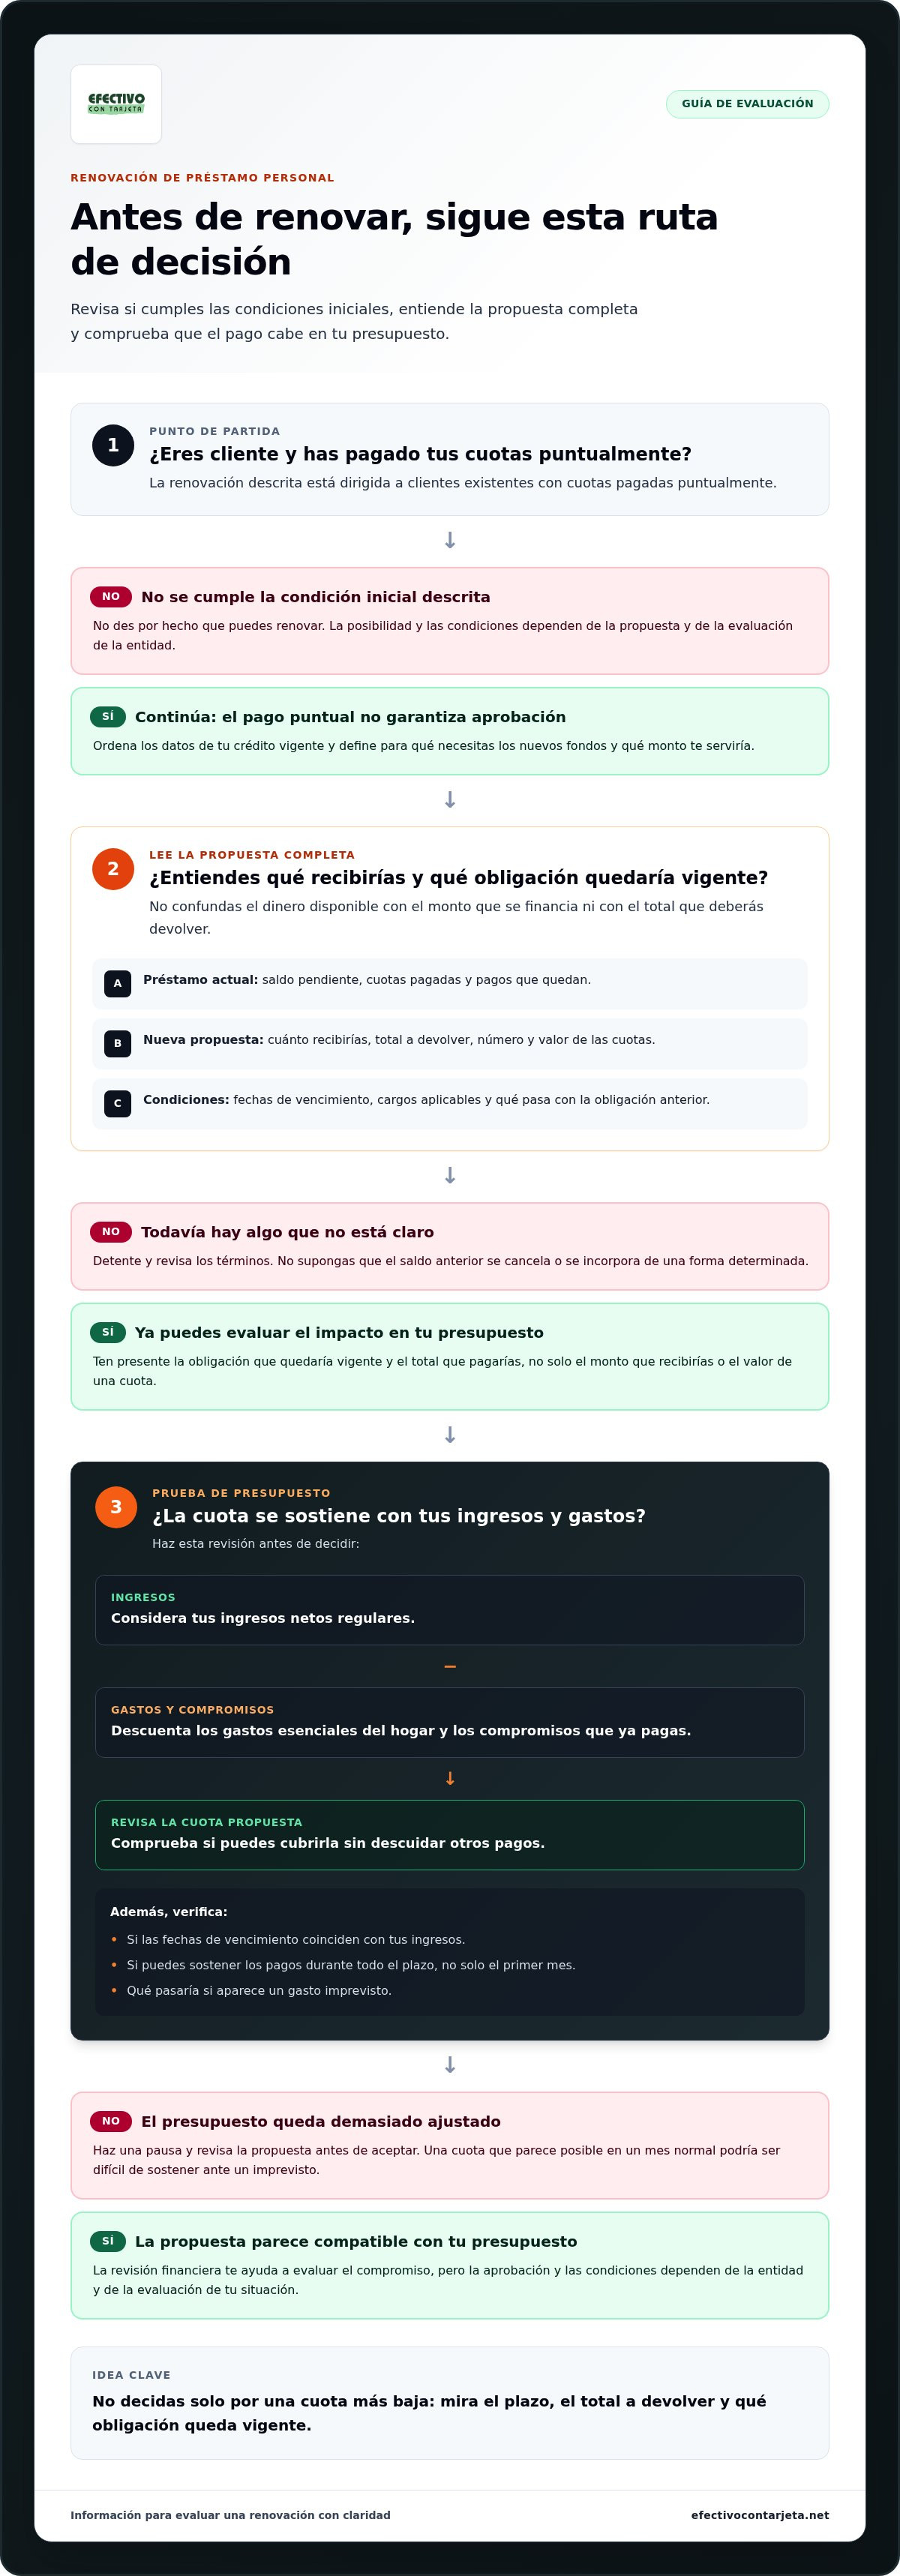
Compará la cuota propuesta con tus ingresos netos regulares. Restá primero los gastos esenciales del hogar y considerá otros compromisos que ya pagás. Después, pensá qué pasaría si aparece un gasto imprevisto: una cuota que entra justo en un mes normal podría volverse difícil de sostener.
- Calculá cuánto te queda después de cubrir gastos fijos y compromisos actuales.
- Revisá si las fechas de vencimiento coinciden con tus ingresos.
- Evaluá el pago durante todo el plazo, no solo el primer mes.
Si el presupuesto queda demasiado ajustado, frená y revisá la propuesta antes de aceptar. Para ampliar estos criterios, consultá la guía sobre cómo decidir sobre la renovación de préstamos personales.
Si sos cliente y venís pagando tus cuotas puntualmente, podés conocer más sobre la renovación de préstamos de Efectivo con Tarjeta y evaluar la alternativa con tus números a mano.
Cómo renovar un préstamo personal paso a paso
Si ya sos cliente y pagaste tus cuotas puntualmente, podés evaluar la renovación para continuar accediendo a fondos. Seguí estos pasos para entender la propuesta y el compromiso de pago antes de aceptarla.
- Verificá tu relación con la entidad y tu historial de pago. Confirmá que seas cliente y revisá cómo venís cumpliendo con las cuotas. El pago puntual puede ser relevante para evaluar una renovación, pero no garantiza que se apruebe.
- Reuní los datos de tu préstamo vigente y definí cuánto necesitás. Tené a mano el saldo pendiente, las cuotas pagadas y los vencimientos que quedan. Establecé para qué necesitás los nuevos fondos y qué monto te serviría, sin perder de vista cuánto podrías pagar.
- Leé la propuesta completa. Separá el dinero que recibirías de cualquier saldo o concepto que se financie. Revisá el número y valor de las cuotas, sus fechas de vencimiento, las condiciones y los cargos aplicables.
- Confirmá solo cuando entiendas la nueva obligación. Asegurate de saber qué pasa con el préstamo vigente, cómo se realizarán los pagos y si la cuota entra en tu presupuesto. Resolvé cualquier duda antes de aceptar.
Qué información conviene tener a mano
Prepará un registro actualizado de pagos y los datos básicos del préstamo: saldo, cuotas abonadas y pagos pendientes. Sumá una cuenta sencilla de tus ingresos regulares, gastos mensuales y otras obligaciones. Esta información te ayuda a evaluar tu capacidad de pago y a entender la propuesta.
Cómo leer y aceptar la propuesta
Revisá cada componente por separado: cuánto recibirías, qué saldo o conceptos se incluirían, cuánto pagarías en total, cuántas cuotas tendrías y cuándo vencerían. Prestá atención a los cargos y las condiciones. No te quedes solo con el monto disponible ni con una cuota que parezca accesible: necesitás comprender todo el compromiso.
Si la renovación corresponde a un préstamo con tarjeta, podés repasar cómo funcionan los préstamos con tarjeta de crédito y qué revisar en esa modalidad.
Si sos cliente, encontrá información sobre la renovación de préstamos de Efectivo con Tarjeta.
Dudas comunes y errores que pueden complicar la renovación
Renovar puede darte acceso a nuevos fondos, pero también implica una obligación de pago nueva o la modificación de la que ya tenés. No mires solo cuánto recibirías: entendé cómo queda el préstamo vigente y qué pagos vas a tener que afrontar.
¿Tengo que cancelar todo el préstamo antes de renovarlo?
Las condiciones pueden variar según la entidad y la operación. Tener un saldo pendiente no significa automáticamente que debas cancelar todo antes, pero tampoco supone que ese saldo se elimine. Leé la propuesta y fijate si la obligación actual se mantiene, se modifica o se reemplaza. Esa explicación tiene que quedar clara antes de aceptar.
Pagar puntualmente puede ser relevante para evaluar una renovación, pero no garantiza la aprobación. La decisión depende de las condiciones de la entidad y de la evaluación correspondiente. Si estás viendo como renovar un prestamo personal, distinguí entre cumplir con un criterio y tener una aprobación confirmada.
Errores que conviene evitar antes de aceptar
Apurarte por el dinero disponible puede hacer que pases por alto el compromiso completo. Antes de confirmar, revisá la propuesta de punta a punta y comparala con tu presupuesto. Prestá atención a estos errores frecuentes:
- Mirar solo el monto que recibís. Comparalo con el total que deberás devolver. No son necesariamente la misma cifra.
- Aceptar sin entender las condiciones. Revisá el valor y la cantidad de cuotas, las fechas de vencimiento y los cargos aplicables. Si algo no se entiende, pedí una explicación antes de avanzar.
- Olvidar otros compromisos mensuales. Sumá alquiler, servicios, gastos esenciales y pagos que ya tenés. Una cuota que parece manejable por separado puede complicar el presupuesto al combinarse con las demás.
Tomate un momento para hacer la cuenta completa. Si la cuota depende de que no aparezca ningún gasto extra, quizás el compromiso te deje poco margen. Evaluá tus ingresos y gastos habituales antes de decidir, sin asumir que una renovación resolverá cualquier faltante de dinero.
Si sos cliente de Efectivo con Tarjeta y querés conocer la alternativa de renovación, revisá la renovación de préstamos y considerá la propuesta según tus posibilidades de pago.
Renovar con Efectivo con Tarjeta: próximos pasos para clientes
Si ya tenés un préstamo con Efectivo con Tarjeta y pagaste tus cuotas puntualmente, podés evaluar la opción de renovación. Está pensada para clientes actuales que necesitan continuar accediendo a fondos. Puede permitirte seguir con el financiamiento sin reiniciar todo el proceso administrativo desde cero. Las condiciones de la propuesta dependen de tu caso.
Quiénes pueden evaluar una renovación
La renovación está dirigida a clientes existentes que hayan cumplido puntualmente con sus cuotas. Si ese es tu caso, podés evaluar la propuesta correspondiente. Haber pagado puntualmente es un antecedente importante, pero no significa que la aprobación esté garantizada. Antes de tomar una decisión, mirá qué ofrece la propuesta y qué compromiso de pago implica.
¿Estás buscando como renovar un prestamo personal? Empezá por identificar qué necesitás resolver con los nuevos fondos y si la alternativa tiene sentido para tus finanzas. No decidas solo porque existe la posibilidad de renovar. La clave es que el monto disponible responda a una necesidad concreta y que las nuevas cuotas sean compatibles con tus ingresos y gastos.
Cómo avanzar con una decisión informada
Leé con calma las condiciones de la propuesta. Fijate cuánto dinero recibirías, cómo se trata el préstamo vigente y cuáles serían las nuevas cuotas y fechas de pago. Revisá también el total que asumirías y cualquier cargo aplicable. Así podés distinguir el beneficio inmediato de la obligación que continúa después.
Resolvé tus dudas antes de aceptar. La renovación puede facilitar la continuidad del financiamiento, pero sigue siendo una decisión de pago. Compará la propuesta con tu presupuesto actual y evitá comprometerte si la cuota te deja sin margen para los gastos esenciales o imprevistos.
Si sos cliente y querés conocer las opciones para tu situación, revisá la información de Efectivo con Tarjeta. Decidí después de entender las condiciones y cómo encajan en tus posibilidades de pago.
Conocé las opciones de financiamiento de Efectivo con Tarjeta.
Revisá tu propuesta y decidí con tranquilidad
Entender como renovar un prestamo personal empieza por mirar más allá del dinero disponible. Revisá cómo se tratará el saldo vigente, cuánto pagarías en total y si las cuotas y sus fechas encajan con tus ingresos y gastos. Renovar es asumir una nueva decisión de pago, así que avanzá solo cuando tengas claras las condiciones.
En Efectivo con Tarjeta, la renovación está dirigida a clientes existentes que hayan pagado puntualmente sus cuotas. Puede permitirte continuar accediendo a fondos sin reiniciar toda la gestión administrativa desde cero. La propuesta y su aprobación dependen de las condiciones aplicables a tu caso, por eso leé cada detalle antes de aceptar.
Si sos cliente y querés evaluar esta alternativa, conocé las opciones de financiamiento de Efectivo con Tarjeta. Revisá tus números y elegí con calma para cuidar tu presupuesto.
Preguntas frecuentes sobre la renovación de préstamos personales
¿Cómo renovar un préstamo personal paso a paso?
Para entender como renovar un prestamo personal, primero verificá que seas cliente y revisá tu historial de pago. Después, reuní los datos del préstamo vigente y definí cuánto necesitás. Leé la propuesta completa: monto que recibirías, cuotas, vencimientos y condiciones. Por último, compará los pagos con tus ingresos y gastos. Aceptá solo cuando entiendas qué obligación queda vigente y cómo vas a pagarla.
¿Puedo renovar un préstamo personal si todavía estoy pagando las cuotas?
Podés evaluar una renovación aunque todavía tengas cuotas pendientes, pero eso no significa que se apruebe automáticamente ni que el saldo desaparezca. En Efectivo con Tarjeta, la renovación está dirigida a clientes existentes que hayan cumplido puntualmente con sus cuotas. Revisá la propuesta para saber si el préstamo actual continúa, se modifica o se reemplaza, y qué pagos asumirías después.
¿Tengo que pagar todas las cuotas antes de renovar un préstamo?
No necesariamente. La forma de tratar el préstamo vigente depende de las condiciones de la operación. No des por sentado que siempre debés cancelar todas las cuotas ni que el saldo se incorpora automáticamente a una nueva propuesta. Antes de aceptar, identificá el saldo pendiente y leé cómo se manejará. La propuesta debe permitirte entender qué obligación queda vigente y cuánto deberás pagar.
¿Qué requisitos piden para renovar un préstamo personal?
Los requisitos pueden variar según la operación. Para la renovación de Efectivo con Tarjeta, el punto de partida son clientes existentes que hayan pagado puntualmente sus cuotas. Tené a mano la información del préstamo y un registro de tus pagos para revisar la propuesta y tu presupuesto. Guiate por las condiciones aplicables a tu caso.
¿Renovar un préstamo personal significa recibir dinero adicional?
La renovación puede permitirte acceder a nuevos fondos, pero el monto disponible y la forma en que se trata el saldo vigente dependen de la propuesta. No confundas lo que recibirías con el total que deberás devolver. Revisá por separado el dinero disponible, las cuotas, las fechas de pago y los cargos aplicables. Así podés dimensionar el compromiso completo antes de decidir.
¿Conviene renovar un préstamo personal si necesito dinero urgente?
La urgencia por sí sola no alcanza para saber si renovar te conviene. Primero definí para qué necesitás los fondos y revisá si la cuota propuesta entra en tu presupuesto, junto con tus gastos esenciales y otros compromisos. No cuentes con una aprobación o acreditación inmediata. Leé las condiciones con calma y avanzá solo si entendés cómo vas a afrontar los pagos.
¿Pagar puntualmente garantiza que me aprueben la renovación?
No. Cumplir con las cuotas puntualmente es un aspecto relevante para los clientes que evalúan una renovación con Efectivo con Tarjeta, pero no garantiza la aprobación. La propuesta depende de las condiciones aplicables a cada caso. Si recibís una, revisá el monto, el saldo que se considera, las cuotas y los vencimientos. Decidí después de confirmar que entendés la obligación y que podés asumirla.


