
La forma más rápida de conseguir efectivo no siempre es la más fácil de devolver. Si estás comparando adelantos en efectivo, distinguí primero entre retirar dinero con tu tarjeta de crédito y pedir un préstamo: pueden parecer opciones parecidas, pero funcionan de manera distinta.
Antes de aceptar, necesitás saber cuánto vas a devolver, en qué fechas y qué cargos o condiciones se aplican. Compará el costo total y la forma de pago, no solo cuánto dinero recibís al principio.
En esta guía vas a conocer las principales opciones de adelanto, sus diferencias y los datos que conviene revisar antes de comprometerte. También vas a entender cómo se distinguen el retiro de efectivo de la tarjeta, el préstamo con tarjeta y el préstamo respaldado por recibo de sueldo. Así podés comparar con más claridad y elegir una alternativa que responda a tu necesidad y puedas devolver.
Puntos Clave
- Adelantos en efectivo puede referirse a alternativas distintas. Identificá de dónde sale el dinero y qué obligación asumís.
- Separá cada etapa de la solicitud: pedir una opción no significa recibir una respuesta ni tener la aprobación asegurada.
- Compará el retiro con tarjeta, el préstamo con tarjeta y el préstamo con recibo de sueldo según cómo accedés al dinero y cómo lo devolvés.
- Antes de aceptar, revisá cuánto recibís y cuánto devolvés, además de los cargos, las fechas de pago y las condiciones por atraso o pago anticipado.
- Efectivo con Tarjeta ofrece préstamo con tarjeta, préstamo con sueldo y renovación para clientes que cumplieron puntualmente con sus cuotas.
¿Qué son los adelantos en efectivo y qué opciones existen?
Un adelanto en efectivo es una forma de obtener dinero para cubrir un gasto, con el compromiso de devolverlo según las condiciones acordadas. El término puede usarse para productos distintos, así que no alcanza con mirar cuánto recibís: fijate de dónde sale el dinero y cómo se devuelve. Un retiro en cajero con tarjeta de crédito, un préstamo vinculado al margen disponible de esa tarjeta y un préstamo personal respaldado por recibo de sueldo son operaciones diferentes.
El origen del dinero y la forma de devolución distinguen cada modalidad. Esa diferencia define qué condiciones aplican y qué información necesitás comparar. También es importante separar el adelanto de tarjeta del préstamo con tarjeta: aunque ambos se relacionen con una tarjeta, no obtenés el dinero del mismo modo.
El término también puede referirse a acuerdos comerciales que no son préstamos personales. Por ejemplo, el anticipo de caja a comercios es una modalidad dirigida a negocios. No la confundas con las alternativas para una persona que necesita liquidez para un gasto propio.
¿Adelanto de tarjeta o préstamo con tarjeta?
Al retirar dinero en un cajero, usás el adelanto de efectivo de tu tarjeta de crédito y quedás sujeto a las condiciones de esa tarjeta. El préstamo con tarjeta, en cambio, es una alternativa de financiamiento basada en el margen disponible. No es simplemente retirar efectivo en un cajero: es un préstamo que genera una obligación de devolución. Los costos, la disponibilidad y la forma de pago dependen de las condiciones de cada operación.
Para distinguirlos, preguntate qué estás solicitando: ¿un retiro contra el límite de la tarjeta o un préstamo cuyo acceso se basa en el margen disponible? Después, revisá cómo se establece la devolución. No supongas que las reglas del adelanto de tarjeta se aplican automáticamente al préstamo con tarjeta.
¿Qué lugar ocupa el préstamo con recibo de sueldo?
El préstamo con sueldo es otra modalidad. Está dirigido a empleados en relación de dependencia y el recibo de sueldo funciona como respaldo del crédito personal. No se obtiene mediante un retiro de la tarjeta ni depende de usar su margen disponible. Las condiciones de solicitud y devolución pueden variar, así que no des por sentada una aprobación ni un resultado antes de conocerlas.
La diferencia principal está en qué respalda el préstamo: el margen disponible de la tarjeta de crédito o los ingresos vinculados al empleo. Identificarlo desde el inicio te ayuda a entender qué alternativa estás evaluando y qué condiciones corresponden. Antes de avanzar, buscá una explicación clara de la obligación que asumís. No te guíes solo por la etiqueta “adelanto” ni por la rapidez con que se anuncia una opción.
¿Cómo funciona un adelanto en efectivo desde la solicitud hasta la devolución?
El proceso cambia según la modalidad y quién otorga el dinero. Para evaluar adelantos en efectivo sin apurarte a aceptar, separá cada etapa: definir qué necesitás, entender las condiciones, enviar la solicitud y organizar la devolución. Completar un formulario inicia el trámite, pero no significa que ya tengas aprobación ni que el dinero esté acreditado.
- Identificá la necesidad. Definí cuánto necesitás y para qué gasto. Calculá qué parte de tus ingresos podrías destinar a devolverlo sin descuidar pagos habituales. Así fijás un límite antes de revisar propuestas y evitás sumar un compromiso que no responde a tu necesidad concreta.
- Revisá las condiciones. Confirmá cuánto recibirías, cuánto deberías devolver, qué cargos podrían aplicarse y cuáles son las fechas de pago. Revisá cómo se informa el costo total y qué condiciones corresponden a la modalidad elegida. No supongas que un retiro de tarjeta y un préstamo siguen las mismas reglas.
- Presentá la solicitud. Completá los datos que te pidan por un canal oficial y con información propia. Enviar la solicitud permite que el otorgante evalúe tu caso, pero no equivale a una aprobación. La respuesta puede ser favorable, desfavorable o incluir un pedido de información adicional.
- Planificá la devolución. Si recibís una propuesta aprobada, leé las condiciones completas antes de aceptar o confirmar. Anotá las fechas y comparalas con tu presupuesto. La acreditación depende de la aprobación y de las condiciones aplicables, así que no la des por hecha al enviar los datos.
¿Qué información conviene tener a mano?
Según la opción, pueden solicitarte un documento de identidad y datos de contacto o bancarios. Para un préstamo con sueldo, el recibo de haberes funciona como respaldo del crédito personal y aporta información sobre tus ingresos laborales. Los datos y documentos pedidos pueden variar. Completá todo personalmente, revisá que esté actualizado y usá canales oficiales. No compartas contraseñas ni códigos de seguridad para que otra persona gestione la solicitud por vos.
¿Qué pasa después de enviar la solicitud?
El otorgante revisa la información y comunica el resultado. La solicitud inicia el proceso; la respuesta informa el resultado de la evaluación; la aprobación indica que podés avanzar bajo condiciones concretas. Antes de confirmar, comprobá que la propuesta corresponda a lo que solicitaste y detalle el monto neto, el total a devolver y las fechas. Si hay una diferencia o un dato poco claro, pedí una explicación antes de aceptar.
Guardá una copia de las condiciones y de los comprobantes de pago. Te sirven para consultar los vencimientos y llevar un registro de lo que ya abonaste. Si cambia tu posibilidad de pago, revisá lo acordado y comunicate con el otorgante por sus canales oficiales. Antes de asumir una nueva obligación, calculá cómo se suma a tus gastos y pagos vigentes.
Si estás comparando alternativas respaldadas por tarjeta o recibo de sueldo, podés conocer las opciones de préstamo disponibles y revisar sus condiciones antes de avanzar.
¿Qué alternativa de adelanto en efectivo conviene comparar?
No hay una opción que sea mejor para todas las personas. Compará cómo se obtiene el dinero, qué respalda la operación y cómo se devuelve. Con esos datos podés evaluar qué modalidad se ajusta a tu situación y entender las condiciones antes de comprometerte. Esta tabla resume las diferencias principales:
| Alternativa | Origen del dinero | Forma de acceso | Devolución | Aspecto clave a revisar |
|---|---|---|---|---|
| Retiro de tarjeta | Límite de adelanto de la tarjeta de crédito | Retiro por los medios habilitados por quien emitió la tarjeta | Según las condiciones de la tarjeta | Costos, límite disponible y fechas de pago |
| Préstamo con tarjeta | Financiamiento basado en el margen disponible de la tarjeta | Solicitud de un préstamo con tarjeta | Según las condiciones de ese préstamo | Importe neto, total a devolver y calendario de pagos |
| Préstamo con recibo de sueldo | Crédito personal respaldado por ingresos laborales | Solicitud como empleado en relación de dependencia | Según las condiciones acordadas | Importe, devolución y relación con tus ingresos |
La tabla ordena la comparación, pero no reemplaza las condiciones de cada propuesta. No des por sentado que un retiro de tarjeta y un préstamo con tarjeta comparten costos o fechas de pago. Aunque ambos puedan darte acceso a efectivo, son operaciones distintas. Revisá la información vigente de cada opción y compará el monto total a devolver, no solo el dinero que recibirías.
¿Cuándo comparar un retiro de tarjeta con un préstamo?
Comparalos cuando estés decidiendo cómo cubrir un mismo gasto. Para el retiro, consultá las condiciones de adelanto de tu tarjeta. Para el préstamo, revisá la propuesta específica, incluida la forma de devolución. No alcanza con comparar el monto que podés obtener: verificá cargos, fechas y total a pagar. No supongas tasas ni costos, pueden variar según la tarjeta y las condiciones del préstamo.
Si querés entender mejor esta modalidad, una guía sobre préstamos con tarjeta de crédito puede ayudarte a distinguir el financiamiento basado en el margen disponible de un retiro en cajero. Tené presente que el margen disponible no equivale a dinero sin obligación: el préstamo también debe devolverse según sus condiciones.
¿Cómo considerar el margen disponible y los ingresos?
El margen de compra disponible puede ser relevante para solicitar un préstamo con tarjeta, pero no determina por sí solo qué alternativa te conviene ni garantiza la aprobación. El préstamo con recibo de sueldo funciona de otra manera: está dirigido a empleados en relación de dependencia y usa el recibo de haberes como respaldo del crédito personal. Compará cada propuesta con tu presupuesto y con la forma en que vas a pagarla.
Para ampliar el tema del financiamiento basado en el cupo, buscá una guía sobre dinero en efectivo con cupo de tarjeta. Leela teniendo clara la diferencia entre retirar efectivo de la tarjeta y solicitar un préstamo vinculado al margen disponible. Después, contrastá las condiciones concretas y elegí una devolución que puedas planificar.
¿Qué revisar antes de aceptar un adelanto en efectivo?
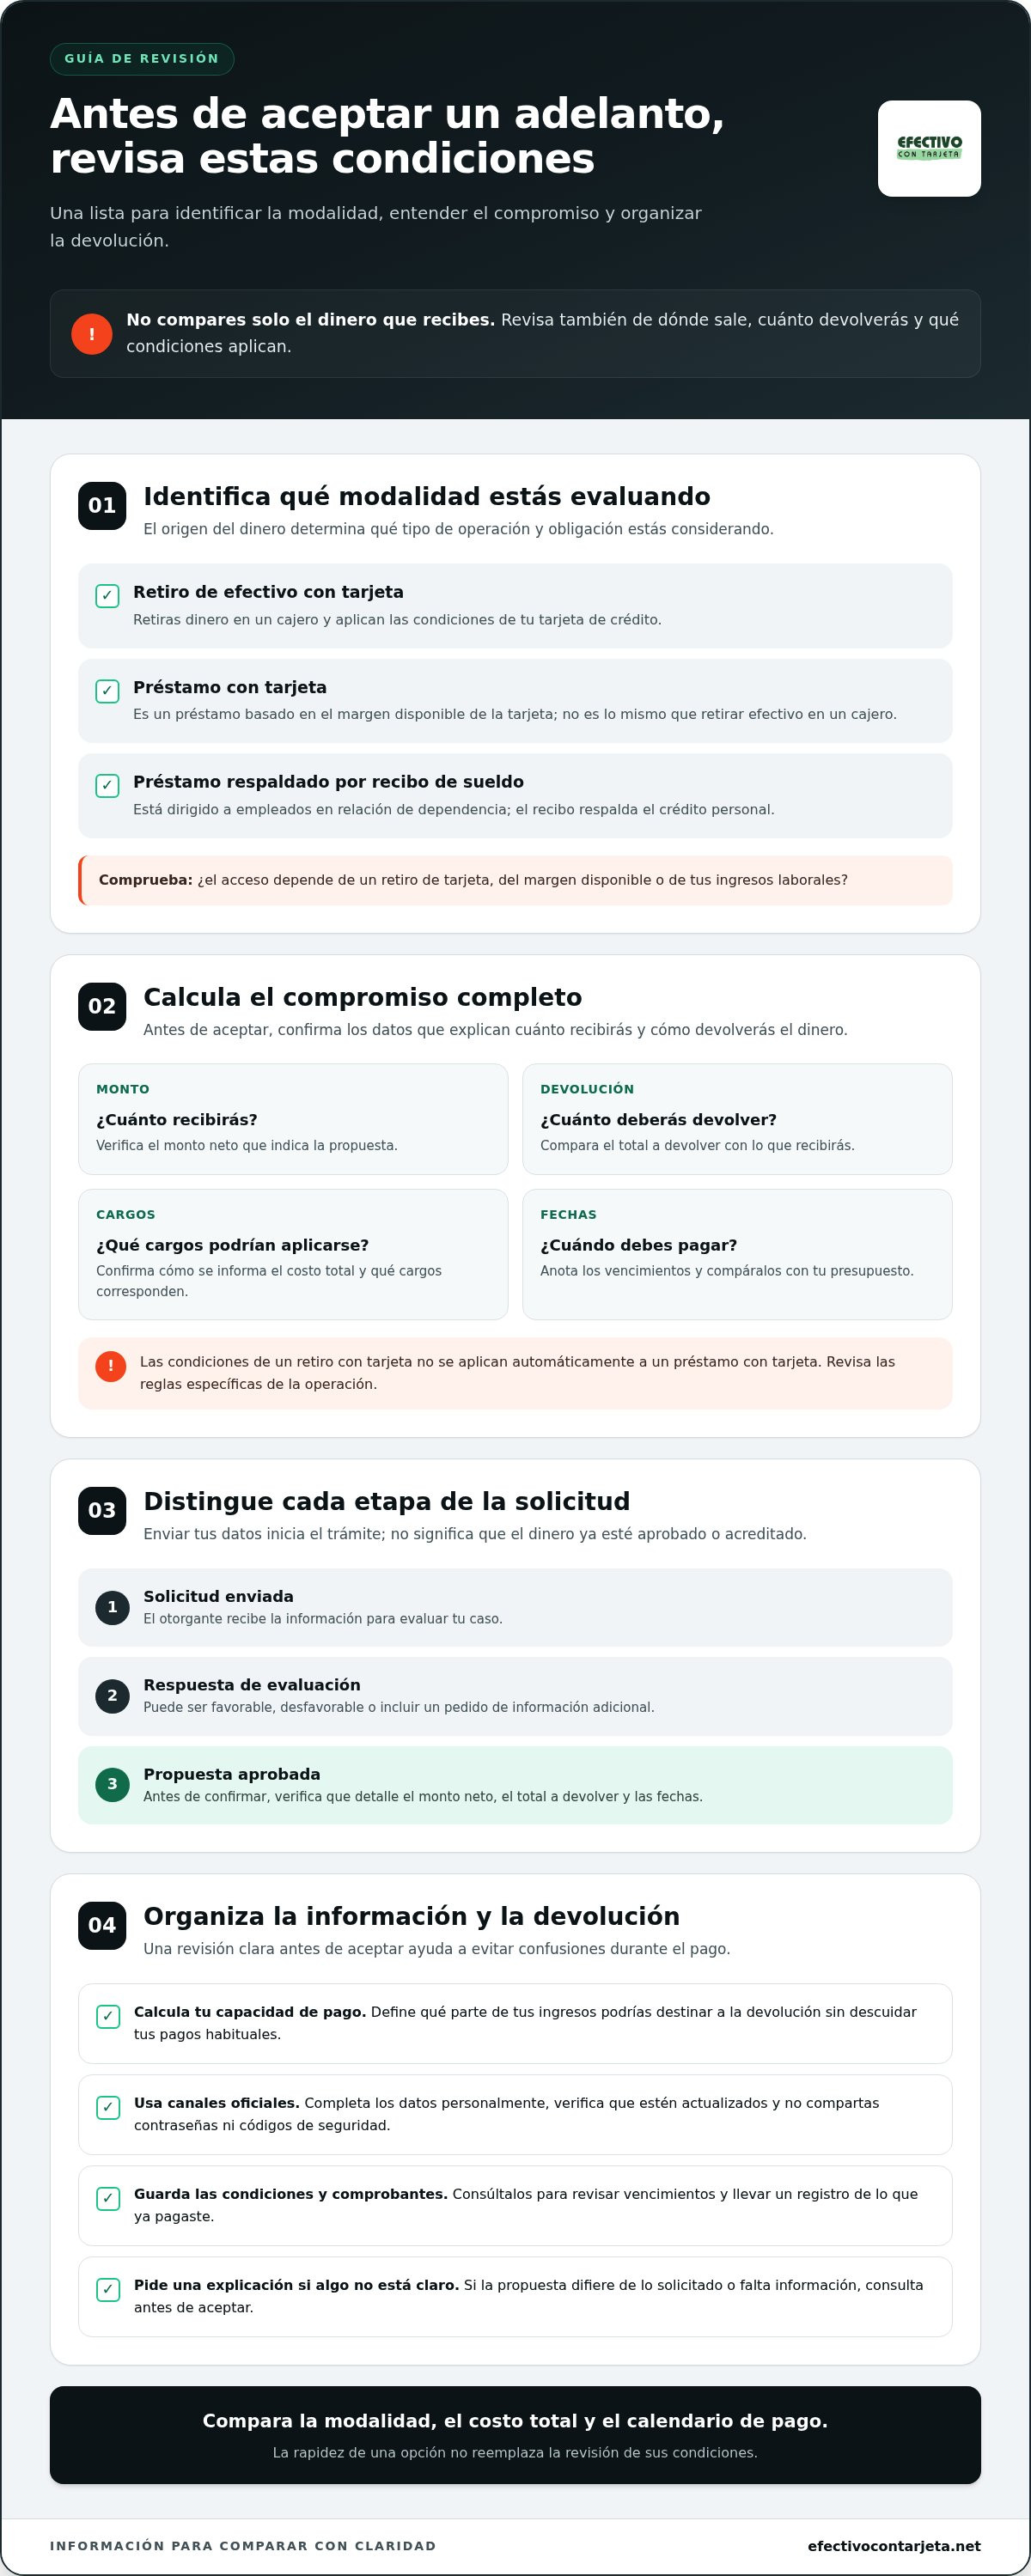
Antes de aceptar, identificá cuánto recibís, cuánto devolvés y en qué fecha. Resolver un gasto puntual no alcanza: necesitás entender el compromiso completo y comprobar si entra en tu presupuesto. Pedí las condiciones por escrito y revisá estos datos:
- Importe neto: cuánto dinero vas a recibir, después de los descuentos que correspondan.
- Total a devolver: la suma completa de los pagos previstos, incluidos los cargos aplicables.
- Fechas de pago: cuándo vence cada pago y por qué medio se realiza.
- Atrasos y pagos anticipados: qué condiciones se aplican en cada caso, explicadas claramente y por escrito.
No te guíes solo por el valor de una cuota o por una respuesta rápida. Si no podés calcular el total o entender cuándo vence, todavía no tenés información suficiente para decidir.
¿Cómo comprobar si la devolución cabe en tu presupuesto?
Anotá cada vencimiento y comparalo con los ingresos que esperás recibir en ese mismo período. Restá primero los gastos esenciales, como vivienda, servicios, comida y transporte. Después sumá las cuotas y otros compromisos financieros que ya tenés. Mirar una cuota aislada puede hacer que la devolución parezca manejable, aunque el conjunto de tus pagos no lo sea.
Por ejemplo, si el vencimiento coincide con otros compromisos importantes, calculá cuánto te quedaría disponible después de cubrirlos. No cuentes como seguro un ingreso que todavía no tenés confirmado ni supongas que vas a poder postergar gastos básicos. Si las condiciones no te permiten calcular el compromiso total, no aceptes hasta tener una explicación completa.
¿Cómo detectar señales de una oferta poco clara?
Revisá que el canal y la identidad de quien ofrece el adelanto sean legítimos. Desconfiá si te presionan para decidir en el momento, evitan responder preguntas o presentan cargos y vencimientos de manera ambigua. Una propuesta clara debería permitirte revisar la información con calma antes de confirmar y explicar las condiciones importantes.
No compartas contraseñas, códigos de seguridad ni datos de acceso a tus cuentas. Esos datos no son necesarios para que otra persona ingrese por vos. Antes de aceptar, pedí que quede por escrito qué pasa si te atrasás y cuáles son las condiciones para pagar antes de la fecha prevista. Guardá la propuesta y los comprobantes para consultar lo acordado.
Si estás considerando un préstamo con tarjeta o con sueldo, compará la propuesta con tu presupuesto y revisá las condiciones antes de avanzar. Conocé las opciones de préstamo disponibles y evaluá cuál se ajusta mejor a tu capacidad de devolución.
¿Qué opciones de adelanto en efectivo ofrece Efectivo con Tarjeta?
Si estás comparando adelantos en efectivo, fijate qué respalda cada alternativa y cómo se relaciona con tu situación. Efectivo con Tarjeta ofrece préstamo con tarjeta, préstamo con sueldo y renovación de préstamo. No son nombres distintos para una misma operación: cada opción tiene una modalidad propia y queda sujeta a evaluación y a las condiciones aplicables.
El punto de partida puede ser el margen disponible de una tarjeta, los ingresos respaldados por un recibo de sueldo o un préstamo vigente con pagos cumplidos. Identificarlo te permite saber qué alternativa estás evaluando y revisar la información correspondiente antes de avanzar.
¿Qué diferencia hay entre las opciones de la empresa?
El préstamo con tarjeta usa el margen disponible de la tarjeta como base del financiamiento. El dinero recibido genera una obligación de devolución, por lo que no es lo mismo que retirar efectivo en un cajero. El préstamo con sueldo es un crédito personal respaldado por recibo de haberes y dirigido a empleados en relación de dependencia. La renovación permite a clientes existentes que cumplieron puntualmente con sus cuotas renovar el financiamiento.
- Préstamo con tarjeta: se vincula con el margen disponible de tu tarjeta de crédito.
- Préstamo con sueldo: toma el recibo de haberes como respaldo del crédito personal.
- Renovación de préstamo: permite que clientes que pagaron sus cuotas puntualmente renueven su préstamo.
Para comparar, empezá por identificar cuál de estos respaldos corresponde a tu caso. Después, revisá la propuesta concreta: cuánto recibirías, cuánto devolverías y cuáles serían las fechas de pago. No supongas que las condiciones de una modalidad se aplican a las demás ni que tener margen disponible o recibo de sueldo garantiza la aprobación.
¿Cuál es el próximo paso si querés conocer las opciones?
Leé la información de cada alternativa y prestá atención a las condiciones antes de iniciar una solicitud. Si ya tenés un préstamo, la puntualidad de tus pagos es relevante para la opción de renovación, aunque cada solicitud queda sujeta a evaluación. No tomes una consulta o el envío de datos como aprobación ni como confirmación de acreditación.
Compará el compromiso de pago con tus ingresos y gastos, y avanzá solo cuando entiendas las condiciones de la opción que estás considerando. Para revisar las alternativas de la empresa, conocé las opciones de financiamiento de Efectivo con Tarjeta.
Elegí el próximo paso con claridad
Antes de avanzar, preguntate si el compromiso de pago se sostiene junto con tus gastos habituales. Elegir con calma te permite evitar una decisión tomada por apuro y priorizar una alternativa que puedas manejar.
Si estás evaluando un adelanto, podés considerar opciones vinculadas al margen disponible de una tarjeta o un crédito personal respaldado por recibo de sueldo. No elijas solo por el nombre: entendé qué propuesta se adapta a tu situación y qué condiciones asumirías. Una solicitud tampoco implica aprobación. Decidí cuando tengas la información necesaria para valorar el compromiso.
Explorá las alternativas y avanzá solo si podés planificar la devolución. Conocé las opciones de financiamiento de Efectivo con Tarjeta.
Preguntas frecuentes sobre adelantos en efectivo
¿La aprobación de un adelanto en efectivo está garantizada?
No. La aprobación depende de que la entidad revise tu solicitud y aplique sus condiciones. Enviar datos o recibir una respuesta inicial no significa que el dinero esté aprobado. Antes de avanzar, fijate qué información evalúan y qué significa el resultado que te comunican. Si una oferta de adelantos en efectivo promete aprobación segura sin revisar datos ni explicar sus condiciones, frená y verificá quién está detrás.
¿Puedo pedir otro adelanto si ya tengo uno vigente?
Depende de las condiciones del otorgante y de la evaluación de una nueva solicitud. Antes de sumar otro compromiso, anotá los pagos pendientes y sus vencimientos; después, calculá cuánto te queda disponible tras cubrir tus gastos habituales. Tener una tarjeta o ingresos no asegura que aprueben otro adelanto. Si ya sos cliente de Efectivo con Tarjeta, la renovación está dirigida a quienes cumplieron puntualmente con sus cuotas y también queda sujeta a evaluación.
¿Un adelanto en efectivo puede afectar mi historial crediticio?
Puede relacionarse con tu historial crediticio, según quién otorgue la operación, cómo se informe y si cumplís con los pagos. No supongas que todas las modalidades se registran de la misma manera. Antes de aceptar, consultá qué información comparte el otorgante y revisá tu propio informe por canales confiables. Si encontrás un dato que no reconocés, guardá los comprobantes relacionados y buscá orientación formal antes de asumir otra deuda.
¿Puedo cancelar un adelanto antes de la fecha acordada?
Depende de las condiciones de la operación. Revisá la documentación para entender cómo se calcula el saldo si querés pagar antes y si hay cargos aplicables. No des por hecho que adelantar la devolución elimina todos los costos. Antes de transferir, obtené el monto actualizado por un canal oficial; después, conservá el comprobante y la confirmación de que el pago quedó registrado. Así podés consultar lo acordado si surge una diferencia.
¿Qué hago si me atraso con la devolución de un adelanto?
Consultá cuanto antes las condiciones de atraso y comunicá tu situación por un canal oficial. Pedí el detalle del saldo pendiente y de las consecuencias previstas en el acuerdo; no te bases solo en una explicación verbal. Guardá mensajes, comprobantes y cualquier respuesta recibida. Si no podés cubrir el pago, calculá primero cómo afectaría tu presupuesto pedir otro crédito. Sumar una obligación sin hacer esa cuenta podría complicar todavía más tus pagos.
¿Puedo usar un adelanto para pagar otra deuda?
Podés evaluar ese uso, pero financiar una deuda con otra no siempre mejora tu situación. Compará cuánto debés en cada caso, las fechas de vencimiento y el total que pagarías con la nueva operación. Por ejemplo, si el nuevo compromiso vence antes de que tengas ingresos disponibles, podría dejarte con menos margen para cubrir gastos esenciales. Decidí con los montos y fechas por escrito, no solo por la urgencia de cancelar la deuda anterior.


