
¿Necesitás volver a contar con dinero, pero te preocupa sumar una cuota que después te cueste sostener? La renovacion de prestamos personales puede ser una alternativa si ya tenés un crédito vigente, aunque no implica recibir el monto completo de una operación nueva. En Efectivo con Tarjeta, está dirigida a clientes actuales que cumplieron puntualmente con sus cuotas y queda sujeta a las condiciones de cada operación.
Antes de aceptar, mirá más allá del monto total: compará cuánto dinero recibirías, cómo se contempla el saldo pendiente y cuánto pagarías con las nuevas cuotas. Renovar puede darte acceso a fondos, pero solo tiene sentido si entendés el costo y podés asumir los pagos.
En esta guía vas a ver qué implica renovar y en qué se diferencia de pedir otro préstamo. También vas a encontrar qué revisar para decidir con más claridad y cómo consultar una renovación con Efectivo con Tarjeta. La clave es evaluar la propuesta con tus números y no confundir el monto de la operación con el dinero que efectivamente te queda.
Puntos Clave
- La renovacion de prestamos personales puede darte acceso a nuevos fondos, pero cada operación depende de sus condiciones.
- Antes de avanzar, revisá cómo se trata el saldo pendiente y qué cuotas tendrías después de renovar.
- Ordená tu necesidad de dinero y tu capacidad de pago para decidir si la nueva obligación entra en tu presupuesto.
- Compará tu situación actual con la posterior a la renovación. Si la cuota te deja sin margen, frená y reevaluá.
- En Efectivo con Tarjeta, la opción está dirigida a clientes actuales que cumplieron puntualmente con sus cuotas.
Qué significa renovar un préstamo personal y qué cambia
¿Ya tenés un préstamo y necesitás volver a acceder a fondos? La renovación es una nueva operación que puede estar disponible para clientes con un crédito vigente. Si se concreta, se establecen nuevas condiciones y podría quedar dinero para recibir una vez considerado el saldo anterior. La deuda no desaparece automáticamente y no todas las personas pueden renovar.
La renovacion de prestamos personales depende de la evaluación de cada caso. Antes de decidir, distinguí el monto de la nueva operación del dinero neto que recibirías y revisá cómo se reflejaría la deuda vigente. Un contrato de préstamo establece el compromiso entre quien entrega los fondos y quien se obliga a devolverlos. En una renovación, lo central es entender las condiciones específicas de la nueva operación.
Renovación, préstamo nuevo y refinanciación: diferencias básicas
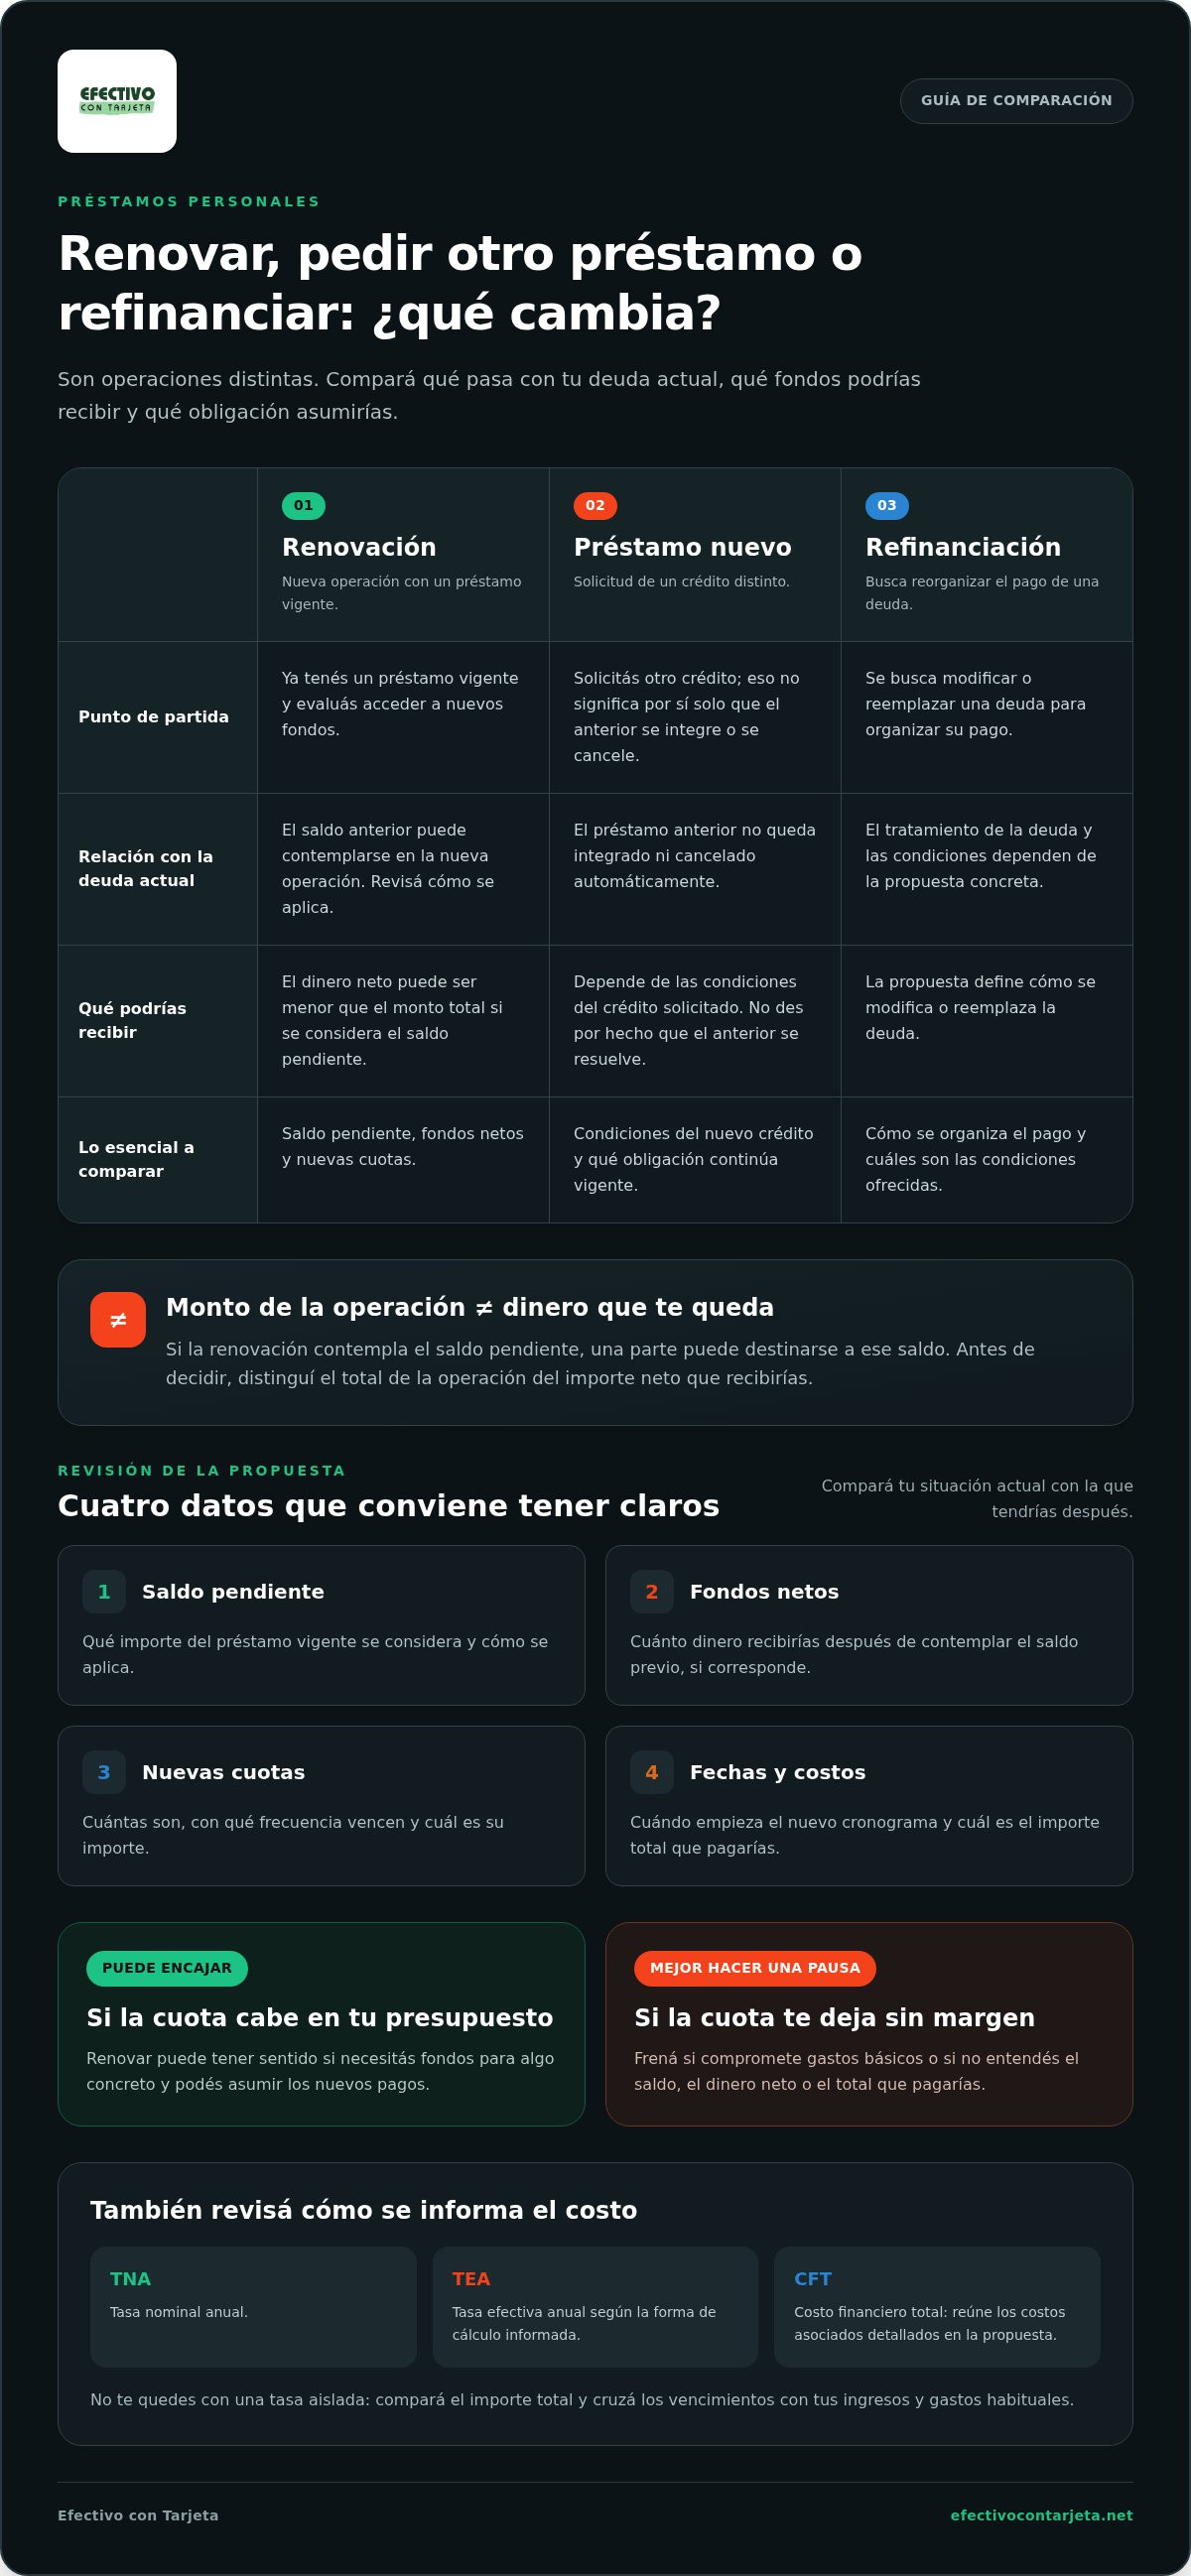
Renovar permite que un cliente con un préstamo vigente evalúe acceder a nuevos fondos mediante otra operación. Pedir un préstamo nuevo implica solicitar un crédito distinto, sin que eso signifique por sí solo que el anterior se integre o se cancele. Refinanciar apunta a modificar o reemplazar una deuda para organizar su pago; las condiciones dependen de la propuesta concreta.
No son alternativas idénticas ni hay una que convenga en todos los casos. Compará estos datos antes de aceptar:
- Deuda vigente: cuánto saldo queda pendiente.
- Nueva operación: qué saldo y condiciones tendría.
- Dinero neto: cuánto recibirías una vez considerado el saldo anterior.
- Cuotas: cuánto pagarías y durante cuánto tiempo, según la propuesta.
Si la operación contempla el saldo pendiente, el dinero disponible puede ser menor que el monto total acordado. Revisá cómo se aplica ese saldo y qué obligación asumirías después. No tomes el monto anunciado como equivalente al dinero que te queda.
Quiénes pueden consultar una renovación
Efectivo con Tarjeta ofrece esta opción a clientes existentes que hayan cumplido puntualmente con sus cuotas. Ese cumplimiento es un criterio de acceso, pero no garantiza que la renovación avance. La evaluación individual determina si puede realizarse y cuáles son las condiciones disponibles para cada caso.
Si ya sos cliente, analizá la propuesta concreta en conjunto: saldo previo, dinero neto y nuevas cuotas. Así podés evaluar si la renovación responde a una necesidad real y si los pagos encajan en tu presupuesto, en lugar de sumar una obligación sin conocer su impacto.
Cómo funciona la renovación y qué pasa con el préstamo vigente
Para evaluar una renovación, primero revisá tu préstamo actual: saldo pendiente, cuotas que quedan y fechas de pago. Después, analizá la propuesta disponible para tu caso y decidí si querés avanzar. La consulta no significa que la operación esté aprobada.
Prestá atención a cómo se trata la deuda anterior. Si la nueva operación contempla cancelar o cubrir ese saldo, el detalle debe mostrarlo con claridad. El monto solicitado no necesariamente coincide con el dinero que recibís: una parte puede destinarse a resolver el saldo previo. Compará el total de la operación con el importe neto que quedaría disponible para vos.
Qué revisar sobre saldo, monto disponible y cuotas
Antes de aceptar, revisá estos componentes de la propuesta:
- Saldo pendiente: qué importe del préstamo vigente se considera y cómo se aplica.
- Fondos netos: cuánto recibirías después de contemplar el saldo previo, si corresponde.
- Nuevas cuotas: cuántas son, con qué frecuencia vencen y cuál es su importe.
- Fechas: cuándo empieza el nuevo cronograma y cómo se relaciona con tus pagos actuales.
Si no podés distinguir el dinero solicitado de lo que efectivamente recibirías, no te apures a decidir. Entender cada parte de la propuesta ayuda a evitar sorpresas y a medir con más precisión la nueva obligación.
Qué información financiera mirar antes de aceptar
La TNA es la tasa nominal anual y la TEA expresa una tasa efectiva anual según la forma de cálculo informada. El CFT, o costo financiero total, reúne los costos asociados a la financiación que se detallan en la propuesta. No te quedes con una tasa aislada: revisá cómo se presentan estos conceptos y compará el importe total que pagarías con las condiciones ofrecidas.
Cruzá también los vencimientos con tus ingresos y gastos habituales. Una cuota puede parecer manejable por separado, pero complicarse si coincide con otros compromisos. Guardá el detalle y revisalo con tus números antes de aceptar.
Cuando tengas claros el saldo, el dinero neto y las cuotas, podés consultar la renovación de tu préstamo y revisar las condiciones disponibles para tu caso.
Cuándo conviene renovar y cuándo es mejor frenar
Renovar puede tener sentido si necesitás fondos para algo concreto y la nueva cuota entra en tu presupuesto. Para clientes existentes que cumplen las condiciones de evaluación, puede ser una forma de volver a acceder a dinero sin reiniciar todo el proceso administrativo. Pero no alcanza con mirar cuánto recibirías: medí también el efecto de la nueva obligación en tus gastos de cada mes.
La renovacion de prestamos personales no es conveniente por defecto. Si la cuota te deja sin margen para cubrir lo básico o afrontar un imprevisto, es mejor hacer una pausa. También conviene frenar si no entendés qué pasa con el saldo actual, cuánto dinero neto quedaría disponible o cuánto pagarías en total.
Señales de que una renovación podría encajar en tu situación
La propuesta es más fácil de evaluar cuando sabés para qué necesitás los fondos, conocés el saldo vigente y entendés las nuevas condiciones. Revisá si la cuota es compatible con tus ingresos, tus gastos esenciales y otros compromisos. Antes de decidir, tené claras las fechas de vencimiento y el costo total.
Ejemplo: imaginá que necesitás cubrir un gasto definido y recibís una propuesta de renovación. Si conocés cuánto quedaría disponible después de considerar el saldo anterior y podés afrontar la nueva cuota sin dejar de pagar tus cuentas habituales, tenés elementos para comparar. Eso no determina por sí solo que debas aceptar, pero te permite analizar la operación con más claridad.
Señales para no sumar otra obligación todavía
Frená si la cuota te dejaría con poco margen para comida, vivienda, servicios u otros gastos necesarios. También si no podés identificar cuánto dinero recibirías, cómo se trataría la deuda vigente o qué cargos y vencimientos contempla la propuesta. La urgencia puede empujar a decidir rápido, pero aceptar sin entender esos puntos puede complicar tus pagos.
Antes de avanzar, preguntate: ¿sé qué necesito cubrir?, ¿entiendo el importe neto y el total a pagar?, ¿puedo cumplir con las cuotas sin descuidar otros compromisos? Si alguna respuesta es no, esperá a tener la información clara. No aceptes una operación cuyo costo, saldo o cronograma no puedas revisar.
La decisión depende de tus números y de las condiciones concretas disponibles para tu caso. Si la renovación cubre una necesidad definida y las cuotas son sostenibles, puede ser una alternativa a considerar. Si reduce demasiado tu margen mensual o todavía tenés dudas, frenar también es una decisión válida.
Cómo evaluar una renovación de préstamo personal paso a paso
Antes de solicitar una renovación, ordená tus números. Así podés comparar tu situación actual con lo que cambiaría si avanzás, sin decidir solo por el dinero que podrías recibir. Esta lista te ayuda a revisar lo esencial y guardar la información para consultarla con calma.
Lista de verificación antes de solicitar la renovación
Anotá cuánto necesitás y para qué usarías esos fondos. Después, armá una imagen clara de tus finanzas actuales:
- Ingresos y gastos: registrá lo que entra y tus gastos fijos habituales.
- Deudas vigentes: sumá las cuotas actuales y anotá el saldo pendiente de tu préstamo.
- Margen mensual: calculá cuánto te queda disponible después de cubrir tus compromisos.
- Propuesta: identificá el dinero neto, el saldo que se contempla, el costo total y las fechas de pago.
Si algún dato no está claro, pedí que te expliquen la propuesta antes de decidir. Guardá por escrito el detalle de las cuotas, los costos y los vencimientos. Tenerlo a mano facilita la comparación y evita depender de lo que recuerdes de una conversación.
Cómo ordenar la comparación sin perder de vista el costo
Compará dos escenarios: tus pagos si seguís con el préstamo actual y tus pagos con la renovación. Mirá el importe total a pagar, no solo el valor de cada cuota. Un plazo más largo podría reducir el pago mensual, pero también aumentar el costo total de la operación. Revisá el cronograma completo y fijate cómo coinciden los vencimientos con tus ingresos.
Si querés entender otra modalidad, consultá esta guía sobre préstamos con tarjeta de crédito y qué revisar. También podés comparar conceptos con la explicación sobre dinero en efectivo con cupo de tarjeta, una alternativa distinta que conviene evaluar según sus propias condiciones.
La renovacion de prestamos personales merece una comparación completa: necesidad, saldo, dinero neto, costo y capacidad de pago. Cuando tengas esos puntos ordenados, consultá la renovación de tu préstamo para conocer las condiciones disponibles para tu caso.
Cómo consultar la renovación con Efectivo con Tarjeta
¿Ya tenés un préstamo vigente y cumpliste puntualmente con tus cuotas? Efectivo con Tarjeta ofrece la opción de renovación a clientes existentes que mantienen ese cumplimiento. La consulta permite conocer la evaluación de tu caso y las condiciones que podrían estar disponibles. No implica que la operación esté aprobada ni que todas las renovaciones tengan los mismos términos.
Qué esperar al consultar por una renovación
Tené a mano la información de tu préstamo actual, como el saldo pendiente y las cuotas que pagaste. Estos datos ayudan a explicar tu situación y entender cómo se analizaría una nueva operación. La evaluación considera tu caso y las condiciones aplicables, por lo que el resultado, el monto y los términos pueden variar.
La consulta te permite conocer una propuesta antes de asumir otro compromiso. Revisá cada punto con calma y pedí que te expliquen cualquier concepto que no te resulte claro. En particular, distinguí el monto de la operación del dinero neto que recibirías y entendé cómo se contempla el saldo anterior. No decidas solo por la posibilidad de acceder a nuevos fondos.
El último control antes de tomar una decisión
Antes de aceptar, comprobá que la propuesta detalle:
- El dinero neto: cuánto quedaría disponible para vos después de considerar el saldo previo, si corresponde.
- El saldo: qué parte de la deuda vigente se toma en cuenta y cómo se aplica.
- Las cuotas: importe, cantidad y fechas de vencimiento.
- El costo: cuánto pagarías en total según las condiciones de la operación.
Compará esos datos con tus ingresos, gastos esenciales y otras obligaciones mensuales. Si el monto neto, los costos o las consecuencias de cada pago no están claros, frená y pedí que te los expliquen antes de avanzar. Una decisión informada empieza por entender el compromiso completo, no solo el dinero que podrías recibir.
La renovacion de prestamos personales puede ser una alternativa para volver a acceder a fondos, siempre sujeta a la evaluación y las condiciones de cada caso. Si querés conocer el próximo paso, consultá la renovación de tu préstamo personal y revisá la propuesta antes de decidir.
Tomá el próximo paso con tus números claros
Renovar puede ayudarte a acceder a nuevos fondos, pero la decisión depende de más que el monto solicitado. Compará el dinero neto que recibirías, el saldo que se contempla y el total de las cuotas. Después, fijate si los pagos entran en tu presupuesto sin dejarte sin margen para tus gastos habituales.
La renovacion de prestamos personales de Efectivo con Tarjeta está dirigida a clientes existentes que hayan cumplido puntualmente con sus cuotas. La operación está sujeta a la evaluación y las condiciones de cada caso. Revisá la propuesta completa antes de aceptar.
Si querés conocer las condiciones disponibles para tu situación, consultá la renovación de tu préstamo personal. Efectivo con Tarjeta también ofrece préstamos con tarjeta de crédito y con recibo de sueldo. Con la información clara, podés elegir el próximo paso con más confianza.
Preguntas frecuentes sobre la renovación de préstamos personales
¿Qué significa renovar un préstamo personal?
Renovar un préstamo personal implica evaluar una nueva operación que podría permitirte acceder a fondos bajo otras condiciones. No significa que la deuda anterior desaparezca automáticamente ni asegura que la renovación se apruebe. Antes de aceptar, revisá cómo se considera el saldo vigente, cuánto dinero neto recibirías y cuál sería el costo total. La renovacion de prestamos personales depende de la evaluación de cada caso.
¿Puedo renovar un préstamo personal si todavía estoy pagando las cuotas?
Sí, podés consultar una renovación aunque todavía tengas un préstamo vigente, pero avanzar depende de la evaluación y las condiciones aplicables. En Efectivo con Tarjeta, esta opción está dirigida a clientes existentes que hayan cumplido puntualmente con sus cuotas. Antes de decidir, revisá qué pasaría con el saldo pendiente y cómo cambiarían tus pagos. Consultar no significa que la operación esté aprobada.
¿Qué requisitos piden para renovar un préstamo personal?
La opción de Efectivo con Tarjeta está dirigida a clientes existentes que hayan pagado sus cuotas puntualmente. La evaluación individual determina si la operación puede avanzar y qué condiciones aplican; el cumplimiento no garantiza una renovación. Tené a mano los datos de tu préstamo vigente y revisá el detalle de la propuesta antes de asumir un nuevo compromiso.
¿Renovar un préstamo personal genera una deuda nueva?
La renovación implica evaluar una nueva operación, pero cómo se trata el saldo del préstamo vigente depende de las condiciones concretas. No supongas que la deuda anterior se cancela automáticamente. Revisá el saldo considerado, los fondos netos que recibirías, el importe total a pagar y la cantidad de cuotas. Esos datos te permiten entender cómo quedaría tu obligación si aceptás la propuesta.
¿Cómo sé si me conviene renovar un préstamo personal?
Compará cuánto necesitás con el dinero neto que recibirías, el costo total y la cuota propuesta. Después, revisá tus ingresos, gastos esenciales y otros pagos para ver si podrías sostener las cuotas sin quedarte sin margen. Si no entendés los costos o qué saldo quedaría pendiente, pausá la decisión y pedí una explicación clara antes de aceptar.
¿Qué diferencia hay entre renovar y refinanciar un préstamo?
Renovar suele referirse a evaluar una nueva operación que podría darte acceso a fondos bajo condiciones nuevas. Refinanciar apunta a reorganizar una deuda existente. Los términos pueden variar, así que no tomes ambas alternativas como equivalentes. Para compararlas, fijate en el saldo, el dinero que recibirías, el costo total y el plan de pagos propuesto.
¿Puedo recibir dinero al renovar un préstamo personal?
La renovación puede permitir que clientes existentes accedan a nuevos fondos, pero la disponibilidad y las condiciones dependen de la evaluación de cada caso. El monto solicitado no siempre es igual al dinero neto que recibirías: si se considera un saldo previo, ese importe puede afectar los fondos disponibles. Antes de aceptar, confirmá el desglose de la operación, las cuotas y el costo total. Para conocer las condiciones disponibles para tu caso, consultá la renovación de tu préstamo personal.


