
¿Necesitás financiamiento y querés evitar gestiones que te hagan perder tiempo? Los prestamos personales sin tramites largos pueden ser una opción práctica, pero un proceso simple no significa que no haya evaluación ni que debas aceptar cualquier condición. Antes de avanzar, entendé qué información te solicitan y cuánto vas a pagar.
Es lógico querer resolver una necesidad sin vueltas. También necesitás saber si las cuotas entran en tu presupuesto. Antes de solicitar, reuní la información que podrían pedirte y compará el monto de cada cuota, el plazo y el Costo Financiero Total (CFT), no solo la tasa de interés. Así vas a dimensionar mejor el compromiso que asumís.
En esta guía vas a encontrar qué implica un trámite simple, qué conviene tener preparado y qué condiciones revisar antes de aceptar. También vas a conocer dos opciones de financiamiento de Efectivo con Tarjeta: préstamos con tarjeta de crédito y préstamos con recibo de sueldo. Elegí el paso siguiente con información clara y sin apurarte a aceptar una cuota que después te cueste sostener.
Puntos Clave
- Los prestamos personales sin tramites largos pueden tener pasos claros y sencillos, pero igual requieren una evaluación y condiciones que conviene entender.
- Tené a mano tu DNI vigente, teléfono personal y, cuando corresponda, los datos de una cuenta propia. La información necesaria depende de la modalidad del crédito.
- Compará qué respaldo requiere cada opción: tarjeta de crédito o recibo de sueldo. Un préstamo con tarjeta puede convertir parte del margen disponible en efectivo.
- Antes de aceptar, revisá en orden el monto que recibirías, la cuota, el plazo, el costo total y las fechas de pago.
- Definí cuánto necesitás y evaluá si podés sostener las cuotas. La aprobación y las condiciones dependen de la evaluación correspondiente.
Qué significa pedir préstamos personales sin trámites largos
Si necesitás resolver un gasto, es lógico querer hacerlo sin filas ni gestiones confusas. Pero prestamos personales sin tramites largos no debería significar aceptar condiciones a ciegas. Un trámite simple es un proceso ordenado: sabés qué datos completar, qué respaldo presentar y qué etapas faltan antes de decidir.
Los pasos cambian según el tipo de crédito. Un préstamo con tarjeta de crédito y uno con recibo de sueldo, por ejemplo, se respaldan de maneras distintas. También existen otros esquemas, como los préstamos entre particulares, que se organizan de otra forma. El nombre o la promesa de sencillez no alcanza: lo importante es comprender el proceso concreto, el costo y las condiciones de pago.
¿Qué pasos puede incluir una solicitud sencilla?
Una solicitud puede comenzar con tus datos personales y la identificación de quien pide el préstamo. Después se evalúa el respaldo asociado a la modalidad: para un préstamo con tarjeta se considera el margen disponible de la tarjeta, mientras que para uno con sueldo el recibo de haberes puede formar parte de la documentación. Tener esos datos preparados facilita completar la solicitud, aunque la evaluación y las condiciones dependen de cada caso.
Antes de aceptar, confirmá cuánto recibirías, qué cuotas pagarías y qué condiciones asumirías. Revisá también cómo se efectúan los pagos y cuándo vencen. Si algún punto de la propuesta no está claro, pedí que te lo expliquen antes de avanzar. Tener pocas gestiones sirve cuando entendés cada una.
Rapidez no significa aprobación automática
Una solicitud ágil puede ordenar el proceso y hacer más claro el recorrido, pero no determina el resultado. Primero presentás la solicitud; luego se evalúan la información y el respaldo. Si recibís una propuesta, revisás sus condiciones y decidís si la aceptás. La entrega del dinero es otra etapa, por lo que no conviene darla por hecha antes de conocer el resultado y las condiciones aplicables.
Tomá con cautela cualquier mensaje que presente una aprobación rápida como segura para todas las personas. La rapidez de gestión no equivale a aprobación automática, acreditación inmediata ni ausencia de evaluación. Un trámite breve no elimina la evaluación ni el compromiso de pago.
En resumen, buscá claridad, no solo velocidad. Entendé qué tenés que presentar, qué se evalúa y qué sucede después de cada etapa. Así podés comparar opciones de prestamos personales sin tramites largos sin confundir una solicitud sencilla con un crédito ya aprobado.
Qué tener preparado antes de solicitar un préstamo personal
Preparar algunos datos antes de empezar puede hacer más claro el trámite y evitar que tengas que buscar información sobre la marcha. No hay una lista única para todos: los documentos pueden variar según la modalidad y la evaluación. Estos son ejemplos de información que conviene tener a mano, no requisitos universales.
- DNI vigente: puede servir para identificarte.
- Teléfono personal: podrían usarlo para comunicarse sobre la solicitud.
- Datos de una cuenta propia: según el proceso, podrían pedir CBU o CVU para gestionar la entrega de fondos.
- Recibo de sueldo: puede funcionar como respaldo para personas empleadas en relación de dependencia.
Datos personales y cuenta para recibir fondos
Completá tus datos con cuidado y revisá que estén correctos antes de enviar la solicitud. Si te piden información de una cuenta, verificá que sea tuya y que los datos coincidan con los que ingresaste. El pedido de CBU o CVU depende del proceso. Hacé la gestión por canales confiables y no compartas claves, códigos de seguridad ni el acceso a tu banca en línea.
Prestá atención también a dónde ingresás la información. Revisá que estés en el sitio o canal oficial de la entidad y evitá responder solicitudes inesperadas de datos sensibles. Si no entendés para qué necesitan un dato, frená antes de enviar documentación.
Cuándo puede servir el recibo de sueldo
Algunas opciones de crédito consideran ingresos formales como respaldo. El préstamo con sueldo de Efectivo con Tarjeta está dirigido a personas que trabajan en relación de dependencia y toma el recibo de haberes como respaldo. Antes de solicitarlo, prepará la información pertinente y revisá las condiciones de pago. Para conocer mejor esta modalidad, podés consultar la guía sobre préstamos personales con recibo de sueldo.
Además de reunir documentos, mirá el costo completo y las condiciones de pago. Las recomendaciones del Banco Central explican por qué conviene considerar el Costo Financiero Total (CFT), no solo la tasa nominal.
Con estos datos a mano, vas a poder avanzar con más orden si buscás prestamos personales sin tramites largos. Prepararte no asegura la aprobación, pero sí te ayuda a completar la solicitud con atención y a identificar qué información te falta antes de comprometerte.
Préstamo con tarjeta o con recibo de sueldo: cómo comparar
La mejor opción depende de tu situación, no de cuál parezca más rápida. Compará qué respaldo tenés disponible, cómo se organiza el pago y qué efecto tendría la cuota en tus gastos habituales. Efectivo con Tarjeta ofrece préstamos con tarjeta de crédito y préstamos con recibo de sueldo. En los prestamos personales sin tramites largos, el proceso puede ser simple, pero la decisión igual tiene que cerrar con tus números.
| Modalidad | Respaldo que puede considerar | Qué revisar y preguntarte |
|---|---|---|
| Préstamo con tarjeta | Tarjeta de crédito y margen disponible, según las condiciones de la opción. | ¿Cuánto margen me quedaría? ¿Cómo se paga el préstamo y cómo podría afectar el uso futuro de mi tarjeta? |
| Préstamo con recibo de sueldo | Recibo de haberes para personas empleadas en relación de dependencia. | ¿Qué parte de mis ingresos quedaría comprometida con la cuota? ¿Puedo sostenerla junto con mis otros gastos? |
Cuándo evaluar un préstamo con tarjeta de crédito
Esta modalidad convierte parte del margen disponible de la tarjeta en dinero en efectivo. Antes de avanzar, calculá cuánto margen usarías y pensá si necesitás conservarlo para compras o gastos próximos. Revisá el plan de pago completo, las cuotas y las condiciones, no solo cuánto recibirías. Para ampliar cómo funciona esta alternativa, podés leer la guía sobre préstamos con tarjeta de crédito.
Cuándo evaluar un préstamo con recibo de sueldo
Si trabajás en relación de dependencia y tenés recibo de haberes, podés evaluar el préstamo con sueldo de Efectivo con Tarjeta, que toma ese recibo como respaldo. Compará la cuota con tus ingresos netos y obligaciones habituales. Por ejemplo, sumá alquiler, servicios, otras cuotas y gastos esenciales antes de decidir qué monto podrías pagar. Para profundizar, consultá el checklist de préstamos en efectivo con recibo de haberes.
En cualquiera de las dos alternativas, compará el costo total, el plazo y las fechas de pago. No elijas solo porque una modalidad parece más cómoda: revisá cómo encaja en tu presupuesto y qué respaldo requiere. Si tus ingresos varían o ya tenés compromisos, hacé el cálculo dejando margen para imprevistos. Así podés comparar las opciones con más claridad, sin asumir que una sirve para todas las personas.
Cómo revisar cuotas, condiciones y seguridad antes de aceptar
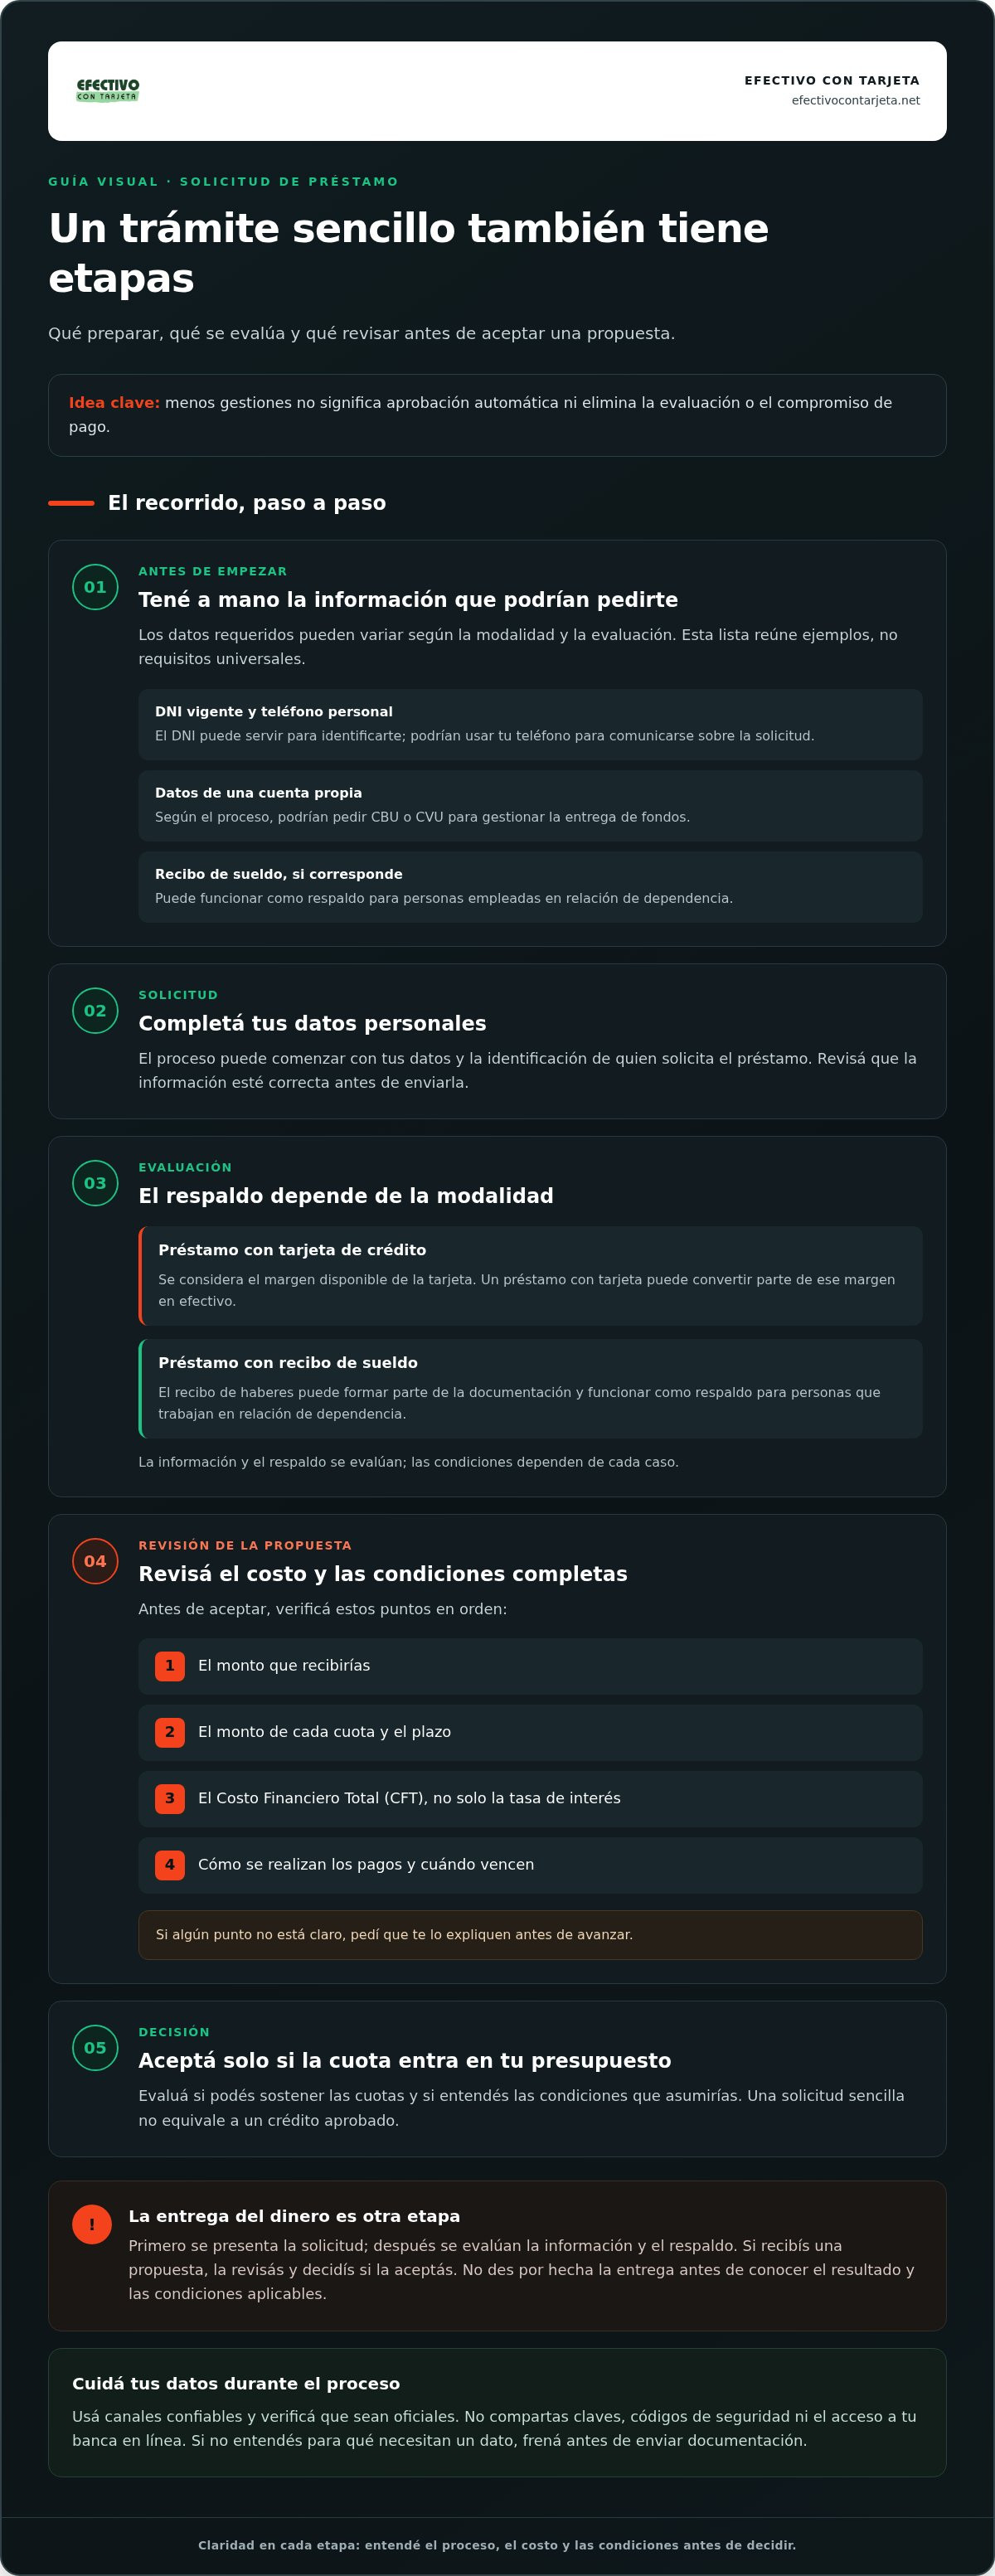
Antes de comprometerte, mirá el préstamo completo, no solo cuánto recibirías o pagarías por mes. Una revisión ordenada te ayuda a detectar si la cuota entra en tu presupuesto y si entendés las condiciones. Seguí esta secuencia:
- 1. Confirmá el monto: verificá cuánto te entregarían y si coincide con lo que necesitás.
- 2. Revisá la cuota: comparala con tus ingresos, gastos habituales y otras obligaciones. Pensá si podrías pagarla en un mes con gastos imprevistos.
- 3. Mirá el plazo: identificá cuántas cuotas pagarías y durante cuánto tiempo mantendrías ese compromiso.
- 4. Consultá el costo total: el Costo Financiero Total (CFT) ayuda a entender cuánto cuesta el financiamiento en conjunto, con los conceptos informados además de la tasa de interés. No compares opciones mirando solo la tasa nominal.
- 5. Anotá las fechas: confirmá los vencimientos y los canales habilitados para pagar.
Checklist para entender el compromiso de pago
Antes de aceptar, asegurate de que la propuesta detalle cuánto devolverías en total y qué conceptos componen ese costo. Revisá la cantidad de cuotas, sus vencimientos y cómo se realizan los pagos. Si puede aplicarse un cargo por atraso, leé en qué situación corresponde y cómo se informa. No avances si hay datos esenciales que no entendés o que no aparecen claros.
Antes de aceptar un préstamo, tenés que conocer la cuota, el plazo y el total a devolver. Después, compará ese compromiso con el dinero que te queda disponible una vez cubiertos tus gastos y obligaciones vigentes. Si la cuota te deja sin margen para lo cotidiano, frená y reconsiderá el monto o la decisión.
Señales para detenerse y revisar
Desconfiá de mensajes que prometen aprobación garantizada sin evaluación o que te apuran para decidir sin mostrar las condiciones. No compartas contraseñas, códigos de seguridad ni fotos de tu tarjeta. Tampoco pagues cargos anticipados poco claros para “liberar” un crédito: antes de seguir, pedí que te expliquen por escrito qué concepto es y cómo se relaciona con la propuesta.
La rapidez de una gestión no debería impedirte leer. En los prestamos personales sin tramites largos, la claridad sobre cuota, plazo y costo total es parte de una decisión responsable. Si ya revisaste esos puntos, podés conocer las opciones de préstamo con tarjeta o con sueldo y evaluar cuál se ajusta mejor a tu situación.
Cómo dar el siguiente paso para conseguir financiamiento con claridad
Ya tenés una base para comparar opciones. Antes de iniciar una solicitud, ordená la necesidad y tu capacidad de pago. Así evitás pedir de más o elegir un compromiso que después se vuelva difícil de sostener. La aprobación y las condiciones dependen de la evaluación correspondiente.
Una ruta breve antes de iniciar la solicitud
- Definí cuánto necesitás y para qué. Anotá el gasto que querés resolver y calculá el monto necesario. Tener claro el objetivo te ayuda a no sumar una deuda mayor a la que buscabas cubrir.
- Identificá qué respaldo podrías evaluar. Si tenés tarjeta de crédito, considerá cómo afectaría el uso de tu margen disponible. Si trabajás en relación de dependencia y contás con recibo de sueldo, podés revisar la opción respaldada por haberes. Elegí según tu situación y las condiciones, no solo porque un trámite parezca más sencillo.
- Volvé a revisar el compromiso de pago. Contrastá la cuota con tus gastos y obligaciones actuales. Antes de aceptar, repasá el plazo, el costo total y las fechas de vencimiento. Si algo no te cierra, tomate el tiempo necesario para entenderlo.
En Efectivo con Tarjeta podés solicitar financiamiento con tarjeta de crédito o con recibo de sueldo. Revisá cuál de estas alternativas podría tener sentido para tu situación y evaluá las condiciones antes de tomar una decisión. Si querés explorar esas opciones, conocé las alternativas de préstamo.
Qué considerar si ya tenés un préstamo vigente
Sumar una cuota no es un paso menor. Anotá cuánto pagás hoy, cuándo vencen tus cuotas y qué otros gastos fijos tenés. Después, evaluá si una obligación adicional sería sostenible sin dejar de cubrir lo necesario. Mirá el conjunto de tus compromisos, no la cuota nueva por separado.
Si ya sos cliente y pagaste puntualmente tus cuotas, podés solicitar una renovación de préstamo. La renovación está sujeta a evaluación. Compará sus condiciones con las de tu préstamo actual y fijate si el nuevo compromiso se ajusta a tu presupuesto.
Buscar prestamos personales sin tramites largos puede simplificar gestiones, pero no reemplaza las decisiones importantes. Definí tu necesidad, revisá el respaldo disponible y confirmá que podrías afrontar los pagos. Avanzá solo cuando entiendas el compromiso que estás por asumir.
Elegí una opción con los números claros
Buscar prestamos personales sin tramites largos puede ayudarte a evitar gestiones innecesarias, pero la sencillez del proceso no reemplaza una decisión informada. Antes de avanzar, definí cuánto necesitás, compará el respaldo que requiere cada alternativa y revisá la cuota, el plazo, las fechas de pago y el costo total. Confirmá también que el compromiso sea compatible con tus ingresos y gastos habituales.
En Efectivo con Tarjeta podés solicitar un préstamo con tarjeta de crédito o con recibo de sueldo. Si ya sos cliente y cumpliste puntualmente con tus cuotas, también podés solicitar una renovación, sujeta a evaluación. En todos los casos, la aprobación y las condiciones dependen de esa evaluación.
¿Querés conocer las alternativas y evaluar cuál se ajusta mejor a tu situación? Conocé las opciones de financiamiento de Efectivo con Tarjeta. Revisá cada condición con calma y avanzá cuando tengas claro cómo vas a afrontar el pago.
Preguntas frecuentes sobre préstamos personales
¿Se puede pedir un préstamo personal sin trámites largos?
Sí, algunas opciones simplifican la solicitud al organizar los datos y documentos en pocos pasos. Eso no significa que la aprobación sea automática ni que el dinero se acredite en un plazo garantizado. Antes de aceptar, revisá los requisitos, la evaluación, las cuotas y el total a devolver. La rapidez sirve cuando también hay claridad. Compará las condiciones con tu presupuesto antes de asumir el compromiso.
¿Qué necesito para solicitar un préstamo personal?
La información necesaria puede variar según la modalidad y la evaluación. Podrían pedirte DNI vigente, datos de contacto y una cuenta a tu nombre. Para un préstamo con recibo de sueldo, se toma el recibo de haberes como respaldo; para uno con tarjeta, se considera el margen disponible. Tené tus datos correctos y leé las condiciones antes de avanzar. Hacé la solicitud por un canal confiable y nunca compartas contraseñas ni códigos de seguridad.
¿Puedo conseguir un préstamo si no tengo recibo de sueldo?
Podés evaluar un préstamo con tarjeta de crédito, que convierte parte del margen disponible en efectivo. Esa modalidad también requiere una evaluación. Revisá qué información solicita, cómo se organiza el pago y si la cuota encaja en tu presupuesto. La aprobación y las condiciones dependen de la evaluación correspondiente.
¿Conviene pedir un préstamo con tarjeta de crédito o con recibo de sueldo?
Depende de tus ingresos, obligaciones y de las condiciones de cada opción. Un préstamo con tarjeta puede usar parte del margen disponible y afectar cuánto te queda para compras. Un préstamo con recibo de sueldo está dirigido a personas empleadas en relación de dependencia y toma el recibo de haberes como respaldo. Compará la cuota, el costo total y los vencimientos. Elegí solo una opción cuyo compromiso puedas sostener junto con tus gastos habituales.
¿Cómo sé cuánto voy a devolver por un préstamo personal?
Antes de aceptar, revisá el monto que recibirías, la cantidad de cuotas, el valor de cada una y el total a devolver. Consultá qué conceptos forman parte del Costo Financiero Total (CFT), además de las fechas y los medios de pago. No te guíes solo por una cuota que parece accesible. Evaluá el compromiso completo y comparalo con tus ingresos, gastos y otras obligaciones vigentes.
¿Un préstamo rápido se aprueba automáticamente?
No necesariamente. Un proceso con pocos pasos puede facilitar la solicitud, pero no garantiza la aprobación ni una acreditación inmediata. La decisión depende de la evaluación y de las condiciones de la opción. Desconfiá de las promesas de aprobación garantizada para cualquier persona. Antes de compartir información o aceptar, identificá quién ofrece el financiamiento, qué datos solicita y cuáles son las condiciones de pago.
¿Es seguro enviar mis datos para solicitar un préstamo en línea?
Hacelo únicamente por canales que puedas identificar como oficiales y compartí solo los datos necesarios para la solicitud. Nunca entregues contraseñas, códigos de seguridad ni acceso a tu cuenta bancaria, y evitá enviar fotos de tu tarjeta. Leé las condiciones y guardá la información del préstamo. Si te piden pagos anticipados confusos o prometen aprobación garantizada, detenete y revisá antes de continuar.


