
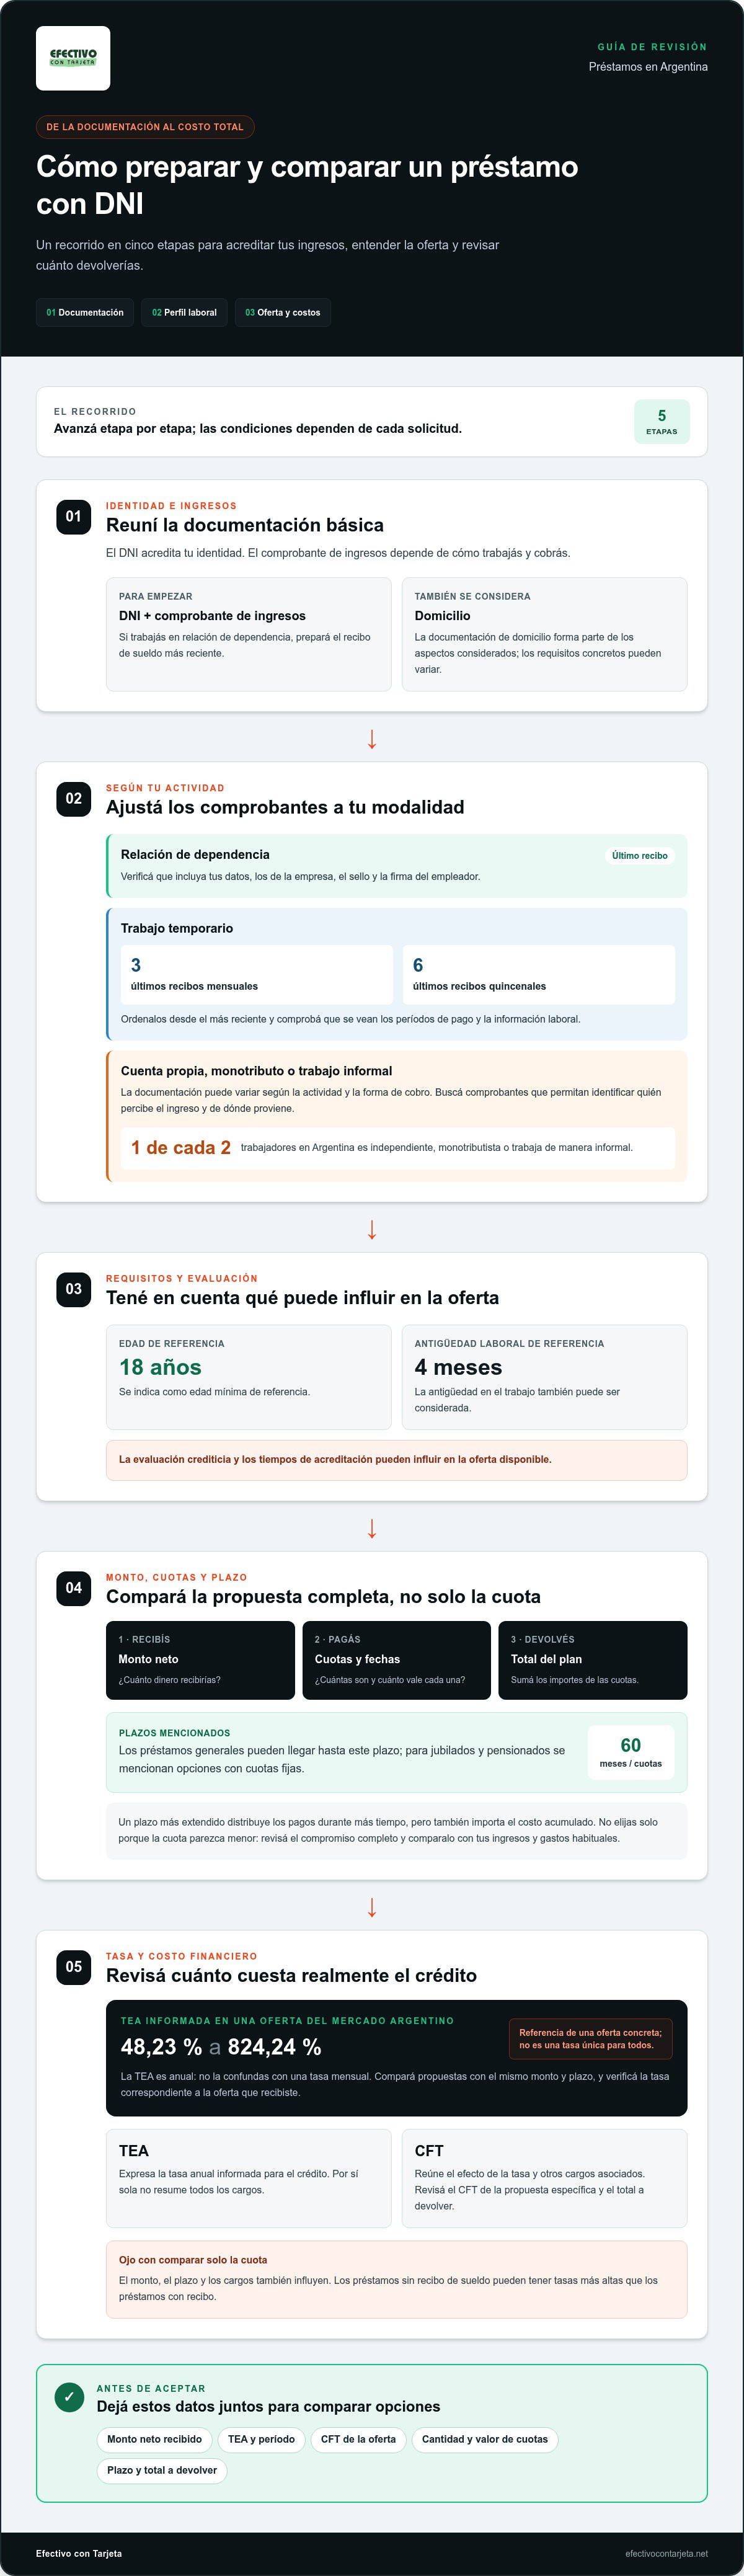
Para pedir préstamos solo con DNI y recibo de sueldo en Argentina, necesitás acreditar tu identidad con el DNI y presentar el último recibo para justificar tus ingresos si trabajás en relación de dependencia. También se consideran la edad, la antigüedad laboral y la documentación de domicilio: como referencia, se requiere tener al menos 18 años y contar con 4 meses de antigüedad en el trabajo.
Es lógico que quieras resolverlo rápido y saber cuánto vas a pagar antes de avanzar. En esta guía vas a conocer qué documentación preparar, cómo iniciar la solicitud desde una app y qué mirar en el monto, las cuotas, el plazo y el costo financiero. También vas a entender cómo influye la evaluación crediticia y qué alternativas pueden servir si no cobrás un sueldo en relación de dependencia. Así podés revisar cada paso con claridad y decidir qué opción se ajusta mejor a tus ingresos.
Puntos clave
- Prepará tu DNI y el recibo de sueldo más reciente para acreditar identidad e ingresos.
- Antes de avanzar, compará el monto solicitado con las cuotas y el plazo de devolución.
- Revisá la TEA y el costo financiero total para entender cuánto podrías terminar pagando.
- Si trabajás por cuenta propia o de manera independiente, identificá qué documentación puede servir para demostrar tus ingresos.
- Tené presente que la evaluación crediticia y los tiempos de acreditación pueden influir en la oferta disponible.
Montos, cuotas y plazos de devolución
Los préstamos generales pueden tener plazos de hasta 60 meses; para jubilados y pensionados, existen opciones de hasta 60 cuotas fijas.
¿Qué montos y plazos ofrecen estos préstamos? Depende de la entidad y de la evaluación de cada solicitud. Revisá el monto aprobado, la cantidad de cuotas y el costo total antes de aceptar.
Montos de financiación
Esa diferencia muestra por qué conviene comparar la propuesta concreta, en lugar de guiarse solo por el monto anunciado. El importe que necesitás y el que finalmente te ofrecen pueden ser distintos.
Definí primero cuánto necesitás para cubrir el gasto. Después, compará esa suma con el monto aprobado y las cuotas asociadas. Si pedís más dinero del necesario, también aumenta el total que tendrás que devolver. Si el monto no cubre tu necesidad, revisá si la financiación propuesta se ajusta a tus ingresos.
Antes de avanzar, anotá el importe solicitado y el aprobado. Confirmá también cuánto recibirías y qué suma devolverías durante todo el plazo. Esos datos ayudan a comparar opciones en pesos sin confundir el dinero que recibís con el costo final del préstamo.
Plazos de devolución
Los préstamos generales pueden ofrecer plazos de hasta 60 meses. Para jubilados y pensionados, algunas opciones contemplan hasta 60 cuotas fijas. El plazo determina durante cuánto tiempo mantenés el compromiso de pago; por eso, no alcanza con mirar si la cuota parece manejable.
Compará dos elementos de cada propuesta: la cantidad de cuotas y la suma total a devolver. Un plazo más extendido distribuye los pagos durante más tiempo, pero tené en cuenta el costo acumulado. Revisá también las fechas de vencimiento y la forma de pago indicada.
Usá este orden para revisar el plan: anotá el monto neto que recibirías, identificá la cantidad de cuotas y sumá sus importes. Luego, compará el resultado con tus ingresos y gastos habituales. No elijas un plazo solo porque las cuotas sean más chicas; evaluá también cuánto tiempo durará el compromiso.
En una oferta con cuotas fijas, el importe de cada cuota se mantiene según las condiciones pactadas. De todos modos, comprobá el calendario completo y el importe total antes de aceptar. Para ordenar la comparación, guardá las condiciones de cada propuesta y revisá que monto, cuotas y plazo correspondan a la misma opción.
Tasas de interés y costo financiero total
La tasa ayuda a entender el precio del crédito, pero no alcanza para comparar propuestas. Revisá también el costo financiero total y el importe final de las cuotas.
Tasas de interés
La tasa expresa el costo de usar el dinero prestado. Como referencia publicada para una oferta del mercado argentino, la TEA informada va del 48.23% al 824,24%. Ese rango corresponde a condiciones concretas, no a una tasa única para todos los préstamos.
La TEA es anual, así que no la confundas con una tasa mensual. Compará propuestas con el mismo monto y plazo. Si ambos varían, también puede cambiar cuánto terminás pagando. Revisá la tasa indicada para la oferta que recibiste y el período al que corresponde.
También importa el tipo de préstamo. Los préstamos sin recibo de sueldo pueden tener tasas más altas que los préstamos con recibo. Por eso, al comparar opciones, revisá si la tasa se relaciona con tus ingresos acreditados y las condiciones de devolución. No tomes una cifra aislada como medida completa del costo.
Costo financiero total
El costo financiero total, o CFT, reúne el efecto de la tasa y otros cargos asociados al crédito. Te permite mirar más allá del interés anunciado. Para comparar, buscá el CFT de la propuesta específica y fijate en el total que deberás devolver.
Una tasa atractiva no siempre significa que el costo total sea menor. El monto, el plazo y los cargos incluidos influyen en el resultado. Leé las condiciones de la oferta y compará el dinero que recibís con la suma de las cuotas. Usá los mismos criterios para cada alternativa.
Antes de aceptar, ordená estos datos:
- La TEA y el período que representa.
- El CFT correspondiente a la propuesta.
- El importe neto que recibirías y el total a devolver.
- La cantidad y el valor de las cuotas.
Si dos propuestas tienen montos distintos, no compares solo el valor de la cuota. Revisá el plazo y el total a pagar en cada caso. Una cuota menor puede extender el compromiso; una tasa menor puede no reflejar todos los cargos. La comparación útil pone juntas las condiciones completas.
Guardá o anotá esos datos antes de avanzar. Así podés volver sobre la oferta y detectar diferencias entre el importe solicitado, el recibido y el total financiado. Si buscás una alternativa vinculada a tus ingresos, podés conocer las opciones de financiamiento disponibles y revisar sus condiciones.
Documentación alternativa para acreditar ingresos
No todas las personas cobran un sueldo mensual en relación de dependencia. En Argentina, 1 de cada 2 trabajadores es independiente, monotributista o trabaja de manera informal. Por eso, la documentación para demostrar ingresos cambia según la actividad y la forma de cobro. Prepará comprobantes que permitan identificar quién percibe el ingreso y de dónde proviene.
Si sos empleado en relación de dependencia, presentá el último recibo de sueldo. Tiene que incluir tus datos, los de la empresa, el sello y la firma del empleador. Revisá esos campos antes de iniciar el trámite: un recibo sin alguno de esos elementos puede no servir para justificar los ingresos.
Los trabajadores temporarios deben presentar sus últimos 3 recibos de sueldo mensuales. Si cobrás por quincena, reuní los últimos 6 recibos quincenales. En ambos casos, ordenalos desde el más reciente y comprobá que permitan ver claramente los períodos de pago y la información laboral.
Efectivo con Tarjeta ofrece préstamos con recibo de sueldo para empleados en relación de dependencia. Si no trabajás bajo esa modalidad, esta opción no se ajusta a tu situación laboral. No presentes documentación de otra categoría como si fuera un recibo de sueldo.
Los profesionales independientes deben tener 1 año de antigüedad en su profesión actual para solicitar el préstamo. Comerciantes y autónomos independientes deben contar con 2 años de antigüedad en la actividad vigente. Identificá cuál categoría describe tu trabajo y prepará la documentación que corresponda a esa actividad.
La antigüedad laboral puede variar según la actividad y las condiciones de la solicitud. Son criterios distintos: uno se refiere al ingreso y otro al tiempo en el trabajo o actividad. No los mezcles al revisar tu situación.
Antes de iniciar la solicitud, tené a mano el DNI y el recibo de sueldo:
- Elegí el comprobante según tu modalidad: recibo mensual, recibos quincenales o constancia de inscripción.
- Revisá que nombres, empresa o actividad se lean con claridad.
- Comprobá que los recibos correspondan a los períodos requeridos: 3 mensuales para temporarios o 6 quincenales si cobrás cada quince días.
- Tené presente la antigüedad correspondiente: 1 año para profesionales independientes y 2 años para comerciantes y autónomos independientes.
Si tus ingresos son informales, no presentes documentación de otra categoría como si acreditara tu situación. Describí correctamente cómo trabajás y cobrás al completar la solicitud. El préstamo con sueldo de Efectivo con Tarjeta está dirigido a empleados en relación de dependencia.
Evaluación crediticia y disponibilidad de ofertas
La evaluación considera tus ingresos, la documentación presentada y la capacidad de pago. Un registro negativo en Veraz o ingresos bajos no definen por sí solos el resultado: también se analiza el conjunto de la solicitud.
Evaluación crediticia
La entidad revisa los datos que presentaste y considera tus ingresos al evaluar la solicitud. Por ejemplo, si tus ingresos varían, asegurate de que la información refleje tu situación actual. Presentar datos claros y coherentes facilita la evaluación.
Antes de enviar la solicitud, repasá tres puntos: identidad, ingresos y monto pedido. Si el recibo de sueldo muestra un ingreso distinto al declarado, corregí el dato para evitar inconsistencias. La evaluación determina las condiciones que pueden ofrecerte según la información presentada.
Disponibilidad de ofertas
Una solicitud no genera la misma propuesta para todas las personas. El monto, las cuotas y el plazo dependen de los ingresos acreditados y de la evaluación crediticia. Por eso, compará la oferta completa que recibís, no solo el importe disponible.
También distinguí entre aprobación, acreditación y disponibilidad del dinero. Aunque una propuesta avance, los tiempos de acreditación pueden verse afectados por las condiciones y los plazos del banco que recibe la transferencia. Revisá los datos de la cuenta y seguí el estado de la operación.
Entidades que ofrecen préstamos
En Efectivo con Tarjeta, podés solicitar un préstamo con recibo de sueldo presentando tu DNI y el recibo. La evaluación considera la información de tu solicitud. Antes de aceptar, identificá el monto, las cuotas y el costo total de la propuesta.
Leé las condiciones de la propuesta antes de aceptarla. Confirmá el monto, el número de cuotas, el costo total y la forma de recibir el dinero. Si comparás dos ofertas, anotá esos datos para evaluar ambas con el mismo criterio.
Veraz negativo e ingresos bajos
¿Se puede obtener un préstamo con Veraz negativo o ingresos bajos? La respuesta depende de la evaluación completa: se consideran los ingresos, las obligaciones vigentes y la capacidad para afrontar las cuotas. Un dato aislado no alcanza para conocer las condiciones que podrían ofrecerte.
Con ingresos bajos, empezá por calcular cuánto podés destinar al pago sin descuidar tus gastos habituales. Si tenés un registro negativo en Veraz, revisá que tus datos personales y financieros sean correctos al completar la solicitud. Presentá información coherente y pedí solo el monto que necesitás.
Antes de confirmar, seguí estos pasos:
- Revisá que el DNI y los comprobantes correspondan a tus datos actuales.
- Compará monto, cuotas y costo total de cada oferta.
- Confirmá cómo se acredita el dinero y qué cuenta recibirá la transferencia.
- Verificá que la cuota sea compatible con tus ingresos y gastos.
¿Qué entidades en Argentina ofrecen préstamos solo con DNI y recibo de sueldo?
En Argentina, podés encontrar estas opciones en bancos y entidades financieras. Los requisitos cambian según quién otorgue el préstamo y cómo evalúe tus ingresos. Si trabajás en relación de dependencia, el último recibo de sueldo sirve para justificarlos. El DNI acredita tu identidad, pero la solicitud también pasa por una evaluación crediticia.
La expresión “solo con DNI” no significa que el recibo de sueldo no sea necesario. Para solicitar un préstamo con sueldo en Efectivo con Tarjeta, presentá tu DNI y el recibo. Podés iniciar la gestión por teléfono, por el chat del sitio o en una sucursal. Revisá que la información sea clara y legible.
Bancos y entidades financieras
Efectivo con Tarjeta ofrece préstamos personales con recibo de sueldo a empleados en relación de dependencia. Para iniciar la solicitud, presentá tu DNI y el recibo. La entidad evalúa la información y te comunica las condiciones de la propuesta.
Si cobrás un sueldo, prepará el último recibo antes de empezar. Revisá que aparezcan tus datos y los de la empresa, junto con el sello y la firma del empleador. Esa información ayuda a justificar tus ingresos. Si falta un dato, ordená la documentación antes de cargarla.
Cómo comparar una propuesta
Una vez que tengas una oferta, leé sus condiciones completas. Compará el importe que recibirías, el total a devolver, las cuotas y el plazo. Revisá también la tasa y el costo financiero total. Así entendés el compromiso más allá del mensaje inicial o del monto anunciado.
Para evitar confusiones, anotá los datos de cada propuesta en una misma lista. No compares una cuota de un préstamo con el costo total de otro. Verificá además cómo se paga y cuándo vence cada cuota. Si la entidad ofrece una solicitud desde una app, asegurate de revisar allí las condiciones antes de aceptar.
Pasos antes de solicitar
- Identificá qué banco o entidad financiera otorga el préstamo.
- Prepará el DNI y el último recibo de sueldo.
- Completá los datos laborales tal como aparecen en tus documentos.
- Leé monto, cuotas, plazo, tasa y costo total antes de aceptar.
Si trabajás en relación de dependencia, prepará tu DNI y el recibo de sueldo para iniciar la solicitud. Presentá información coherente y conservá las condiciones de la oferta que recibas. Así podés revisar si el préstamo se ajusta a tu necesidad y tus ingresos, sin decidir solo por la facilidad del trámite.
Efectivo con Tarjeta: Préstamo con tarjeta
Efectivo con Tarjeta ofrece préstamos con tarjeta y préstamos con sueldo para quienes buscan acceder a dinero en efectivo mediante su límite disponible o sus ingresos formales. Si cobrás un sueldo, esta alternativa puede servirte para evaluar una opción de financiamiento vinculada a tus ingresos. Revisá el monto, las cuotas y las condiciones antes de avanzar.
Si ya tenés un préstamo con Efectivo con Tarjeta, también podés considerar su renovación a medida que cancelás tus obligaciones. Así podés evaluar el acceso a nuevos fondos sin perder de vista tus pagos vigentes.
Conocé las opciones de préstamo de Efectivo con Tarjeta y elegí el próximo paso que mejor se ajuste a tu situación.
Elegí el próximo paso con claridad
Antes de iniciar una solicitud, definí para qué necesitás el dinero y qué lugar ocupa ese gasto entre tus prioridades. Tener claro el objetivo ayuda a decidir cuánto compromiso estás dispuesto a asumir y evita avanzar solo por la urgencia del momento.
Al evaluar los préstamos solo con DNI y recibo de sueldo, tomá la decisión desde tu situación concreta, no desde una promesa de rapidez. Leé las condiciones con calma y elegí el camino que puedas sostener. Si necesitás conversar sobre una alternativa de financiamiento, Efectivo con Tarjeta puede orientarte sobre sus opciones de préstamo.
Contactá a Efectivo con Tarjeta para dar el próximo paso. Avanzá con información clara y elegí con tranquilidad.
Preguntas frecuentes sobre préstamos en Argentina
¿Cuáles son los requisitos para pedir un préstamo?
En general, necesitás acreditar tu identidad, demostrar ingresos y completar una solicitud con información personal y laboral. Si trabajás en relación de dependencia, el recibo permite respaldar lo que declarás. Antes de empezar, verificá que los datos estén actualizados y coincidan entre sí. También calculá cuánto podrías destinar a las cuotas sin comprometer gastos esenciales. La documentación exacta depende de tu situación laboral y del tipo de crédito.
¿Qué ofrecen los préstamos personales en línea?
Un préstamo personal permite recibir dinero y devolverlo en cuotas, según las condiciones acordadas con la entidad. La gestión en línea puede facilitar el envío de datos y documentos sin iniciar el trámite presencialmente. Antes de cargar información, identificá quién otorga el crédito y leé qué datos solicita. Compará el importe que recibirías con el total a devolver, el calendario de pagos y los canales disponibles para consultas.
¿Qué son exactamente estos préstamos y cuándo convienen?
Los préstamos con recibo de sueldo son créditos personales que requieren identificación y un comprobante de ingresos para evaluar la capacidad de pago. Pueden servir para afrontar un gasto concreto cuando ya sabés cómo vas a cubrir las cuotas. Por ejemplo, antes de financiar una reparación, calculá qué pago mensual podrías asumir. Si todavía no sabés cuánto necesitás o cómo devolverlo, ordená primero esos datos y evitá decidir solo por la urgencia.
¿Cuánto tarda el desembolso y qué pasa si no puedo pagar?
El desembolso se realiza después de la aprobación, y la acreditación también depende de las condiciones y los tiempos del banco. Si ves que no vas a poder pagar una cuota, contactá a la entidad antes del vencimiento y explicá tu situación. Pedí que te indiquen las alternativas disponibles y sus condiciones por escrito. Conservá los mensajes y comprobantes de pago para tener un registro claro de cada gestión.
¿Cuánto tarda en acreditarse el préstamo?
El tiempo de acreditación depende de cuándo se aprueba la solicitud, del medio de entrega y de los procesos del banco receptor. Una aprobación no significa necesariamente que el dinero aparezca en la cuenta en ese mismo momento. Confirmá que los datos bancarios estén bien escritos y revisá los movimientos de la cuenta después de recibir la confirmación. Si no ves el depósito, guardá el comprobante de la operación para consultar su estado.
¿De qué depende el monto que tengo para préstamos?
El monto disponible se relaciona con tus ingresos demostrables, la capacidad para afrontar pagos y las condiciones de cada oferta. Si el crédito usa el límite de una tarjeta, también influye el margen disponible. Para tener una referencia útil, definí cuánto necesitás y comparalo con el dinero neto que recibirías. No tomes el máximo ofrecido como una recomendación: evaluá si las cuotas encajan en tu presupuesto mensual.
¿En qué puedo usarlo?
En un préstamo personal, el dinero puede destinarse a un gasto que necesites cubrir, como una reparación del hogar o una compra importante. Primero, calculá cuánto cuesta ese objetivo, qué parte podés cubrir con ahorros y cuánto necesitás financiar. Después, compará esa suma con el total que devolverías. Pedir solo lo necesario ayuda a mantener el crédito relacionado con el propósito que tenés en mente.
¿Es fácil conseguir un préstamo en Argentina?
Iniciar una solicitud puede ser simple, pero recibir una oferta requiere presentar datos claros y pasar por una evaluación crediticia. Efectivo con Tarjeta evalúa tus ingresos y tu capacidad de pago antes de definir las condiciones. Para avanzar con claridad, tené a mano tu DNI y el recibo de sueldo. Después, leé la propuesta completa y decidí si los pagos se ajustan a tu presupuesto.


