
¿La opción que te da dinero disponible más rápido también es la que vas a poder devolver sin complicarte? No siempre. Si necesitás cubrir un gasto antes de cobrar o usar parte de tus ahorros, entender cómo obtener liquidez inmediata en Argentina empieza por comparar la urgencia con el costo y las cuotas que podés asumir.
Es lógico mirar primero el cupo de la tarjeta o el recibo de sueldo. Antes de aceptar una alternativa, calculá cuánto vas a devolver en total, cuándo vence cada cuota y cómo entra ese pago en tu presupuesto. Resolver el gasto de hoy no debería dejarte sin margen para los compromisos del mes que viene.
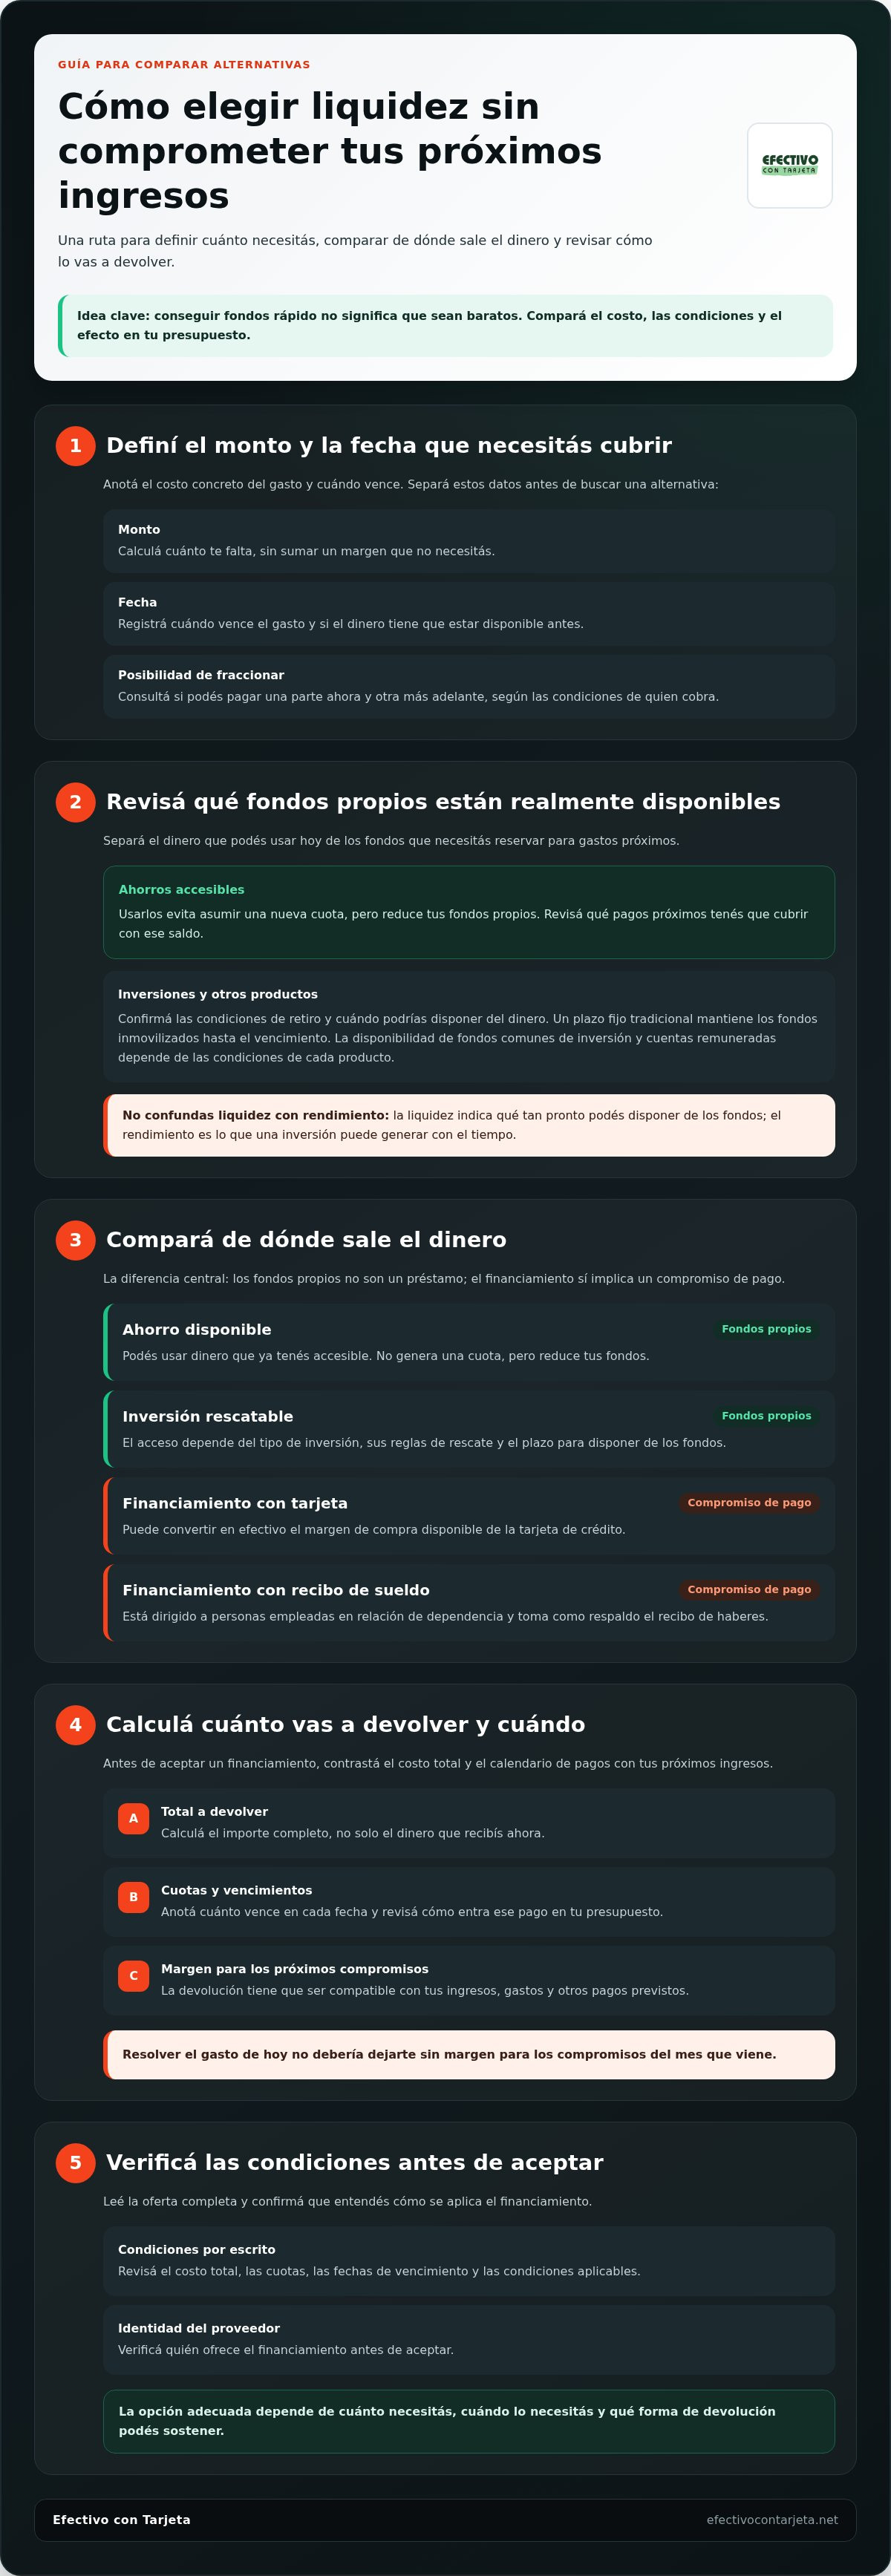
En esta guía vas a comparar alternativas según tu situación y la forma de devolución. Vas a ver qué revisar en el costo total antes de comprometerte, desde el uso de ahorros hasta el financiamiento con tarjeta o recibo de sueldo. También repasaremos la renovación de préstamos para clientes que pagaron sus cuotas puntualmente, para que puedas identificar un paso concreto y decidir con más claridad.
Puntos Clave
- Para decidir cómo obtener liquidez inmediata en Argentina, distinguí entre usar fondos propios y asumir un compromiso de pago.
- Compará las alternativas según cuándo necesitás el dinero, cómo se devuelve y qué condiciones aplican.
- Antes de aceptar un financiamiento, calculá el total a devolver y contrastá el calendario de cuotas con tus próximos ingresos.
- Leé las condiciones por escrito y verificá la identidad del proveedor antes de aceptar una oferta.
- Un préstamo con tarjeta puede convertir margen de compra disponible en efectivo. También existen opciones para personas empleadas y para clientes que cumplieron puntualmente con sus cuotas.
Qué significa obtener liquidez inmediata en Argentina y qué necesitás resolver
La liquidez inmediata es disponer de fondos cuando los necesitás para cubrir un gasto personal. Puede provenir de dinero propio que ya tenés accesible o de un financiamiento que recibís ahora y devolvés después. La diferencia importa: usar ahorros reduce el dinero que tenés guardado; pedir un préstamo suma una obligación de pago.
Liquidez no es lo mismo que rendimiento. El rendimiento es lo que una inversión puede generar con el tiempo; la liquidez indica qué tan pronto podés disponer de esos fondos. Una inversión puede generar rendimiento y, aun así, no permitirte retirar el dinero cuando lo necesitás. Del mismo modo, conseguir fondos rápido no significa que sean baratos: compará el costo y las condiciones antes de decidir.
Antes de pensar en cómo obtener liquidez inmediata en Argentina, identificá qué necesitás resolver, cuándo vence el gasto y qué recursos tenés disponibles. No hay una opción que sea mejor para todos los casos. La decisión depende de tu situación y de cómo cada alternativa afecta tus próximos ingresos.
¿Necesitás usar ahorros o conseguir dinero adicional?
Empezá por revisar el saldo que podés usar y los gastos que ya tenés previstos. Separá el dinero disponible hoy de lo que necesitás reservar para cuentas próximas. Así vas a calcular cuánto te falta realmente, sin comprometer fondos destinados a otros pagos.
Si tenés una inversión, revisá sus condiciones de retiro y el plazo para disponer del dinero. No la cuentes como disponible hasta saber cuándo podrías usar esos fondos. Usar ahorros evita asumir una nueva cuota, pero puede reducir tu respaldo. El financiamiento, en cambio, te da acceso a dinero a cambio de devolverlo según las condiciones acordadas.
Antes de comparar alternativas, anotá:
- Qué saldo y ahorros podés usar sin dejar de cubrir gastos próximos.
- Qué inversiones podrías rescatar y cuánto tardarías en disponer del dinero.
- Cuánto te falta y qué parte requeriría una alternativa de financiamiento.
Cómo definir cuánto dinero necesitás y para cuándo
Anotá el costo concreto del gasto, sin sumar un margen que no necesitás. Después, registrá la fecha límite y fijate si podés pagar una parte ahora y otra más adelante. Un pago parcial podría reducir el monto que necesitás de inmediato, según las condiciones de quien cobra.
Separá tres datos: monto, fecha y posibilidad de fraccionar. Por ejemplo, ante un arreglo, pedí el detalle de lo que vence ahora y de lo que podría pagarse después. No uses un monto de deuda genérico como referencia: lo que podrías devolver depende de tus ingresos, gastos y otros compromisos. Sin esos datos, no hay una cifra responsable que se pueda recomendar para todos.
Con esa información, vas a poder evaluar cómo obtener liquidez inmediata en Argentina sin confundir urgencia con conveniencia. Primero determiná cuánto te falta, cuándo lo necesitás y qué devolución podrías sostener. Después compará las opciones.
Qué opciones de liquidez inmediata podés comparar en Argentina
Para decidir cómo obtener liquidez inmediata en Argentina, compará de dónde sale el dinero y qué pasa después de usarlo. Si ya tenés fondos disponibles, no asumís una nueva deuda. Si necesitás financiamiento, recibís dinero y aceptás devolverlo según las condiciones acordadas. La rapidez de acceso, por sí sola, no alcanza para determinar qué opción te conviene.
Usá esta tabla como guía inicial. La disponibilidad y las condiciones dependen del instrumento y de la alternativa que elijas.
| Alternativa | Disponibilidad y condiciones | Devolución y qué revisar |
|---|---|---|
| Ahorro disponible | Podés usar el dinero que ya tenés accesible en una cuenta o guardado. | No genera una cuota, pero reduce tus fondos propios. Revisá qué gastos próximos necesitás cubrir con ese saldo. |
| Inversión rescatable | El acceso depende del tipo de inversión y de sus reglas de rescate. Un plazo fijo tradicional, por ejemplo, mantiene el dinero inmovilizado hasta el vencimiento. | No es un préstamo y no se devuelve en cuotas. Revisá cuándo podrías disponer de los fondos y qué condiciones se aplican. |
| Fondo común de inversión o cuenta remunerada | Son alternativas para administrar dinero propio. La disponibilidad depende de las condiciones de cada producto, así que no las tomes como fondos garantizados al instante. | No son préstamos ni implican devolver capital prestado. Revisá cómo se retira el dinero y qué condiciones rigen. |
| Financiamiento personal | Puede vincularse con el margen disponible de compra de una tarjeta o con un recibo de sueldo, según la opción. | Implica un compromiso de pago. Compará el total a devolver, las cuotas y sus fechas antes de aceptar. |
Dinero propio: ahorro disponible e inversiones
Usar ahorros evita sumar una deuda, aunque puede dejarte con menos respaldo para otros gastos. Si pensás rescatar o vender una inversión, confirmá cuándo tendrías el dinero y qué condiciones se aplican. No cuentes con esos fondos para una fecha límite hasta entender el plazo de acceso. El plazo fijo tradicional es un ejemplo: el dinero queda inmovilizado hasta el vencimiento.
Financiamiento personal: tarjeta de crédito o recibo de sueldo
Un préstamo con tarjeta convierte en efectivo el margen de compra disponible de la tarjeta de crédito. Un préstamo con sueldo está dirigido a personas empleadas en relación de dependencia y toma como respaldo el recibo de haberes. En ambos casos, compará el pago total y las fechas de las cuotas con tus ingresos. Podés ampliar la comparación con esta guía sobre préstamos con tarjeta de crédito. Si estás considerando financiamiento personal, conocé las opciones de Efectivo con Tarjeta.
Cómo elegir una opción de liquidez sin comprometer tus próximos ingresos
Elegir no consiste solo en conseguir dinero a tiempo. También implica cuidar los pagos que vienen después. Compará las alternativas con tus fechas y tu presupuesto a la vista. La opción adecuada debería resolver el gasto sin desordenar tus compromisos futuros.
Seguí estos pasos antes de aceptar un financiamiento:
- Definí el monto. Tomá como referencia el costo real del gasto. No sumes dinero “por las dudas” si no lo necesitás.
- Anotá la fecha. Registrá cuándo tenés que pagar y si quien cobra admite pagos parciales o en distintas fechas.
- Revisá tus fondos propios. Identificá qué saldo podrías usar sin dejar descubiertos gastos esenciales ni compromisos próximos.
- Compará alternativas. Si todavía te falta dinero, evaluá las condiciones del financiamiento y no solo la rapidez de acceso.
- Confirmá cómo vas a devolverlo. Contrastá el total a pagar y cada vencimiento con tus ingresos y obligaciones previstas.
Revisá ingresos, gastos y cuotas antes de pedir dinero
Armá un calendario del próximo período. Anotá los ingresos que esperás recibir y las obligaciones con fecha, como servicios, alquiler, compras necesarias y cuotas vigentes. Restá esos compromisos y reservá lo que necesitás para gastos esenciales. El dinero restante puede ayudarte a evaluar una cuota, pero no garantiza que sea sostenible si tus ingresos cambian o surge un gasto imprevisto.
Si cobrás en fechas variables, compará el vencimiento propuesto con el momento en que esperás tener los fondos. Una cuota que vence antes de tu ingreso puede complicarte aunque el total parezca manejable. No hay un monto universal de deuda que sea accesible para todas las personas: depende de tus ingresos, gastos y compromisos actuales.
Compará condiciones completas, no solo la rapidez
Antes de decidir, revisá cuánto vas a devolver en total, qué cargos aplican, cuántas cuotas son y cuándo vencen. Leé el detalle completo y asegurate de entender las condiciones antes de aceptar. Si un dato importante no está claro, no bases la decisión en una cuota aislada ni en una explicación verbal incompleta.
Para evaluar una alternativa vinculada a ingresos laborales, podés consultar esta guía sobre préstamos con recibo de sueldo urgente. Compará sus condiciones con tus fechas de cobro y compromisos actuales. Si estás considerando un préstamo con sueldo, conocé las opciones de financiamiento personal de Efectivo con Tarjeta.
Al preguntarte cómo obtener liquidez inmediata en Argentina, no te quedes solo con “¿cuándo tendría el dinero?”. Sumá otra pregunta: “¿puedo cumplir cada vencimiento sin atrasar pagos esenciales?”. Si la respuesta no está clara, revisá el calendario y compará antes de comprometer tus próximos ingresos.
Qué revisar para evitar una deuda confusa o una oferta sospechosa
La urgencia no te obliga a aceptar algo que no entendés. Antes de compartir datos o asumir un compromiso, verificá quién ofrece el financiamiento y pedí las condiciones por escrito. La propuesta debería permitirte identificar qué vas a recibir, cuánto vas a devolver, cuándo vencen los pagos y qué cargos pueden aplicarse.
Revisá que la identidad del proveedor coincida en sus canales y en la documentación que te presenta. Leé todo antes de avanzar y guardá una copia de las condiciones. Si te piden transferir dinero por adelantado, frená y pedí una explicación clara, por escrito, del motivo y el destino de ese pago. La presión para transferir sin detalles suficientes es una señal para no seguir hasta entender la operación.
Señales de alerta antes de compartir datos o aceptar
Desconfiá de las promesas de aprobación garantizada que no explican cómo se evalúa la solicitud o qué condiciones aplican. No compartas claves, códigos de seguridad ni datos para ingresar a tus cuentas. Si cambian los cargos, las cuotas o las fechas respecto de lo informado, pausá el trámite y pedí una versión actualizada y completa antes de decidir.
Prestá atención también a cómo te explican la propuesta. Si te apuran para aceptar, evitan responder preguntas concretas o presentan datos distintos en mensajes y documentos, no avances hasta ordenar la información. La rapidez puede ser útil, pero no reemplaza la claridad. Si no podés explicar con tus palabras cómo funciona el pago, todavía te falta información para decidir con tranquilidad.
Qué significa evaluar una deuda con responsabilidad
Confirmá el total a devolver y el calendario completo: cantidad de cuotas, importe de cada una y fecha de vencimiento. Después, compará esos pagos con tus ingresos previstos y los gastos esenciales del mismo período. Considerá también qué pasaría si aparece un gasto imprevisto. Si una cuota te dejaría sin margen para cubrir necesidades básicas, podría presionar demasiado tu presupuesto.
Si estás considerando convertir el margen de compra de tu tarjeta en efectivo, revisá cómo funciona esa alternativa y qué aspectos comparar en esta guía sobre dinero en efectivo con cupo de tarjeta. Aplicá la misma revisión: condiciones claras, devolución entendible y pagos compatibles con tus compromisos.
Para decidir cómo obtener liquidez inmediata en Argentina, no alcanza con que una oferta parezca rápida. Elegí solo cuando puedas identificar al proveedor, leer las condiciones y anticipar cómo vas a pagar. Si querés evaluar opciones de financiamiento personal con tarjeta o recibo de sueldo, conocé las alternativas de Efectivo con Tarjeta.
Cómo obtener liquidez inmediata con Efectivo con Tarjeta
Después de comparar tus recursos, la urgencia del gasto y el compromiso de pago, podés considerar alternativas de financiamiento personal. Efectivo con Tarjeta ofrece préstamos con tarjeta de crédito, préstamos con sueldo y renovación para clientes que cumplieron puntualmente con sus cuotas. Cada opción responde a una situación distinta: elegí según tus condiciones y tu capacidad de devolución.
La pregunta cómo obtener liquidez inmediata en Argentina no se responde solo mirando qué alternativa entrega fondos. También importa qué respaldo requiere y cómo vas a afrontar las cuotas. Antes de avanzar, revisá el monto que necesitás, el total a devolver y las fechas de pago. Tomá la decisión con base en las condiciones acordadas y en tu presupuesto.
Elegí entre préstamo con tarjeta y préstamo con sueldo
El préstamo con tarjeta transforma en efectivo el margen de compra disponible de tu tarjeta de crédito. El préstamo con sueldo está pensado para personas empleadas en relación de dependencia y toma el recibo de haberes como respaldo. Si ya sos cliente y pagaste puntualmente tus cuotas, también podés evaluar la renovación. Compará cada alternativa con tus ingresos y compromisos actuales.
El margen disponible no es dinero sin costo: un préstamo implica devolver el dinero según las condiciones acordadas. Antes de elegir, entendé el total a pagar y el calendario de cuotas. La opción más práctica también tiene que ser sostenible para tu presupuesto.
Pasos para avanzar con una solicitud informada
Ordená la decisión antes de iniciar el trámite. Tené claro qué gasto necesitás cubrir, cuánto dinero te falta y qué espacio hay en tu presupuesto para asumir cuotas. Después, elegí la opción que se ajuste a tu situación y leé sus condiciones completas antes de comprometerte.
- Definí el monto necesario. Calculá el faltante real, sin sumar dinero que no necesitás para resolver el gasto.
- Revisá tu presupuesto. Considerá ingresos esperados, cuotas vigentes y gastos esenciales antes de determinar cuánto podrías destinar a un nuevo pago.
- Elegí la alternativa pertinente. Evaluá el préstamo con tarjeta según tu margen disponible o el préstamo con sueldo si trabajás en relación de dependencia.
- Leé las condiciones. Confirmá el total a devolver, los cargos aplicables y las fechas de vencimiento antes de aceptar.
Si una condición no te queda clara, no avances hasta comprenderla. Una decisión informada empieza por saber cuánto vas a recibir y cuánto deberías devolver, sin dejar de lado tus próximos gastos.
Para dar el siguiente paso, podés conocer las opciones de Efectivo con Tarjeta y evaluar cuál se ajusta mejor a tu necesidad y a tu capacidad de pago.
Prepará tu próximo paso con una decisión clara
Antes de avanzar, preguntate si el gasto es puntual o si refleja una diferencia que se repite entre tus ingresos y tus pagos. Si es excepcional, definí qué necesitás resolver ahora. Si el faltante aparece todos los meses, sumar una cuota podría trasladar el problema al período siguiente. Reconocer esa diferencia también ayuda a cuidar tu presupuesto.
Dejá por escrito tres datos: cuánto necesitás, qué compromiso asumirías y qué ingreso usarías para cumplirlo. Esa referencia te permite mirar una propuesta con más calma y detectar si alguna condición no encaja con tu situación. No tenés que decidir por presión ni aceptar algo que todavía no entendés.
Si querés dar el siguiente paso, revisá las alternativas de financiamiento y leé sus condiciones antes de elegir. Así vas a poder evaluar cómo obtener liquidez inmediata en Argentina de una manera ordenada y acorde con tus posibilidades.
Conocé las opciones de financiamiento de Efectivo con Tarjeta y avanzá con claridad, a tu ritmo.
Preguntas frecuentes sobre liquidez inmediata
¿Qué significa tener liquidez inmediata?
Significa poder usar dinero cuando lo necesitás, sin esperar a que venza una inversión o se complete un rescate. Por ejemplo, ante un gasto médico que vence hoy, podrías recurrir a ahorros disponibles o evaluar financiamiento. La primera opción usa fondos tuyos; la segunda crea una obligación de pago. El acceso rápido no asegura que la alternativa sea conveniente: también importan sus condiciones y el efecto en tu presupuesto.
¿Cómo puedo conseguir dinero urgente en Argentina?
Para decidir cómo obtener liquidez inmediata en Argentina, empezá por precisar cuánto necesitás y cuándo tenés que pagar. Después, revisá si podés usar ahorros o si una inversión estaría disponible a tiempo. Si evaluás financiamiento personal, compará las condiciones de préstamos vinculados con tarjeta o recibo de sueldo. Si el vencimiento es anterior a tu próxima fecha de cobro, prestá especial atención al calendario de pagos antes de aceptar.
¿Conviene usar el límite de la tarjeta para obtener efectivo?
Puede ser una alternativa si tenés margen de compra disponible y el pago posterior entra en tu presupuesto. Antes de elegirla, compará el dinero que recibirías con el total a devolver y verificá las fechas de las cuotas. Tené presente que ese margen también puede servirte para compras necesarias. Si usarlo para obtener efectivo te deja sin espacio para esos gastos o te complica pagos próximos, evaluá otra opción.
¿Puedo pedir un préstamo con recibo de sueldo si trabajo en relación de dependencia?
El préstamo con sueldo está dirigido a personas empleadas en relación de dependencia y toma el recibo de haberes como respaldo. El recibo no garantiza la aprobación ni determina por sí solo si la cuota te conviene. Antes de avanzar, compará el monto que necesitás con el total a devolver y tus compromisos vigentes. Considerá también si la fecha de pago coincide con tus ingresos habituales.
¿Qué opción es mejor: un préstamo con tarjeta o uno con recibo de sueldo?
Depende de tu situación y de las condiciones de cada alternativa. El préstamo con tarjeta se relaciona con el margen de compra disponible; el préstamo con sueldo, con el recibo de haberes de una persona empleada en relación de dependencia. Para compararlos, mirá el total a devolver, los cargos aplicables y las fechas de pago. Una opción puede ajustarse mejor a tu caso aunque no sea la primera que consideraste.
¿Cómo sé si una oferta de liquidez inmediata es confiable?
Revisá que el proveedor se identifique con claridad y que puedas leer las condiciones antes de aceptar. Confirmá el importe total, las cuotas, sus fechas y los cargos aplicables. No compartas claves ni códigos de seguridad para acceder a tus cuentas. Si te prometen aprobación garantizada, te apuran para decidir o te piden una transferencia anticipada sin explicar el motivo, frená hasta entender la propuesta.
¿Es lo mismo liquidez inmediata que rendimiento inmediato?
No. Liquidez es poder disponer de fondos; rendimiento es lo que una inversión puede generar. Por ejemplo, una inversión puede producir ganancias, pero tener una fecha de vencimiento que no coincide con el día en que necesitás pagar. Antes de contar con ese dinero para una urgencia, revisá cuándo podrías retirarlo. Si necesitás fondos que todavía no tenés, el financiamiento es distinto: implica devolverlos bajo condiciones acordadas.


