
Si necesitás dinero urgente, empezá por calcular cuánto te falta y elegí una opción acorde: pedir ayuda a familiares o amigos, solicitar un préstamo o vender algo usado. Antes de decidir, revisá cuánto vas a devolver y si la cuota entra en tu presupuesto. Si pensás «necesito dinero urgente, ¿qué puedo hacer?», ese es el primer paso para ordenar la búsqueda.
Es lógico querer resolverlo rápido y sin vueltas. Pero tomarte un momento para comparar alternativas puede ayudarte a evitar una deuda que después resulte difícil de pagar.
En esta guía vas a ver dónde solicitar un préstamo de emergencia, qué opciones considerar y qué requisitos y documentos conviene preparar. También encontrarás los pasos básicos para presentar una solicitud y qué revisar antes de aceptar las condiciones.
Puntos clave
- Calculá cuánto necesitás y compará alternativas de financiamiento antes de comprometerte con una cuota.
- Prepará tu documento de identidad y la información que permita acreditar tus ingresos y evaluar tu solicitud.
- Si cobrás un sueldo, conocé cómo funciona un adelanto de haberes y qué implica descontarlo de tus próximos ingresos.
- Detectá señales de alerta antes de aceptar dinero: revisá las condiciones y evitá compartir datos sensibles sin verificar quién los solicita.
- Antes de retirar efectivo con tarjeta, entendé cuándo empiezan a correr los intereses y cómo puede cambiar el costo de la deuda.
1. ¿A dónde puedo dirigirme para solicitar un préstamo de emergencia?
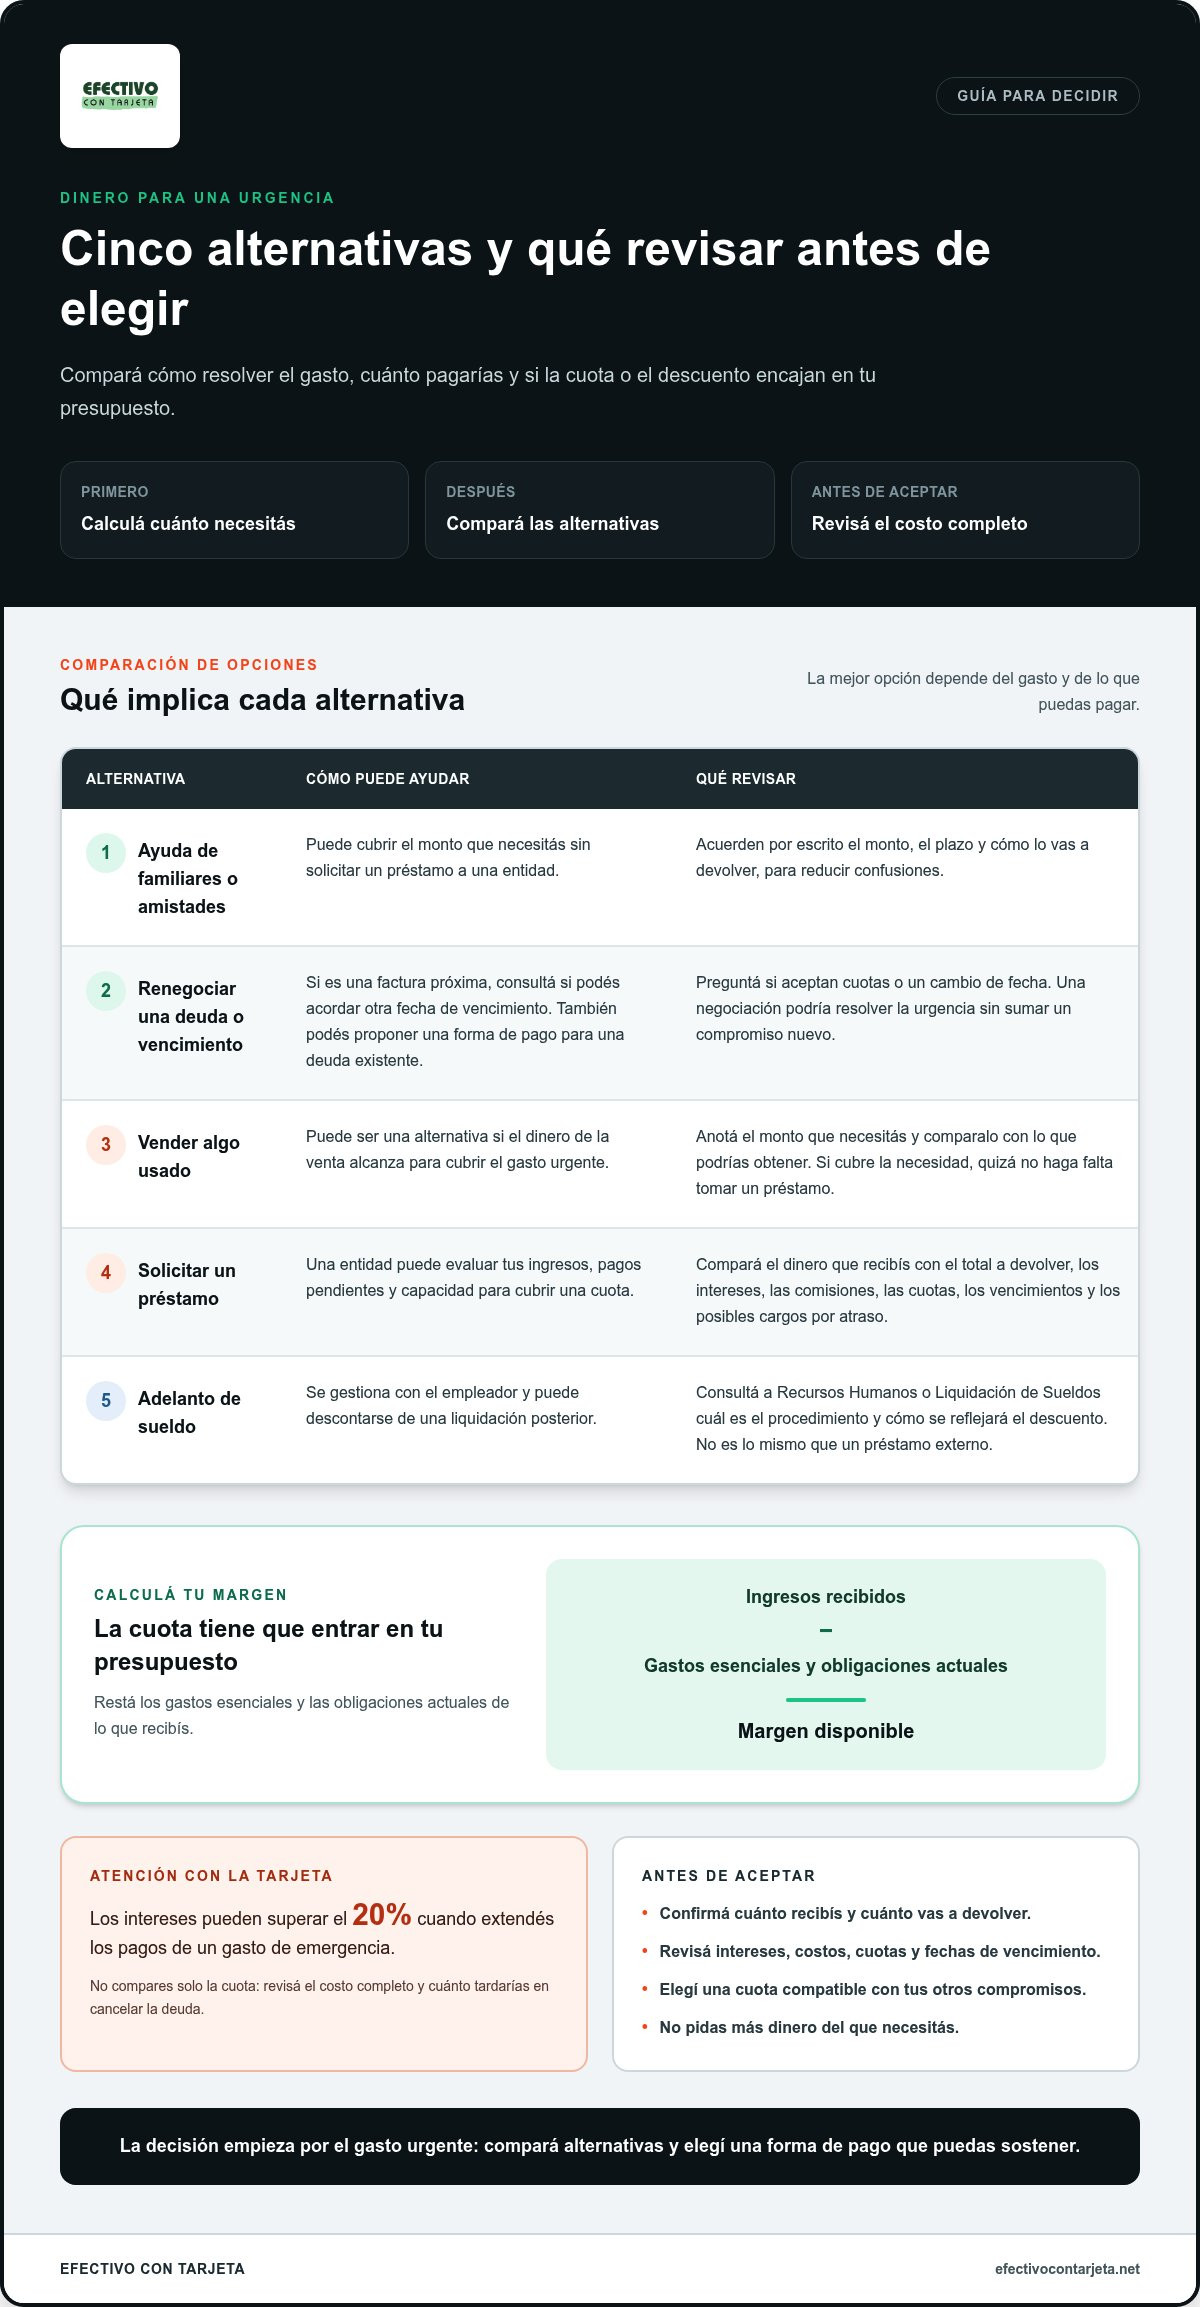
Si te preguntás «necesito dinero urgente, ¿qué puedo hacer?», empezá por calcular cuánto necesitás y cuándo tenés que pagarlo. Después, compará opciones: pedir ayuda a familiares, renegociar una deuda, solicitar un préstamo o vender algo usado. Por ejemplo, si se trata de una factura próxima, consultá primero si podés acordar otro vencimiento. Así quizás resolvés la urgencia sin sumar un compromiso nuevo.
Si buscás un préstamo y tenés un historial de crédito complicado, mirá más allá de la aprobación. Una entidad puede evaluar tus ingresos, tus pagos pendientes y tu capacidad para cubrir una cuota. Hacé un cálculo sencillo: restá los gastos esenciales y las obligaciones actuales de lo que recibís. Ese margen te ayuda a decidir qué monto podrías devolver sin descuidar otros pagos.
Antes de aceptar, compará cuánto dinero recibís con el total que vas a devolver. Revisá intereses, comisiones, cantidad y monto de cuotas, fechas de vencimiento y posibles cargos por atraso. Los intereses de una tarjeta de crédito pueden superar el 20% cuando extendés los pagos de un gasto de emergencia. Por eso, no compares solo la cuota: mirá el costo completo y el tiempo que tardarías en cancelar la deuda.
En Argentina, también podés solicitar préstamos por canales digitales. Antes de cargar tus datos, identificá quién presenta la oferta y leé las condiciones antes de confirmar. Verificá el importe, el calendario de pagos y el medio de acreditación. Guardá una copia del resumen de la operación. Que una oferta prometa aprobación fácil no reemplaza la lectura de los compromisos que asumís.
Si ya tenés una deuda, contactá a quien le debés y proponé una forma de pago que puedas sostener. Por ejemplo, preguntá si acepta cuotas o un cambio de vencimiento. Si pedís dinero a familiares o amistades, acuerden por escrito el monto, el plazo y cómo lo devolverás. Definir esos puntos de antemano puede reducir confusiones y tensiones después.
Para decidir, anotá el gasto urgente, las opciones disponibles y el total que pagarías en cada caso. Si vender un objeto usado o negociar el vencimiento cubre la necesidad, quizá no haga falta tomar un préstamo. Si necesitás financiar el gasto, compará las condiciones con tus ingresos actuales y elegí una cuota compatible con tus otros compromisos. No pidas más de lo que necesitás.
2. Requisitos y documentación
Antes de iniciar una solicitud, reuní los datos que permiten identificarte y mostrar cómo vas a devolver el dinero. La documentación cambia según la entidad y el tipo de préstamo. Tenerla ordenada evita demoras por fotos borrosas, datos incompletos o información que no coincide.
Prepará tu DNI vigente y verificá que el nombre y el número ingresados coincidan con el documento. Tené a mano un teléfono y un correo electrónico propios, porque pueden servir para recibir novedades o validar tu identidad. Si cargás los datos desde el celular, revisá cada campo antes de enviar el formulario.
Para informar tus ingresos, reuní el comprobante que corresponda a tu situación actual. Si trabajás en relación de dependencia, puede ser un recibo de sueldo; si sos independiente, ordená los registros que reflejan tus cobros. La entidad necesita evaluar tu capacidad de pago, no solo el monto que buscás. No presentes un ingreso ocasional como si fuera fijo.
- Tené a mano el documento y tus datos de contacto actualizados.
- Buscá comprobantes que representen tus ingresos reales y habituales.
- Revisá que la cuenta bancaria informada esté a tu nombre y pueda recibir una transferencia.
- Si la solicitud usa una tarjeta, comprobá que los datos sean tuyos y que conozcas el límite disponible.
Estos documentos ayudan a completar la solicitud, pero no significan que el préstamo quede aprobado. La evaluación puede considerar tus ingresos, las obligaciones existentes y la información que ingresaste. Si ya tenés cuotas o saldos pendientes, anotá sus fechas de pago. Así calculás cuánto te queda disponible y qué cuota podrías asumir sin dejar gastos esenciales sin cubrir.
Leé el resumen antes de aceptar. Compará el efectivo que recibirías con el total a devolver, los intereses, los costos adicionales y las fechas de vencimiento. Confirmá también cómo se cobran las cuotas. Si una cifra del formulario no coincide con la propuesta, no avances hasta entender qué significa.
En una solicitud digital, cargá los documentos desde un dispositivo propio y evitá redes públicas. No compartas contraseñas, claves bancarias ni códigos de seguridad: esos datos no son documentos para acreditar ingresos. Guardá el comprobante de envío y las condiciones aceptadas. Si necesitás ordenar la información para una solicitud vinculada con tarjeta, revisá estos datos para solicitar un préstamo y completá solo los campos que correspondan a tu caso.
Por último, prepará respuestas claras sobre el monto que necesitás y el destino del dinero. Por ejemplo, si vas a cubrir un arreglo del auto, calculá el gasto y separalo de otros consumos. Esa precisión te permite comparar opciones de financiamiento, entender los costos y evitar pedir más efectivo del necesario.
3. ¿Cómo solicitar un adelanto de sueldo o anticipo de haberes?
Si cobrás un sueldo, primero distinguí entre un adelanto gestionado por tu empleador y un préstamo externo que evalúa tus ingresos. No son lo mismo: el adelanto puede descontarse de una liquidación posterior, mientras que el préstamo implica un compromiso de pago con quien lo otorga. Identificar cuál necesitás te ayuda a consultar por el trámite correcto.
Para pedir un anticipo en tu trabajo, contactá al área de Recursos Humanos o Liquidación de Sueldos. Consultá si existe un procedimiento interno, qué documentación reciben y cómo se refleja el descuento. Por ejemplo, si necesitás cubrir un arreglo antes del próximo cobro, explicá el monto y la fecha en que necesitás disponer del dinero.
- Definí cuánto necesitás y anotá el gasto que querés cubrir.
- Preguntá a Recursos Humanos cómo se presenta el pedido y quién lo evalúa.
- Solicitá por escrito el monto, la fecha de entrega y el descuento previsto.
- Revisá cuánto dinero te quedará en la próxima liquidación antes de aceptar.
Ese último paso importa. Si el descuento coincide con el alquiler, los servicios u otras cuotas, podrías quedarte corto para los gastos habituales. Hacé un cálculo simple: restá de tus ingresos los pagos comprometidos y los gastos esenciales. El resultado muestra si el anticipo resuelve la urgencia o solo traslada el problema al siguiente período.
Si tu empleador no gestiona adelantos, podés comparar alternativas externas que consideran tus ingresos laborales. Prepará recibos de sueldo y datos de identidad, y revisá las condiciones antes de aceptar. Fijate en el importe neto que recibirías, el total a devolver, las fechas de vencimiento y la forma de cobro. No supongas que la cuota entra en tu presupuesto solo porque te ofrecen ese monto.
También confirmá si el pago se descuenta del sueldo, se debita de una cuenta o requiere otro medio. Esa diferencia cambia cuánto dinero te queda disponible cada mes. Por ejemplo, si ya pagás una tarjeta y una cuota personal, sumá ambos compromisos antes de asumir uno nuevo. Anotá las fechas para evitar que varios débitos coincidan con tus gastos principales.
Guardá el pedido, la respuesta del empleador y cualquier resumen de las condiciones de un préstamo. Si te ofrecen un anticipo de palabra, pedí que el monto y el descuento queden claros por escrito. Con esos datos, compará el adelanto con otras formas de resolver el gasto y elegí la que no comprometa tus próximos ingresos más de lo necesario.
4. ¿Qué riesgos tienen los prestamistas informales y cómo reconocer fraudes?
Una oferta por redes sociales o mensajería puede parecer una salida rápida, pero revisá quién está detrás antes de compartir información. Por ejemplo, si alguien promete depositarte dinero y solo se identifica con un nombre de perfil, no tenés datos suficientes para saber quién ofrece el préstamo. La urgencia no reemplaza la verificación.
Prestá atención a señales concretas: te exigen pagar por adelantado para liberar el préstamo, no muestran todas las condiciones o cambian el monto después de que aceptaste. También es una alerta que te presionen con frases como «transferí ahora o perdés la oportunidad». Frená la conversación y no envíes dinero mientras no entiendas cada cargo y cada paso.
Un contrato o resumen debe dejar claros el importe que recibís, el total a devolver, las fechas de pago y qué pasa si te atrasás. Si el prestamista evita responder cuánto devolverías o te envía condiciones distintas por separado, no aceptes a ciegas. Guardá capturas de la oferta y comparalas con el documento que te piden firmar.
Protegé tus datos. Para iniciar una consulta, no compartas contraseñas bancarias, claves de acceso ni códigos de seguridad que te llegan por mensaje. Tampoco entregues una foto de tu tarjeta con el código visible. Si alguien dice que necesita esos datos para transferirte dinero, cortá el intercambio y contactá a tu banco por sus canales oficiales.
- Desconfiá de una aprobación garantizada antes de revisar tu información.
- No pagues cargos anticipados a una cuenta personal para “desbloquear” fondos.
- Revisá que el nombre de quien ofrece el crédito coincida en el formulario y las condiciones.
- Leé el resumen completo antes de firmar o confirmar desde el celular.
También verificá cómo se comunica quien ofrece el dinero. Un perfil que cambia de nombre, un teléfono que no identifica a ninguna entidad o un correo que no coincide con el nombre comercial son motivos para detenerte. No uses enlaces recibidos en mensajes para ingresar a tu banco: abrí la aplicación habitual o escribí la dirección que ya conocés.
Si ya compartiste datos o hiciste una transferencia, actuá rápido: llamá a tu banco por un canal oficial, explicá qué información entregaste y pedí orientación para proteger la cuenta. Cambiá las claves desde la aplicación oficial y guardá comprobantes, mensajes, nombres de usuario y horarios. Ese registro ayuda a reconstruir lo ocurrido al presentar un reclamo.
Antes de seguir con cualquier oferta, resumí por escrito quién presta, cuánto recibís y cuánto devolvés. Si no podés responder esas tres preguntas con la propuesta delante, no transfieras ni firmes todavía. Una decisión clara empieza por condiciones comprensibles, no por promesas de efectivo sin explicación.
5. Dinero efectivo
Recibir dinero en efectivo puede resolver un gasto que no acepta tarjeta, como pagar un flete o comprar un repuesto usado. Antes de elegir esa vía, separá la urgencia del método: calculá cuánto necesitás y para qué. Si el comercio acepta transferencia, quizá no necesites retirar billetes ni asumir el costo de un adelanto.
Un adelanto de efectivo con tarjeta de crédito no funciona igual que una compra. Los intereses comienzan a acumularse de inmediato, así que el saldo puede crecer desde el día del retiro. Revisá en el resumen de la tarjeta cómo se calcula el costo y qué condiciones aplican a esa operación. No supongas que el período de pago habitual de tus compras también se aplica al efectivo.
Antes de retirar, compará el monto que vas a recibir con el total que terminarías pagando. Anotá la fecha del movimiento y calculá cómo vas a cubrirlo con tus próximos ingresos. Si la tarjeta ya tiene consumos pendientes, sumá ese saldo a la nueva operación. Así ves el compromiso completo, no solo el efectivo que tenés en la mano.
También evaluá si podés reducir el retiro. Si necesitás cubrir una reparación, pedí el presupuesto y separá el costo del arreglo de otros gastos. Retirar solo lo necesario limita el monto que financiás. Si el gasto admite pago directo, consultá si aceptan una transferencia o un pago dividido y compará esa opción con el adelanto.
- Retirá únicamente el monto destinado a la urgencia que identificaste.
- Guardá el comprobante del cajero y registrá la operación en tu presupuesto.
- Revisá el resumen de la tarjeta para reconocer intereses y cargos asociados.
- Definí qué ingreso usarás para cancelar el saldo y cuándo estará disponible.
Si retirás desde un cajero, protegé la clave y guardá la tarjeta antes de salir. No aceptes ayuda de desconocidos frente al terminal y conservá el comprobante sin exponer datos de la cuenta. Si retirás en una sucursal, contá el efectivo con discreción y guardalo antes de continuar con tus trámites.
Por ejemplo, si el gasto vence antes de tu próximo cobro, compará el costo de retirar hoy con la posibilidad de prorrogar el pago. Si la tarjeta ya está comprometida, sumar efectivo puede dejarte menos margen para compras esenciales. La decisión mejora cuando anotás el vencimiento, el saldo actual y el dinero disponible para cancelar.
Si estás evaluando alternativas para resolver un gasto en efectivo, conocé opciones de financiamiento y compará sus condiciones antes de comprometer tus próximos ingresos.
Efectivo con Tarjeta: Préstamo con tarjeta
Efectivo con Tarjeta ofrece préstamos con tarjeta para convertir parte del límite disponible en dinero en efectivo. Puede ser una alternativa si tenés una urgencia puntual y querés evaluar una opción vinculada con tu tarjeta de crédito. Antes de avanzar, revisá el monto que recibirías, las cuotas y el total a devolver para saber cómo se ajusta a tus ingresos.
Si no tenés límite disponible, pero cobrás un sueldo, también podés considerar un préstamo con sueldo. Y si ya tenés un préstamo, la renovación puede permitirte evaluar el acceso a nuevos fondos mientras cancelás tus obligaciones. Elegí la opción que corresponda a tu situación y leé sus condiciones con atención.
Para conocer más sobre el préstamo con tarjeta, visitá efectivocontarjeta.net.
Elegí tu próximo paso con claridad
Una urgencia económica puede empujarte a decidir rápido. Aun así, tomarte un momento para revisar qué necesitás resolver y qué cuota podés sostener te ayuda a elegir con más tranquilidad. Si te preguntás «necesito dinero urgente, ¿qué puedo hacer?», empezá por definir el monto y cuándo necesitás disponer de él.
Efectivo con Tarjeta ofrece préstamos con tarjeta y con sueldo, además de renovación para quienes ya tienen un préstamo. Pensá cuál se relaciona mejor con tu situación y evaluá las condiciones antes de avanzar. La decisión tiene que servirte hoy sin dejarte sin margen para tus gastos habituales.
Si querés conocer el próximo paso, contactá a Efectivo con Tarjeta y consultá tus opciones. Avanzá con calma, con la información clara y una cuota que puedas considerar dentro de tu presupuesto.
Preguntas frecuentes sobre préstamos de emergencia
¿Cuáles son los pasos para pedir el préstamo?
Primero definí el importe que necesitás y el uso concreto del dinero. Después, elegí una alternativa acorde con tu situación: por ejemplo, un préstamo con tarjeta si tenés margen disponible, o uno con sueldo si contás con ingresos laborales. Completá la solicitud con tus datos reales y leé las condiciones antes de aceptarla. Por último, guardá el resumen y anotá las fechas de pago para organizar tus próximos ingresos.
¿Cuánto puedo pedir?
El monto depende de la opción elegida y de tu capacidad de pago. En un préstamo con tarjeta, influye el margen disponible; en uno con sueldo, también importan tus ingresos y compromisos actuales. Para estimar una cifra razonable, calculá el gasto puntual y restá de tus ingresos los pagos ya comprometidos. No tomes como presupuesto disponible el máximo que te ofrezcan: elegí una cuota que puedas sostener.
¿A dónde puedo dirigirme para solicitar un préstamo de emergencia?
Podés comparar alternativas de financiamiento vinculadas con tus ingresos o tu tarjeta. Efectivo con Tarjeta ofrece préstamos con tarjeta y con sueldo, así que podés considerar esas opciones si se ajustan a tu situación. Antes de iniciar, definí cuánto necesitás y qué cuota podrías pagar. Después, revisá por escrito el total a devolver y las condiciones para saber qué estás aceptando.
¿A dónde tengo que ir para sacar mi préstamo?
No necesariamente tenés que trasladarte a una sucursal: podés iniciar la consulta desde el sitio de la entidad que elegiste. Para una opción con tarjeta o con sueldo, ingresá a Efectivo con Tarjeta y seguí la información de contacto disponible allí. Tené cerca tu DNI y los datos correspondientes a la solicitud. Usá tus propios dispositivos y evitá compartir claves bancarias o códigos de seguridad.
¿Cuál es el tiempo de acreditación?
El plazo se define durante la gestión y depende de etapas como la revisión de los datos, la aprobación y el medio de acreditación. Para evitar demoras, completá la solicitud sin errores y verificá que los datos de la cuenta receptora sean correctos. Si tenés un vencimiento cercano, organizá una alternativa de pago mientras se procesa el pedido; no cuentes con dinero que todavía no recibiste.
¿Cuáles son otras maneras de obtener ayuda financiera de emergencia?
Además de pedir un préstamo, podés consultar si quien cobra una factura permite cambiar la fecha de pago o acordar cuotas. También podés pedir apoyo a familiares con un acuerdo claro sobre la devolución, o vender algo que no uses si querés evitar una deuda. Para gastos médicos o de servicios, explicá el problema y preguntá por opciones de pago antes de financiar el monto completo.
¿Cuánto serán los intereses o cargos de cada opción?
El costo cambia según la alternativa, el monto, el plazo y las condiciones ofrecidas. Antes de aceptar, compará el total que recibís con el total que devolverás e identificá los intereses, las comisiones y otros cargos en el detalle escrito. En un adelanto de efectivo con tarjeta, los intereses pueden empezar a correr desde el retiro. Para un préstamo, pedí que la cuota y el calendario queden claros.
¿Qué opciones legales hay para conseguir dinero urgente en Argentina?
Podés evaluar un préstamo ofrecido formalmente, un adelanto de sueldo gestionado por tu empleador o un préstamo acordado con familiares. También podés considerar un préstamo con tarjeta o con sueldo, según tus recursos. En cualquier caso, pedí condiciones claras y conservá el comprobante del acuerdo. Evitá propuestas que exijan transferencias anticipadas para liberar fondos o que no expliquen cuánto deberás devolver.


