
¿Necesitás más margen para comprar o plata en efectivo? No es lo mismo, y confundirlo puede llevarte a elegir una opción que no resuelve tu gasto. Si buscás cómo convertir el límite de tus tarjetas, primero distinguí entre pedirle al emisor que aumente el margen de compra y usar parte de ese saldo disponible para obtener efectivo.
Si tenés un gasto puntual, conviene saber cuánto margen te queda y cómo se devuelve el dinero antes de elegir. En esta guía vas a ver qué significa cambiar el cupo, qué alternativas existen y qué revisar sobre cuotas, cargos y monto disponible.
También vas a conocer el préstamo con tarjeta como una alternativa para convertir margen de compra disponible en efectivo gracias a servicios como Efectivo con Tarjeta. No es lo mismo que pedirle al emisor un aumento del límite. Tener clara esa diferencia te ayuda a comparar las opciones y organizar el financiamiento.
Puntos Clave
- Identificá si necesitás más límite para comprar o efectivo para cubrir un gasto.
- Diferenciá el límite total de la tarjeta, el disponible actual y el margen para compras en cuotas.
- La búsqueda “cambiar cupo tarjeta de credito flores” puede referirse a opciones distintas: aumento de límite, adelanto o préstamo con tarjeta.
- Antes de aceptar, calculá cuánto necesitás y qué podés pagar. Revisá las cuotas, los cargos y el monto total informado.
- Un préstamo con tarjeta puede convertir el margen disponible en efectivo, pero no es lo mismo que pedir un aumento al emisor.
Cambiar el cupo de la tarjeta de crédito: ¿más límite o efectivo?
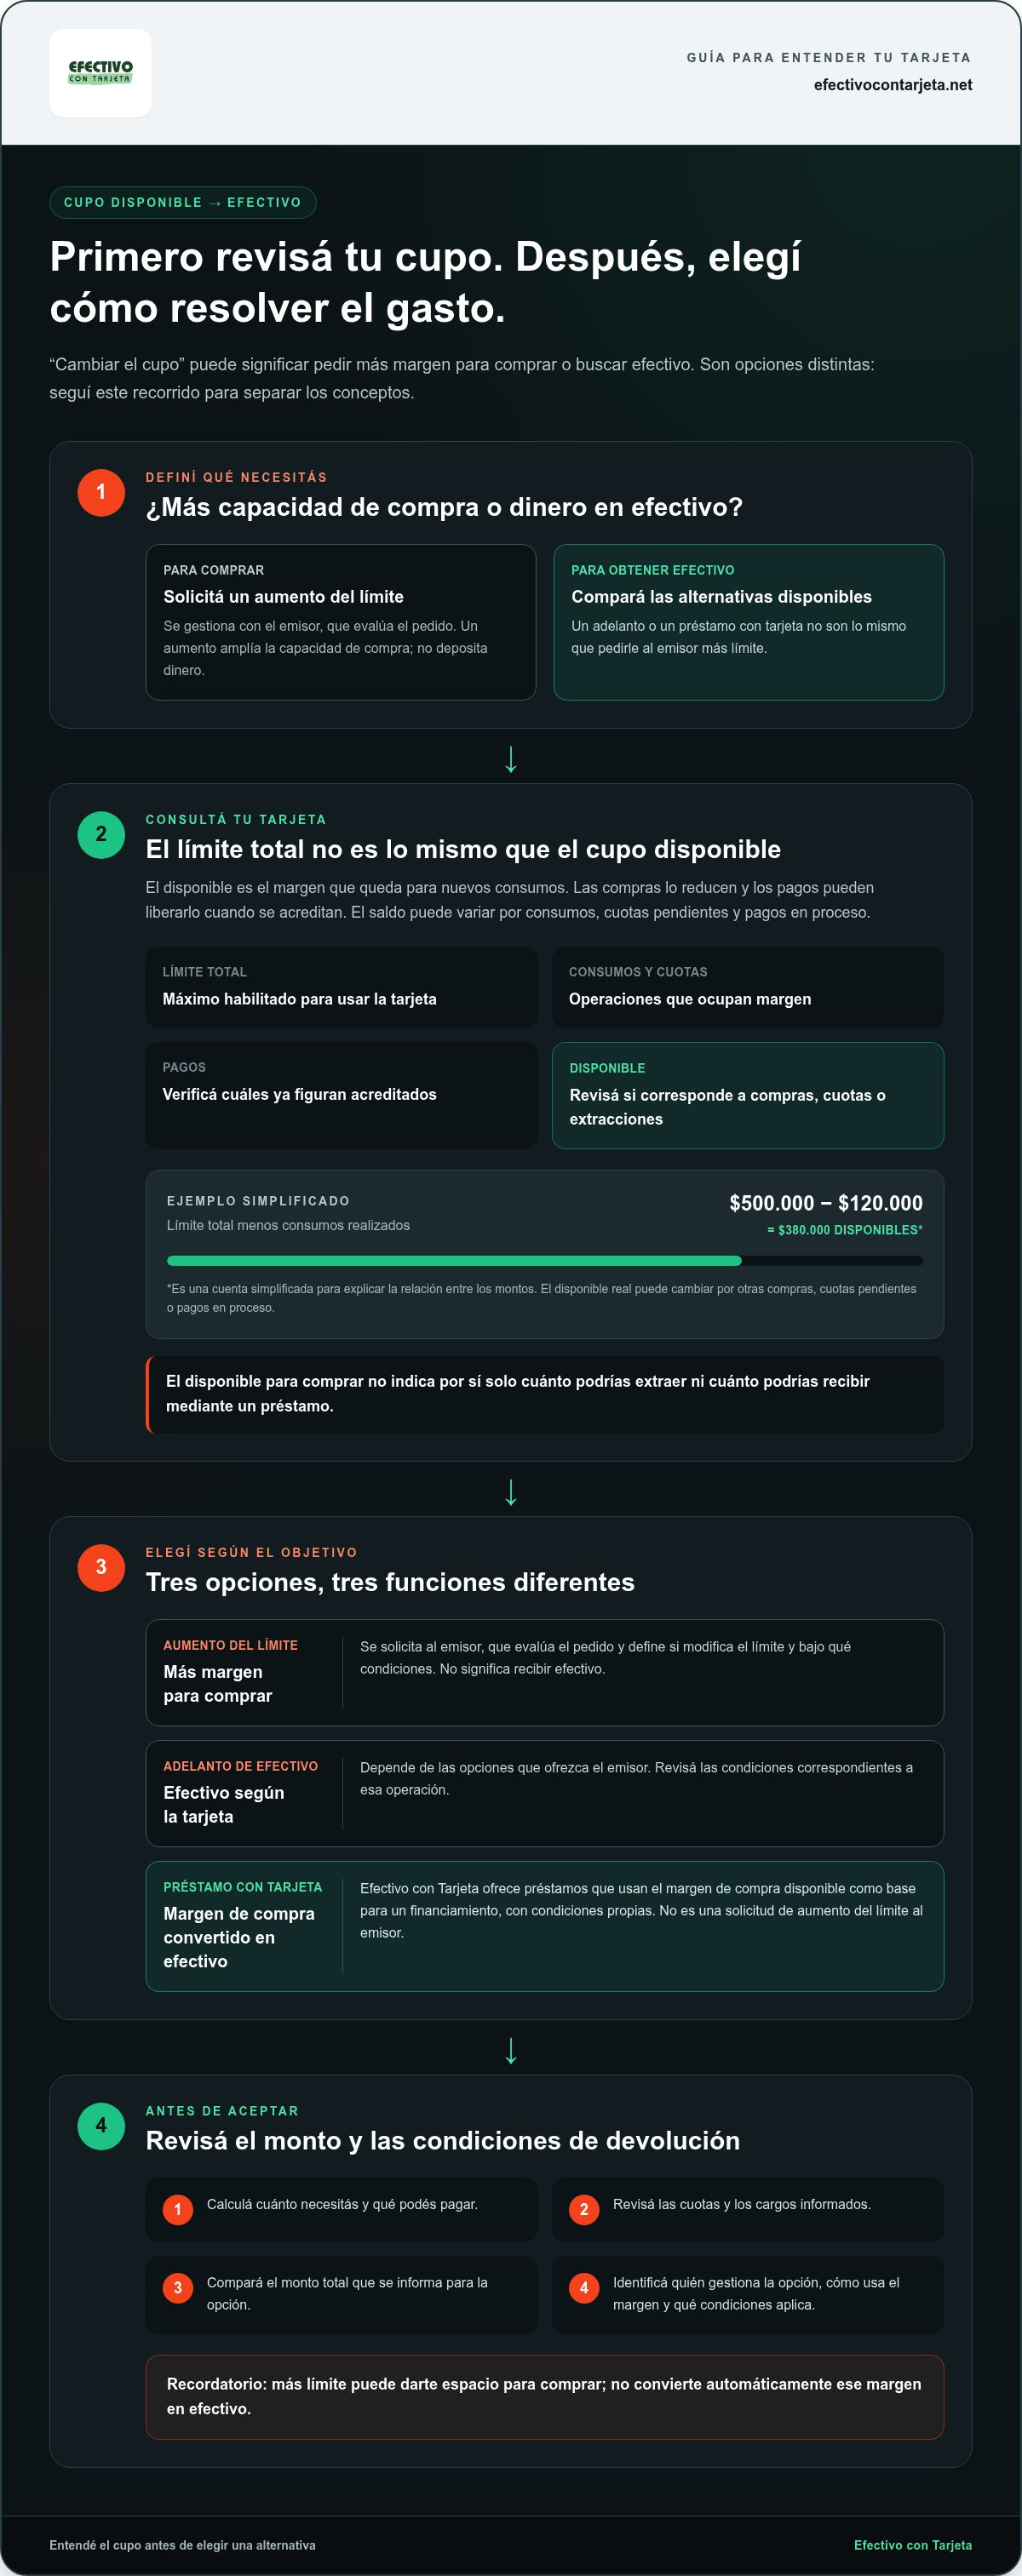
¿Querés ampliar lo que podés comprar con la tarjeta o necesitás efectivo para resolver un gasto? “Cambiar el cupo” puede referirse a cualquiera de las dos cosas, pero son opciones distintas. El límite de compra es el monto que el emisor habilita para consumir. Si querés aumentarlo, tenés que solicitarlo al emisor, que evalúa el pedido. Si buscás efectivo, un préstamo con tarjeta puede usar parte del margen disponible como base para un financiamiento.
Antes de buscar cómo cambiar cupo tarjeta de credito flores, definí qué necesitás: más capacidad para hacer compras o dinero en efectivo. Un aumento del límite no implica que vayas a recibir plata. Tener clara esa diferencia te permite enfocar la búsqueda en la opción adecuada.
¿Qué significa tener cupo disponible en la tarjeta?
El cupo disponible es el margen que te queda para usar dentro del límite aprobado. Cada consumo lo reduce, y los pagos pueden liberar margen cuando se registran en la cuenta. Por ejemplo, si usás parte del límite para una compra, ese monto deja de estar disponible para otros consumos mientras figure ocupado.
El saldo puede cambiar con las compras, los pagos y las cuotas. Además, el límite total no siempre coincide con el margen disponible para una compra en cuotas: la tarjeta puede mostrar información separada según el tipo de consumo. Revisá el resumen y los canales digitales o de atención de tu emisor para consultar los datos actualizados. Para conocer más sobre las características de este medio de pago, podés leer esta página sobre tarjetas de crédito.
Tomá ese dato como punto de partida, no como una autorización para recibir efectivo. El disponible indica cuánto margen de compra queda según la información de la tarjeta. Por sí solo, no determina qué monto podrías obtener con otra alternativa ni cuáles serían sus condiciones.
¿Aumentar el límite es lo mismo que recibir efectivo?
No. Un aumento puede darte más capacidad para comprar, pero no deposita dinero ni convierte automáticamente el nuevo margen en efectivo. El pedido se gestiona con el emisor, que evalúa la solicitud y define si modifica el límite y bajo qué condiciones.
Un adelanto de efectivo y un préstamo con tarjeta también son distintos. El adelanto depende de las opciones que ofrezca el emisor. Efectivo con Tarjeta ofrece préstamos que convierten el margen de compra disponible en dinero en efectivo, con condiciones de financiamiento propias. No se trata de una solicitud para que el emisor aumente el límite.
Antes de avanzar, fijate quién gestiona cada opción, cómo se usa el margen de la tarjeta y qué condiciones aplican. Si necesitás más espacio para comprar, consultá el aumento con el emisor. Si buscás efectivo, compará las alternativas de financiamiento y revisá el monto total, las cuotas y los cargos informados.
Cómo funciona el cupo de una tarjeta antes de pedir dinero
Antes de buscar cómo cambiar cupo tarjeta de credito flores, revisá qué parte del límite sigue libre. El cupo disponible es el margen que queda para nuevos consumos. No necesariamente coincide con el límite total: las compras realizadas y los pagos que todavía no se acreditaron pueden modificarlo.
Por ejemplo, si tu límite total es de $500.000 y ya hiciste consumos por $120.000, en una cuenta simplificada quedarían $380.000 disponibles. El saldo real puede variar si hay otras compras, cuotas pendientes o pagos en proceso. Este ejemplo sirve para entender la relación entre los conceptos, no como cálculo definitivo del disponible de tu tarjeta.
También puede haber límites distintos para compras en un pago, compras en cuotas o extracciones. No des por hecho que el total que ves para comprar es el mismo que podrías usar para extraer efectivo o que se toma como base para un préstamo. Cada alternativa tiene sus propias condiciones, así que revisá el dato correspondiente a la operación que te interesa.
¿Cómo se libera el cupo después de pagar?
Un pago puede liberar margen cuando se acredita en la cuenta, pero el momento y la forma de actualización dependen del emisor y del estado de tu tarjeta. No supongas que el cupo se restablece el mismo día en todas las tarjetas. Si pagaste y el disponible todavía no cambió, revisá el movimiento y consultá el saldo actualizado en el resumen o en los canales de tu emisor.
¿Qué revisar en el resumen de la tarjeta?
Leé el resumen y buscá los datos por separado, no solo el límite total. Revisá los consumos, los pagos registrados, las cuotas pendientes y el disponible informado. Si tu emisor muestra un límite de extracción, distinguí ese dato del disponible para compras: pueden ser montos diferentes y ninguno indica por sí solo cuánto podrías recibir mediante un préstamo.
- Límite total: el máximo habilitado para usar la tarjeta, según las condiciones de tu cuenta.
- Consumos y cuotas: operaciones que ocupan margen y pueden influir en el disponible.
- Pagos: verificá cuáles figuran acreditados, no solo cuáles realizaste.
- Disponible: identificá si el resumen lo informa para compras, cuotas o extracciones.
Estos datos te ayudan a entender tu situación antes de comparar opciones para obtener efectivo. Podés ampliar las diferencias en esta guía sobre dinero en efectivo con cupo de tarjeta. Si buscás usar el margen disponible para obtener dinero, conocé el préstamo con tarjeta de Efectivo con Tarjeta.
Aumento de límite, adelanto o préstamo con tarjeta: diferencias
Las tres opciones pueden aparecer cuando necesitás resolver un gasto, pero no cumplen la misma función. Un aumento amplía la capacidad de compra; un adelanto permite obtener efectivo según las condiciones de la tarjeta; y un préstamo con tarjeta ofrece financiamiento basado en el margen de compra disponible. Antes de elegir, compará qué recibís y cómo lo devolvés.
| Opción | Objetivo | Quién la gestiona y cómo usa el cupo | Qué revisar |
|---|---|---|---|
| Aumento de límite | Contar con más margen para compras futuras. | Lo solicitás al emisor. Si lo aprueba, modifica el límite de la tarjeta. | Evaluación, nuevo límite y condiciones informadas por el emisor. |
| Adelanto de efectivo | Obtener dinero mediante una operación asociada a la tarjeta. | Se gestiona según las opciones habilitadas por el emisor y las condiciones de la cuenta. | Disponible para extracción, cargos, forma de pago y total a devolver. |
| Préstamo con tarjeta | Acceder a efectivo mediante un financiamiento basado en el margen disponible. | Lo gestiona quien ofrece el préstamo y utiliza margen de compra disponible. | Monto ofrecido, cuotas, cargos y total informado antes de aceptar. |
La disponibilidad, los costos y la forma de pago varían según la opción y sus condiciones. No alcanza con mirar cuánto cupo aparece libre: fijate qué monto recibirías, cuánto devolverías en total y cómo se distribuyen los pagos. Para conocer mejor esta alternativa, consultá la guía sobre préstamos con tarjeta de crédito.
¿Cuándo conviene consultar por un aumento del límite?
Esta opción puede servirte si necesitás más capacidad para compras futuras, no si buscás que te entreguen efectivo. El pedido se realiza ante el emisor de la tarjeta, que evalúa la solicitud y define si aumenta el cupo. Presentar un pedido no asegura que lo aprueben. También considerá si el nuevo margen responde a una necesidad concreta y si podrías afrontar los consumos que hagas con él.
¿Qué cambia con un adelanto o un préstamo con tarjeta?
El adelanto está sujeto a las condiciones de tu tarjeta y a las opciones que habilite su emisor. El préstamo con tarjeta, en cambio, es una alternativa de financiamiento que convierte margen de compra disponible en efectivo. Efectivo con Tarjeta ofrece este tipo de préstamo. No es un aumento solicitado al emisor, sino una gestión diferente, con condiciones propias.
Si tu búsqueda de cambiar cupo tarjeta de credito flores apunta a obtener efectivo, compará el monto disponible, las cuotas, los cargos y el total a devolver. Leé toda la información antes de aceptar y elegí una opción que puedas organizar con tus ingresos. Conocé el préstamo con tarjeta de Efectivo con Tarjeta, que utiliza margen de compra disponible bajo condiciones de financiamiento.
Qué revisar antes de cambiar el cupo por efectivo
Si estás buscando cómo cambiar cupo tarjeta de credito flores, no elijas una oferta solo por la rapidez o el monto anunciado. Primero definí cuánto necesitás y cuánto podrías devolver sin complicar tus gastos habituales.
- Definí el monto que necesitás. Separá el gasto puntual de cualquier suma extra que no tengas previsto usar. Pedir más de lo necesario puede aumentar el compromiso de pago.
- Revisá tu disponible actual. Consultá el resumen o los canales del emisor. Tené en cuenta que los consumos y pagos recientes pueden modificar la información.
- Calculá cuánto podés pagar. Considerá tus ingresos, los gastos habituales y las obligaciones que ya tenés. Evaluá si podrías sostener la cuota durante todo el plazo informado, no solo este mes.
- Leé el detalle de la propuesta. Antes de aceptar, revisá la cantidad y el valor de las cuotas, los cargos aplicables, las condiciones y el monto total a devolver.
Comparar el total a devolver te permite dimensionar el compromiso completo. No te guíes solo por el valor de una cuota: revisá cuánto pagarías en conjunto y cuándo vence cada pago. Si la información no permite entender ese total, no avances hasta tener claras las condiciones.
Calculá cuánto podés devolver sin desordenar tus gastos
Empezá por considerar tus ingresos después de cubrir vivienda, servicios, comida, transporte y obligaciones vigentes. Lo que queda es una referencia más útil que el ingreso total para evaluar una nueva cuota. Elegí un plan que puedas sostener durante todo el plazo, incluso si aparece un gasto habitual que no podés postergar. No hay un porcentaje único válido para todas las personas: depende de los ingresos, compromisos y gastos de cada una.
Hacé una prueba sencilla: si sumás la cuota a tus pagos actuales, ¿seguís pudiendo cubrir lo necesario? Si no, el monto o el plan no encajan con tu presupuesto. No te comprometas contando con ingresos futuros que todavía no tenés asegurados.
Identificá condiciones poco claras antes de aceptar
La propuesta debería explicar de manera comprensible las cuotas, los cargos y las condiciones del financiamiento. Prestá atención a cualquier pedido de pago anticipado para “liberar” un supuesto préstamo. No envíes dinero sin entender qué concepto te cobran y qué condiciones recibís a cambio. Guardá la información de la oferta y el plan de pago para revisar los importes y las fechas.
Tomate el tiempo para comparar. Si buscás efectivo usando el margen disponible de tu tarjeta, conocé el préstamo con tarjeta de Efectivo con Tarjeta y evaluá las condiciones informadas antes de decidir.
Préstamo con tarjeta de Efectivo con Tarjeta: cómo dar el siguiente paso
Si necesitás efectivo y tenés margen de compra disponible, Efectivo con Tarjeta ofrece préstamos que usan ese margen para convertirlo en dinero. Es una alternativa de financiamiento, no un pedido para que el emisor aumente el límite. El aumento se solicita al emisor y modifica la capacidad de compra si lo aprueba; el préstamo tiene condiciones propias que conviene conocer antes de avanzar.
Tener cupo disponible no significa que el emisor te vaya a entregar efectivo ni que el monto de un préstamo vaya a coincidir con todo tu margen. Si llegaste hasta acá buscando cómo cambiar cupo tarjeta de credito flores, definí cuánto necesitás y qué cuota podrías sumar a tus gastos sin desordenarlos.
Qué tener claro antes de solicitar un préstamo con tarjeta
Antes de aceptar, revisá estos puntos para evaluar la propuesta con criterio:
- Tu margen disponible: consultá el dato actualizado de la tarjeta y considerá que los consumos o pagos recientes pueden influir en lo que aparece.
- El monto que necesitás: definí la suma vinculada al gasto concreto, sin sumar dinero que no tengas previsto usar.
- La cuota que podés organizar: considerá tus ingresos, los gastos habituales y las obligaciones que ya pagás.
- Las condiciones del préstamo: leé el plan de pago y los cargos informados para entender cuánto devolverías en total.
Una cuota puede pesar más al sumarla a otros compromisos. Mirá el calendario completo de pagos y pensá si podrías sostenerlo durante todo el plazo informado. Si un dato importante no está explicado con claridad, revisá la propuesta antes de decidir.
Cómo continuar con una opción de financiamiento
Revisá la propuesta disponible en el sitio y leé sus condiciones de financiamiento. Compará el monto informado con lo que necesitás, y fijate en las cuotas, los cargos y el total a devolver. Así vas a poder evaluar el compromiso con más claridad, sin decidir solo por la urgencia o el monto anunciado.
Si todavía comparás alternativas para obtener efectivo a partir del cupo, la guía sobre dinero en efectivo con cupo de tarjeta puede ayudarte a ordenar las diferencias. Después, revisá la información del préstamo con tarjeta y avanzá solo si las condiciones se ajustan a lo que necesitás y podés pagar.
Conocé las opciones de préstamo con tarjeta y revisá sus condiciones antes de decidir.
Elegí tu próximo paso con claridad
Si llegaste buscando cambiar cupo tarjeta de credito flores, elegí una alternativa que responda a lo que necesitás y que puedas acomodar en tu presupuesto. Para obtener efectivo, compará las condiciones de financiamiento; para ampliar el margen de compra, consultá al emisor de tu tarjeta.
Efectivo con Tarjeta ofrece préstamos con tarjeta y la posibilidad de renovar el financiamiento a clientes existentes que hayan cumplido puntualmente con sus cuotas. Revisá la propuesta y sus condiciones para entender cómo se ajusta a tu situación antes de avanzar.
¿Querés conocer esta opción? Conocé las opciones de préstamo con tarjeta y evaluá si se ajustan a lo que necesitás y podés pagar.
Preguntas frecuentes
¿Puedo cambiar el cupo de mi tarjeta por efectivo sin pedir un aumento al banco?
Sí. Podés optar por un préstamo con tarjeta que use el margen de compra disponible, sin solicitar al emisor que amplíe el límite. Efectivo con Tarjeta ofrece préstamos de este tipo. Esta opción es distinta de un adelanto gestionado por el emisor, así que revisá las condiciones del financiamiento. Si buscás “cambiar cupo tarjeta de credito flores”, identificá primero cuál de estas alternativas necesitás.
¿Cómo puedo saber cuánto cupo disponible tiene mi tarjeta de crédito?
Consultá el resumen más reciente o los canales digitales de la entidad que emitió tu tarjeta. Buscá el disponible para compras y verificá si se informa por separado el margen para cuotas o extracciones. Una compra que todavía no aparece en el resumen puede influir en el saldo disponible. Si pagaste hace poco, comprobá que el pago figure acreditado antes de tomar ese dato como actualizado.
¿Pedir un aumento del límite me da dinero en efectivo?
No. Pedir un aumento apunta a ampliar la capacidad de compra de la tarjeta, no a recibir efectivo. La solicitud se presenta ante el emisor y depende de su evaluación. Si necesitás dinero, compará opciones para obtener efectivo, como un adelanto asociado a la tarjeta o un préstamo con tarjeta. Elegí según el uso que necesitás darle y las condiciones de devolución.
¿El cupo se libera apenas pago el resumen de la tarjeta?
No necesariamente. El margen puede actualizarse cuando el pago se acredita, y el momento depende del emisor y del estado de la cuenta. Si pagaste y todavía no ves el cambio, comprobá que la operación esté registrada y volvé a consultar el disponible. Evitá comprometer ese margen basándote solo en un comprobante de pago: usá el saldo actualizado que muestra el emisor.
¿Qué debo comparar antes de aceptar un préstamo con tarjeta?
Compará el monto que recibirías con el total que vas a devolver, no solo el valor de cada cuota. Revisá cuántos pagos son, sus fechas de vencimiento, los cargos incluidos y las condiciones ante atrasos o pagos anticipados, si están informadas. También evaluá cómo encajaría la cuota junto con tus otras obligaciones. Si algún punto no está explicado claramente, no supongas cómo se aplica.
¿Puedo solicitar un préstamo si ya tengo consumos en cuotas?
Tener compras en cuotas no permite saber por sí solo si vas a poder acceder a un préstamo. Esos consumos ocupan parte del margen de compra y pueden influir en el disponible que muestra tu tarjeta. Consultá el saldo actualizado y considerá los pagos que ya tenés comprometidos al calcular una nueva cuota. Evaluá la propuesta según sus propias condiciones y no cuentes con un monto determinado antes de conocerlas.
¿Qué pasa si no puedo pagar una cuota del préstamo con tarjeta?
Las consecuencias y alternativas dependen de las condiciones acordadas para ese préstamo. Si anticipás que no vas a llegar al vencimiento, revisá el contrato o la información de pago y comunicate con la entidad que te otorgó el crédito para conocer cómo proceder. No ignores la cuota ni asumas que se modifica automáticamente. Guardá los avisos y acuerdos que recibas, y evitá sumar otra obligación sin evaluar cómo afectaría tu presupuesto.


