
¿Tenés recibo de sueldo y necesitás efectivo, pero no sabés qué te van a pedir ni cuánto terminarás pagando? Al buscar prestamos en efectivo con recibo de haberes, es lógico querer resolver rápido y, a la vez, evitar sorpresas. El recibo puede respaldar la evaluación, pero no significa que la aprobación sea automática.
En esta guía vas a encontrar una lista práctica para prepararte. Según el proceso, podrían pedirte DNI, recibos de haberes recientes, constancia de CUIL o comprobante de domicilio. También vas a ver qué comparar antes de aceptar: el valor de cada cuota, el costo financiero total (CFT), los cargos y el plazo. No te quedes solo con una cuota que parezca cómoda; mirá cuánto vas a devolver en total y si entra en tu presupuesto.
Además, repasamos señales de alerta para detectar condiciones confusas o promesas poco claras. Así podés evaluar un préstamo con sueldo con más información y decidir si se ajusta a tu situación, sin aceptar algo que no entendés.
Puntos Clave
- En los prestamos en efectivo con recibo de haberes, el recibo respalda la evaluación, pero no asegura la aprobación.
- Prepará la información que podrían pedirte y revisá qué documentación corresponde a tu solicitud.
- Compará monto, cuota, cantidad de pagos y total a devolver; no te guíes solo por la tasa.
- Antes de aceptar, confirmá que la cuota entre en tu presupuesto y guardá la propuesta con sus condiciones.
- Conocé cómo funciona el préstamo con sueldo de Efectivo con Tarjeta para empleados en relación de dependencia.
Préstamos en efectivo con recibo de haberes: qué significa y qué evaluar
Si estás buscando prestamos en efectivo con recibo de haberes, se trata de una opción de financiamiento personal en la que el recibo se toma como respaldo para evaluar la solicitud. Ayuda a mostrar tus ingresos laborales, pero presentarlo no garantiza la aprobación ni define por sí solo el monto, la cuota o el plazo. Para entender qué es un préstamo, podés consultar la explicación general del contrato de mutuo.
Hay tres etapas distintas: hacer una consulta, presentar una solicitud para que evalúen tu situación y aceptar una propuesta. Antes de aceptar, verificá cuánto recibirías, cuánto pagarías en cada cuota y cuál sería el total a devolver. Después, compará ese compromiso con tus ingresos y gastos habituales. Así vas a poder distinguir entre iniciar el trámite y asumir una obligación de pago.
¿Qué función cumple el recibo de haberes?
El recibo acredita ingresos laborales formales y aporta información sobre tu situación de trabajo. Por eso puede servir como respaldo para evaluar un préstamo con sueldo. No significa que todas las personas con recibo califiquen: cada solicitud se analiza según las condiciones vigentes. Tomalo como una parte de la evaluación, no como una aprobación automática.
¿En qué se diferencia de otras opciones de efectivo?
En un préstamo personal basado en ingresos, el recibo de haberes aporta información para evaluar la solicitud. En una opción vinculada a la tarjeta, en cambio, interviene el cupo disponible y se aplican las condiciones de esa modalidad. No son necesariamente intercambiables: compará cómo se informa el monto que recibirías, el plan de pagos y el costo total. En esta guía sobre crédito personal con recibo de sueldo podés ampliar el tema.
Los préstamos hipotecarios y los prendarios de vehículos son modalidades distintas, asociadas a una propiedad o a un vehículo como garantía. No los confundas con un préstamo personal que toma el recibo como respaldo. Para ordenar tu decisión, fijate en estos puntos:
- Propuesta: identificá el monto que recibirías y el plazo ofrecido.
- Costo: revisá el total a devolver, no solo el valor de la cuota.
- Presupuesto: evaluá si podés pagar cada cuota sin descuidar tus gastos habituales.
- Acuerdo: leé las condiciones y guardá la propuesta antes de aceptar.
La clave es entender los números y las condiciones antes de avanzar. El recibo permite iniciar una evaluación; tu decisión debería basarse en el costo, la cuota y tu capacidad real de pago.
Qué preparar para solicitar un préstamo con recibo de haberes
Para empezar una solicitud de prestamos en efectivo con recibo de haberes, ordená tus datos y tené a mano el recibo vigente. La documentación puede variar según el proceso y las condiciones aplicables. Esta lista te ayuda a prepararte, pero no significa que todos estos documentos sean obligatorios en cada solicitud.
Como referencia, podrían pedirte DNI, recibos recientes, constancia de CUIL o un comprobante de domicilio. También podrían consultarte datos laborales y de ingresos. Antes de enviar archivos o completar formularios, revisá cuáles son los requisitos de tu solicitud.
Checklist de información personal y laboral
Prepará la información para responder sin apuro. Usá datos actuales y asegurate de que coincidan entre el formulario y la documentación que presentes.
- Identificación: tené a mano tu DNI y los datos personales que solicite el proceso.
- Contacto: verificá que el teléfono, el correo electrónico y otros datos de contacto estén actualizados.
- Empleo: prepará la información sobre tu trabajo en relación de dependencia y tus ingresos habituales.
- Recibo: partí del recibo de haberes vigente. Si te piden recibos de otro período o documentación adicional, seguí las indicaciones de la solicitud.
- Otros documentos posibles: tené disponible la constancia de CUIL o un comprobante de domicilio si forman parte de los requisitos.
No supongas que un documento habitual en otras solicitudes será obligatorio en la tuya. Seguí los requisitos del proceso y enviá solo la información solicitada. Antes de cargar los archivos, comprobá que se lean con claridad.
Checklist para revisar antes de enviar la solicitud
Antes de enviar, controlá cada dato. Una imagen borrosa o una fecha que no coincide puede dificultar la lectura de la documentación.
- Confirmá que el recibo corresponda al período solicitado.
- Revisá que nombres, fechas e importes sean legibles y coincidan con los datos del formulario.
- Verificá que el archivo incluya todas las páginas y que los datos se vean completos.
- Guardá una copia de los documentos y de la información que compartiste.
Preparar los documentos también te permite concentrarte en revisar la propuesta. Consultá las recomendaciones del Banco Central al evaluar préstamos personales y sus condiciones. Para ampliar el tema, leé esta guía de crédito personal con recibo de sueldo.
Si trabajás en relación de dependencia, podés conocer la opción de préstamo con sueldo de Efectivo con Tarjeta y revisar sus condiciones antes de avanzar.
Cómo comparar préstamos en efectivo: cuota, costo total y condiciones
Para comparar prestamos en efectivo con recibo de haberes, no mires únicamente cuánto pagarías por mes. Una cuota más baja puede corresponder a un plazo más largo y terminar en un costo total mayor. Poné las propuestas lado a lado y usá los mismos criterios para cada una.
Armá una tabla con estos datos. Si algún punto no aparece en la propuesta, anotá que falta y revisá las condiciones antes de aceptar:
- Monto solicitado: cuánto pedís y cuánto recibirías efectivamente.
- Cuota: el importe de cada pago y si puede variar.
- Cantidad de pagos: número de cuotas y duración del compromiso.
- Total a devolver: suma final informada, incluidos los costos detallados en la oferta.
- Vencimientos y cargos: fechas de pago, cargos aplicables y consecuencias indicadas si te atrasás.
Qué mirar en la cuota y el costo financiero
Cada cuota es una parte del compromiso de devolución. Para calcular cuánto representa en total, considerá su importe, cuántas vas a pagar y cualquier cargo que figure en la propuesta. La Tasa Nominal Anual (TNA) expresa una tasa de interés, pero no muestra por sí sola todos los costos asociados. El Costo Financiero Total (CFT) contempla intereses y otros conceptos incluidos en la oferta. Revisá cómo se calculan y qué componentes informa cada propuesta; las cifras y definiciones aplicables son las que aparecen en sus condiciones.
No tomes una cuota baja como sinónimo de una opción conveniente. Compará el plazo y el total a devolver. También leé qué pasa ante un pago fuera de término y cuáles son las fechas de vencimiento. Si un cargo o una condición no queda claro, no completes la comparación con suposiciones: buscá el dato en la propuesta recibida.
Cómo saber si la cuota cabe en el presupuesto
Antes de elegir un monto, hacé una cuenta simple con tus ingresos netos y gastos habituales. Restá alquiler, servicios, comida, transporte y otras obligaciones. Incluí las cuotas que ya estás pagando. El margen que queda te ayuda a evaluar si la nueva cuota entra sin dejarte corto para los gastos esenciales.
Considerá también los meses con gastos previsibles y evitá depender de ingresos inciertos o futuros para cumplir. Si la cuota solo parece pagable en un escenario ideal, revisá el monto o el plazo antes de aceptar. Tomá la decisión según el costo total, los vencimientos y tu presupuesto real, no solo por el pago mensual que hoy parece más cómodo.
Checklist final: señales para revisar antes de aceptar el préstamo
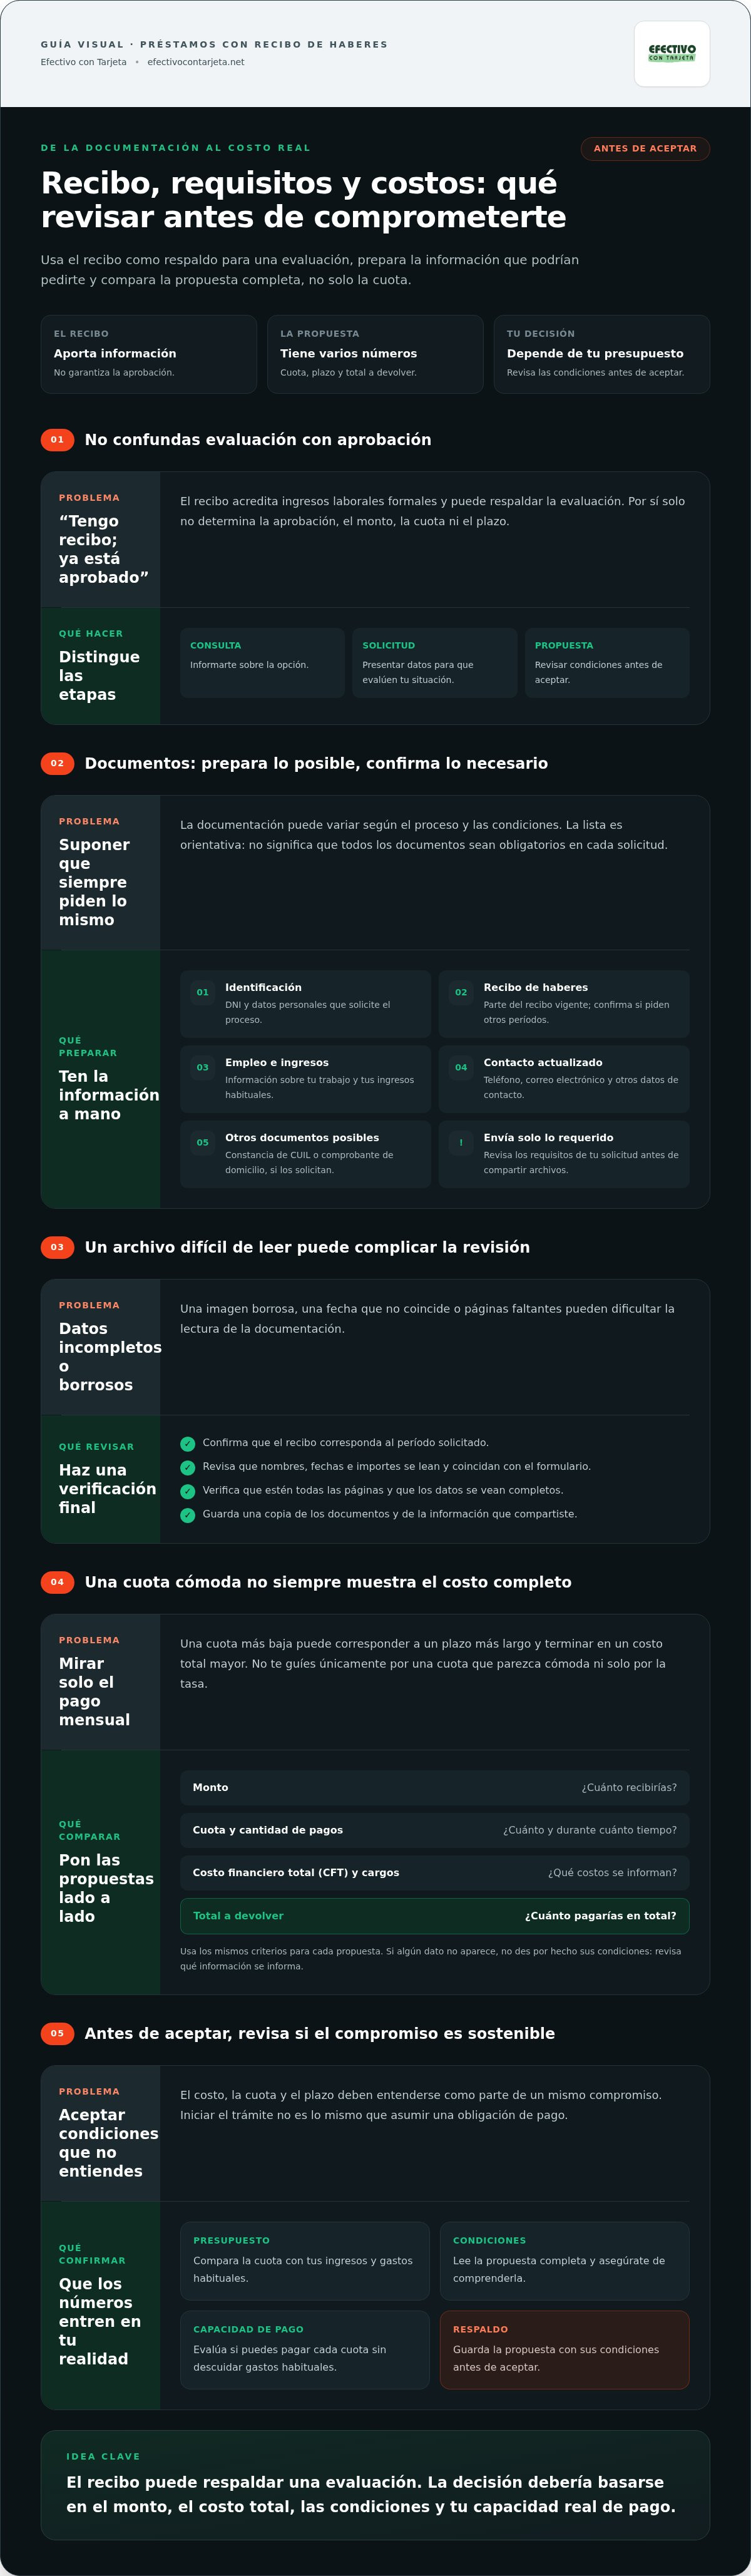
Antes de aceptar una propuesta de prestamos en efectivo con recibo de haberes, hacé una última revisión. No alcanza con saber que hay una cuota: tenés que entender cuánto recibís, qué compromiso asumís y cómo encaja en tus cuentas.
Cinco pasos antes de confirmar
- Revisá la propuesta: compará el monto neto que recibirías con el total que deberás devolver. Si hay una diferencia, verificá cómo se explica.
- Chequeá las cuotas: confirmá cuántas son, cuál es el importe de cada una y en qué fechas vencen. Asegurate de que esos datos estén por escrito.
- Leé los términos: revisá los cargos informados, las condiciones ante un atraso y cualquier otro punto que pueda modificar tu compromiso.
- Contrastá con tu presupuesto: sumá las cuotas a tus gastos y obligaciones actuales. No decidas solo porque el primer pago parece manejable.
- Guardá la información: conservá una copia de la propuesta y de las condiciones que leíste antes de aceptar.
Si no entendés un importe, un cargo o una condición, frená y pedí que te lo expliquen antes de seguir. La presión para decidir sin tiempo para leer también es una señal de alerta. Una propuesta clara debería permitirte revisar qué aceptás y cuánto vas a pagar.
Señales de alerta ante una oferta de efectivo
Desconfiá de las promesas de aprobación garantizada sin evaluación. Presentar documentación o iniciar una solicitud no significa que el préstamo ya esté aprobado. Tampoco compartas claves, códigos de seguridad ni datos de acceso a tus cuentas para avanzar con una gestión. Protegé esa información.
¿Estás considerando financiarte con el cupo de una tarjeta? Compará esa alternativa solo si responde mejor a tu necesidad y revisá sus condiciones, costos y forma de pago. Esta guía sobre dinero en efectivo con cupo de tarjeta te ayuda a identificar qué aspectos mirar.
Cuando tengas claros los importes, las fechas y el impacto mensual, vas a poder decidir con más tranquilidad. Si trabajás en relación de dependencia, conocé la opción de préstamo con sueldo de Efectivo con Tarjeta y revisá sus condiciones antes de decidir.
Préstamo con sueldo de Efectivo con Tarjeta: próximos pasos para avanzar
Si trabajás en relación de dependencia, Efectivo con Tarjeta ofrece un préstamo con sueldo que toma tu recibo de haberes como respaldo. Es un crédito personal sin necesidad de avales adicionales ni garantías prendarias. El recibo forma parte de la evaluación, pero presentar una solicitud no significa que la aprobación esté asegurada ni implica una acreditación inmediata.
Cómo avanzar con una decisión informada
Antes de iniciar una consulta por prestamos en efectivo con recibo de haberes, definí para qué necesitás el dinero y cuánto te hace falta. Pedir solo el monto necesario ayuda a mantener el compromiso alineado con tu situación. Después, reuní el recibo de haberes y los datos personales y laborales que te soliciten para comenzar la evaluación.
Si recibís una propuesta, no te quedes solo con el monto ofrecido. Revisá cuánto recibirías, el importe y la cantidad de cuotas, el costo total y las fechas de vencimiento. Leé también las condiciones aplicables antes de aceptar. Así podés valorar la oferta con tus números reales y decidir sin apuro.
La información que presentes se evalúa de acuerdo con las condiciones vigentes. Tener los datos ordenados facilita el inicio del trámite, pero no reemplaza esa evaluación ni anticipa su resultado.
Cuándo considerar otra alternativa de financiamiento
El préstamo con sueldo y el financiamiento con tarjeta son opciones distintas. Comparalas según para qué necesitás el dinero y las condiciones concretas de cada propuesta. En la alternativa con tarjeta, prestá atención a cómo se define el monto, cómo se paga y cuál es el costo total. Podés ampliar la comparación con esta guía sobre préstamos con tarjeta de crédito.
¿La cuota no entra con comodidad en tu presupuesto mensual? Pausá y reevaluá antes de comprometerte. Considerá si necesitás ajustar el monto solicitado o esperar a tener más margen. Avanzar cuando entendés las condiciones y podés afrontar los pagos te permite elegir con más claridad.
Conocé la opción de préstamo con recibo de haberes y revisá sus condiciones para dar el próximo paso con información clara.
Elegí tu próximo paso con claridad
Para elegir entre los prestamos en efectivo con recibo de haberes, prepará la información que te soliciten y revisá la propuesta completa antes de aceptar. El recibo puede respaldar la evaluación, pero no garantiza la aprobación. Compará cuánto recibirías, el costo total, el importe y las fechas de las cuotas; después, confirmá que el compromiso entre en tu presupuesto mensual.
Efectivo con Tarjeta ofrece préstamos personales para empleados en relación de dependencia y toma el recibo de haberes como respaldo. Conocer esta opción puede ayudarte a evaluar si se ajusta a lo que necesitás. Leé las condiciones con calma y avanzá solo cuando tengas claros los importes y los pagos.
Conocé la opción de préstamo con recibo de haberes y revisá sus condiciones. Con la información ordenada, podés tomar una decisión más clara y acorde con tu situación.
Preguntas frecuentes sobre préstamos con recibo de haberes
¿Qué necesito para solicitar un préstamo en efectivo con recibo de haberes?
Para iniciar la solicitud, tené a mano tu recibo de haberes vigente y tus datos personales y laborales. Según el proceso, podrían pedirte documentación adicional, como DNI, constancia de CUIL o comprobante de domicilio. Los requisitos pueden variar. Revisá qué documentos solicita el proceso y comprobá que los datos sean actuales, legibles y coincidan con los del formulario antes de enviarlos.
¿Puedo pedir un préstamo solo con mi recibo de haberes?
El recibo de haberes puede servir como respaldo de un préstamo personal, pero no necesariamente es el único dato o documento que se considera. Para iniciar la solicitud, podrían pedirte información personal y laboral u otros documentos según el proceso y las condiciones vigentes. Presentar el recibo no significa que la aprobación esté garantizada. Distinguí entre iniciar una consulta, presentar la solicitud y aceptar una propuesta.
¿Cuánto dinero puedo solicitar con recibo de haberes?
El monto depende de las condiciones de la propuesta y de la evaluación de la solicitud; no hay una cifra única que aplique a todas las personas. Definí cuánto necesitás y evitá pedir más solo porque te ofrecen esa posibilidad. Antes de aceptar, compará el monto que recibirías con las cuotas, el plazo y el total a devolver. Revisá las cifras informadas para tu caso, sin basarte en estimaciones generales.
¿Cómo comparo dos préstamos con recibo de sueldo?
Compará las propuestas con los mismos datos: monto neto que recibirías, importe y cantidad de cuotas, fechas de vencimiento y total a devolver. Revisá también la Tasa Nominal Anual (TNA) y el Costo Financiero Total (CFT), que contempla costos además de la tasa según lo informado en la oferta. Sumá los cargos y las condiciones por atraso. Una cuota más baja no necesariamente implica un costo total menor.
¿El recibo de haberes garantiza que me aprueben el préstamo?
No. El recibo acredita ingresos laborales y puede usarse como respaldo para evaluar la solicitud, pero por sí solo no garantiza la aprobación. La decisión depende de la evaluación y de las condiciones vigentes. Tomalo como un documento que puede ayudar a iniciar el trámite, no como una confirmación de que recibirás el dinero. Esperá a conocer la propuesta y leé sus términos antes de aceptar.
¿Qué debo revisar antes de aceptar un préstamo personal?
Confirmá cuánto dinero recibirías y cuánto devolverías en total. Revisá el importe, la cantidad y las fechas de las cuotas, además de los cargos y las condiciones ante un atraso. Después, compará el pago mensual con tus ingresos netos, gastos habituales y otras cuotas. Leé el acuerdo completo y guardá una copia de la propuesta. Si un importe o una condición no te queda clara, no aceptes hasta entenderla.
¿Qué pasa si no puedo pagar una cuota del préstamo?
Las consecuencias de atrasarte dependen de las condiciones del acuerdo, incluidos los cargos o intereses que allí se indiquen. Revisá esa cláusula antes de aceptar y, si anticipás que no vas a poder pagar, comunicate cuanto antes con Efectivo con Tarjeta por sus canales oficiales para consultar qué opciones contempla tu contrato. No supongas que el vencimiento se modifica automáticamente. Guardá la información recibida y cualquier comunicación sobre el pago.


