
La cuota más baja no siempre significa que vas a pagar menos. Si estás comparando prestamos personales en cuotas con tarjeta, mirá también el plazo, los cargos y el total a devolver. En esta modalidad, parte del límite disponible se convierte en dinero que devolvés en cuotas. Un adelanto convencional, como retirar efectivo desde un cajero, funciona de otra manera.
Para saber si el cupo te alcanza y cuánto pagarías por mes, compará los números completos antes de aceptar. Esta guía te ayuda a revisar el costo total, calcular qué lugar ocuparían las cuotas en tu presupuesto y distinguir un préstamo con tarjeta de uno con recibo de sueldo. También vas a encontrar qué información tener a mano y qué condiciones conviene leer con atención antes de decidir.
Puntos Clave
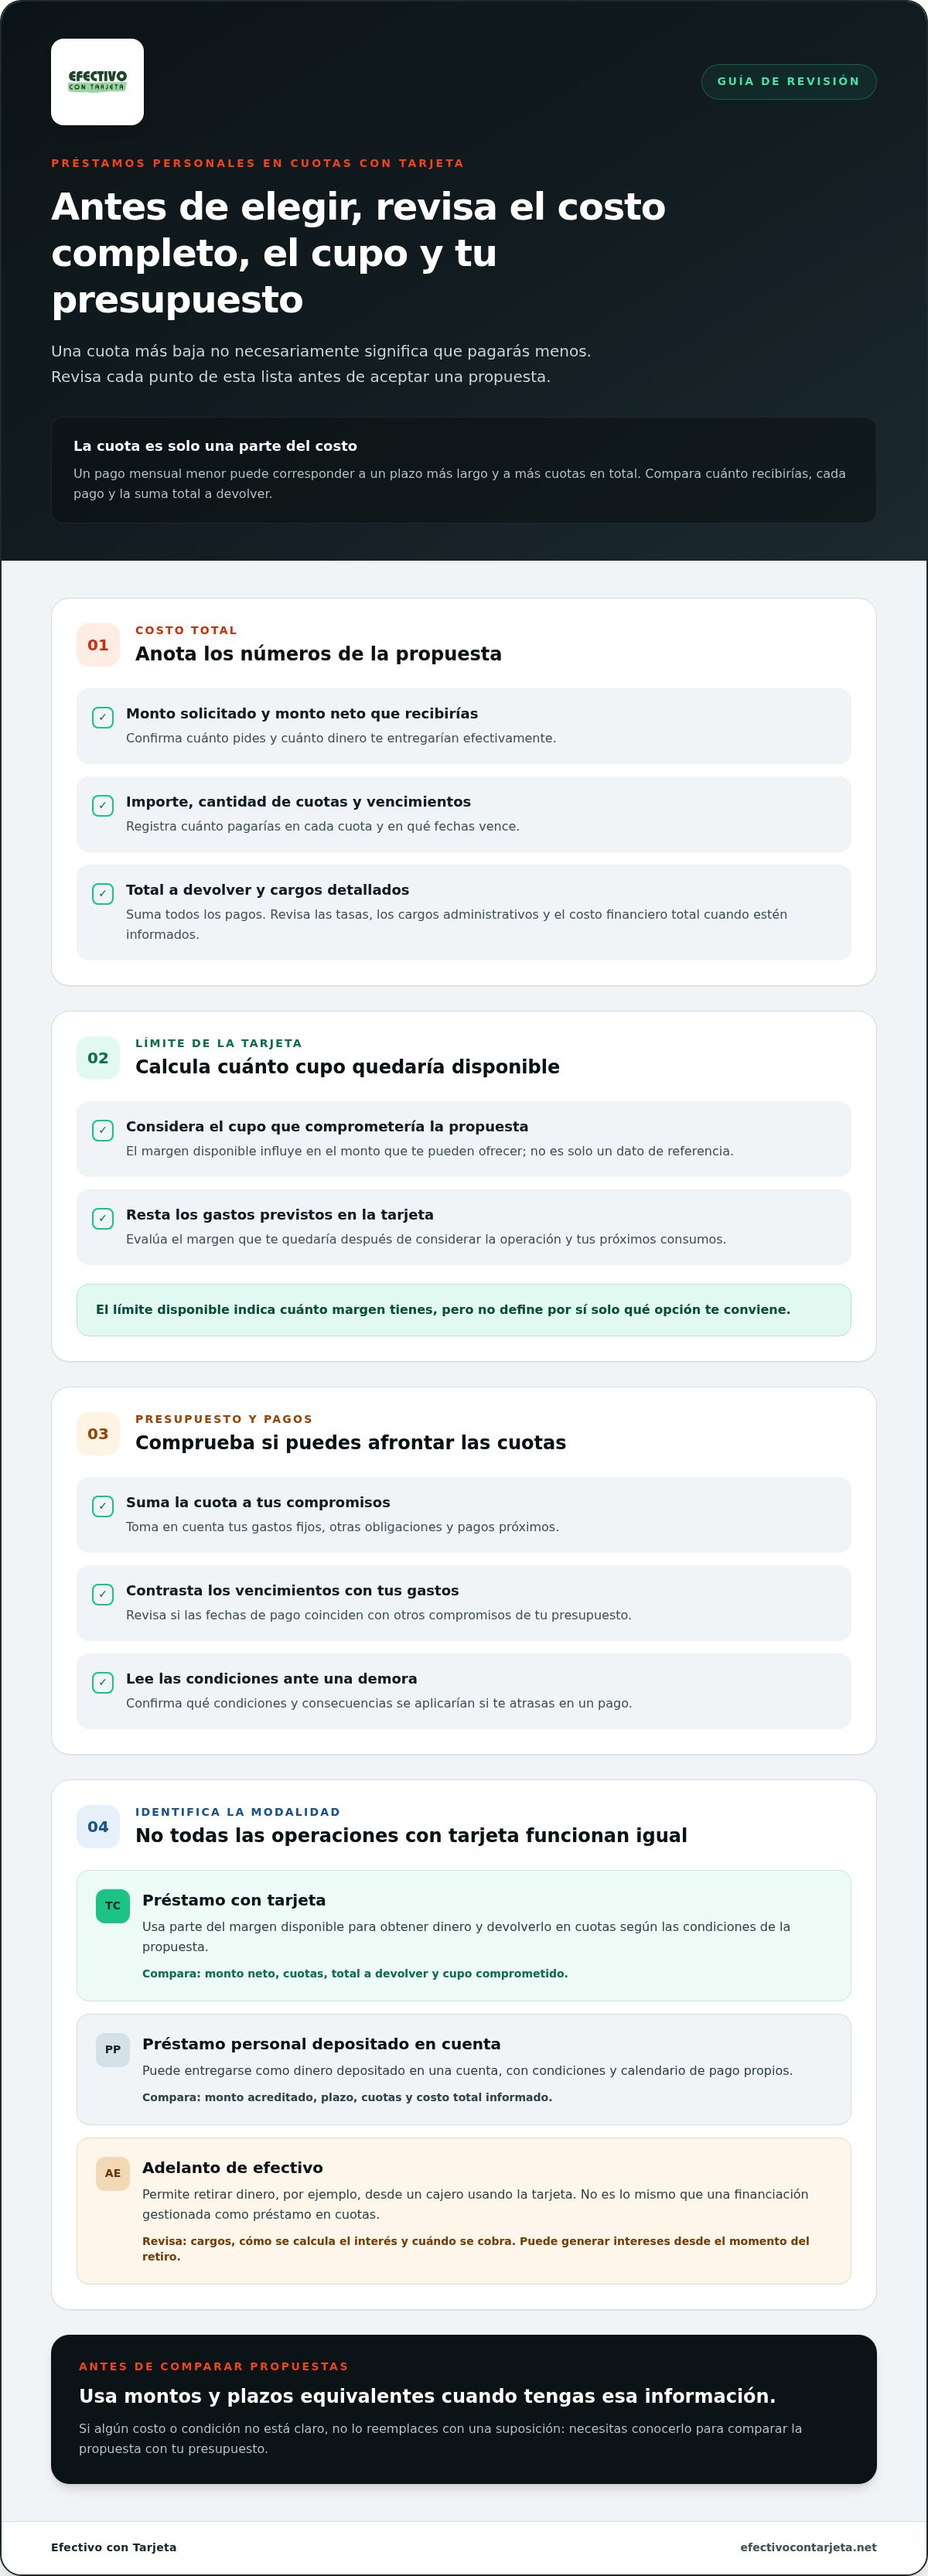
- Compará cuánto dinero recibirías, cuánto pagarías en cada cuota y cuál sería el total a devolver.
- Revisá las tasas, los cargos administrativos y el costo financiero total cuando estén informados.
- Los prestamos personales en cuotas con tarjeta comprometen parte del margen disponible. Calculá cuánto cupo te quedaría.
- Distinguí el préstamo con tarjeta de un préstamo con recibo de sueldo y de un adelanto convencional.
- Sumá la cuota a tus gastos fijos, otras obligaciones y pagos próximos para evaluar qué podés afrontar.
Préstamos personales en cuotas con tarjeta: qué opciones estás comparando
Si necesitás efectivo y querés devolverlo de manera planificada, compará cómo funciona cada alternativa. En los prestamos personales en cuotas con tarjeta, parte del margen disponible se convierte en dinero y se acuerda una devolución en cuotas. El cupo disponible influye en la propuesta, pero también importan sus condiciones y cuánto podés destinar a los pagos sin desordenar tus cuentas.
No todas las operaciones que involucran una tarjeta funcionan igual. Pagar una compra en cuotas financia un consumo; retirar dinero de un cajero es un adelanto de efectivo. Un préstamo con tarjeta, en cambio, se gestiona como una financiación con un plan de devolución. Para ubicar estos términos, podés consultar una explicación general sobre qué es un crédito.
¿Cómo funciona un préstamo que usa el cupo de la tarjeta?
Se usa una parte del margen disponible de la tarjeta para obtener dinero y se establece una devolución en cuotas. Por eso, el límite no es solo un dato de referencia: el cupo disponible influye en el monto que se puede ofrecer. La cantidad de cuotas, los cargos y el costo total dependen de la evaluación y las condiciones informadas en cada propuesta.
Antes de aceptar, confirmá cuánto dinero recibirías, cuánto pagarías por cuota y cuál sería el total a devolver. No supongas que esta modalidad funciona igual que una compra financiada o que cualquier adelanto bancario. Son operaciones distintas, con formas de uso y condiciones propias.
Préstamo con tarjeta, adelanto y préstamo personal: diferencias básicas
En un préstamo con tarjeta, la financiación se vincula con el margen disponible y se devuelve en cuotas según la propuesta. Un préstamo personal convencional, en cambio, puede otorgarse como dinero depositado en una cuenta, con condiciones y un calendario de pago propios. En ambos casos, compará el monto neto que recibirías, las cuotas y el total a pagar.
El adelanto de efectivo se obtiene, por ejemplo, desde un cajero usando la tarjeta. No es lo mismo que una financiación gestionada como préstamo en cuotas y puede generar intereses desde el momento del retiro. Para repasar otras formas de obtener dinero usando el límite, leé esta guía sobre dinero en efectivo con cupo de tarjeta.
Para decidir, compará de dónde sale el dinero, cómo se devuelve y cuánto cupo quedaría comprometido. Después, revisá si las cuotas entran en tu presupuesto junto con tus gastos fijos y otros pagos. El límite disponible indica cuánto margen tenés, pero no define por sí solo qué opción te conviene.
Qué revisar antes de elegir un préstamo en cuotas con tarjeta
Para comparar prestamos personales en cuotas con tarjeta, no te quedes con el importe mensual. Anotá cuánto pedís, cuánto recibirías efectivamente y cuánto pagarías en cada cuota. Sumá todos los pagos para conocer el total a devolver. Si comparás propuestas, usá montos y plazos equivalentes cuando tengas esa información. Así evitás tratar como iguales opciones que tienen condiciones distintas.
Cómo comparar cuota, plazo y costo total
La cuota aislada no muestra el costo completo: también importan la cantidad de pagos y cuánto suman. Un importe mensual menor puede deberse a un plazo más largo y a más cuotas en total. Revisá la tasa, los cargos administrativos y el costo financiero total si están informados. También fijate en las fechas de vencimiento y en las condiciones aplicables si te atrasás.
Antes de aceptar, anotá los datos principales de la propuesta:
- Monto solicitado y monto neto que recibirías.
- Importe y cantidad de cuotas, con sus fechas de vencimiento.
- Suma total a devolver y cargos detallados.
- Condiciones de pago y consecuencias previstas ante una demora.
Si algún dato no está claro, no lo reemplaces con una suposición: necesitás la información de costos para comparar el plan con tu presupuesto. Para ampliar la mirada sobre el uso de tarjetas, podés leer sobre ventajas y desventajas de las tarjetas de crédito.
Límite disponible, cargos y condiciones de pago
El cupo comprometido puede afectar tus próximos consumos. Antes de confirmar, calculá cuánto margen te quedaría después de considerar los gastos previstos en la tarjeta. Revisá cómo se cobran las cuotas y qué cargos se aplican, sin asumir que todos los planes se procesan igual. Al comparar préstamos con tarjeta de crédito, fijate especialmente en esos puntos.
Por último, contrastá las fechas de pago con tus gastos fijos, otras cuotas y compromisos próximos. Podés conocer la propuesta de Efectivo con Tarjeta y revisar sus condiciones antes de decidir.
Préstamo con tarjeta o préstamo personal: comparación para decidir
No hay una modalidad que convenga en todos los casos. Compará el acceso al dinero, el costo total, el plazo y la forma de pago. Un préstamo puede ayudarte a resolver una necesidad puntual, pero la decisión depende de las condiciones de la propuesta y de cómo se ajusten a tus ingresos y compromisos.
| Modalidad | Fuente de financiación | Qué comparar | Qué revisar en la propuesta |
|---|---|---|---|
| Préstamo con tarjeta | Margen disponible de la tarjeta | Monto neto, cuotas, total a devolver y cupo comprometido | Condiciones de pago, cargos y efecto sobre el límite disponible |
| Préstamo personal depositado en cuenta | Financiación otorgada como préstamo personal | Monto acreditado, plazo, cuotas y costo total informado | Requisitos, fechas de pago y condiciones aplicables |
| Adelanto de efectivo | Límite de la tarjeta, usado para retirar dinero | Importe disponible, cargos y costo de financiar el retiro | Cómo se calcula el interés y cuándo se cobra |
Cuándo puede convenir evaluar el cupo de la tarjeta
Si tenés margen disponible y buscás recibir dinero para devolverlo en cuotas, podés comparar los prestamos personales en cuotas con tarjeta con otras alternativas. Tener cupo, sin embargo, no garantiza la aprobación, un monto específico ni determinadas condiciones. Revisá la propuesta y calculá si el total a devolver es compatible con tus ingresos, gastos fijos y otras obligaciones.
Considerá también cuánto margen vas a necesitar para próximos consumos. Acceder al efectivo y poder devolverlo son cosas distintas: que el cupo alcance no significa, por sí solo, que el plan entre cómodamente en tu presupuesto.
Cuándo comparar con un préstamo personal o un adelanto
Un préstamo personal depositado en cuenta puede tener requisitos, una forma de acreditación y un calendario de pago propios. El adelanto convencional, como retirar dinero desde un cajero, también puede tener cargos y costos diferentes. No compares solo una tasa o una cuota: revisá el costo total informado y las condiciones de cada producto. No son equivalentes automáticamente.
Para despejar ideas comunes sobre estas alternativas, podés leer la nota sobre mitos y verdades de la liquidez rápida con tarjeta. Tomala como punto de partida y decidí con la propuesta escrita y tu presupuesto a mano.
Cómo elegir cuotas que puedas pagar sin desordenar tus cuentas
Evaluá el préstamo con el presupuesto a la vista, no solo con el cupo de la tarjeta. Para analizar prestamos personales en cuotas con tarjeta, seguí este orden:
- Definí cuánto necesitás. Separá el monto necesario de cualquier gasto que pueda esperar.
- Revisá el cupo disponible. Considerá los consumos que ya hiciste y los que prevés realizar.
- Compará las condiciones. Revisá el monto neto, las cuotas, los vencimientos, los cargos y el total a devolver.
- Estimá tu capacidad de pago. Sumá la nueva cuota a tus gastos fijos, otras cuotas y pagos próximos.
No elijas solo porque una cuota parezca más liviana. Un plazo más largo puede distribuir el pago, pero también implica mantenerlo durante más tiempo. Priorizá conocer el costo total y elegir un calendario que puedas cumplir con tus ingresos habituales.
Un método breve para evaluar tu capacidad de pago
Anotá tus ingresos disponibles y tus compromisos actuales. No cuentes dinero que todavía no recibiste o que no tenés certeza de cobrar. Después, sumá la nueva cuota a las obligaciones previstas durante todo el plazo, no solo a las de este mes. Así podés ver si el plan convive con tus gastos cotidianos y pagos ya comprometidos.
Si te queda poco margen para imprevistos, frená y reconsiderá el monto o la alternativa. Una cuota que entra apenas en el presupuesto puede ser difícil de sostener si aparece un gasto inesperado.
Señales para frenar y revisar la propuesta
Leé la propuesta completa antes de avanzar y guardá una copia para consultarla. Confirmá que entendés cuánto recibirías, cada vencimiento, los cargos aplicables y las condiciones en caso de atraso. Si algún punto no está claro, no lo completes con suposiciones.
- Desconfiá de los pedidos de pagos anticipados para liberar o garantizar un préstamo.
- No compartas claves, códigos de seguridad ni datos completos de acceso a tu tarjeta.
- Revisá que las condiciones expliquen los cargos, las fechas de pago y el costo total.
Cuando tengas claros el cupo, las cuotas y el margen que te queda en el presupuesto, podés revisar la opción de préstamo con tarjeta de Efectivo con Tarjeta y evaluar sus condiciones antes de decidir.
Cómo avanzar con un préstamo con tarjeta de Efectivo con Tarjeta
Efectivo con Tarjeta ofrece un préstamo que convierte parte del margen disponible de tu tarjeta en dinero, con una devolución en cuotas. El plan se adapta al límite disponible y a las condiciones de la propuesta. Antes de aceptar, revisá los números completos y comprobá que el pago sea compatible con tu presupuesto.
Para evaluar los prestamos personales en cuotas con tarjeta, empezá por definir cuánto efectivo necesitás, no por buscar una cuota que parezca cómoda. Después, revisá qué propuesta se ajusta al cupo y a tu capacidad de pago. La evaluación y las condiciones informadas determinan los detalles, así que no des por sentado un monto o un resultado antes de conocer la propuesta.
Qué información tener presente antes de iniciar
Tené a mano algunos datos para evaluar la opción con calma. Te van a servir para relacionar el monto que necesitás con el cupo disponible y con los pagos que ya tenés previstos.
- Tu tarjeta y una idea actualizada del margen disponible, considerando consumos pendientes.
- El monto de efectivo que necesitás, sin sumar gastos que puedan esperar.
- Una cuota que puedas sostener con tus ingresos habituales y tus otros compromisos.
- Preguntas sobre cargos, vencimientos, cantidad de cuotas y total a devolver.
Cuando recibas la propuesta, compará el monto neto con la suma de las cuotas y los cargos informados. Leé las condiciones de pago y las fechas de vencimiento. Si algo no te queda claro, revisalo antes de aceptar. Guardá la propuesta para confirmar cuánto pagarías durante todo el plazo.
Una alternativa si también contás con recibo de sueldo
Además del préstamo con tarjeta, Efectivo con Tarjeta ofrece préstamos personales con recibo de sueldo. Si esta opción también es relevante para vos, comparala con el préstamo con tarjeta usando los mismos criterios: monto recibido, importe y calendario de cuotas, cargos y total a devolver. Así podés poner ambas propuestas frente a tu presupuesto, sin decidir solo por el valor mensual.
La decisión final es tuya. Revisá el cupo que vas a comprometer y contemplá tus gastos y pagos próximos. Avanzá cuando entiendas las condiciones y el plan de devolución. Conocé las opciones de Efectivo con Tarjeta y evaluá cuál se ajusta mejor a lo que necesitás.
Elegí tu próximo paso con números claros
Al comparar prestamos personales en cuotas con tarjeta, no te guíes solo por el importe mensual. Revisá cuánto dinero recibirías, el total a devolver, los cargos informados y las fechas de pago. Después, compará ese compromiso con tus gastos fijos, otras cuotas y el cupo que necesitás conservar. Una cuota baja no necesariamente significa un costo menor: elegí un plan que puedas sostener.
Efectivo con Tarjeta ofrece préstamos que usan el margen disponible de una tarjeta y contemplan planes de pago en cuotas adaptados al límite, según las condiciones de cada propuesta. También brinda préstamos con recibo de sueldo y renovación para clientes que cumplieron puntualmente con sus obligaciones. Compará las alternativas con los mismos criterios y leé las condiciones antes de aceptar.
¿Querés conocer la opción de préstamo con tarjeta? Conocé las opciones de préstamo con tarjeta y evaluá la propuesta con tu presupuesto a mano.
Preguntas frecuentes sobre préstamos en cuotas con tarjeta
¿Se puede pedir un préstamo personal en cuotas usando una tarjeta de crédito?
Sí. Algunas alternativas usan parte del margen disponible de la tarjeta para otorgar efectivo que se devuelve en cuotas. Tener cupo no garantiza la aprobación, un monto determinado ni condiciones específicas. Antes de aceptar, revisá cuánto recibirías, cuánto pagarías por cuota, qué cargos se aplican y cuál sería el total a devolver. Compará esos datos con tus ingresos y compromisos actuales.
¿Cuál es la diferencia entre un préstamo con tarjeta y un adelanto en efectivo?
Un préstamo con tarjeta convierte parte del margen disponible en dinero y establece un plan de devolución en cuotas, según la propuesta. Un adelanto convencional suele ser un retiro de efectivo asociado a la tarjeta y puede tener otra forma de cobro. El nombre comercial no alcanza para conocer el costo: compará la devolución, los cargos, los vencimientos y las condiciones informadas para cada opción.
¿Cómo sé si las cuotas de un préstamo con tarjeta me convienen?
Sumá la cuota a tus gastos fijos, otras cuotas y pagos previstos, y compará el resultado con tus ingresos habituales. No te guíes solo por el primer pago: mirá cuánto suman todas las cuotas durante el plazo. Si el plan deja poco margen para cubrir gastos esenciales o imprevistos, considerá revisar el monto o comparar otra modalidad antes de asumir el compromiso.
¿Qué tengo que revisar antes de aceptar un préstamo en cuotas con tarjeta?
Confirmá cuánto dinero recibirías, cuántas cuotas pagarías, el importe de cada una, sus vencimientos y el total a devolver. Revisá también las tasas y los cargos informados, además de las condiciones de atraso o cancelación si aparecen en la propuesta. Leé todo antes de aceptar. No compartas claves ni códigos de seguridad, y desconfiá de los pedidos de pagos anticipados para garantizar una aprobación.
¿El límite disponible de la tarjeta garantiza que me aprueben el préstamo?
No. El margen disponible es relevante porque la financiación se vincula con el cupo, pero no asegura la aprobación, el monto que podrían ofrecerte ni las condiciones. Cada propuesta puede depender de una evaluación y de sus propios términos. Antes de comprometerte, revisá la información concreta: monto neto, cuotas, cargos y total a devolver. No tomes el cupo como una aprobación previa.
¿Puedo usar el dinero de un préstamo con tarjeta para cualquier gasto?
El uso permitido depende de las condiciones del préstamo. Antes de aceptar, revisá si la propuesta establece alguna limitación y pedí solo el monto que necesitás. También calculá si podés devolverlo sin descuidar gastos esenciales, cuotas vigentes y otros pagos próximos. Aunque el dinero sea para una necesidad puntual, el compromiso de pago se mantiene durante el plazo acordado.
¿Qué pasa si no puedo pagar una cuota del préstamo con tarjeta?
Un atraso puede tener consecuencias previstas en las condiciones que aceptaste, como cargos u otros efectos sobre el estado de pago. Revisá la propuesta o el contrato y no supongas que el vencimiento se posterga automáticamente. Si anticipás una dificultad, revisá cuanto antes qué indica la información del préstamo. No des por sentados importes ni alternativas que no estén especificados en esas condiciones.


