
¿Tener un recibo de sueldo significa que ya podés saber cuánto te van a prestar? No necesariamente. Para pedir un credito personal con recibo de sueldo, el comprobante ayuda a acreditar tus ingresos, pero la cuota y el costo total son los que te permiten evaluar si el compromiso entra en tu presupuesto.
Es lógico querer resolver una necesidad sin sumar una preocupación todos los meses. Antes de aceptar, conviene entender qué información se usa para evaluar el recibo y qué números mirar, además del monto que recibirías. Una cuota que parece manejable puede tener un costo acumulado distinto según el plazo, los intereses y los cargos incluidos en el costo financiero total.
En esta guía práctica para 2026 vas a encontrar qué papel cumple tu recibo de haberes, qué información conviene tener a mano y cómo comparar el costo completo con tus ingresos. También vas a conocer el préstamo con sueldo de Efectivo con Tarjeta, una opción de crédito personal respaldada por recibo de haberes para empleados en relación de dependencia. La clave es entender las condiciones y elegir un pago que puedas sostener mes a mes.
Puntos Clave
- El recibo de haberes permite acreditar ingresos laborales, pero no asegura la aprobación ni determina por sí solo las condiciones del crédito.
- Para evaluar un credito personal con recibo de sueldo, diferenciá el monto que recibís, el valor de cada cuota y el total a pagar.
- Prepará tus datos y documentación, y ordená tus ingresos y compromisos mensuales antes de iniciar la solicitud.
- Seguí un proceso ordenado: definí cuánto necesitás, calculá qué cuota podés sostener y revisá la propuesta completa antes de aceptar.
- Conocé el préstamo con sueldo de Efectivo con Tarjeta para empleados en relación de dependencia.
Crédito personal con recibo de sueldo: qué es y cómo funciona
Un crédito personal con recibo de sueldo es un préstamo para el que se consideran tus ingresos laborales comprobables al evaluar la solicitud. El recibo permite mostrar cuánto cobrás y dónde trabajás, pero no equivale a una aprobación ni determina por sí solo cuánto te prestan, cuánto pagarías o en qué plazo. Para consultar una definición general, podés leer sobre el crédito personal con recibo de sueldo: qué es.
El recibo acredita tus haberes; vos necesitás evaluar si la cuota y las condiciones son compatibles con tu presupuesto. Demostrar ingresos no es lo mismo que tener margen para sumar un pago mensual sin descuidar otros gastos.
Qué demuestra el recibo de sueldo al solicitar un crédito
El recibo de haberes acredita que trabajás en relación de dependencia y muestra tus ingresos declarados. Esa información ayuda a evaluar una solicitud, pero no refleja por sí sola todo tu panorama económico. Para decidir qué cuota podrías sostener, considerá también tus gastos habituales y otros compromisos de pago. La evaluación y las condiciones pueden variar según cada solicitud, incluso entre personas con ingresos similares.
Antes de iniciar el trámite, fijate cuánto recibís efectivamente y cuánto podrías destinar a una cuota sin quedar ajustado. No decidas solo por el monto que te ofrecen. La pregunta práctica es si podés sostener ese pago todos los meses junto con tus gastos habituales.
En qué se diferencia de un préstamo con tarjeta
En un préstamo respaldado por el sueldo, el ingreso laboral acreditado con el recibo forma parte del respaldo de la solicitud. En un préstamo que convierte en efectivo el margen disponible de una tarjeta, se utiliza el cupo de esa tarjeta. Son modalidades diferentes y pueden tener distintos criterios de evaluación y condiciones. Para comparar, revisá cuánto recibirías y qué implica devolverlo en cada caso, sin suponer que una opción siempre resulta más conveniente.
Si estás considerando ambas alternativas, consultá también la guía sobre préstamos con tarjeta de crédito para entender cómo funciona esa modalidad. Después, compará las condiciones con tus ingresos y compromisos actuales. Efectivo con Tarjeta ofrece préstamos personales respaldados por recibo de haberes para empleados en relación de dependencia. El recibo sirve para evaluar la solicitud, pero no garantiza la aprobación: para decidir, necesitás conocer la propuesta concreta y considerar tu capacidad de pago.
Qué necesitás para pedir un crédito personal con recibo de sueldo
Prepararte no significa juntar papeles al azar. Tené ordenada la información que permite acreditar tu identidad y tus ingresos, además de tus datos laborales. Efectivo con Tarjeta ofrece préstamos con sueldo a empleados en relación de dependencia, con el recibo de haberes como respaldo. La documentación adicional puede variar según la solicitud, así que no supongas que el recibo es el único documento necesario.
Cómo preparar el recibo y tus datos laborales
Tené a mano un recibo de haberes legible y actualizado. Antes de presentarlo, revisá que se entiendan tus datos personales, los de tu empleador y los importes. Si algún dato está borroso o incompleto, conseguí una copia clara antes de iniciar la solicitud. También podés tener listos tus datos de identificación, como el DNI. Esta preparación te ayuda a ordenar el trámite, aunque la documentación requerida puede variar según cada caso.
La evaluación puede requerir información adicional. Prepará los datos que ya tenés y prestá atención a lo que se solicite para tu caso, en lugar de asumir que los mismos pasos aplican para todas las personas.
Qué información conviene ordenar antes de iniciar
Además de los documentos, llevá tus números claros. Anotá tus ingresos netos habituales y los pagos mensuales que ya tenés, como otras cuotas u obligaciones. Después, definí cuánto necesitás y para qué vas a usarlo. Tener una cifra concreta ayuda a evitar pedir más de lo necesario para resolver tu necesidad.
Lista de preparación:
- Recibo de haberes legible y actualizado.
- Datos personales y laborales revisados.
- DNI y otros datos de identificación a mano.
- Ingresos netos habituales y compromisos mensuales anotados.
- Monto que necesitás y destino del dinero definidos.
- Preguntas preparadas sobre cuotas, cargos y costo total.
Antes de aceptar, pedí que te expliquen cuánto vas a recibir, cuánto pagarías en cada cuota y cuál sería el total a devolver. El Banco Central de la República Argentina ofrece pautas para entender el costo de un crédito con recibo de sueldo, incluido el Costo Financiero Total. No te quedes solo con el valor de la cuota: revisá qué conceptos forman la propuesta.
Con la información ordenada, podés conocer el préstamo con sueldo de Efectivo con Tarjeta y evaluar si sus condiciones responden a tu necesidad y a tu capacidad de pago.
Cómo evaluar la cuota y el costo de un crédito con recibo de sueldo
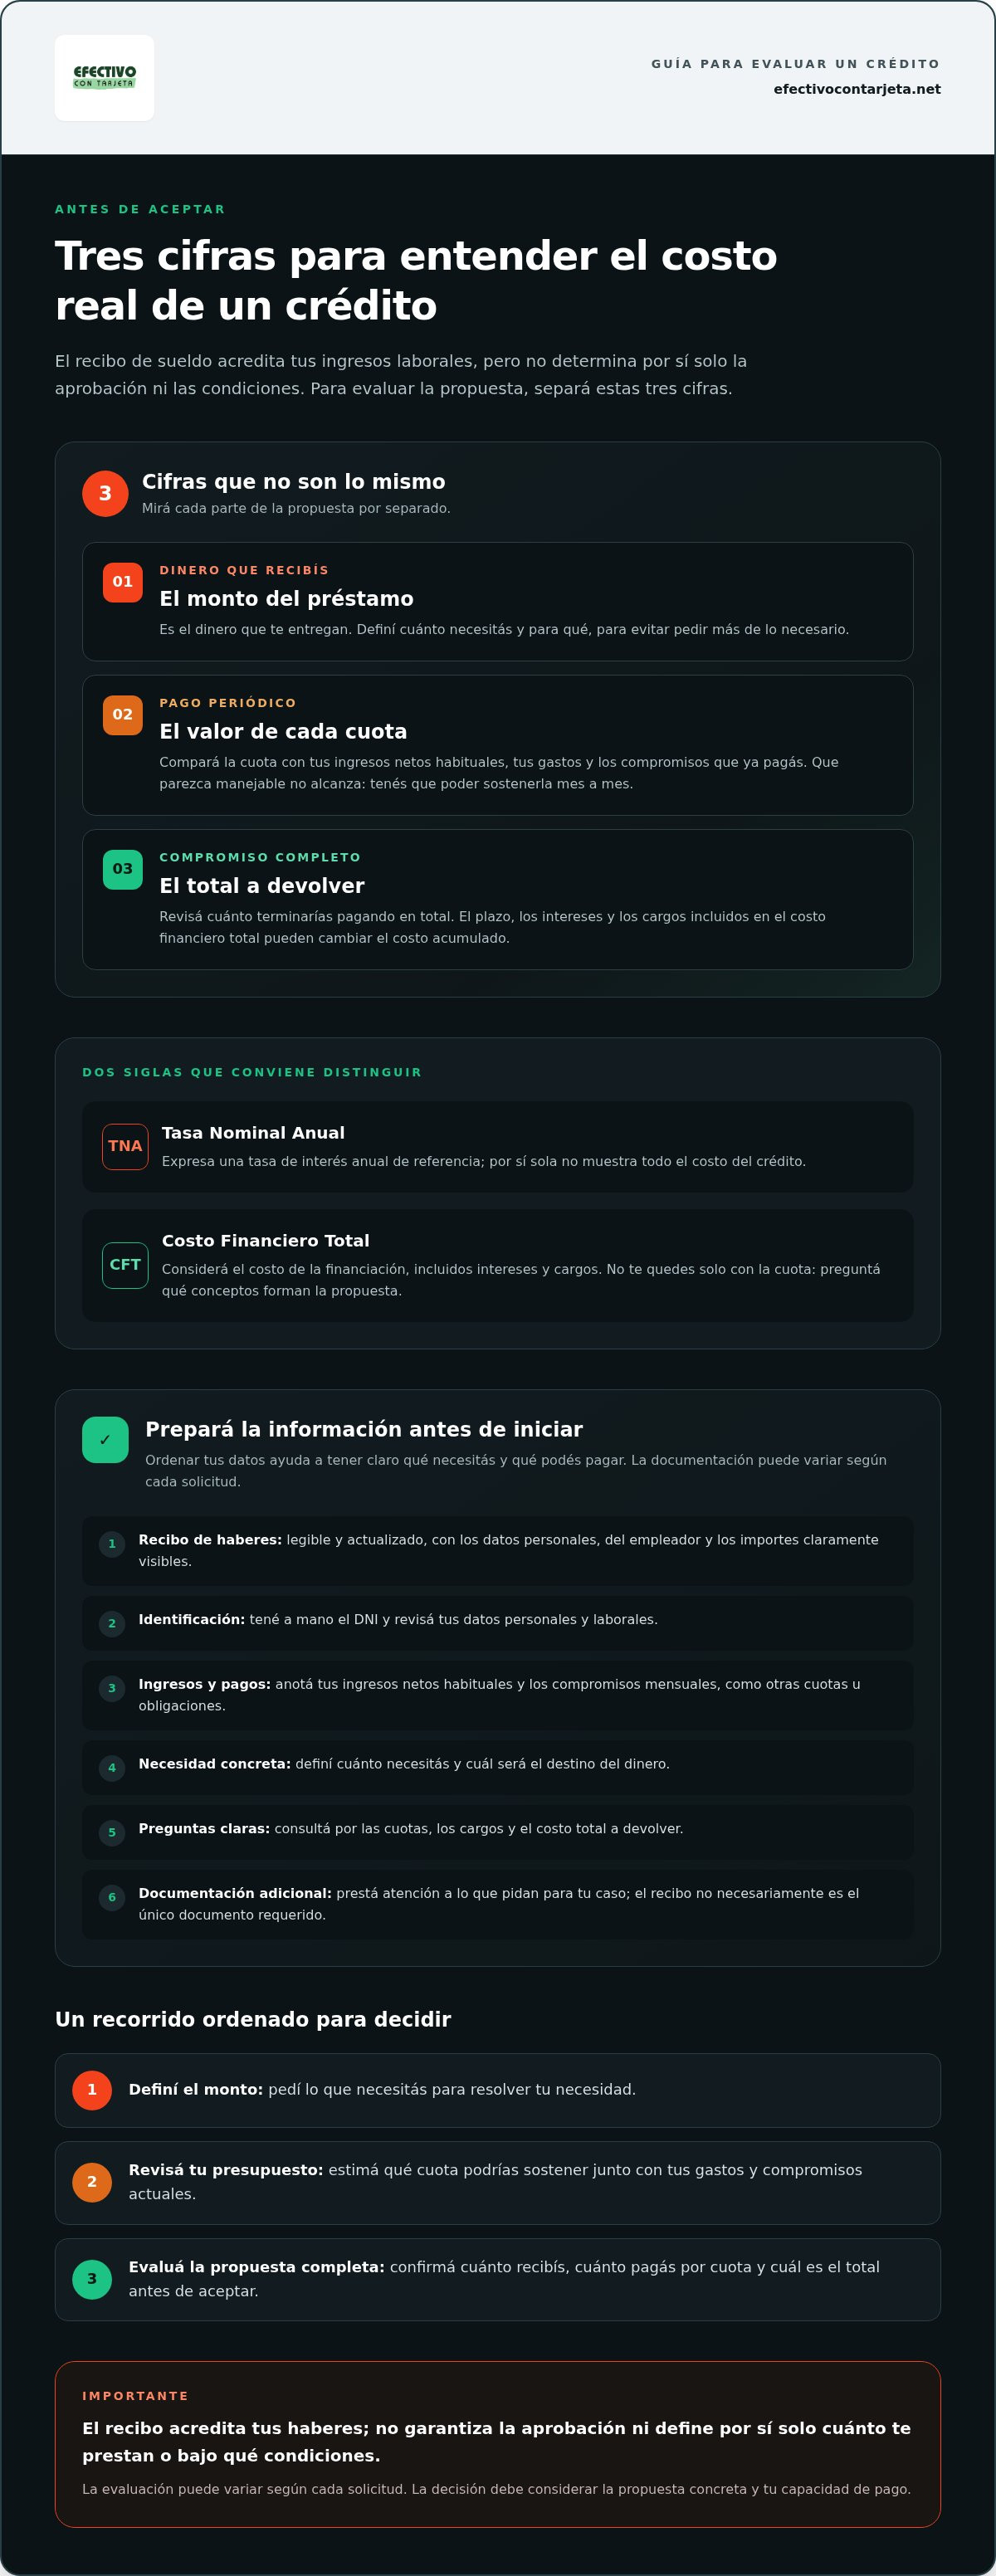
Antes de aceptar, separá tres cifras: cuánto dinero recibís, cuánto pagarías en cada cuota y cuánto devolverías en total. No son lo mismo. Una cuota puede parecer baja porque el pago se distribuye durante más tiempo, mientras que el costo acumulado termina siendo distinto de lo que esperabas.
También podés encontrar siglas como TNA y CFT. La Tasa Nominal Anual (TNA) expresa una tasa de interés anual de referencia, pero no alcanza por sí sola para mostrar todo el costo del crédito. El Costo Financiero Total (CFT) reúne el costo de la financiación y los cargos asociados que correspondan a la propuesta. Para entender qué tener en cuenta antes de pedir un préstamo, revisá la guía del Banco Central de la República Argentina.
Qué revisar en las condiciones antes de aceptar
Pedí que la propuesta detalle por escrito cuánto recibirías, el valor y la cantidad de cuotas, los cargos aplicables y la suma total a pagar. Revisá también las fechas de vencimiento y cómo se realizan los pagos. Si algún concepto no está claro, pedí una explicación antes de comprometerte. No te guíes únicamente por el importe mensual.
Usá esta plantilla para comparar propuestas:
- Dinero que recibís: ______
- Valor de cada cuota y cantidad de pagos: ______
- Cargos informados y CFT: ______
- Total a devolver: ______
- Vencimientos y forma de pago: ______
Este cuadro te permite comparar los mismos datos, sin confundir el monto recibido con el costo completo. Para evaluar un credito personal con recibo de sueldo, mirá las condiciones específicas de la propuesta, no una tasa o una cuota aislada.
Cómo saber si la cuota cabe en tu presupuesto
Anotá tus ingresos habituales y restales los gastos esenciales y los compromisos mensuales que ya tenés. El saldo restante te da una referencia, no una garantía. Preguntate si podrías afrontar la cuota ante un gasto imprevisto sin atrasarte en otras obligaciones.
Evaluá la cuota junto con tu presupuesto mensual, no por separado. Si también considerás dinero en efectivo a partir del cupo de una tarjeta, compará esa modalidad por separado. No supongas que el costo o la forma de pago serán iguales a los de un préstamo respaldado por haberes.
Cómo solicitar un crédito personal con recibo de sueldo paso a paso
Para avanzar con un credito personal con recibo de sueldo, seguí un orden simple: definí qué necesitás, prepará la información y leé la propuesta completa antes de decidir. Presentar tus datos inicia una evaluación, pero no significa que el crédito esté aprobado ni confirma cuáles serán sus condiciones.
De la preparación a la evaluación de la solicitud
- Paso 1. Definí el monto y el destino. Calculá cuánto necesitás para resolver esa necesidad concreta. Evitá solicitar un monto sin tener claro para qué lo vas a usar.
- Paso 2. Ordená tus números. Tené presentes tus ingresos habituales, los gastos del mes y las cuotas u obligaciones que ya pagás. Así vas a tener una referencia realista de cuánto podrías destinar a un nuevo compromiso.
- Paso 3. Prepará el recibo de haberes. Revisá que esté legible y que tus datos laborales y personales se entiendan. El recibo acredita los ingresos de empleados en relación de dependencia; la documentación requerida y la evaluación pueden variar según la solicitud.
- Paso 4. Presentá la información solicitada. Completá los datos con cuidado y entregá la documentación requerida para tu caso. Verificá que la información sea correcta y esté actualizada antes de compartirla.
- Paso 5. Revisá la propuesta. Confirmá cuánto recibirías, cuánto pagarías por cuota, cuántos pagos son, qué cargos se aplican y cuál es el total a devolver. Leé también las fechas de vencimiento y la forma de pago.
Qué hacer al recibir una propuesta de crédito
Compará la cuota con el presupuesto mensual que preparaste. Si un cargo, una fecha o una condición no te queda clara, pedí que te la expliquen antes de aceptar. Haber enviado la documentación no te obliga a comprometerte: todavía necesitás entender las condiciones y decidir si podés sostener los pagos.
Si considerás una renovación, preguntá qué saldo o compromiso quedaría vigente, cómo serían las nuevas cuotas y cuál sería el total a pagar. Revisá los datos de la propuesta: renovar no significa necesariamente mantener los términos anteriores.
Aceptá solo cuando entiendas el costo y la forma de pago, y la cuota tenga lugar en tu presupuesto incluso si aparece un gasto imprevisto. Para conocer el préstamo con sueldo de Efectivo con Tarjeta, revisá esta opción respaldada por recibo de haberes.
Cómo avanzar con un crédito personal de Efectivo con Tarjeta
La decisión depende de tres puntos: que tengas una necesidad concreta, que puedas sostener la cuota y que entiendas las condiciones completas. Si trabajás en relación de dependencia, Efectivo con Tarjeta ofrece un préstamo personal respaldado por tu recibo de haberes, sin avales adicionales ni garantías prendarias.
Qué ofrece Efectivo con Tarjeta para empleados
El recibo de haberes respalda tus ingresos laborales al presentar una solicitud de crédito personal. La evaluación se realiza para cada caso, por lo que presentar el recibo no confirma por sí solo la aprobación ni establece las condiciones del préstamo. La propuesta concreta te permite conocer el monto, las cuotas, los cargos aplicables y el total a devolver.
Por eso, al revisar un credito personal con recibo de sueldo, mirá más allá del respaldo salarial. El recibo ayuda a acreditar tus haberes; tu presupuesto te ayuda a decidir si la cuota puede entrar en tus gastos mensuales. Son dos preguntas distintas y conviene responder ambas antes de comprometerte.
Tu siguiente paso antes de comprometerte
Hacé una última revisión con tus números a mano. Contrastá tus ingresos habituales con los gastos esenciales y las obligaciones que ya pagás. Después, compará ese margen con la cuota propuesta y el costo total informado. Considerá también si podrías afrontar el pago en un mes con un gasto imprevisto.
Antes de aceptar, asegurate de entender:
- Cuánto dinero recibirías y cuánto devolverías en total.
- El valor y la cantidad de cuotas, junto con sus fechas de vencimiento.
- Qué cargos se incluyen y cómo se realizan los pagos.
- Qué condiciones aplicarían si más adelante evaluás renovar el préstamo.
Si algo no está claro, pedí una explicación antes de aceptar. Avanzá solo cuando conozcas las condiciones y la cuota sea compatible con tu presupuesto. Si querés conocer esta opción, explorá el crédito personal de Efectivo con Tarjeta.
Tomá una decisión clara y compatible con tus ingresos
El recibo de haberes acredita tus ingresos laborales, pero no define por sí solo si te conviene aceptar un crédito. Para elegir con criterio, compará el dinero que recibirías con el total a devolver y revisá si la cuota entra en tu presupuesto después de cubrir tus gastos y compromisos actuales.
Si estás evaluando un credito personal con recibo de sueldo, partí de una necesidad concreta y de una propuesta que entiendas por completo. Efectivo con Tarjeta ofrece préstamos personales para empleados en relación de dependencia respaldados por recibo de haberes, sin avales adicionales ni garantías prendarias. La evaluación y las condiciones corresponden a cada solicitud.
Revisá los detalles con calma y aceptá solo si podés sostener los pagos. Conocé la opción de crédito personal de Efectivo con Tarjeta y evaluá si se ajusta a lo que necesitás.
Preguntas frecuentes
¿Qué es un crédito personal con recibo de sueldo?
Es un préstamo personal en el que el recibo de haberes sirve para acreditar ingresos laborales. La entidad puede considerar esa información al evaluar la solicitud y sus condiciones. El recibo no garantiza la aprobación ni define por sí solo el monto o la cuota. Antes de aceptar, revisá cuánto recibirías, cuánto pagarías en total y si cada vencimiento cabe en tu presupuesto mensual.
¿Puedo pedir un crédito personal si trabajo en relación de dependencia?
Sí, este tipo de crédito está dirigido a personas empleadas en relación de dependencia que pueden respaldar sus ingresos con un recibo de haberes. La aprobación y las condiciones dependen de la evaluación de cada solicitud. Prepará tus datos laborales y revisá tus gastos habituales para tener una referencia de pago posible. Antes de aceptar, leé las condiciones concretas de la propuesta.
¿Qué documentos necesito para solicitar un crédito con recibo de sueldo?
El recibo de haberes es el respaldo central de esta opción, pero la documentación puede variar según la solicitud. Tené a mano tus datos personales y laborales, y prepará el recibo de forma legible para que la información se entienda. Revisá qué datos y documentos se solicitan durante la evaluación de tu caso.
¿Cuánto puedo pedir con mi recibo de sueldo?
El recibo acredita tus ingresos, pero no determina automáticamente cuánto podrían ofrecerte. La evaluación considera la solicitud y la capacidad de sostener los pagos, así que el resultado puede variar según cada caso. En vez de partir del monto máximo, calculá cuánto necesitás y qué cuota podrías afrontar después de tus gastos habituales. Antes de aceptar, revisá también los cargos y el costo total informado.
¿Cuánto tarda la aprobación de un crédito con recibo de sueldo?
El tiempo puede depender de la evaluación y de que la información presentada esté completa. La aprobación y la acreditación no están garantizadas de antemano. Prepará tus datos, presentá la documentación solicitada y esperá la respuesta sobre tu caso. Si recibís una propuesta, leela completa antes de aceptar. La rapidez no reemplaza la revisión de la cuota, los cargos, los vencimientos y las demás condiciones.
¿Necesito un aval para pedir un crédito personal con recibo de sueldo?
Efectivo con Tarjeta ofrece préstamos con sueldo respaldados por recibo de haberes sin avales adicionales ni garantías prendarias. Esto no significa que la aprobación sea automática: cada solicitud se evalúa y puede tener condiciones propias. Antes de asumir el compromiso, revisá la propuesta completa y asegurate de entender cuánto pagarías por cuota, cuándo vence y cuál es el total a devolver.
¿Qué pasa si la cuota del crédito supera lo que puedo pagar?
Si la cuota no entra en tu presupuesto, no aceptes la propuesta sin entender las condiciones aplicables a tu solicitud. Sumá primero tus gastos esenciales y los compromisos que ya pagás. No des por hecho que después será sencillo cambiar el acuerdo; cualquier modificación depende de las condiciones correspondientes. Elegí una obligación que puedas sostener y revisá por escrito los términos antes de comprometerte.


