
¿Necesitás plata para resolver un gasto urgente y pensás usar la tarjeta? La búsqueda de “liquidez rapida con tarjeta de credito” puede llevarte a opciones distintas, aunque parezcan lo mismo. Un adelanto de efectivo no necesariamente funciona igual que un préstamo con tarjeta asociado al margen disponible.
Es lógico querer una respuesta rápida cuando aparece un gasto que no puede esperar. Antes de avanzar, necesitás entender qué estás aceptando y cuánto vas a tener que devolver. Los intereses, los cargos, las cuotas y los plazos pueden variar según la opción y sus condiciones vigentes. No te guíes solo por el monto que podrías recibir: compará también el total, las fechas de pago y cómo encajan las cuotas en tu presupuesto.
En esta guía vas a conocer las alternativas, distinguir un adelanto de efectivo de un préstamo con tarjeta y revisar qué preguntar antes de comprometerte. También vas a encontrar una forma práctica de evaluar si las cuotas son sostenibles junto con tus gastos y deudas actuales. La idea es que puedas decidir con claridad, sin asumir más de lo que podés pagar.
Puntos Clave
- La liquidez rapida con tarjeta de credito puede tomar distintas formas. Identificá quién ofrece el dinero y cómo se devuelve antes de elegir.
- Compará el préstamo con tarjeta, el adelanto del emisor y otras alternativas según sus costos y condiciones, sin asumir que una opción siempre conviene más.
- Calculá el total a devolver, no solo el valor de cada cuota. Así podés evaluar mejor el impacto en tu presupuesto.
- Antes de aceptar, confirmá quién es el proveedor, revisá los términos y guardá la documentación de la operación.
- Efectivo con Tarjeta ofrece préstamos con tarjeta. Consultá las condiciones vigentes de la propuesta antes de asumir un compromiso.
Liquidez rápida con tarjeta de crédito: qué significa y qué no
La liquidez rápida con tarjeta de crédito es el acceso a dinero en un plazo corto mediante una operación vinculada a una tarjeta. No significa que el dinero esté disponible automáticamente: el mecanismo, el monto, las cuotas y los tiempos dependen de las condiciones vigentes y de la evaluación de cada solicitud. Para entender la propuesta, empezá por identificar quién ofrece el dinero y cómo se devuelve.
¿Qué significa usar el cupo de la tarjeta para obtener dinero?
En un préstamo con tarjeta, parte del margen disponible para compras se toma como referencia para otorgar un préstamo. No es lo mismo que retirar ese margen en efectivo desde la tarjeta ni implica que todo el cupo pueda convertirse en dinero. El límite ofrecido, la cantidad de cuotas y la aprobación dependen de cada operación. Confirmá esos datos antes de aceptar.
Por eso, no alcanza con mirar cuánto cupo te queda. Preguntá cuánto recibirías efectivamente, cuál sería el total a devolver y qué cargos, intereses, plazos y tiempos de acreditación aplican. Si querés profundizar en el mecanismo, leé esta guía sobre dinero en efectivo con cupo de tarjeta.
Préstamo con tarjeta y adelanto: no son lo mismo
Un préstamo con tarjeta puede ser ofrecido por una entidad que toma el margen disponible como referencia y establece condiciones propias para la operación. En cambio, el adelanto de efectivo lo ofrece el emisor de la tarjeta y permite retirar efectivo contra la línea de crédito. La explicación de Adelanto de efectivo describe este mecanismo y señala que puede tener cargos e intereses distintos de los de una compra común.
Antes de avanzar, confirmá con quién estás contratando y cómo se verá reflejada la operación. Pedí el detalle de la devolución y verificá los cargos, los intereses, las cuotas y las fechas de pago. Los nombres comerciales pueden variar, así que no te guíes solo por cómo se presenta la oferta: revisá el contrato y controlá luego el resumen de la tarjeta.
No hay una modalidad que sea siempre más rápida, barata o conveniente. Compará las condiciones concretas con tu necesidad y tu capacidad de pago. Para entender la liquidez rapida con tarjeta de credito, distinguí el cupo para compras del dinero que realmente podrías recibir y confirmá cada condición antes de comprometerte.
Mitos sobre la liquidez rápida con tarjeta: qué conviene saber
Cuando necesitás resolver un gasto, es fácil pensar que el cupo disponible se puede transformar directamente en efectivo. Pero el margen de compra, la aprobación de un préstamo y el dinero que finalmente te ofrecen son cosas distintas. Separarlas te ayuda a evitar decisiones apuradas y a entender qué estás aceptando.
¿Tener cupo disponible garantiza que te otorguen el dinero?
Mito: “Si tengo margen en la tarjeta, puedo recibir ese monto en efectivo”. Realidad: el cupo informa cuánto tenés disponible para compras bajo las condiciones del emisor. No confirma por sí solo que califiques para un préstamo ni determina cuánto podrían ofrecerte. La solicitud puede tener una evaluación y condiciones propias. Consultá los requisitos, la disponibilidad y el monto ofrecido antes de contar con ese dinero para cubrir un gasto.
¿Rápido significa gratis o sin consecuencias para tu tarjeta?
Mito: “Si la operación es rápida, no tiene costos adicionales”. Realidad: cada alternativa puede tener intereses, cargos, cuotas y formas de pago diferentes. También puede generar obligaciones que tenés que considerar junto con los gastos habituales de la tarjeta. Antes de aceptar, pedí el detalle de lo que vas a recibir y del total que deberás devolver. No te quedes solo con una cuota que parece manejable: sumala a tus otros pagos y revisá las fechas de vencimiento.
Para entender qué cargos pueden asociarse a un adelanto, podés consultar la explicación de costos y comisiones del adelanto. Es una referencia general, no un detalle de las condiciones de una tarjeta emitida en Argentina. Confirmá siempre los términos aplicables con el proveedor y revisá la documentación de tu operación.
- Mito: todo cupo disponible se puede retirar. Realidad: el margen de compra no equivale automáticamente a dinero en efectivo.
- Mito: rapidez significa aprobación segura. Realidad: la solicitud puede requerir evaluación y no garantiza aprobación ni acreditación en un plazo determinado.
- Mito: una cuota baja indica que el compromiso es conveniente. Realidad: necesitás conocer el total a devolver, los cargos y las fechas de pago.
Si estás evaluando esta opción, podés consultar el préstamo con tarjeta de Efectivo con Tarjeta y pedir las condiciones vigentes. Comparalas con tu presupuesto antes de comprometerte.
Préstamo con tarjeta, adelanto y otras opciones: cómo compararlos
Para resolver una necesidad de dinero, compará el mecanismo completo, no solo cómo se promociona. Un préstamo vinculado al margen de una tarjeta, un adelanto del emisor y un préstamo personal pueden tener proveedores, formas de devolución y condiciones diferentes. No hay una alternativa que convenga en todos los casos: depende de cuánto necesitás, cuándo lo necesitás y qué podés pagar.
| Alternativa | Quién la ofrece | Forma de pago y costos a consultar | Condiciones a confirmar |
|---|---|---|---|
| Préstamo con tarjeta | Una entidad que ofrece un préstamo asociado al margen disponible de la tarjeta | Cuotas, total a devolver, intereses y cargos aplicables | Monto neto, evaluación, fechas de pago y relación con el margen de compra |
| Adelanto de efectivo | El emisor de la tarjeta | Cómo se cobra el adelanto, intereses, cargos y vencimiento | Disponibilidad, límite aplicable y forma en que aparece en el resumen |
| Préstamo personal | Un banco u otro proveedor de crédito | Cuotas, intereses, cargos y total a devolver | Evaluación, documentación, plazo y condiciones de cancelación anticipada |
Qué revisar al comparar las alternativas
Anotá cuánto dinero recibirías efectivamente, cuánto devolverías en total, cuántas cuotas pagarías y en qué fechas vencen. Consultá también los intereses, los cargos administrativos y si existen condiciones para cancelar antes de tiempo. Para comparar propuestas de manera pareja, reuní esos datos para cada alternativa y fijate si el monto neto que recibís es el mismo. Si falta un dato importante, pedilo antes de aceptar.
Las condiciones pueden variar según el proveedor y la operación. Una explicación de la Pontificia Universidad Católica del Perú sobre riesgos y consejos de uso recuerda la importancia de manejar el crédito con cuidado y evitar acumular obligaciones que después no puedas sostener.
Cómo elegir según tu necesidad y capacidad de pago
Primero, definí para cuándo necesitás el dinero y qué gasto querés cubrir. Después, anotá tus ingresos, los gastos esenciales y las cuotas o deudas que ya pagás. Revisá si la nueva cuota entra en el margen que te queda sin dejarte corto para tus obligaciones habituales. Un plazo más largo puede cambiar el costo total, así que evaluá el total a devolver además del importe de cada cuota. No decidas solo por la rapidez anunciada o por el valor de la primera cuota.
La búsqueda de liquidez rapida con tarjeta de credito puede mostrar propuestas distintas. Elegí con información completa: compará monto neto, devolución y fechas, y confirmá cómo afecta cada compromiso a tus pagos vigentes antes de contratar.
Antes de aceptar liquidez con tarjeta, revisá estas condiciones
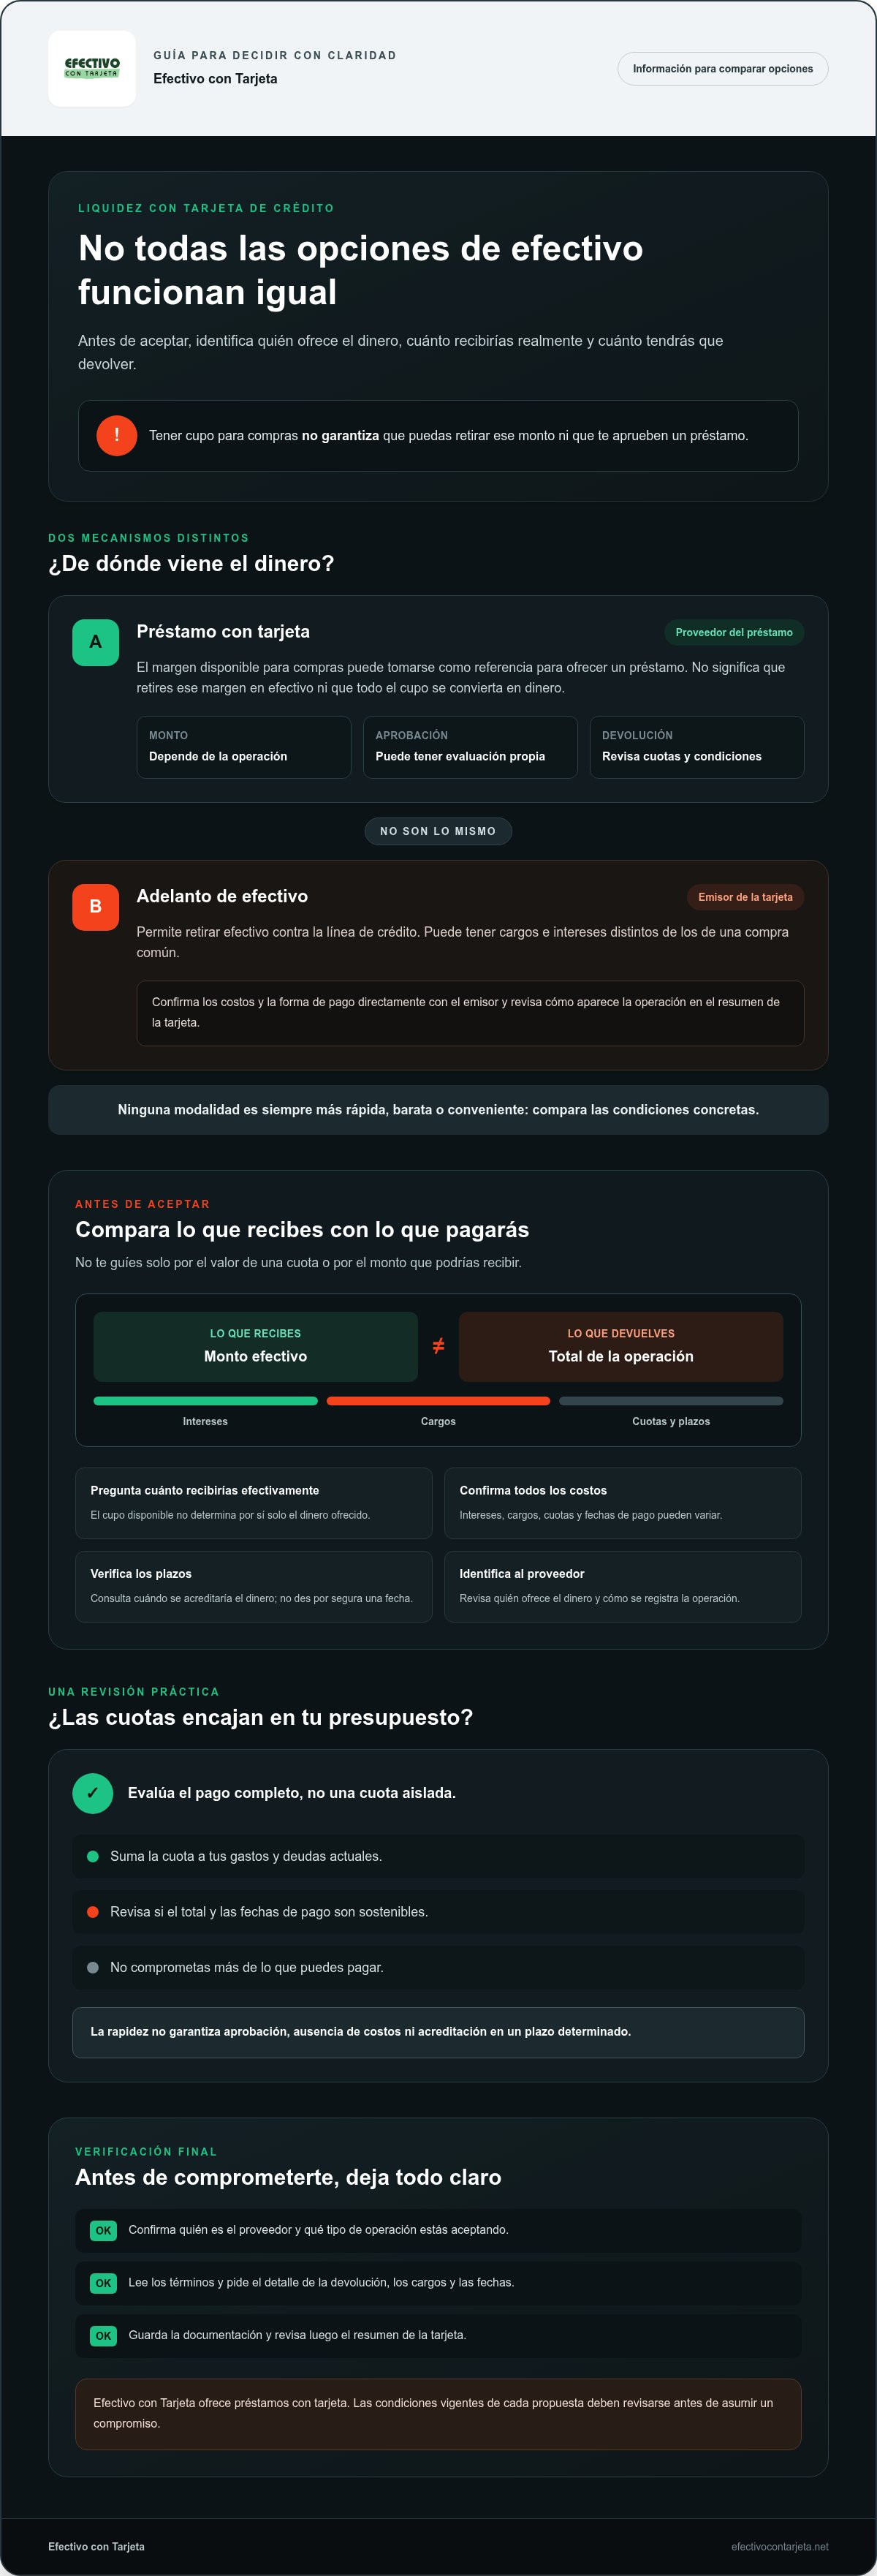
Si estás evaluando liquidez rapida con tarjeta de credito, frená un momento antes de aceptar. Revisar la propuesta completa puede ayudarte a detectar cargos inesperados o cuotas que no entren en tu presupuesto. Seguí estos cinco pasos y pedí que los datos importantes queden por escrito.
- Confirmá quién es el proveedor. Verificá el nombre de la entidad y que el canal de contacto pertenezca realmente a ese proveedor. Si algo no coincide, consultá por un canal confiable antes de seguir.
- Leé las condiciones completas. Pedí la documentación y revisá cómo funciona la operación, cuáles son los requisitos y qué obligaciones asumís. No te quedes solo con un mensaje o una explicación verbal.
- Calculá cuánto vas a devolver. Solicitá el monto neto que recibirías, el total adeudado, la cantidad de cuotas y sus vencimientos. El total importa más que una cuota aislada: una cuota que parece baja puede formar parte de un compromiso que no habías calculado.
- Verificá los datos y los costos. Confirmá por escrito los intereses, cargos, plazos, tiempos estimados de acreditación y condiciones para cancelar antes de tiempo. No supongas que aplican valores generales: pueden variar según la propuesta.
- Guardá la documentación. Conservá el contrato, los comprobantes y las comunicaciones relacionadas con la operación. Así podés consultar qué aceptaste y comparar la información con los movimientos y vencimientos que te indiquen.
Qué datos y condiciones confirmar antes de avanzar
Antes de comprometerte, asegurate de tener claro cuánto recibís y cuánto devolvés, en qué fechas vencen las cuotas y qué cargos están incluidos. Si hay requisitos o plazos de acreditación que no entendés, pedí una explicación concreta al proveedor. Leé el detalle completo y guardá una copia accesible, no solo una captura de la oferta inicial.
Señales para frenar y consultar antes de compartir información
Desconfiá de las promesas de aprobación garantizada o de disponibilidad permanente si no están confirmadas por el proveedor. Antes de enviar documentación personal, verificá el canal por un medio oficial. Si te presionan para pagar cargos que no están explicados y documentados, no avances hasta recibir una aclaración por escrito.
¿Querés evaluar un préstamo con tarjeta? Consultá las condiciones vigentes con Efectivo con Tarjeta y revisá cada punto antes de asumir el compromiso.
Cómo avanzar si necesitás liquidez rápida con tarjeta
Antes de elegir, ordená la decisión en tres pasos: definí cuánto necesitás y para qué, compará las alternativas disponibles y confirmá el compromiso total. La liquidez rapida con tarjeta de credito puede servir para resolver una necesidad puntual, pero solo si entendés cómo funciona la operación y podés sostener la devolución junto con tus otros gastos.
Qué hacer si la oferta se ajusta a tu situación
Primero, verificá que el monto solicitado responda a un gasto concreto. Después, revisá por escrito cuánto recibirías, cuánto devolverías, las cuotas, sus vencimientos y cualquier cargo o interés aplicable. Si algo no está claro, preguntá antes de aceptar. Guardá la propuesta y la documentación para poder consultar las condiciones que acordaste.
Efectivo con Tarjeta ofrece préstamos con tarjeta y préstamos con recibo de sueldo. Son alternativas distintas, así que compará las condiciones vigentes de cada una según tu situación. Para ampliar conceptos y saber qué revisar, consultá esta guía sobre préstamos con tarjeta de crédito.
Cuándo conviene pausar y revisar otras alternativas
Si no conocés el total a devolver, faltan condiciones por escrito o no entendés cómo se aplican los cargos, esperá antes de avanzar. También conviene hacer una pausa si la cuota puede dejarte corto para cubrir gastos esenciales o deudas vigentes. La urgencia no elimina la obligación de pago: asegurate de poder cumplir con las fechas y el monto acordados.
Una vez que tengas toda la información, compará el costo total y el plazo con otras opciones que puedas considerar. No hace falta decidir solo por la rapidez anunciada. Si querés conocer la propuesta de Efectivo con Tarjeta, revisá sus condiciones vigentes y consultá los detalles antes de asumir un compromiso. La aprobación y los tiempos de acreditación dependen de cada solicitud y deben confirmarse con el proveedor.
Elegí con información y avanzá a tu ritmo
La liquidez rapida con tarjeta de credito puede tomar distintas formas: un préstamo asociado al cupo no es lo mismo que un adelanto del emisor. Antes de elegir, confirmá quién ofrece el dinero, revisá las condiciones por escrito y compará el total a devolver, no solo la cuota. Si el costo o las fechas no están claros, frená y consultá.
Efectivo con Tarjeta ofrece préstamos con tarjeta y préstamos con recibo de sueldo. Cada alternativa tiene condiciones que conviene verificar directamente antes de asumir un compromiso. Tomate el tiempo para evaluar si la devolución se ajusta a tus gastos y obligaciones actuales.
Conocé las opciones de financiamiento de Efectivo con Tarjeta y consultá la información vigente para decidir con más claridad. Con los datos sobre la mesa, podés elegir el camino que mejor se adapte a tu situación.
Preguntas frecuentes sobre la liquidez con tarjeta
¿Se puede obtener liquidez rápida con una tarjeta de crédito?
Sí, existen alternativas para acceder a dinero vinculadas a una tarjeta, como un préstamo asociado al margen disponible o un adelanto en efectivo ofrecido por el emisor. No funcionan igual y sus condiciones pueden variar. La liquidez rapida con tarjeta de credito no implica que el cupo se convierta automáticamente en efectivo ni que una solicitud se apruebe. Confirmá el mecanismo, los costos y los plazos con el proveedor antes de decidir.
¿Un cupo disponible garantiza que te aprueben un préstamo con tarjeta?
No. El cupo disponible indica margen para compras, pero no confirma que cumplas los criterios para obtener un préstamo ni define cuánto podrían ofrecerte. El proveedor puede evaluar la solicitud por separado y establecer sus propias condiciones. Antes de organizar un gasto contando con ese dinero, consultá qué requisitos aplican, si hay una oferta disponible para vos y cuál sería el monto finalmente aprobado. No tomes una decisión basándote solo en el límite de tu tarjeta.
¿Qué diferencia hay entre un adelanto en efectivo y un préstamo con tarjeta?
El adelanto en efectivo lo ofrece el emisor de la tarjeta y permite retirar dinero contra la línea de crédito, según las condiciones de esa tarjeta. Un préstamo con tarjeta, en cambio, puede ser ofrecido por otra entidad y usar como referencia el margen disponible para otorgar un préstamo. Revisá quién te presta, cómo se devuelve el dinero, qué cargos aplican y dónde figuran las obligaciones. Los nombres comerciales pueden variar, así que leé la documentación.
¿La liquidez rápida con tarjeta tiene intereses o cargos?
Puede tenerlos, pero dependen de la modalidad, el proveedor y las condiciones de la operación. No supongas que un adelanto y un préstamo con tarjeta tienen los mismos intereses, cargos o fechas de pago. Antes de aceptar, pedí el detalle por escrito: monto que recibís, total a devolver, cuotas, vencimientos y cargos aplicables. No hay un valor general que corresponda a todas las ofertas. Si falta información, consultá antes de comprometerte.
¿Cómo puedo saber si un préstamo con tarjeta es una opción conveniente?
Compará el monto neto que recibirías con el total que deberás devolver y verificá que las cuotas entren en tu presupuesto junto con tus gastos esenciales y deudas actuales. Considerá también cuándo necesitás el dinero y las fechas de vencimiento. Una cuota inicial baja no alcanza para evaluar el compromiso completo. Si no entendés algún costo o condición, pedí una explicación antes de aceptar y compará la propuesta con otras alternativas disponibles.
¿Qué debo revisar antes de enviar mis datos para pedir liquidez?
Confirmá que el canal de contacto pertenezca al proveedor y que entendés por qué necesita cada dato. Revisá la propuesta y la documentación completa antes de compartir información personal. Desconfiá de promesas de aprobación garantizada o de pedidos urgentes de pagos que no estén explicados por escrito. Si algo te genera dudas, frená y verificá la solicitud por un canal confiable. Guardá las comunicaciones y los comprobantes relacionados con la operación.


