
¿Tenés límite disponible en la tarjeta y pensás que podés retirarlo en cualquier cajero? No siempre funciona así: el cupo para compras y el límite para adelantos de efectivo pueden ser distintos. Si querés sacar efectivo con limite de tarjeta, primero averiguá cuál de esos límites está habilitado y cuánto cuesta usarlo.
Es lógico buscar una salida rápida cuando necesitás plata. Pero un adelanto en cajero no es lo mismo que un préstamo con tarjeta: pueden variar la forma de solicitarlo, los intereses, las comisiones y las cuotas. Revisá las condiciones antes de aceptar para evitar cargos inesperados.
En esta guía vas a conocer qué límite podrías usar, qué opciones existen y qué datos conviene confirmar antes de iniciar una solicitud. También vas a ver cómo distinguir un adelanto de un préstamo con tarjeta y qué consultar en los canales oficiales del banco o del proveedor. Así podés comparar las alternativas con más claridad.
Puntos Clave
- Antes de sacar efectivo con limite de tarjeta, confirmá si el emisor habilita adelantos y cuál es el monto disponible para esa operación.
- Compará el adelanto en cajero con un préstamo con tarjeta. Son opciones distintas y pueden tener diferentes formas de solicitud y devolución.
- Revisá el costo total, las cuotas y las fechas de vencimiento antes de aceptar. Consultá también qué pasa si pagás fuera de término.
- Hacé la consulta en el sitio o canal oficial del banco o proveedor, y pedí que te expliquen las condiciones vigentes antes de iniciar el trámite.
- Si el límite no alcanza, consultá qué alternativas tenés y evaluá si podés asumir la devolución antes de sumar otro crédito.
Sacar efectivo con límite de tarjeta: qué límite tenés disponible
Tener cupo para comprar no significa que puedas retirar ese mismo monto en efectivo. La tarjeta puede mostrar un disponible para consumos y, por separado, tener otro límite para adelantos en cajero. También puede no ofrecer esa función. Para saber qué podés usar, revisá las condiciones de tu tarjeta con la entidad emisora.
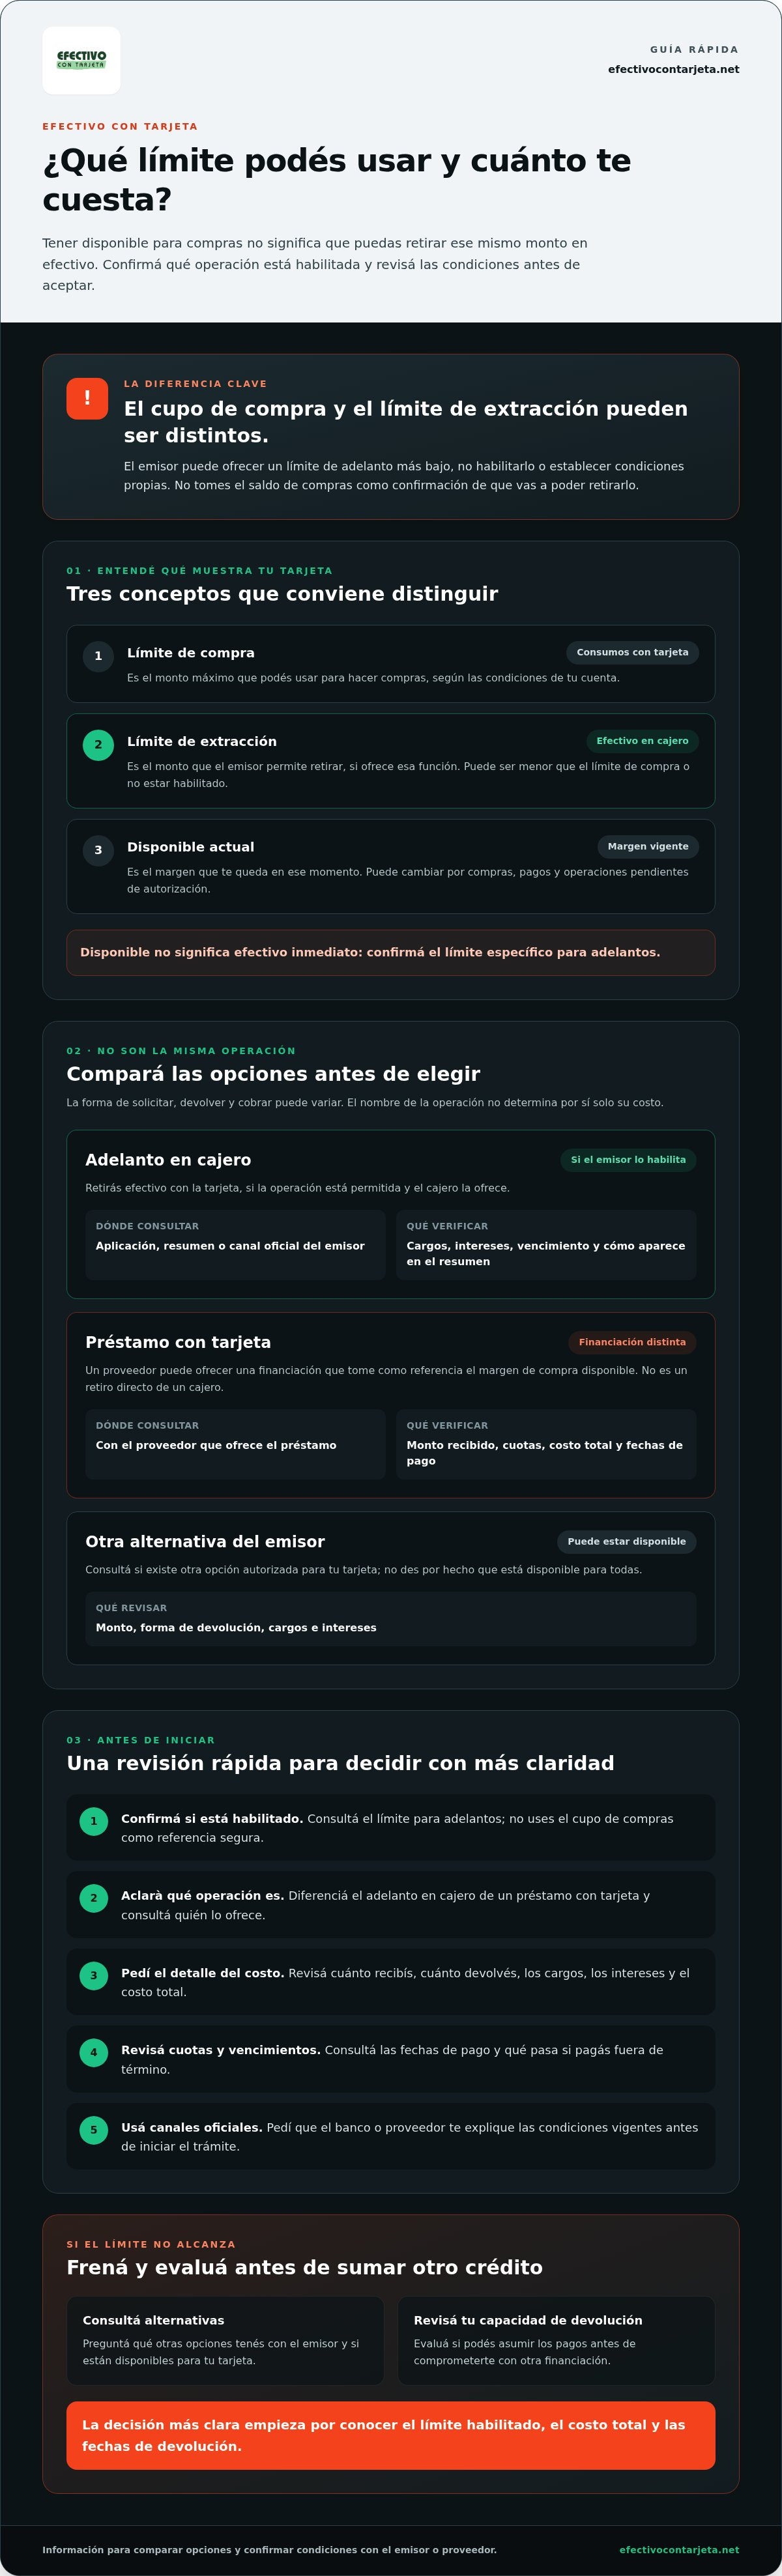
Antes de sacar efectivo con limite de tarjeta, distinguí estos tres conceptos:
- Límite de compra: el monto máximo que podés usar para hacer consumos con la tarjeta, según las condiciones de tu cuenta.
- Límite de extracción: el monto que el emisor permite retirar en efectivo mediante un cajero, si ofrece esa función. Puede ser menor que el límite de compra o no estar habilitado.
- Disponible actual: el margen que te queda en ese momento. Puede cambiar por compras, pagos y operaciones que todavía estén pendientes de autorización.
El cupo de compra indica cuánto margen tenés para consumir; el límite de extracción indica cuánto podrías retirar en efectivo, si el emisor lo permite.
¿El límite de compra sirve para retirar efectivo?
No necesariamente. El emisor puede manejar un cupo para compras y otro para adelantos, con condiciones propias para cada operación. Por ejemplo, podrías tener margen para pagar una compra, pero un límite de extracción más bajo o ningún adelanto habilitado. No tomes el saldo de compras como confirmación de que vas a poder retirarlo.
Revisá el resumen, la aplicación o los canales oficiales del emisor. Buscá el monto autorizado para adelantos y consultá si necesitás una clave o habilitación previa. Las condiciones pueden variar entre entidades e incluso entre tarjetas.
Qué significan disponible, extracción y adelanto
El disponible es el margen vigente de la tarjeta, no una promesa de efectivo inmediato. Una extracción es el retiro de efectivo en un cajero, cuando esa operación está permitida. El adelanto de efectivo es dinero obtenido contra el crédito de la tarjeta y puede tener cargos, intereses y plazos de devolución diferentes a los de una compra. Para una referencia general sobre el uso del término, podés consultar qué es un adelanto de efectivo.
También distinguí un adelanto en cajero de un préstamo con tarjeta: no son la misma operación ni se solicitan necesariamente de la misma manera. Si estás comparando opciones, confirmá quién ofrece cada una y pedí que te expliquen el monto que recibirías, la devolución y las condiciones vigentes antes de avanzar.
Cómo sacar efectivo con límite de tarjeta: opciones y diferencias
Si necesitás efectivo, primero identificá qué operación querés hacer. Un adelanto en cajero usa una función de la tarjeta que debe estar habilitada por el emisor. Un préstamo con tarjeta, en cambio, es una financiación que puede convertir el margen de compra disponible en dinero. No son sinónimos ni necesariamente se tramitan en el mismo lugar.
El nombre de la operación no determina por sí solo su costo. Antes de aceptar, pedí el detalle de cuánto recibís, cuánto devolvés y bajo qué condiciones. Compará también otras alternativas autorizadas por el emisor, sin dar por hecho que están disponibles para todas las tarjetas.
| Opción | Mecanismo | Dónde consultar | Devolución y costos a verificar |
|---|---|---|---|
| Adelanto en cajero | Retirás efectivo con la tarjeta, si el emisor habilita esa operación. | Aplicación, resumen o canal oficial del emisor. | Consultá cargos, intereses, vencimiento y cómo aparece en el resumen. |
| Préstamo con tarjeta | Una financiación puede transformar margen de compra disponible en dinero, según sus condiciones. | Con el proveedor que ofrece el préstamo. | Confirmá cuánto recibirías, las cuotas, el costo total y las fechas de pago. |
| Otra alternativa del emisor | Puede existir otra opción autorizada para tu tarjeta, si está disponible. | Canales oficiales del emisor. | Revisá el monto, la forma de devolución, los cargos y los intereses. |
Adelanto de efectivo en un cajero automático
No todas las tarjetas permiten adelantos ni todos los cajeros ofrecen esa operación para tu tarjeta. Consultá el límite específico, si necesitás una clave, qué cargos e intereses se aplican y cuándo se acredita el dinero. No avances hasta entender cómo y cuándo vas a devolverlo.
Préstamo con tarjeta asociado al margen de compra
Este préstamo no consiste en retirar efectivo directamente de un cajero. El proveedor puede tomar como referencia el margen de compra disponible para evaluar la solicitud. El proceso, la evaluación y la acreditación dependen de sus condiciones vigentes, así que confirmalas antes de iniciar el trámite.
Efectivo con Tarjeta ofrece préstamos con tarjeta, una alternativa distinta al adelanto bancario en cajero. Si querés conocer la modalidad, revisá la información sobre préstamos con tarjeta y consultá las condiciones antes de solicitar.
Qué comparar antes de usar el límite de tu tarjeta para efectivo
La rapidez puede resolver una urgencia, pero no alcanza para decidir. Antes de sacar efectivo con limite de tarjeta, compará cuánto dinero vas a recibir, cuánto vas a devolver y en qué fechas. Revisá cada propuesta por separado: los costos del emisor de la tarjeta no son necesariamente los mismos que los de un prestamista externo.
Cargos, intereses y cuotas que conviene revisar
Pedí el detalle de la operación antes de aceptar. No te quedes solo con el valor de la cuota o con una tasa anunciada: solicitá el total a devolver y verificá qué conceptos lo componen. Usá esta guía para comparar las condiciones vigentes que te informe cada entidad:
| Qué comparar | Con el emisor de la tarjeta | Con un prestamista externo |
|---|---|---|
| Monto | Cuánto podés retirar y cuánto recibirías efectivamente. | Cuánto te ofrecen y qué importe se acredita, según las condiciones informadas. |
| Costo total | Intereses y cargos asociados al adelanto, si corresponde. | Intereses, cargos administrativos y cualquier otro concepto detallado en la propuesta. |
| Devolución | Cómo se cobra, cuándo vence y cómo aparece en el resumen. | Cantidad de cuotas, valor de cada una y fechas de pago. |
| Atrasos | Qué consecuencias se aplican si no pagás en término. | Qué cargos o cambios puede generar un pago fuera de fecha. |
Los valores pueden cambiar según la entidad, el producto y las condiciones de la operación. Confirmalos en la información vigente y pedí que te expliquen cualquier cargo que no entiendas. No supongas que una opción es más barata por llamarse “adelanto”, “préstamo” o “cuotas”.
Cómo evaluar si la cuota entra en tu presupuesto
Hacé una cuenta simple antes de comprometerte: compará cada pago con tus ingresos y los gastos mensuales que ya tenés. Considerá también las fechas de vencimiento. Una cuota que parece manejable por separado puede complicarte si coincide con otros pagos.
Revisá por escrito qué pasa si pagás tarde, si se suma algún cargo y cómo se informa la deuda. Si el total o las condiciones no están claros, frená y consultá antes de aceptar. Tener margen disponible en la tarjeta no significa que tengas capacidad para devolver ese dinero. Elegí solo una opción cuyo costo total y forma de pago puedas sostener.
Pasos para pedir efectivo con límite de tarjeta de forma más segura
Antes de sacar efectivo con limite de tarjeta, verificá quién ofrece la operación, cuánto vas a recibir y cómo se devuelve. Estas comprobaciones no garantizan que acepten tu solicitud, pero te ayudan a detectar condiciones poco claras antes de compartir datos o asumir una deuda.
- Identificá el límite que podés usar. Consultá con el emisor si tu tarjeta permite adelantos y cuál es el monto habilitado. Si evaluás un préstamo con tarjeta, confirmá qué margen disponible toma en cuenta el proveedor.
- Buscá el canal oficial. Entrá al sitio o a la aplicación oficial del banco o proveedor, o contactalo por un medio que puedas verificar. No uses enlaces recibidos en mensajes inesperados ni perfiles cuya identidad no puedas confirmar.
- Pedí las condiciones completas. Revisá el monto que recibirías, las cuotas, las fechas de pago, los cargos y qué pasa si pagás fuera de término. Antes de aceptar una financiación, verificá por escrito cuánto recibís y cuál es el costo total que vas a devolver.
- Guardá la información. Conservá la propuesta, las condiciones contractuales y los comprobantes de solicitud o pago. Así podés volver a consultar lo acordado si surge una duda.
Lista de verificación antes de confirmar
Antes de aceptar, fijate quién otorga el dinero y quién administra los cobros. Si intervienen entidades distintas, pedí que te expliquen qué función cumple cada una. Leé el detalle de cuotas, vencimientos y cargos, y guardá una copia de la información recibida. Si algo no coincide con lo que te informaron, pedí una aclaración antes de seguir.
No compartas claves, códigos de seguridad ni datos de acceso a tu cuenta. Un canal legítimo no necesita que reveles esas credenciales para que revises una propuesta. Si ya las compartiste, contactá al emisor por sus vías oficiales para consultar cómo proteger tu cuenta.
Señales de alerta ante una oferta de efectivo
Desconfiá si te exigen un pago anticipado para “liberar” o garantizar un préstamo, si te apuran para decidir o si no quieren enviarte las condiciones por escrito. No transfieras dinero ni entregues información sensible hasta verificar quién está detrás de la oferta. Una promesa de aprobación o entrega inmediata tampoco reemplaza la revisión de las condiciones.
Si estás considerando un préstamo con tarjeta, podés consultar las condiciones del préstamo con tarjeta antes de iniciar una solicitud. Revisá los requisitos y la modalidad en los canales oficiales, y avanzá solo cuando tengas claro el compromiso de pago.
Si el límite no alcanza: próximos pasos y alternativa de préstamo
¿El adelanto no está habilitado o el monto disponible no cubre lo que necesitás? No intentes resolverlo sumando operaciones sin revisar cómo vas a devolverlas. Primero confirmá tus opciones y compará el costo total, el plazo y el impacto de cada pago en tu presupuesto.
Qué hacer si no podés retirar efectivo
Consultá al emisor de la tarjeta si tenés un límite de extracción separado del cupo de compra y si el adelanto está habilitado. También podés preguntar si existe la posibilidad de modificar ese límite, pero no des por hecho que un aumento del cupo para compras habilita automáticamente los retiros.
Si no hay una opción adecuada, revisá otras alternativas formales según el monto que necesitás y el tiempo que tenés para devolverlo. Compará por escrito las cuotas, las fechas de pago, los cargos y el total a devolver. Evitá encadenar adelantos o créditos para cubrir otros compromisos: antes de sumar una deuda, fijate si podés afrontar todos los pagos con tus ingresos y gastos habituales.
Consultar un préstamo con tarjeta
Otra opción, distinta al adelanto en cajero, es un préstamo con tarjeta. Efectivo con Tarjeta ofrece esta alternativa de financiación, que permite convertir el margen de compra disponible en dinero según las condiciones aplicables. La solicitud puede requerir una evaluación; la disponibilidad y el resultado dependen del proceso y de los criterios vigentes del proveedor.
Antes de iniciar la consulta, preguntá qué requisitos se aplican, cómo se evalúa la solicitud, qué cuotas ofrece la propuesta y cuál es el costo total. Confirmá también el monto que recibirías, las fechas de pago y qué ocurre si una cuota se paga fuera de término. Tener margen en la tarjeta no garantiza la aprobación ni significa que la devolución vaya a ser compatible con tu presupuesto.
Para decidir cómo sacar efectivo con limite de tarjeta, consultá primero con el emisor si existe un adelanto habilitado, compará esa opción con otras alternativas formales y revisá las condiciones completas antes de aceptar. Si te interesa conocer la modalidad del préstamo con tarjeta, Conocé la opción de préstamo con tarjeta y consultá los requisitos y condiciones vigentes antes de avanzar.
Elegí tu próximo paso con información clara
Antes de sacar efectivo con limite de tarjeta, confirmá qué monto está habilitado para retirar y no lo confundas con el cupo para compras. Un adelanto en cajero y un préstamo con tarjeta son operaciones distintas, así que compará sus condiciones por separado.
La clave es mirar más allá de la rapidez: verificá cuánto recibís, cuánto devolvés, las cuotas, los vencimientos y qué pasa si pagás tarde. Usá canales oficiales y avanzá solo cuando entiendas el compromiso y sepas que podés afrontarlo. Si el límite no alcanza, consultá alternativas antes de sumar adelantos o créditos.
Efectivo con Tarjeta ofrece préstamos con tarjeta, préstamos con recibo de sueldo y renovación de préstamos para clientes que cumplieron puntualmente con sus cuotas. Si el límite de tu tarjeta no alcanza, podés consultar si la opción con recibo de sueldo se ajusta a tu situación. Para conocer las modalidades y consultar las condiciones vigentes, Consultá cómo funciona el préstamo con tarjeta.
Preguntas frecuentes sobre efectivo y límite de tarjeta
¿Puedo sacar efectivo del límite de compra de mi tarjeta?
No necesariamente: el cupo para compras y el límite para adelantos pueden ser distintos. Consultá la aplicación, el resumen o los canales oficiales de la entidad emisora para saber si tu tarjeta permite retirar efectivo y qué monto está habilitado. Antes de confirmar, revisá los cargos, los intereses y la fecha de devolución. No supongas que todo el disponible para compras se puede retirar en efectivo.
¿Cómo saco efectivo con el límite de mi tarjeta?
Para sacar efectivo con limite de tarjeta, primero consultá al emisor si permite adelantos en cajeros y cuál es el límite específico. Después, verificá los cargos, los intereses y la forma de devolución. Si buscás un préstamo asociado al margen de compra, averiguá quién lo otorga y pedí las condiciones completas. Son operaciones diferentes: compará cuánto recibirías y el total que devolverías, no solo la rapidez anunciada.
¿Qué diferencia hay entre un adelanto en cajero y un préstamo con tarjeta?
El adelanto se solicita con una tarjeta habilitada para retirar efectivo, y el emisor informa sus condiciones. Un préstamo con tarjeta es una financiación que puede convertir el margen de compra disponible en dinero, según la evaluación y las condiciones del proveedor. No son nombres intercambiables. Antes de elegir, preguntá cómo se entrega el dinero, quién ofrece y administra la operación y qué cargos, cuotas y vencimientos aplican.
¿Puedo sacar efectivo si no tengo límite de extracción?
Si no tenés un límite de extracción habilitado, el cajero podría no permitir el adelanto aunque conserves margen para compras. Consultá al emisor para confirmar qué opciones están disponibles para tu tarjeta. No intentes sortear las restricciones ni compartas claves o códigos con terceros. Si evaluás otra financiación, verificá quién la ofrece, qué requisitos pide y cuánto deberías devolver antes de solicitarla.
¿Cuánto cuesta sacar efectivo con una tarjeta de crédito?
El costo depende de la tarjeta, el emisor, el tipo de operación y las condiciones vigentes. Puede incluir cargos e intereses, por eso el monto que recibís o el valor de una cuota no muestran necesariamente el costo completo. Pedí el detalle del total a devolver, las fechas de pago y cualquier cargo adicional antes de aceptar. No uses los valores de otra tarjeta como referencia segura para la tuya.
¿Un préstamo con tarjeta usa el mismo límite que un adelanto en cajero?
No necesariamente: un adelanto en cajero y un préstamo vinculado al margen de compra pueden tener mecanismos y condiciones diferentes. El límite aplicable depende de la entidad o del proveedor que ofrece cada operación. Antes de avanzar, consultá qué disponible se toma en cuenta, cuánto dinero recibirías, cuál sería el total a devolver y quién administra los pagos. Confirmá también las cuotas y sus fechas de vencimiento.
¿Es seguro convertir el límite de la tarjeta en efectivo?
Puede ser una opción si entendés quién ofrece la financiación y recibís condiciones claras por un canal verificable. Revisá por escrito el monto, los cargos, los intereses y las cuotas antes de aceptar. No entregues contraseñas ni códigos de seguridad. Desconfiá de pedidos de dinero por adelantado para liberar un préstamo o de la presión para decidir sin leer las condiciones. Si algo no cierra, frená y consultá.

