
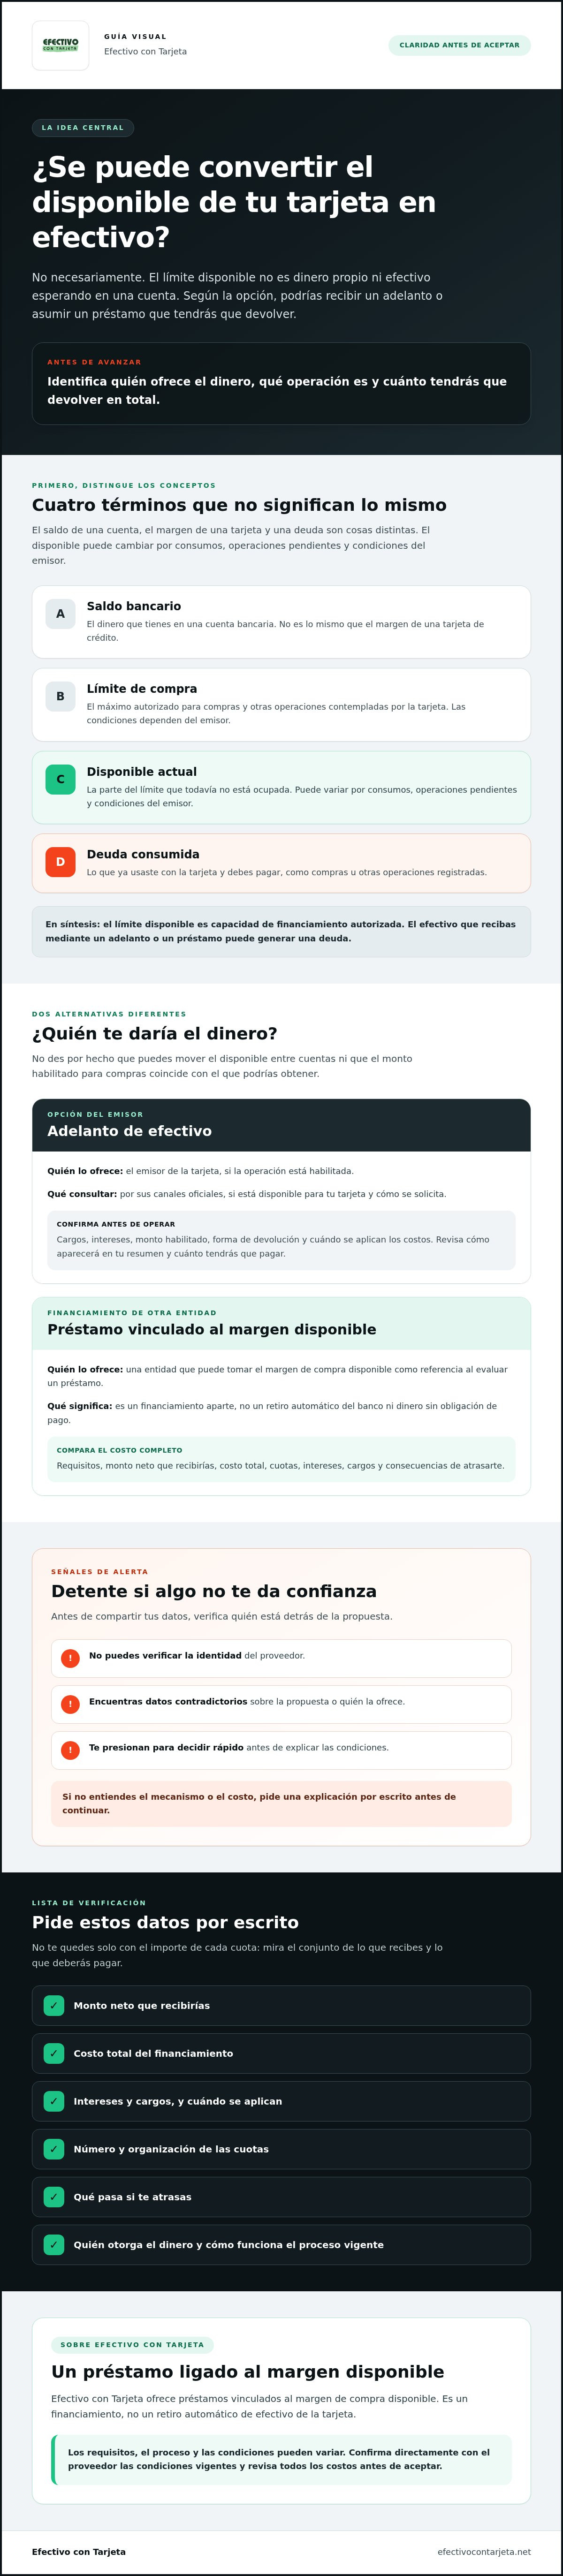
¿El disponible de tu tarjeta se puede convertir directamente en efectivo? No necesariamente. El saldo que debés, el límite disponible para compras y un adelanto de efectivo son cosas distintas. Por eso, antes de buscar cómo transformar saldo de tarjeta en efectivo, identificá qué operación te ofrecen y si implica una deuda nueva.
Es entendible querer resolver una necesidad de dinero sin sumar confusión. Pero no todas las alternativas funcionan igual: un adelanto de efectivo de la tarjeta no es lo mismo que un préstamo con tarjeta vinculado al margen de compra disponible. Cada opción puede tener sus propios requisitos, cuotas, intereses y cargos. Revisalos antes de aceptar, no después.
En esta guía vas a conocer las diferencias entre las alternativas, qué condiciones comparar y qué señales de alerta tener en cuenta antes de compartir tus datos. También vas a encontrar preguntas concretas para hacer sobre el costo total, los pagos y las condiciones vigentes. Así podés decidir con más claridad y evitar sorpresas.
Puntos clave
- Antes de buscar cómo transformar saldo de tarjeta en efectivo, distinguí el saldo adeudado del límite disponible y del dinero que podrías pedir prestado.
- Compará el adelanto que ofrece el emisor con un préstamo vinculado al margen de compra. Confirmá quién lo otorga y cómo se solicita.
- Desconfiá si no podés verificar la identidad del proveedor, encontrás datos contradictorios o te presionan para decidir rápido.
- Pedí por escrito el monto neto, el costo total, los intereses, los cargos, las cuotas y qué pasa si te atrasás.
- El préstamo con tarjeta de Efectivo con Tarjeta es un financiamiento ligado al margen disponible, no un retiro automático. Revisá las condiciones antes de aceptar.
Qué significa transformar el saldo de una tarjeta en efectivo
Transformar saldo de tarjeta en efectivo suele referirse a usar el margen de compra disponible como referencia para acceder a financiamiento en efectivo. No significa que el límite se convierta automáticamente en dinero propio. Según la modalidad, puede tratarse de un adelanto del emisor o de un préstamo que debés devolver bajo las condiciones acordadas.
Saldo, límite y disponible: qué significa cada concepto
Estos términos suelen confundirse, pero describen cosas distintas:
- Saldo bancario: el dinero que tenés en una cuenta bancaria. No es lo mismo que el margen de una tarjeta de crédito.
- Límite de compra: el máximo autorizado para compras y otras operaciones contempladas por la tarjeta. Las condiciones dependen del emisor.
- Disponible actual: la parte del límite que todavía no está ocupada. Puede variar por consumos, operaciones pendientes y condiciones del emisor.
- Deuda consumida: lo que ya usaste con la tarjeta y debés pagar, como compras u otras operaciones registradas.
Por ejemplo, si usaste parte del límite en compras y tenés una operación pendiente, el disponible que ves puede ser menor que el límite total. Y aunque quede margen, eso no quiere decir que haya efectivo esperando en una cuenta. Para entender el concepto general, podés consultar qué es una línea de crédito.
En síntesis: el límite disponible es capacidad de financiamiento autorizada; el efectivo retirado o prestado es dinero que recibís y que puede generar una deuda.
¿Transformar el disponible es lo mismo que retirar efectivo?
No siempre. Un adelanto de efectivo lo ofrece el emisor de la tarjeta, si esa operación está habilitada. En cambio, un préstamo vinculado al margen disponible puede ofrecerlo otra entidad y constituye un financiamiento aparte. En ambos casos, confirmá quién presta el dinero, qué mecanismo utiliza y qué debés devolver.
Las modalidades, los cargos y la disponibilidad cambian según cada proveedor. No des por hecho que el trámite funciona como una transferencia bancaria ni que el monto disponible para compras coincide con el que podrías obtener. Antes de avanzar, pedí que te expliquen el proceso y las condiciones por escrito.
Qué opciones existen para usar el disponible de tu tarjeta
Si buscás transformar saldo de tarjeta en efectivo, primero identificá quién te daría el dinero. Un adelanto solicitado al emisor y un préstamo de otra entidad no son la misma operación. En ambos casos, verificá el mecanismo, los requisitos y el costo antes de aceptar. No des por garantizado que podés mover el disponible entre cuentas o usar métodos informales para obtener efectivo.
| Modalidad | Quién la ofrece y cómo se consulta | Qué confirmar |
|---|---|---|
| Adelanto de efectivo | El emisor de la tarjeta. Consultá por sus canales oficiales si está disponible para tu tarjeta y cómo se solicita. | Cargos, intereses, monto habilitado, forma de devolución y cuándo se aplican los costos. |
| Préstamo vinculado al margen disponible | Una entidad que evalúa el disponible como referencia para ofrecer financiamiento. Consultá directamente con el proveedor por el proceso vigente. | Requisitos, monto neto que recibirías, costo total, cuotas, intereses, cargos y consecuencias de atrasarte. |
Adelanto de efectivo solicitado a la entidad emisora
Si te interesa un adelanto, empezá por consultar al emisor de tu tarjeta. No supongas que la operación está habilitada ni que tiene las mismas condiciones para todas las tarjetas. Antes de operar, pedí el detalle del costo y de la devolución. Revisá también cómo se reflejará el adelanto en tu resumen y qué importe deberás pagar.
Préstamo asociado al margen disponible
En esta alternativa, una entidad puede tomar el margen de compra disponible como referencia al evaluar un préstamo. No es un retiro automático del banco ni dinero sin obligación de pago. Si aceptás, asumís las condiciones de ese financiamiento. Efectivo con Tarjeta ofrece préstamos vinculados al margen de compra disponible. Consultá directamente sus requisitos y condiciones vigentes, sin dar por sentado un método de solicitud o acreditación.
Para comparar, pedí por escrito cuánto recibirías, cuánto devolverías en total y cómo se organizan los pagos. Mirá el conjunto de intereses, cargos y cuotas, no solo el importe de cada cuota. Si querés conocer la propuesta de la empresa, podés revisar la información sobre préstamo con tarjeta y consultar las condiciones antes de avanzar.
Cómo detectar estafas al buscar efectivo con tarjeta
Necesitar efectivo puede apurarte, pero la urgencia no reemplaza la lectura de las condiciones. Antes de avanzar, confirmá quién ofrece el dinero, qué operación propone y cuánto vas a tener que devolver. Si no entendés una parte, pedí que te la expliquen por escrito. Si te apuran para aceptar sin darte tiempo a revisar, frená.
Señales de alerta antes de aceptar un préstamo
Prestá atención a las inconsistencias y a las promesas difíciles de comprobar. Revisá el nombre del proveedor y sus datos de contacto, y verificá que coincidan en la comunicación y la documentación. No uses solo la información que te envió quien te contactó: buscá los canales oficiales por separado y consultá fuentes oficiales cuando corresponda.
- Identidad poco clara: no encontrás datos verificables del proveedor o la información de contacto cambia entre mensajes.
- Promesas absolutas: te aseguran la aprobación sin evaluación o evitan explicar los requisitos y las condiciones por escrito.
- Presión para decidir: te exigen aceptar de inmediato, no te dejan leer el acuerdo o desalientan que consultes con alguien.
- Pedido de un pago anticipado: antes de pagar, pedí que te expliquen por escrito el motivo y confirmalo por un canal oficial que hayas encontrado por tu cuenta. No asumas que el pedido es legítimo solo porque lo presentan como un paso obligatorio.
Un mensaje con errores, enlaces inesperados o datos que no coinciden no prueba por sí solo que haya una estafa, pero sí es una razón para verificar antes de responder. Para transformar saldo de tarjeta en efectivo mediante un préstamo, asegurate de entender quién presta, cómo se formaliza la operación y qué obligación asumís.
Qué datos de tu tarjeta nunca tenés que divulgar
No compartas contraseñas, códigos de seguridad ni códigos de verificación de un solo uso por mensajes, llamadas o formularios dudosos. Tampoco dictes a alguien los códigos que recibas en el teléfono para “validar” el trámite. Esos datos pueden permitir que otra persona acceda a tus cuentas o autorice operaciones.
Usá únicamente canales oficiales que puedas identificar y volver a consultar. Si recibís un enlace, no lo abras automáticamente: buscá el sitio o el contacto por tu cuenta y confirmá que correspondan al proveedor. No envíes fotos de la tarjeta ni documentación personal hasta verificar quién la solicita, para qué la necesita y cómo se manejará.
¿Algo no cierra? Frená el trámite. No respondas bajo presión; guardá los mensajes y confirmá la información por una vía independiente. Una oferta clara puede esperar a que entiendas sus condiciones.
Qué revisar antes de convertir el disponible en efectivo
Antes de avanzar, poné la propuesta en claro. No alcanza con saber cuánto podrías recibir: necesitás entender cuánto te queda en mano, cuánto vas a devolver y cuándo vencen los pagos. Usá esta lista para ordenar la información y comparar opciones sin apuro.
- Confirmá quién ofrece el dinero. Verificá el nombre del proveedor, sus datos de contacto y que coincidan con la documentación que te entregan. Si la oferta llega por un canal inesperado, buscá los datos oficiales por tu cuenta.
- Aclarà qué operación estás aceptando. Preguntá si es un adelanto del emisor o un préstamo de otra entidad. Confirmá cómo se solicita, qué requisitos se evalúan y si la aprobación está sujeta a una revisión.
- Consultá el monto neto. Preguntá cuánto recibirías efectivamente y si se descontaría algún cargo antes de la entrega del dinero.
- Pedí el costo total y las condiciones por escrito. Revisá intereses, cargos administrativos, cantidad y valor de las cuotas, fechas de vencimiento y total a devolver.
- Confirmá cómo se paga y qué pasa si te atrasás. Pedí que te expliquen los medios de pago, los vencimientos y las consecuencias de no cumplir en fecha.
Preguntas para hacer antes de aceptar
Pedí respuestas concretas: ¿qué monto recibiría efectivamente y qué cargos se descuentan, si corresponde? ¿Cuántas cuotas tendría y cuál sería el total a devolver según esta propuesta? ¿Qué pasa si me atraso y cómo realizo cada pago? Solicitá la información por escrito. Si algún dato cambia entre la explicación y el documento, pedí que lo aclaren antes de aceptar.
Cómo comparar la propuesta con tu presupuesto
Anotá tus ingresos disponibles, los gastos esenciales y las obligaciones financieras que ya tenés. Después, compará el total a devolver y las fechas de pago, no solo el valor de una cuota. La pregunta práctica es si podés cumplir con esos pagos sin dejar de cubrir necesidades básicas ni comprometer otras obligaciones.
Los requisitos, la aprobación y la acreditación dependen del proveedor y de la evaluación que realice. Confirmalos directamente: no supongas que el margen disponible garantiza que te otorguen el préstamo ni que el dinero se entregue de inmediato. Para revisar la alternativa de préstamo con tarjeta, consultá Efectivo con Tarjeta y pedí que te informen las condiciones vigentes antes de decidir.
Cómo funciona la alternativa de préstamo con tarjeta de Efectivo con Tarjeta
Efectivo con Tarjeta ofrece préstamos vinculados al margen de compra disponible de una tarjeta de crédito. Ese margen sirve como referencia para la evaluación, pero no se transforma automáticamente en efectivo ni significa que recibas dinero sin asumir una obligación de pago. Si aceptás la propuesta, se trata de un financiamiento cuyas condiciones tenés que conocer antes de avanzar.
Por eso, transformar saldo de tarjeta en efectivo no describe por sí solo cómo se hace el trámite. Consultá cuál es el proceso vigente y confirmá si cumplís con los requisitos. También preguntá qué documentación debés presentar, cómo se evalúa la solicitud y cómo y cuándo se acredita el dinero si la solicitud es aprobada.
Qué confirmar sobre la solicitud y el plan de pago
Pedí que te detallen por escrito las condiciones aplicables a tu caso. Revisá la cantidad y el valor de las cuotas, los intereses, los cargos administrativos y el monto total que devolverías. No te quedes solo con el dinero que podrías recibir: comparalo con el costo completo y las fechas de pago. Si algo no está claro, pedí una explicación antes de aceptar.
Confirmá directamente con la empresa el proceso actualizado y los datos que debe presentar cada solicitante. Los requisitos, la evaluación y la acreditación pueden depender de las condiciones vigentes y de la aprobación. No des por sentado que tener margen disponible alcanza para calificar.
Cuándo consultar otras opciones de financiamiento
Compará esta propuesta con otras alternativas disponibles para tu situación y capacidad de pago. Si también considerás un préstamo con recibo de sueldo, revisá sus requisitos, cuotas y costo total por separado. Elegí solo una opción cuyas condiciones puedas entender y cuyos pagos entren en tu presupuesto sin desplazar gastos esenciales.
Antes de decidir, reuní tus dudas: qué documentación presentar, qué importe recibirías, cuánto devolverías y cómo se realizan los pagos. Para conocer la alternativa, podés consultar la opción de préstamo con tarjeta y pedir información sobre las condiciones vigentes. La consulta no implica aprobación; avanzá solo cuando tengas claros los términos y puedas asumir el compromiso.
Elegí con claridad antes de avanzar
Usar el margen disponible no significa retirar dinero propio: puede implicar un adelanto del emisor o un préstamo que deberás devolver. Antes de decidir cómo transformar saldo de tarjeta en efectivo, confirmá quién ofrece la operación y revisá por escrito el monto neto, los intereses, los cargos, las cuotas y el total a pagar. También comprobá que los pagos entren en tu presupuesto.
Efectivo con Tarjeta ofrece préstamos vinculados al margen de compra disponible y préstamos con recibo de sueldo en Argentina. Las condiciones, los requisitos y la aprobación deben confirmarse directamente con la empresa. Si querés conocer la alternativa con tarjeta, consultá las opciones de préstamo con tarjeta de Efectivo con Tarjeta.
Tomate el tiempo para aclarar tus dudas y comparar antes de aceptar. Para conocer las opciones de financiamiento de Efectivo con Tarjeta, consultá directamente las condiciones vigentes y avanzá solo cuando tengas claro el compromiso de pago.
Preguntas frecuentes
¿Se puede transformar el saldo de una tarjeta de crédito en efectivo?
Sí, hay distintas modalidades, como el adelanto que puede ofrecer el emisor o un préstamo de otra entidad vinculado al margen de compra disponible. No necesariamente son la misma operación. Antes de avanzar, confirmá quién ofrece el dinero, cómo se determina el monto, qué intereses y cargos se aplican y cómo se devuelve. El límite disponible no es dinero propio ni garantiza que aprueben una solicitud.
¿Cómo puedo convertir el límite disponible de mi tarjeta en efectivo?
Primero averiguá si vas a consultar por un adelanto con el emisor o por un préstamo que toma el margen disponible como referencia. Pedí al proveedor los requisitos y las condiciones por escrito. Compará el monto que recibirías con el total a devolver, las cuotas y sus fechas de vencimiento. No compartas contraseñas, códigos de seguridad ni códigos de verificación durante la consulta, aunque te los pidan para agilizar el trámite.
¿Es lo mismo un adelanto de efectivo que un préstamo con tarjeta?
No necesariamente. Un adelanto suele solicitarse al emisor de la tarjeta, mientras que un préstamo con tarjeta puede ser ofrecido por otra entidad y considerar el margen disponible al evaluar el financiamiento. El proceso, los cargos, los intereses y la forma de pago dependen del proveedor. Antes de aceptar, confirmá quién presta, cuánto recibirías, cuánto devolverías en total y qué condiciones quedarían por escrito.
¿Qué costo tiene transformar el disponible de la tarjeta en efectivo?
No hay un costo único para todas las tarjetas y propuestas. Según quién otorgue el dinero y las condiciones vigentes, podrían aplicarse intereses, cargos de financiación o comisiones administrativas. Pedí el detalle por escrito y revisá el total a devolver, no solo el valor de cada cuota. Si no entendés un cargo o no te explican cómo se calcula, no aceptes hasta tener una respuesta clara.
¿Cómo sé si una oferta de préstamo con tarjeta es confiable?
Verificá la identidad y los datos de contacto del proveedor por canales independientes, y comprobá que la documentación coincida con lo que te explicaron. Pedí las condiciones completas por escrito. Desconfiá si te apuran para decidir, prometen aprobación garantizada sin evaluación o solicitan contraseñas y códigos de seguridad. Si algo no cierra, frená el trámite y confirmá la información antes de compartir datos o aceptar.
¿Puedo obtener efectivo con una tarjeta sin tener disponible?
Depende de las condiciones y de la evaluación de cada emisor o prestamista. No supongas que una tarjeta sin margen disponible permite acceder a un préstamo ni que una solicitud será aprobada. Consultá directamente qué requisitos se consideran y qué alternativas existen para tu caso. Antes de asumir otro compromiso, revisá el costo total y confirmá que las cuotas sean compatibles con tus ingresos y gastos habituales.
¿Qué pasa si no puedo pagar una cuota del préstamo con tarjeta?
Las consecuencias dependen de las condiciones que aceptaste y del proveedor. Antes de confirmar el préstamo, preguntá qué cargos podrían aplicarse ante un atraso, cómo avisar si tenés una dificultad de pago y qué opciones podrían estar disponibles. Si ya te atrasaste, contactá al prestamista por un canal oficial para consultar tu situación. No tomes otro compromiso hasta entender su costo y cómo podrías pagarlo.
